
Combien d'impôt sur un salaire de 60 000 $ : calculs pour un salarié et un travailleur autonome en 2026
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Combien d'impôt sur un salaire de 60 000 $? Une personne salariée célibataire qui gagne 60 000 $ pour l'année d'imposition 2026 doit 5 020 $ d'impôt fédéral sur le revenu après la déduction forfaitaire de 16 100 $, plus 4 590 $ de cotisations à la sécurité sociale et à Medicare; il lui reste 50 390 $, soit 4 199 $ par mois. Les mêmes 60 000 $ gagnés comme bénéfice de travail autonome coûtent environ 2 140 $ de plus en impôt fédéral.
- 01Impôt fédéral sur le revenu, salarié célibataire, 60 000 $ (2026)
- 5 020 $
- 02FICA retenues sur un salaire de 60 000 $
- 4 590 $
- 03Salaire net, célibataire, avant l'impôt de l'État
- 50 390 $ par année / 4 199,17 $ par mois
- 04Salaire à partir duquel une personne célibataire atteint 22 %
- 66 500 $
- 05Impôt fédéral total sur 60 000 $ de bénéfice de travail autonome
- Environ 11 749 $
Combien d'impôt sur 60 000 $ pour l'année d'imposition 2026?
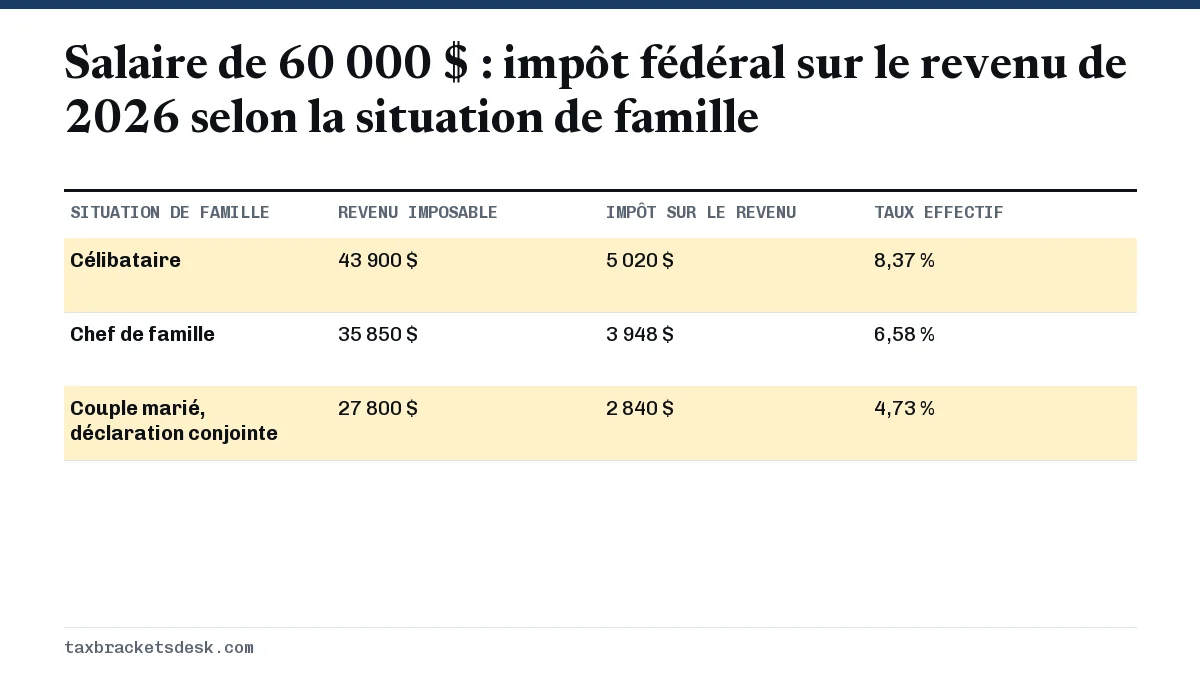
Pour l'année d'imposition 2026, un salaire de 60 000 $ entraîne 5 020 $ d'impôt fédéral sur le revenu pour une personne célibataire, 3 948 $ pour un chef de famille et 2 840 $ pour un couple marié produisant une déclaration conjointe avec ce seul revenu. Ces montants appliquent aux seuls salaires la déduction forfaitaire et les tranches de 2026 de la Revenue Procedure 2025-32 de l'IRS (le fisc fédéral américain), avant tout crédit.
Les cotisations à la sécurité sociale et à Medicare prennent 4 590 $ de plus sur chaque salaire de 60 000 $, quelle que soit la situation de famille aux fins de l'impôt. La déclaration de 2026 est celle que la plupart des gens produisent entre janvier et avril 2027.
| Situation de famille | Revenu imposable | Impôt sur le revenu | Taux effectif | Taux marginal |
|---|---|---|---|---|
| Célibataire | 43 900 $ | 5 020 $ | 8,37 % | 12 % |
| Chef de famille | 35 850 $ | 3 948 $ | 6,58 % | 12 % |
| Couple marié, déclaration conjointe (un seul revenu) | 27 800 $ | 2 840 $ | 4,73 % | 12 % |
Impôt fédéral sur un revenu de 60 000 $ pour une personne célibataire, étape par étape
Le revenu imposable d'une personne célibataire qui gagne 60 000 $ est de 43 900 $, et l'impôt sur ce montant est de 5 020 $ : 1 240 $ pour la tranche de 10 % plus 3 780 $ pour la tranche de 12 %.
- Salaire : 60 000 $.
- Moins la déduction forfaitaire de 2026 pour une personne célibataire, 16 100 $, il reste 43 900 $ de revenu imposable.
- Les premiers 12 400 $ sont imposés à 10 %, soit 1 240 $.
- Les 31 500 $ restants sont imposés à 12 %, soit 3 780 $.
- Impôt fédéral sur le revenu : 1 240 $ + 3 780 $ = 5 020 $.
Dans quelle tranche d'imposition se situe 60 000 $? Pour une personne célibataire, c'est la tranche de 12 %. Le taux de 22 % commence à 50 400 $ de revenu imposable; un salarié célibataire ne paie donc 22 % sur aucune partie de son salaire tant que celui-ci ne dépasse pas 66 500 $. Seule la portion du revenu comprise dans chaque tranche est imposée au taux de cette tranche.
Ce que vaut une augmentation de 50 000 $ à 60 000 $
Les 10 000 $ de plus ajoutent 1 200 $ d'impôt sur le revenu (12 %) et 765 $ de FICA (7,65 %); une personne célibataire en garde donc 8 035 $ avant l'impôt de l'État. L'exemple d'un salaire de 50 000 $ présente les chiffres de départ.
Couple marié avec déclaration conjointe et chef de famille à 60 000 $
Un couple marié dont les salaires combinés sont de 60 000 $ a un revenu imposable de 27 800 $ après la déduction forfaitaire conjointe de 32 200 $. Les premiers 24 800 $ sont imposés à 10 % (2 480 $) et les derniers 3 000 $ à 12 % (360 $), pour un total de 2 840 $.
Un chef de famille soustrait 24 150 $ et conserve un revenu imposable de 35 850 $. L'impôt est de 1 770 $ sur les premiers 17 700 $ plus 2 178 $ sur les 18 150 $ suivants, soit 3 948 $ au total. Avec un enfant admissible, le crédit d'impôt pour enfants (CTC) de 2 200 $ ramène ce montant à 1 748 $.
Un couple ayant deux enfants s'en tire encore mieux : 4 400 $ de crédit d'impôt pour enfants couvrent largement la facture de 2 840 $, et les 1 560 $ inutilisés peuvent être versés au titre du crédit d'impôt pour enfants additionnel (Additional Child Tax Credit), qui est remboursable. Le guide du crédit d'impôt pour enfants explique les règles.
Combien reste-t-il par mois d'un salaire de 60 k$ après impôt?
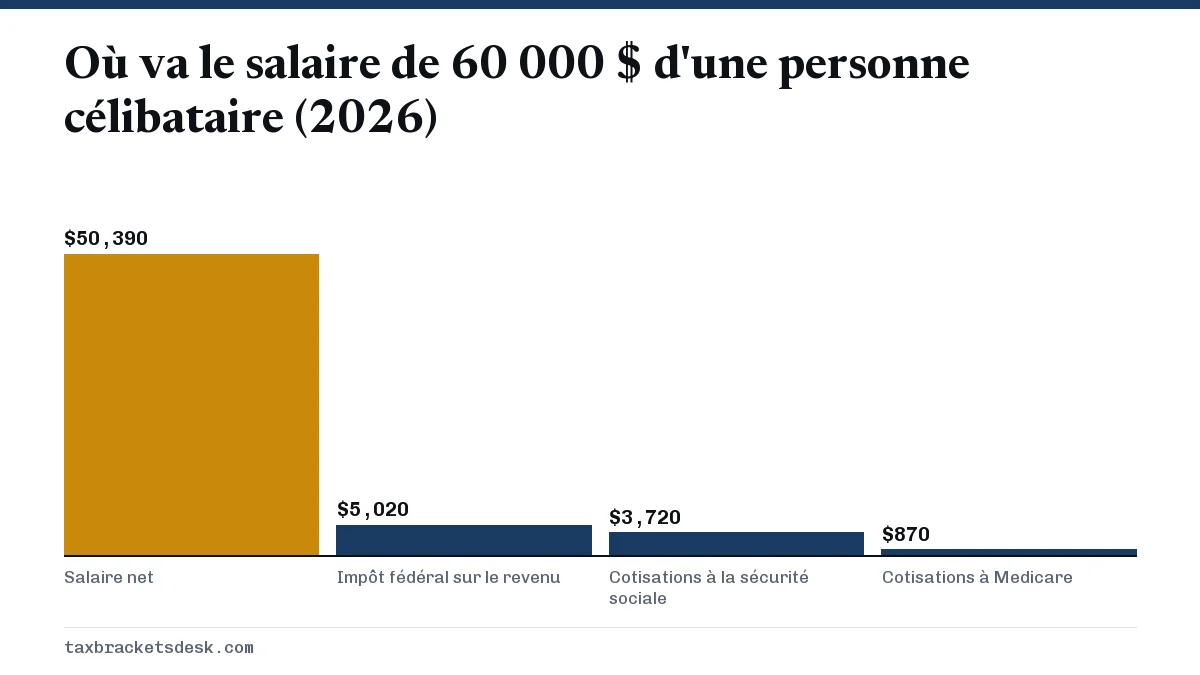
Un salarié célibataire qui gagne 60 000 $ conserve 50 390 $ par année, soit 4 199,17 $ par mois, après l'impôt fédéral sur le revenu et les FICA pour 2026. Les FICA comprennent 3 720 $ de cotisations à la sécurité sociale au taux de 6,2 % et 870 $ de cotisations à Medicare au taux de 1,45 %, selon les taux du Topic 751 de l'IRS.
| Situation de famille | Par année | Par mois | Toutes les deux semaines |
|---|---|---|---|
| Célibataire | 50 390 $ | 4 199,17 $ | 1 938,08 $ |
| Chef de famille (avant crédits) | 51 462 $ | 4 288,50 $ | 1 979,31 $ |
| Couple marié, déclaration conjointe, un seul revenu (avant crédits) | 52 570 $ | 4 380,83 $ | 2 021,92 $ |
Votre paie sera moins élevée une fois l'impôt de l'État, les primes d'assurance et les cotisations au 401(k) déduits. Le calculateur d'impôt sur la paie les ajoute pour chaque période de paie.
Combien d'impôt sur 60 000 $ si vous êtes travailleur autonome?
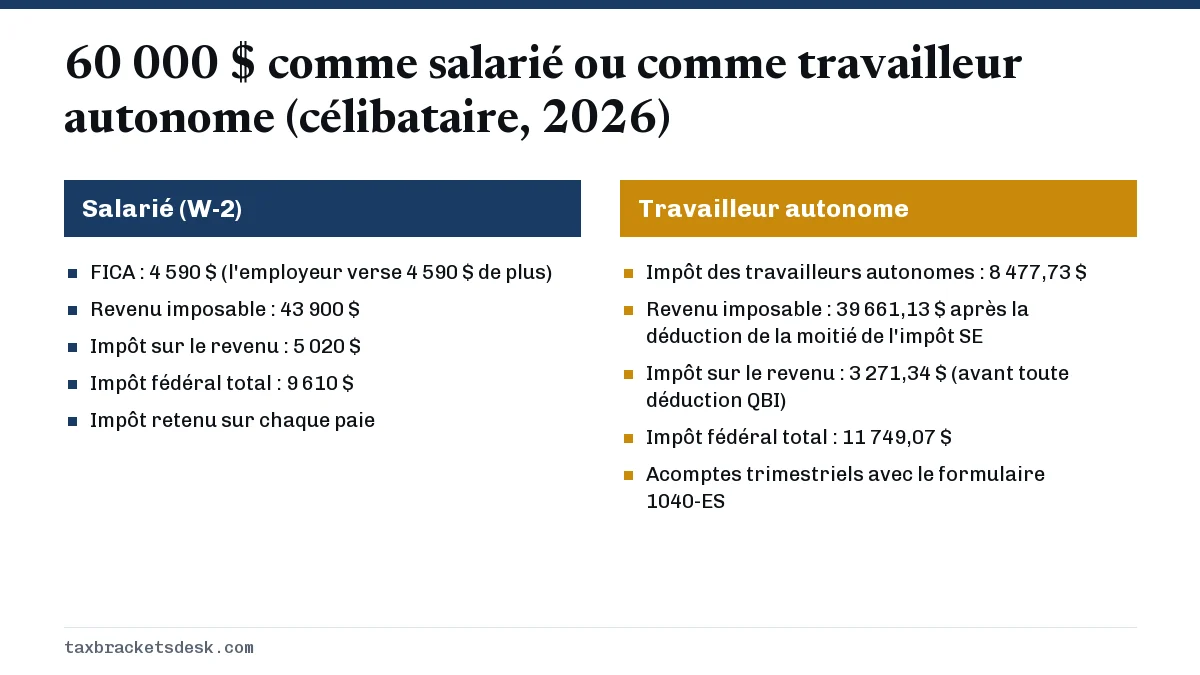
Environ 11 749 $ d'impôt fédéral, soit à peu près 2 140 $ de plus que ce que paie un salarié pour les mêmes 60 000 $, parce qu'un travailleur autonome paie les deux moitiés des cotisations à la sécurité sociale et à Medicare. L'impôt des travailleurs autonomes correspond à 15,3 % de 92,35 % des gains nets, calculé à l'annexe SE (Schedule SE), et la moitié de cet impôt est déductible (Topic 554 de l'IRS).
- Bénéfice net : 60 000 $. Multiplié par 92,35 % : 55 410 $ de gains nets de travail autonome.
- Impôt des travailleurs autonomes à 15,3 % : 8 477,73 $.
- Déduisez-en la moitié, 4 238,87 $, à titre de rajustement du revenu. Le revenu brut rajusté (AGI) est de 55 761,13 $.
- Soustrayez la déduction forfaitaire de 16 100 $ : le revenu imposable est de 39 661,13 $.
- Impôt sur le revenu : 1 240 $ + 12 % de 27 261,13 $ = 3 271,34 $.
- Impôt fédéral total : 8 477,73 $ + 3 271,34 $ = 11 749,07 $.
Cet exemple ne tient pas compte de la déduction pour revenu d'entreprise admissible (QBI), que de nombreux propriétaires uniques peuvent aussi demander et qui réduit l'impôt sur le revenu. Comme aucun employeur ne retient d'impôt, un pigiste qui prévoit devoir 1 000 $ ou plus verse habituellement des acomptes trimestriels avec le formulaire 1040-ES; le dernier versement pour 2026 est dû le 15 janvier 2027. Consultez les acomptes provisionnels des travailleurs autonomes et le calculateur de l'impôt des travailleurs autonomes.
Quels crédits s'appliquent encore à un revenu de 60 000 $?
À 60 000 $, le crédit d'impôt sur le revenu gagné (EITC) a pris fin pour les parents seuls et les chefs de famille ayant un ou deux enfants, mais pas pour les familles plus nombreuses ni pour la plupart des couples mariés avec enfants. Les seuils de 2026 proviennent de la Revenue Procedure 2025-32.
| Ménage | Le crédit prend fin à | Crédit approximatif à 60 000 $ |
|---|---|---|
| Célibataire ou chef de famille, un ou deux enfants | 51 593 $ / 58 629 $ | 0 $ |
| Célibataire ou chef de famille, trois enfants ou plus | 62 974 $ | Environ 630 $ |
| Couple marié, déclaration conjointe, un enfant | 58 863 $ | 0 $ |
| Couple marié, déclaration conjointe, deux enfants | 65 899 $ | Environ 1 240 $ |
| Couple marié, déclaration conjointe, trois enfants ou plus | 70 244 $ | Environ 2 160 $ |
Le crédit pour épargnants (Saver's Credit) est hors de portée pour une personne célibataire à ce revenu, puisque le plafond de 2026 est de 40 250 $, mais un couple marié à 60 000 $ se situe sous le plafond conjoint de 80 500 $. La liste complète des seuils se trouve dans le tableau des plafonds de revenu de l'EITC, et les autres niveaux de salaire sont regroupés dans la section Calculateurs et exemples, y compris l'exemple d'un salaire de 75 000 $.
Questions fréquentes
Combien d'impôt fédéral paie-t-on sur 60 000 $ par année?
Pour 2026, une personne célibataire paie 5 020 $ d'impôt fédéral sur le revenu sur un salaire de 60 000 $ et 4 590 $ de FICA, soit 9 610 $ au total. Cela représente 16 % du salaire.
Est-ce que 60 000 $ est dans la tranche de 22 %?
Non, pas pour une personne célibataire, un couple marié ou un chef de famille dont le seul revenu est un salaire. Après la déduction forfaitaire, une personne célibataire a un revenu imposable de 43 900 $, sous le seuil de 50 400 $ où commence le taux de 22 % en 2026.
Combien de FICA sur 60 000 $?
4 590 $ pour un salarié : 3 720 $ de cotisations à la sécurité sociale et 870 $ de cotisations à Medicare. Un travailleur autonome doit plutôt 8 477,73 $ d'impôt des travailleurs autonomes sur 60 000 $ de bénéfice.
Combien donne 60 000 $ par année toutes les deux semaines après impôt?
Environ 1 938 $ toutes les deux semaines pour une personne célibataire après l'impôt fédéral sur le revenu et les FICA, à partir d'une paie brute de 2 307,69 $. L'impôt de l'État et les avantages sociaux sont retenus en plus.
Ai-je droit au crédit d'impôt sur le revenu gagné avec 60 000 $?
Seulement dans certains cas. Un couple marié produisant une déclaration conjointe avec deux enfants ou plus, ou toute personne ayant trois enfants ou plus, peut encore obtenir un EITC partiel à 60 000 $ en 2026; les parents seuls ayant un ou deux enfants n'y ont pas droit.
Sources
- Rev. Proc. 2025-32 (2026 brackets, standard deduction, EITC, Child Tax Credit) irs.gov
- Topic no. 751, Social Security and Medicare withholding rates irs.gov
- Topic no. 554, Self-employment tax irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- Retirement Savings Contributions Credit (Saver's Credit) irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.