
Charges sociales et travail autonome
Calculateur d'impôt des travailleurs autonomes pour 2026
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Ce calculateur d'impôt des travailleurs autonomes estime l'impôt de l'annexe SE de 2026 en prenant 92,35 % de votre bénéfice net et en appliquant 12,4 % jusqu'au plafond salarial de la sécurité sociale de 184 500 $ (moins votre salaire W-2, s'il y a lieu), plus 2,9 % sur le tout. Avec un bénéfice de 60 000 $, le résultat est de 8 477,73 $, avec une déduction de 4 238,87 $ pour la moitié. L'impôt sur le revenu est un montant distinct.
- 01Impôt des travailleurs autonomes sur un bénéfice de 60 000 $, 2026
- 8 477,73 $
- 02Déduction de la moitié à 60 000 $
- 4 238,87 $
- 03Bénéfice auquel la partie sécurité sociale est plafonnée
- Environ 199 783 $ (sans salaire W-2)
- 04Impôt sur le revenu compris?
- Non; présenté séparément dans l'exemple ci-dessous
Calculatrice
- Revenu net de travail autonome (92,35 % du bénéfice)
- —
- Partie sécurité sociale (12,4 %)
- —
- Partie Medicare (2,9 %)
- —
- Impôt des travailleurs autonomes total
- —
- Déduction de la moitié de l'impôt des travailleurs autonomes
- —
- Impôt Medicare additionnel, s'il y a lieu
- —
- Impôt des travailleurs autonomes en pourcentage du bénéfice net
- —
Estime seulement l'impôt de l'annexe SE, et non l'impôt fédéral sur le revenu ni l'impôt des États. Les couples mariés utilisent le calculateur une fois par conjoint, avec le bénéfice et le salaire propres à ce conjoint; dans une déclaration conjointe, le seuil de l'impôt Medicare additionnel s'applique à vos montants combinés.
Comment fonctionne le calculateur d'impôt des travailleurs autonomes
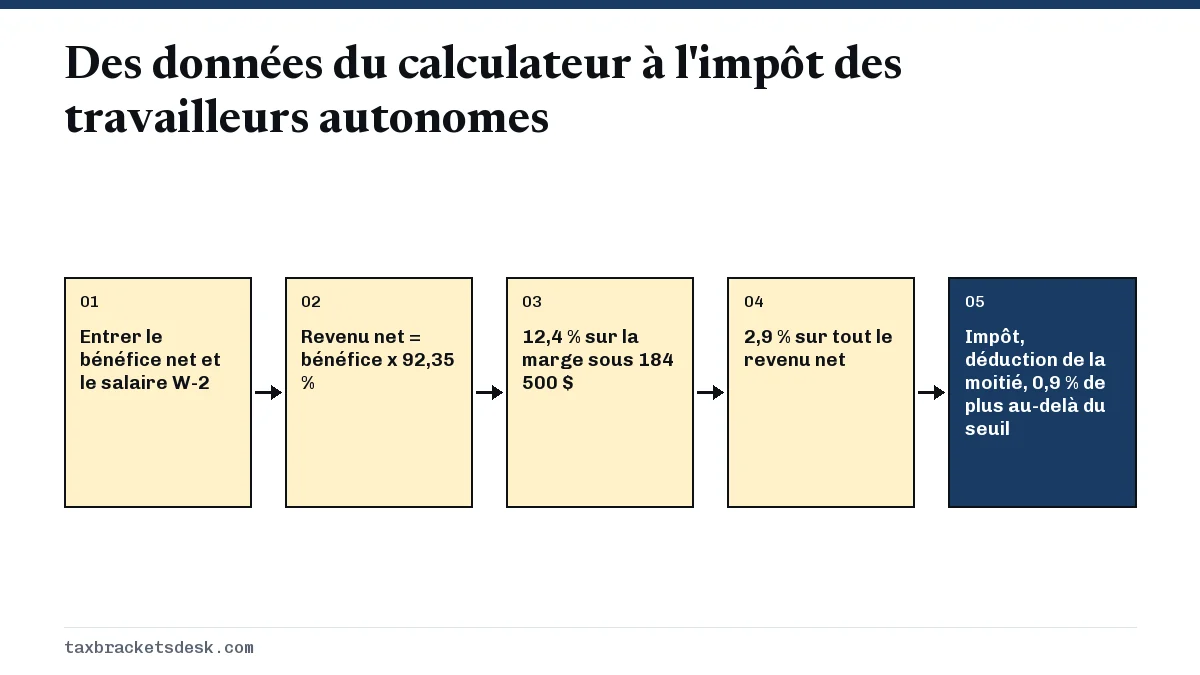
Le calculateur d'impôt des travailleurs autonomes applique la méthode de l'annexe SE (Schedule SE) du formulaire 1040 avec les chiffres de 2026 : 92,35 % du bénéfice net est imposé à 12,4 % pour la sécurité sociale, jusqu'au plafond salarial de 184 500 $, et à 2,9 % pour Medicare, sans plafond (IRS Topics 554 et 751). Il donne l'impôt, la déduction de la moitié et, s'il y a lieu, l'impôt Medicare additionnel de 0,9 %.
Il n'estime pas l'impôt fédéral sur le revenu, l'impôt de l'État ni les pénalités. Ces montants dépendent de vos déductions et de votre situation de famille aux fins de l'impôt; la section ci-dessous sur l'ajout de l'impôt sur le revenu montre comment compléter l'estimation. Pour les règles derrière chaque étape, lisez notre explication du taux de l'impôt des travailleurs autonomes.
Ce que vous devez entrer
- Bénéfice net : les recettes brutes moins les dépenses d'entreprise, et non le total de vos formulaires 1099-NEC ou 1099-K. Utilisez un montant cumulatif depuis le début de l'année et extrapolez-le si l'année n'est pas terminée.
- Salaire W-2 assujetti à la sécurité sociale : cases 3 et 7 de chaque formulaire W-2. Ce salaire utilise une partie du plafond de 184 500 $ avant le revenu de travail autonome.
- Salaire W-2 assujetti à Medicare : case 5, utilisée seulement pour vérifier si l'impôt Medicare additionnel s'applique.
- Situation de famille aux fins de l'impôt : détermine le seuil de l'impôt Medicare additionnel, soit 200 000 $, 250 000 $ ou 125 000 $.
Si vous avez un emploi salarié qui verse aussi des primes, incluez la prime dans votre salaire W-2. La retenue sur cette prime est expliquée sur notre page sur le taux d'imposition des primes.
La formule avec les chiffres de 2026
- Revenu net = bénéfice net x 92,35 %. En dessous de 400 $, l'impôt est nul.
- Partie sécurité sociale = 12,4 % x le moins élevé du revenu net ou de (184 500 $ moins le salaire W-2 assujetti à la sécurité sociale).
- Partie Medicare = 2,9 % x revenu net.
- Impôt des travailleurs autonomes = partie sécurité sociale + partie Medicare.
- Déduction = la moitié de l'impôt des travailleurs autonomes, demandée à l'annexe 1 (Schedule 1) du formulaire 1040.
- Impôt Medicare additionnel = 0,9 % du revenu net au-delà de votre seuil, après soustraction du salaire W-2 assujetti à Medicare, calculé sur le formulaire 8959.
Exemple : impôt des travailleurs autonomes sur un bénéfice de 60 000 $
Un chauffeur célibataire de covoiturage et de livraison a un bénéfice net de 60 000 $ pour 2026, après ses frais de kilométrage et de téléphone, et n'a aucun autre emploi.
| Ligne | Calcul | Résultat |
|---|---|---|
| Revenu net | 60 000 $ x 92,35 % | 55 410,00 $ |
| Partie sécurité sociale | 55 410 $ x 12,4 % | 6 870,84 $ |
| Partie Medicare | 55 410 $ x 2,9 % | 1 606,89 $ |
| Impôt des travailleurs autonomes | Total | 8 477,73 $ |
| Déduction de la moitié | 8 477,73 $ / 2 | 4 238,87 $ |
| Impôt Medicare additionnel | Moins de 200 000 $ | 0 $ |
L'impôt des travailleurs autonomes équivaut à 14,13 % du bénéfice. Ce ratio reste le même à tous les niveaux de bénéfice sous le plafond de la sécurité sociale et diminue au-delà.
Impôt des travailleurs autonomes à d'autres niveaux de bénéfice
| Bénéfice net | Revenu net (92,35 %) | Impôt des travailleurs autonomes | Déduction de la moitié |
|---|---|---|---|
| 20 000 $ | 18 470 $ | 2 826 $ | 1 413 $ |
| 40 000 $ | 36 940 $ | 5 652 $ | 2 826 $ |
| 60 000 $ | 55 410 $ | 8 478 $ | 4 239 $ |
| 100 000 $ | 92 350 $ | 14 130 $ | 7 065 $ |
| 150 000 $ | 138 525 $ | 21 194 $ | 10 597 $ |
| 250 000 $ | 230 875 $ | 29 573 $ + 278 $ d'impôt Medicare additionnel | 14 787 $ |
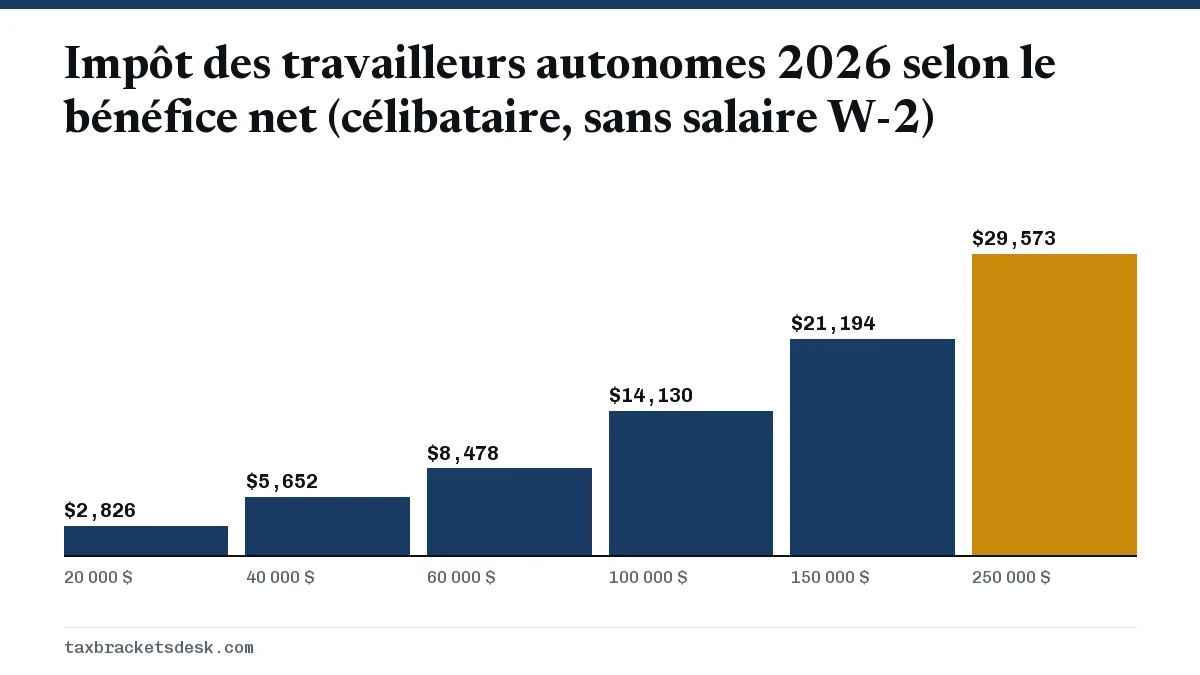
À 250 000 $, la partie sécurité sociale s'arrête à 22 878 $, et seule la partie Medicare continue d'augmenter. Les 278 $ d'impôt Medicare additionnel s'appliquent aux 30 875 $ de revenu net au-delà de 200 000 $; pour en savoir plus sur cette surtaxe, consultez la page sur l'impôt Medicare additionnel.
Combien un travailleur 1099 devrait-il mettre de côté, impôt sur le revenu compris?
Ajoutez l'impôt fédéral sur le revenu à l'impôt des travailleurs autonomes pour voir la facture complète. Pour le chauffeur à 60 000 $, une estimation simplifiée pour 2026, en supposant qu'il est célibataire, qu'il prend la déduction forfaitaire et la déduction pour revenu d'entreprise admissible (QBI), se présente ainsi.
| Étape | Montant |
|---|---|
| Bénéfice net | 60 000,00 $ |
| Moins la déduction de la moitié de l'impôt des travailleurs autonomes | 55 761,13 $ de revenu brut rajusté |
| Moins la déduction forfaitaire de 16 100 $ | 39 661,13 $ |
| Moins la déduction QBI (20 % de 39 661,13 $, la limite la plus basse) | 31 728,90 $ de revenu imposable |
| Impôt sur le revenu : 1 240 $ + 12 % de 19 328,90 $ | 3 559,47 $ |
| Plus l'impôt des travailleurs autonomes | 8 477,73 $ |
| Impôt fédéral total | 12 037,20 $ (environ 20 % du bénéfice) |
Mettre de côté environ 20 % du bénéfice couvrirait la facture fédérale de ce chauffeur; l'impôt sur le revenu de l'État s'ajoute. Une personne dans la tranche de 22 % ou de 24 % doit prévoir une part plus élevée. Notre page centrale sur la taxe FICA compare ce montant avec ce qu'un employé ayant le même revenu perdrait en charges sociales.
Que faire de votre résultat
Si le total de l'impôt des travailleurs autonomes et de l'impôt sur le revenu atteint 1 000 $ ou plus après la retenue d'impôt et les crédits, prévoyez des paiements trimestriels. Le dernier paiement de 2026 est dû le 15 janvier 2027. Utilisez notre guide des acomptes provisionnels des travailleurs autonomes pour répartir le montant, et vérifiez les dates d'échéance des acomptes provisionnels avant de payer.
Questions fréquentes
Combien d'impôt des travailleurs autonomes vais-je devoir sur 50 000 $?
Pour 2026, un bénéfice net de 50 000 $ donne 46 175 $ de revenu net et 7 064,78 $ d'impôt des travailleurs autonomes, avec une déduction de 3 532,39 $ pour la moitié. L'impôt sur le revenu s'ajoute.
Un calculateur d'impôt 1099 inclut-il l'impôt sur le revenu?
Bien souvent, non. Ce calculateur donne seulement l'impôt des travailleurs autonomes; le tableau ci-dessus montre comment ajouter l'impôt fédéral sur le revenu à l'aide de la déduction forfaitaire et des tranches de 2026.
Dois-je entrer le revenu 1099 brut ou le bénéfice net?
Entrez le bénéfice net, c'est-à-dire le revenu moins les dépenses d'entreprise déductibles. Entrer les recettes brutes surestime l'impôt.
Pourquoi mon impôt des travailleurs autonomes baisse-t-il quand j'ai aussi un emploi W-2?
Le salaire W-2 assujetti à la sécurité sociale remplit d'abord une partie du plafond de 184 500 $; une plus petite part du revenu de travail autonome est donc imposée à 12,4 %. La partie Medicare de 2,9 % ne change pas.
Le résultat du calculateur d'impôt des travailleurs autonomes 2026 est-il définitif?
Les taux et le plafond salarial de 184 500 $ sont définitifs pour 2026. Pour 2027, la SSA a relevé le plafond salarial à 192 300 $ (annoncé le 14 octobre 2026). Il s'applique aux revenus de 2027 déclarés en 2028; ce calculateur reste donc sur les chiffres de 2026.
Sources
- Topic 554, Self-employment tax irs.gov
- Topic 751, Social Security and Medicare withholding rates irs.gov
- Instructions for Schedule SE (Form 1040) irs.gov
- Rev. Proc. 2025-32 (2026 inflation adjustments) irs.gov
- Publication 505, Tax Withholding and Estimated Tax irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Taxe FICA : taux 2026 de la sécurité sociale et Medicare
La taxe FICA est la charge sociale de 7,65 % prélevée sur le salaire d'un employé en 2026 : 6,2 % pour la sécurité sociale sur le…
Impôt Medicare additionnel : 0,9 % au-delà de 200 000 $
L'impôt Medicare additionnel est un impôt de 0,9 % sur le salaire assujetti à Medicare et le revenu de travail autonome qui dépas…
Acomptes provisionnels des travailleurs autonomes aux É.-U.
Les acomptes provisionnels des travailleurs autonomes doivent couvrir à la fois l'impôt fédéral sur le revenu et l'impôt des trav…
Taux d'imposition des primes 2026 : retenue fédérale de 22 %
Le taux d'imposition fédéral des primes pour 2026 est un taux fixe de retenue d'impôt sur le revenu de 22 % que l'employeur peut…