
Kiddie tax 2026 : quand l'impôt sur le revenu de placement d'un enfant se calcule au taux du parent
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
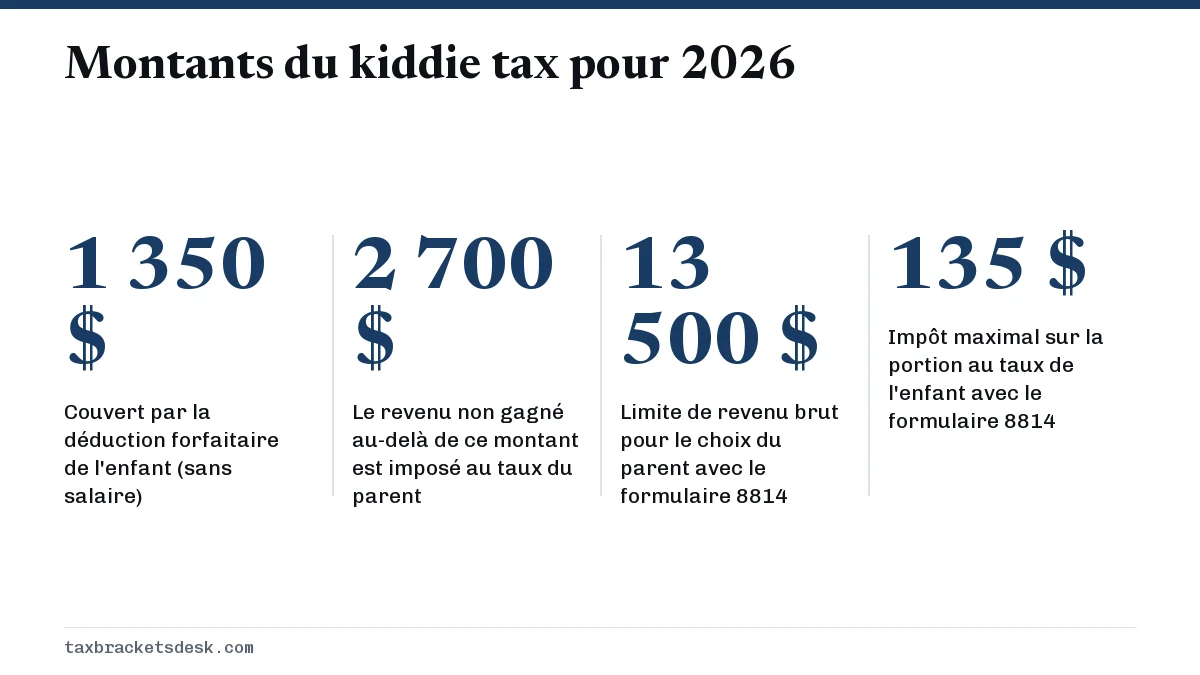
Le kiddie tax, c'est-à-dire l'impôt sur le revenu de placement d'un enfant, rend imposable au taux marginal du parent, plutôt qu'au taux plus bas de l'enfant, le revenu non gagné de l'enfant qui dépasse 2 700 $ pour l'année d'imposition 2026. Il vise les enfants de moins de 18 ans, ainsi que les étudiants jusqu'à 23 ans dont le revenu gagné ne dépasse pas la moitié de leurs besoins. Il se calcule sur le formulaire 8615, ou les parents peuvent, dans certains cas, déclarer eux-mêmes ce revenu sur le formulaire 8814.
- 01Seuil 2026 d'application du taux du parent
- Revenu non gagné de plus de 2 700 $
- 02Imposé au taux propre de l'enfant
- La portion de 1 350 $ au-delà des premiers 1 350 $
- 03Limite du formulaire 8814
- Revenu brut de l'enfant inférieur à 13 500 $
- 04Impôt maximal sur la portion au taux de l'enfant avec le formulaire 8814
- 135 $
- 05Âges visés
- Moins de 18 ans; 18 ans; étudiants à temps plein de 19 à 23 ans (critère des besoins)
- 06Formulaire
- Formulaire 8615, joint à la déclaration de l'enfant
Qu'est-ce que le kiddie tax?
Le kiddie tax est une règle qui impose une partie du revenu non gagné d'un enfant, comme les intérêts, les dividendes et les gains en capital, au taux d'imposition du parent lorsque ce taux est plus élevé. Il vise à empêcher les familles de transférer des placements au nom d'un enfant pour que le revenu soit imposé dans la tranche de 10 %. Pour 2026, il s'applique au revenu non gagné de plus de 2 700 $, le même seuil qu'en 2025 (Rev. Proc. 2025-32).
Le revenu non gagné désigne ici tout revenu imposable autre que la rémunération d'un travail : intérêts, dividendes, gains en capital, loyers, redevances, partie imposable des prestations de sécurité sociale et des pensions, prestations d'assurance-chômage, bourses d'études imposables non déclarées sur un W-2 et revenus de fiducie (instructions du formulaire 8615). Le salaire qu'un enfant tire d'un emploi est un revenu gagné et il est toujours imposé aux taux propres de l'enfant.
À qui s'applique le kiddie tax?
Le kiddie tax s'applique à un enfant qui a plus de 2 700 $ de revenu non gagné, qui doit produire une déclaration, qui ne produit pas de déclaration conjointe, dont au moins un parent est vivant à la fin de l'année et qui répond à l'un des trois critères d'âge suivants (Topic 553 de l'IRS, le fisc fédéral américain).
- Avoir moins de 18 ans à la fin de l'année.
- Avoir 18 ans à la fin de l'année, avec un revenu gagné qui ne dépasse pas la moitié de ses propres besoins.
- Être étudiant à temps plein, âgé d'au moins 19 ans et de moins de 24 ans à la fin de l'année, avec un revenu gagné qui ne dépasse pas la moitié de ses besoins.
Un étudiant de 20 ans qui vit des revenus d'une fiducie est visé; un jeune de 20 ans qui n'est pas aux études ne l'est pas, pas plus qu'un jeune de 18 ans dont le salaire couvre plus de la moitié de ses propres besoins. Il n'est pas nécessaire que l'enfant soit déclaré comme personne à charge pour que la règle s'applique.
Quel est le seuil du kiddie tax pour 2026?
Le seuil du kiddie tax pour 2026 est de 2 700 $ de revenu non gagné, établi à partir d'un montant de référence de 1 350 $ fixé dans la Revenue Procedure 2025-32. Les premiers 1 350 $ sont généralement couverts par la déduction forfaitaire de l'enfant, les 1 350 $ suivants sont imposés aux taux de l'enfant, et tout ce qui dépasse 2 700 $ est imposé au taux du parent.
Pour 2027, le montant de référence et le seuil ne sont pas encore annoncés; l'IRS les publie normalement dans sa revenue procedure annuelle de rajustement pour l'inflation, en octobre ou en novembre. La déduction forfaitaire d'un enfant à charge pour 2026 correspond au plus élevé de 1 350 $ ou du revenu gagné plus 450 $, comme l'explique notre page de la déduction forfaitaire 2026.
Comment le kiddie tax est calculé sur le formulaire 8615
Le formulaire 8615, Tax for Certain Children Who Have Unearned Income, divise le revenu imposable de l'enfant en deux parties. Le revenu net non gagné, c'est-à-dire le revenu non gagné moins 2 700 $, est imposé comme s'il s'ajoutait au revenu imposable du parent. Le reste du revenu imposable de l'enfant est imposé aux taux propres de l'enfant.
Exemple chiffré : 6 000 $ d'intérêts en 2026
| Étape | Montant |
|---|---|
| Revenu non gagné | 6 000 $ |
| Déduction forfaitaire de l'enfant | -1 350 $ |
| Revenu imposable de l'enfant | 4 650 $ |
| Revenu net non gagné (6 000 $ - 2 700 $) | 3 300 $ imposés au taux de 24 % du parent = 792 $ |
| Revenu imposable restant (4 650 $ - 3 300 $) | 1 350 $ imposés au taux de 10 % de l'enfant = 135 $ |
| Impôt total dans la déclaration de l'enfant | 927 $ |
| Impôt sans le kiddie tax (4 650 $ x 10 %) | 465 $ |
Dans cet exemple, le kiddie tax a ajouté 462 $. Si le revenu était constitué de dividendes admissibles ou de gains à long terme plutôt que d'intérêts, le revenu net non gagné serait imposé au taux des gains en capital du parent, qui peut être de 0 % ou de 15 %; consultez le taux d'imposition des dividendes admissibles.
Quel taux de parent utilise-t-on?
Pour des parents mariés qui produisent une déclaration conjointe, on utilise leur déclaration conjointe. S'ils produisent des déclarations distinctes, on utilise celle du parent dont le revenu imposable est le plus élevé. Pour des parents divorcés ou séparés, on utilise le parent qui a la garde, c'est-à-dire celui avec qui l'enfant a vécu la majeure partie de l'année, avec des règles particulières si ce parent s'est remarié. Si les chiffres du parent ne sont pas disponibles à la date limite, l'enfant peut produire le formulaire 4868 pour obtenir une prolongation ou demander les renseignements à l'IRS par écrit.
Les parents peuvent-ils déclarer le revenu d'un enfant dans leur propre déclaration (formulaire 8814)?
Oui, si certaines conditions sont remplies : les parents peuvent choisir de déclarer les intérêts et les dividendes d'un enfant dans leur propre déclaration au moyen du formulaire 8814, Parents' Election To Report Child's Interest and Dividends. L'enfant n'a alors pas à produire de déclaration. Ce choix n'est possible que si toutes les conditions suivantes sont remplies (Topic 553 de l'IRS).
- L'enfant avait moins de 19 ans, ou moins de 24 ans s'il étudiait à temps plein, à la fin de l'année.
- Les seuls revenus de l'enfant étaient des intérêts et des dividendes, y compris les distributions de gains en capital et les dividendes de l'Alaska Permanent Fund.
- Le revenu brut de l'enfant était inférieur à 13 500 $.
- Aucun acompte provisionnel n'a été versé au nom de l'enfant et aucun impôt fédéral n'a été retenu, y compris la retenue de réserve (backup withholding).
Selon ce choix, le revenu de l'enfant entre 1 350 $ et 2 700 $ est imposé à 10 %, pour un maximum de 135 $, et le revenu au-delà de 2 700 $ s'ajoute au revenu du parent. Dans l'exemple ci-dessus, l'impôt total est le même, soit 927 $, mais l'AGI du parent augmente de 3 300 $.
Situations courantes et quoi faire
- Comptes de courtage de garde (UTMA/UGMA) : le revenu appartient à l'enfant et compte donc dans les 2 700 $. Détenir des placements de croissance et choisir le moment des ventes permet de réduire le revenu réalisé.
- Prestations de survivant de la sécurité sociale : la partie imposable est un revenu non gagné; notre guide de l'impôt sur la sécurité sociale explique comment la part imposable est établie.
- Un prix de loterie ou de concours gagné par un enfant : c'est un revenu non gagné qui peut déclencher le kiddie tax; consultez l'impôt sur les gains de jeu.
- Adolescent ayant un emploi d'été et des placements : le salaire reste imposé aux taux de l'enfant; seule la partie non gagnée au-delà de 2 700 $ passe au taux du parent.
Pour l'ordre dans lequel le revenu, les déductions et les taux d'un enfant sont appliqués, le même cadre que pour la déclaration d'un adulte s'applique; consultez comment calculer le revenu imposable.
Questions fréquentes
À quel âge le kiddie tax cesse-t-il de s'appliquer?
Il cesse à 18 ans pour les enfants dont le revenu gagné couvre plus de la moitié de leurs besoins, à 19 ans pour ceux qui ne sont pas aux études et à 24 ans pour les étudiants à temps plein. Un enfant âgé de 24 ans ou plus à la fin de l'année n'y est jamais assujetti.
Le kiddie tax s'applique-t-il au salaire d'un enfant?
Non. Le revenu gagné d'un emploi ou d'un travail autonome est imposé aux taux propres de l'enfant. Seul le revenu non gagné de plus de 2 700 $ pour 2026 peut être imposé au taux du parent.
Un enfant doit-il produire une déclaration de revenus pour ses revenus de placement?
Un enfant à charge doit généralement produire une déclaration lorsque son revenu non gagné dépasse 1 350 $ pour 2026, à moins que les parents fassent le choix du formulaire 8814 et en remplissent les conditions.
Le kiddie tax est-il la même chose que l'impôt sur les donations?
Non. L'impôt sur les donations concerne la personne qui donne l'argent, avec une exclusion annuelle de 19 000 $ par bénéficiaire pour 2026. Le kiddie tax concerne le revenu que l'argent donné produit ensuite au nom de l'enfant.
Le kiddie tax utilise-t-il les taux d'imposition des fiducies?
Plus maintenant pour la plupart des familles. Depuis 2020, le revenu net non gagné est imposé au taux du parent, et non selon le barème des successions et des fiducies.
Sources
- Topic 553, Tax on a child's investment and other unearned income (kiddie tax) irs.gov
- Instructions for Form 8615 irs.gov
- Instructions for Form 8814 irs.gov
- Rev. Proc. 2025-32, 2026 inflation adjustments irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Comment calculer le revenu imposable : du brut à l'imposable
Pour calculer le revenu imposable, on procède en trois étapes : additionner tout le revenu brut que la loi n'exclut pas, soustrai…
Impôt sur les prestations de sécurité sociale : 50 % et 85 %
L'impôt fédéral sur les prestations de sécurité sociale s'applique seulement lorsque vos autres revenus plus la moitié de vos pre…
Impôt sur les gains de jeu : taux, formulaires et 2026
L'impôt sur les gains de jeu est l'impôt fédéral ordinaire sur le revenu, au taux de votre tranche, de 10 % à 37 %, sur chaque do…
Taux d'imposition des dividendes qualifiés 2026
Le taux d'imposition des dividendes qualifiés pour 2026 est de 0 %, 15 % ou 20 %, soit les mêmes taux que pour les gains en capit…
Déduction forfaitaire 2026 : montants et ajout à 65 ans
La déduction forfaitaire 2026 est de 16 100 $ pour les personnes célibataires et les personnes mariées produisant une déclaration…