
Kiddie tax 2026: cuándo los ingresos de inversión de un hijo pagan a la tasa de los padres
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
El kiddie tax 2026 hace que los ingresos no derivados del trabajo de un hijo por encima de $2,700 paguen impuestos a la tasa marginal de los padres en lugar de la tasa más baja del hijo en el año tributario 2026. Cubre a los hijos menores de 18 años y a los estudiantes de hasta 23 años cuyo ingreso del trabajo no supera la mitad de su manutención. Se calcula en el Formulario 8615 o, en algunos casos, los padres pueden declarar ellos mismos esos ingresos en el Formulario 8814.
- 01Umbral de 2026 para la tasa de los padres
- Ingresos no derivados del trabajo de más de $2,700
- 02Paga a la tasa propia del hijo
- La franja de $1,350 por encima de los primeros $1,350
- 03Límite del Formulario 8814
- Ingreso bruto del hijo inferior a $13,500
- 04Impuesto máximo sobre la franja a la tasa del hijo con el Formulario 8814
- $135
- 05Edades cubiertas
- Menores de 18; 18 años; estudiantes a tiempo completo de 19 a 23 (prueba de manutención)
- 06Formulario
- Formulario 8615, presentado con la declaración del hijo
¿Qué es el kiddie tax?
El kiddie tax (impuesto sobre los ingresos no derivados del trabajo de ciertos hijos) es una regla que grava parte de los ingresos no derivados del trabajo de un hijo, como intereses, dividendos y ganancias de capital, a la tasa de impuestos de los padres cuando esa tasa es más alta. Existe para evitar que las familias pongan inversiones a nombre de un hijo para que los ingresos paguen en el tramo del 10%. En 2026 alcanza los ingresos no derivados del trabajo por encima de $2,700, el mismo umbral que en 2025 (Rev. Proc. 2025-32).
Aquí, ingresos no derivados del trabajo significa todo ingreso tributable que no sea pago por trabajar: intereses, dividendos, ganancias de capital, alquileres, regalías, la parte tributable del Seguro Social y de las pensiones, la compensación por desempleo, las becas tributables no informadas en un W-2 y los ingresos de fideicomisos (Instrucciones del Formulario 8615). El salario de un hijo por un empleo es ingreso del trabajo y siempre paga a las tasas propias del hijo.
¿A quién se aplica el kiddie tax?
El kiddie tax se aplica a un hijo que tiene más de $2,700 de ingresos no derivados del trabajo, está obligado a presentar una declaración, no presenta en conjunto, tiene al menos uno de sus padres vivo al final del año y cumple una de tres pruebas de edad (Tema 553 del IRS).
- Menor de 18 años al final del año.
- Con 18 años al final del año y un ingreso del trabajo que no supera la mitad de su propia manutención.
- Estudiante a tiempo completo de al menos 19 años y menor de 24 al final del año, con un ingreso del trabajo que no supera la mitad de su manutención.
Un universitario de 20 años que vive de un fondo fiduciario está cubierto; un joven de 20 años que no estudia no lo está, y tampoco un joven de 18 años cuyo salario paga más de la mitad de su propia manutención. No hace falta que el hijo se reclame como dependiente para que se aplique la regla.
¿Cuál es el umbral del kiddie tax en 2026?
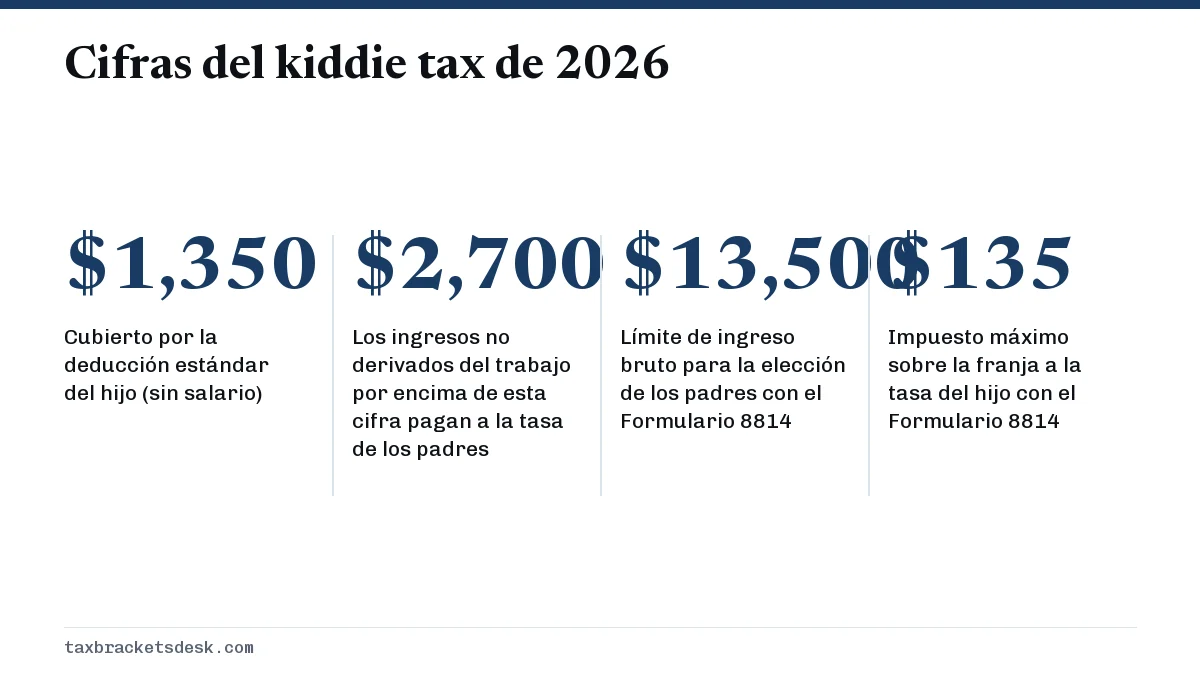
El umbral del kiddie tax en 2026 es de $2,700 de ingresos no derivados del trabajo, construido a partir de una cantidad de referencia de $1,350 del Procedimiento Tributario (Revenue Procedure) 2025-32. Los primeros $1,350 generalmente quedan cubiertos por la deducción estándar del hijo, los siguientes $1,350 pagan a las tasas del hijo y todo lo que pase de $2,700 paga a la tasa de los padres.
Para 2027, la cantidad de referencia y el umbral todavía no se han anunciado; el IRS normalmente los publica en su procedimiento tributario anual de ajustes por inflación en octubre o noviembre. La deducción estándar propia de un hijo dependiente en 2026 es la mayor entre $1,350 o su ingreso del trabajo más $450, como se explica en nuestra página de la deducción estándar de 2026.
Cómo se calcula el kiddie tax en el Formulario 8615
El Formulario 8615, Impuesto para ciertos hijos que tienen ingresos no derivados del trabajo (Tax for Certain Children Who Have Unearned Income), divide el ingreso tributable del hijo en dos partes. El ingreso neto no derivado del trabajo, que es el ingreso no derivado del trabajo menos $2,700, paga impuestos como si se sumara encima del ingreso tributable de los padres. El resto del ingreso tributable del hijo paga a las tasas propias del hijo.
Ejemplo resuelto: $6,000 de intereses en 2026
| Paso | Cantidad |
|---|---|
| Ingresos no derivados del trabajo | $6,000 |
| Deducción estándar del hijo | -$1,350 |
| Ingreso tributable del hijo | $4,650 |
| Ingreso neto no derivado del trabajo ($6,000 - $2,700) | $3,300 al 24% de los padres = $792 |
| Ingreso tributable restante ($4,650 - $3,300) | $1,350 al 10% del hijo = $135 |
| Impuesto total en la declaración del hijo | $927 |
| Impuesto sin el kiddie tax ($4,650 x 10%) | $465 |
En este ejemplo, el kiddie tax sumó $462. Si los ingresos fueran dividendos calificados o ganancias a largo plazo en lugar de intereses, el ingreso neto no derivado del trabajo pagaría a la tasa de ganancias de capital de los padres, que puede ser del 0% o del 15%; vea la tasa de impuesto sobre los dividendos calificados.
¿Qué tasa de los padres se usa?
Si los padres están casados y presentan en conjunto, se usa su declaración conjunta. Si presentan por separado, se usa la del padre o la madre con el mayor ingreso tributable. Si los padres están divorciados o separados, se usa la del padre o la madre con la custodia, con quien el hijo vivió la mayor parte del año, con reglas especiales si esa persona se volvió a casar. Si las cifras de los padres no están disponibles para la fecha límite, el hijo puede presentar el Formulario 4868 para pedir una prórroga o solicitar la información al IRS por escrito.
¿Pueden los padres declarar los ingresos de un hijo en su propia declaración (Formulario 8814)?
Sí, si se cumplen ciertas condiciones: los padres pueden optar por declarar los intereses y dividendos de un hijo en su propia declaración con el Formulario 8814, Elección de los padres para declarar los intereses y dividendos de un hijo (Parents' Election To Report Child's Interest and Dividends). Entonces el hijo no presenta declaración. La elección solo está disponible cuando se cumplen todas las condiciones siguientes (Tema 553 del IRS).
- El hijo era menor de 19 años, o menor de 24 si era estudiante a tiempo completo, al final del año.
- Los únicos ingresos del hijo eran intereses y dividendos, incluidas las distribuciones de ganancias de capital y los dividendos del Fondo Permanente de Alaska.
- El ingreso bruto del hijo fue inferior a $13,500.
- No se hicieron pagos de impuesto estimado a nombre del hijo ni se retuvo impuesto federal, incluida la retención adicional (backup withholding).
Con la elección, los ingresos del hijo entre $1,350 y $2,700 pagan el 10%, un máximo de $135, y los ingresos por encima de $2,700 se suman a los ingresos de los padres. En el ejemplo anterior, el impuesto total es el mismo, $927, pero el AGI de los padres sube $3,300.
Situaciones comunes y qué hacer
- Cuentas de corretaje de custodia (UTMA/UGMA): los ingresos pertenecen al hijo, así que cuentan para los $2,700. Mantener inversiones de crecimiento y elegir bien el momento de vender puede mantener más bajos los ingresos realizados.
- Beneficios del Seguro Social para sobrevivientes: la parte tributable es ingreso no derivado del trabajo; nuestra guía del impuesto sobre el Seguro Social explica cómo se calcula la parte tributable.
- Un premio de lotería o de concurso que gana un hijo: es ingreso no derivado del trabajo y puede activar el kiddie tax; vea los impuestos sobre ganancias de juegos de azar.
- Un adolescente con un empleo de verano e inversiones: el salario sigue pagando a las tasas del hijo; solo la parte no derivada del trabajo por encima de $2,700 pasa a la tasa de los padres.
Para el orden en que se aplican los ingresos, las deducciones y las tasas de un hijo, rige el mismo esquema que en la declaración de un adulto; vea cómo se calcula el ingreso tributable.
Preguntas frecuentes
¿A qué edad deja de aplicarse el kiddie tax?
Deja de aplicarse a los 18 años para los hijos cuyo ingreso del trabajo cubre más de la mitad de su manutención, a los 19 para quienes no estudian y a los 24 para los estudiantes a tiempo completo. Un hijo que tiene 24 años o más al final del año nunca está sujeto a él.
¿El kiddie tax se aplica al salario de un hijo?
No. El ingreso del trabajo de un empleo o de un trabajo por cuenta propia paga a las tasas propias del hijo. Solo los ingresos no derivados del trabajo por encima de $2,700 en 2026 pueden pagar a la tasa de los padres.
¿Un hijo tiene que presentar una declaración de impuestos por ingresos de inversión?
Un hijo dependiente generalmente debe presentarla cuando sus ingresos no derivados del trabajo superan los $1,350 en 2026, salvo que los padres hagan la elección del Formulario 8814 y cumplan sus condiciones.
¿El kiddie tax es lo mismo que el impuesto sobre donaciones?
No. El impuesto sobre donaciones se refiere a la persona que da el dinero, con una exclusión anual de $19,000 por beneficiario en 2026. El kiddie tax se refiere a los ingresos que el dinero donado genera después a nombre del hijo.
¿El kiddie tax usa las tasas de los fideicomisos?
Ya no para la mayoría de las familias. Desde 2020, el ingreso neto no derivado del trabajo paga a la tasa de los padres, no según la tabla de tasas de sucesiones y fideicomisos.
Fuentes
- Topic 553, Tax on a child's investment and other unearned income (kiddie tax) irs.gov
- Instructions for Form 8615 irs.gov
- Instructions for Form 8814 irs.gov
- Rev. Proc. 2025-32, 2026 inflation adjustments irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Cómo se calcula el ingreso tributable: del bruto al neto
El ingreso tributable se calcula en tres pasos: sume todo el ingreso bruto que la ley no excluye, reste ajustes como los aportes…
Impuestos sobre los beneficios del Seguro Social: 50% y 85%
Los impuestos federales sobre los beneficios del Seguro Social solo se aplican cuando sus otros ingresos más la mitad de sus bene…
Impuestos sobre ganancias de juegos de azar: tasas y 2026
Los impuestos sobre ganancias de juegos de azar son el impuesto federal ordinario sobre la renta a la tasa de su tramo, del 10% a…
Tasa de impuesto sobre dividendos calificados 2026 y ordinarios
La tasa de impuesto sobre dividendos calificados en 2026 es del 0%, 15% o 20%, las mismas tasas que se aplican a las ganancias de…
Deducción estándar 2026: $16,100 a $32,200 y mayores de 65
La deducción estándar 2026 es de $16,100 para solteros y casados que presentan por separado, $32,200 para casados que presentan u…