
Gains en capital et placements
Taux d'imposition des dividendes qualifiés pour 2026, et ce qui distingue les dividendes ordinaires
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Le taux d'imposition des dividendes qualifiés pour 2026 est de 0 %, 15 % ou 20 %, soit les mêmes taux que pour les gains en capital à long terme. Une personne célibataire paie 0 % sur les dividendes qualifiés compris dans les premiers 49 450 $ de revenu imposable, et un couple en déclaration conjointe dans les premiers 98 900 $. Les dividendes ordinaires (non qualifiés) sont imposés aux taux des tranches ordinaires, de 10 % à 37 %.
- 01Taux des dividendes qualifiés, 2026
- 0 %, 15 % ou 20 %
- 02Fin du taux de 0 % (revenu imposable)
- 49 450 $ célibataire; 98 900 $ conjointe; 66 200 $ chef de famille
- 03Début du taux de 20 %, au-delà de
- 545 500 $ célibataire; 613 700 $ conjointe; 579 600 $ chef de famille
- 04Période de détention, actions ordinaires
- Plus de 60 jours au cours de la période de 121 jours entourant la date ex-dividende
- 05Où les trouver
- Formulaire 1099-DIV, case 1b (qualifiés); case 1a (total des dividendes ordinaires)
Qu'est-ce que le taux d'imposition des dividendes qualifiés?
Le taux d'imposition des dividendes qualifiés est le taux préférentiel de 0 %, 15 % ou 20 % que l'IRS (le fisc fédéral américain) applique aux dividendes qui respectent les règles sur la période de détention et sur le payeur. Il ne s'agit pas d'un barème distinct : les dividendes qualifiés s'ajoutent par-dessus votre revenu ordinaire et sont imposés selon les tranches des gains en capital à long terme, selon le Topic 404.
Un dividende qualifié est un dividende ordinaire versé par une société américaine ou par une société étrangère admissible, sur des actions que vous avez détenues assez longtemps avant et après la date ex-dividende. Tout autre montant que votre courtier déclare comme dividende est imposé comme un salaire.
Dividendes qualifiés et dividendes ordinaires : comment chacun est-il imposé?
L'impôt sur les dividendes ordinaires se calcule à votre taux marginal ordinaire. Les dividendes qualifiés bénéficient des taux des gains en capital. L'écart peut atteindre 37 % contre 20 % pour une personne à revenu élevé, ou 12 % contre 0 % pour une personne retraitée au revenu modeste.
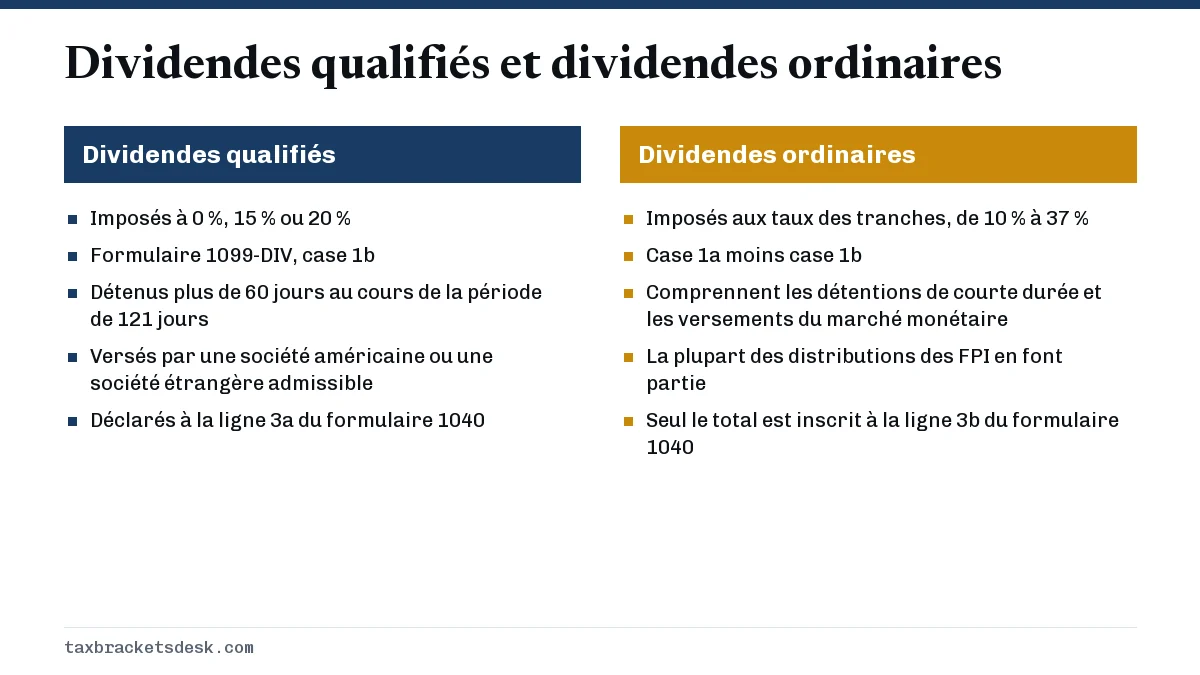
Parmi les dividendes courants qui ne sont pas qualifiés, on trouve les versements des fonds du marché monétaire (qui sont en réalité des intérêts), la plupart des distributions des FPI (REIT), les dividendes sur des actions détenues trop peu de temps, les paiements liés à des ventes à découvert et les dividendes versés sur des actions de l'employeur détenues dans un ESOP (régime d'actionnariat des salariés) que la société déduit. Les distributions de gains en capital des fonds communs de placement constituent un élément distinct : ce sont toujours des gains en capital à long terme, quelle que soit la durée de détention de vos parts du fonds.
Taux d'imposition des dividendes 2026 selon la situation de famille
Ces seuils proviennent de la Rev. Proc. 2025-32 et s'appliquent aux déclarations produites en 2027. Ils sont mesurés par rapport au revenu imposable total, et non seulement à vos dividendes.
| Situation de famille | 0 % jusqu'à | 15 % jusqu'à | 20 % au-delà de |
|---|---|---|---|
| Personne célibataire | 49 450 $ | 545 500 $ | 545 500 $ |
| Couple marié, déclaration conjointe | 98 900 $ | 613 700 $ | 613 700 $ |
| Chef de famille | 66 200 $ | 579 600 $ | 579 600 $ |
| Couple marié, déclarations distinctes | 49 450 $ | 306 850 $ | 306 850 $ |
À titre de comparaison, le plafond du taux de 0 % en 2025 était de 48 350 $ pour une personne célibataire et de 96 700 $ en déclaration conjointe. Les seuils de 2027 ne sont pas encore annoncés; l'IRS les publie habituellement en octobre ou en novembre, comme l'explique la page date de publication des tranches d'imposition 2027.
Qu'est-ce qui rend un dividende qualifié? La règle de détention de 60 jours
Pour les actions ordinaires, vous devez détenir les actions plus de 60 jours au cours de la période de 121 jours qui commence 60 jours avant la date ex-dividende, selon les instructions du formulaire 1099-DIV. Pour certaines actions privilégiées, le critère est de plus de 90 jours au cours d'une période de 181 jours.
Exemple de période de détention
Supposons qu'une action devienne ex-dividende le 1er juin. La période de 121 jours va du 2 avril au 31 juillet. Si vous achetez le 20 mai et vendez le 15 juin, vous l'avez détenue 26 jours au cours de cette période : le dividende est donc ordinaire. Si vous achetez le 20 mai et conservez l'action au moins jusqu'au 20 juillet, il est qualifié. Le jour de l'achat ne compte pas; le jour de la vente compte.
Les courtiers font de leur mieux pour appliquer ce critère lorsqu'ils remplissent la case 1b, mais ils ne voient pas les opérations de couverture ni les positions détenues dans une autre firme. Si vous avez vendu peu après une date ex-dividende ou détenu des options compensatoires, vérifiez vous-même le calcul avant de vous fier au formulaire.
Où trouver les dividendes qualifiés sur le formulaire 1099-DIV?
- Case 1a, total des dividendes ordinaires : tous les dividendes, y compris les dividendes qualifiés. Ce montant va à la ligne 3b du formulaire 1040.
- Case 1b, dividendes qualifiés : la partie de la case 1a admissible aux taux de 0 %, 15 % ou 20 %. Ce montant va à la ligne 3a du formulaire 1040.
- Case 2a, total des distributions de gains en capital : gains à long terme provenant de fonds, déclarés sur l'annexe D ou directement à la ligne 7 du formulaire 1040 si vous n'avez pas d'autres gains.
- Case 5, dividendes visés à l'article 199A : dividendes de FPI admissibles, habituellement imposés comme des dividendes ordinaires, mais admissibles à la déduction pour revenu d'entreprise admissible (qualified business income deduction).
- Case 7, impôt étranger payé : peut justifier un crédit pour impôt étranger.
- Case 12, dividendes d'intérêts exonérés : provenant de fonds d'obligations municipales; généralement non imposés au fédéral.
Si vos dividendes ordinaires imposables dépassent 1 500 $, vous devez aussi inscrire chaque payeur sur l'annexe B (Schedule B). Les logiciels d'impôt utilisent ensuite la Qualified Dividends and Capital Gain Tax Worksheet des instructions du formulaire 1040 pour appliquer les taux réduits.
Exemple chiffré : combien d'impôt sur 15 000 $ de dividendes?
Une personne célibataire a 60 000 $ de revenu imposable en 2026, dont 15 000 $ de dividendes qualifiés et 45 000 $ de salaire après la déduction forfaitaire. Les chiffres utilisent le barème de 2026.
- Imposez les 45 000 $ de revenu ordinaire aux taux ordinaires : 1 240 $ plus 12 % de 32 600 $, soit 5 152 $.
- Empilez les dividendes de 45 000 $ à 60 000 $. Les premiers 4 450 $ (jusqu'à 49 450 $) sont imposés à 0 %.
- Les 10 550 $ restants sont imposés à 15 %, soit 1 582,50 $.
- Impôt fédéral sur le revenu total : 6 734,50 $.
Si ces mêmes 15 000 $ avaient été des dividendes ordinaires, l'impôt sur 60 000 $ de revenu ordinaire serait de 7 912 $. Le traitement des dividendes qualifiés fait économiser 1 177,50 $. Pour un couple marié dont le revenu imposable de 90 000 $ comprend 20 000 $ de dividendes qualifiés, chaque dollar de dividende se trouve sous le seuil de 98 900 $ et est imposé à 0 %.
Pour voir comment l'empilement fonctionne pour les actions vendues comme pour les dividendes, comparez l'ensemble des taux d'imposition des gains en capital 2026 ou commencez par le guide de l'impôt sur les gains en capital.
Que faire si la case 1b semble erronée
- Comparez vos dates d'opération avec chaque date ex-dividende en appliquant le critère des 61 jours ci-dessus.
- Demandez au courtier un formulaire 1099-DIV corrigé si sa classification est erronée; beaucoup émettent des corrections jusqu'en mars.
- Ne déclarez à la ligne 3a que le montant de dividendes qualifiés que vous pouvez justifier, et conservez vos confirmations d'opérations.
- Si vous avez déjà produit votre déclaration et qu'un formulaire corrigé modifie votre impôt, produisez le formulaire 1040-X.
Les enfants qui ont d'importants revenus de dividendes sont soumis à une règle différente : le revenu non gagné au-delà de 2 700 $ en 2026 peut être imposé au taux des parents. Consultez la page règles du kiddie tax (l'impôt sur certains revenus des enfants).
Questions fréquentes
Les dividendes qualifiés sont-ils imposés à 0 % si je suis dans la tranche de 12 %?
Habituellement oui. Pour 2026, le taux de 0 % s'applique aux dividendes qualifiés compris dans les premiers 49 450 $ de revenu imposable pour les personnes célibataires et 98 900 $ pour les couples en déclaration conjointe, ce qui correspond à peu près au haut de la tranche de 12 %. Toute partie au-delà de ce seuil est imposée à 15 %.
Les dividendes qualifiés comptent-ils dans le revenu imposable?
Oui. Ils font partie du revenu imposable et augmentent votre total, mais ils sont imposés aux taux réduits des gains en capital. Ils augmentent aussi le revenu brut rajusté, ce qui peut influer sur les crédits et sur l'imposition des prestations de sécurité sociale.
Pourquoi la case 1b est-elle inférieure à la case 1a sur mon 1099-DIV?
La case 1a indique le total des dividendes ordinaires, et la case 1b seulement la partie qualifiée. L'écart provient habituellement de dividendes de fonds du marché monétaire, de revenus de FPI ou de fonds d'obligations, de distributions de gains à court terme ou de dividendes sur des actions que vous n'avez pas détenues assez longtemps.
Les dividendes reçus dans un IRA ou un 401(k) sont-ils qualifiés?
Les dividendes gagnés dans un IRA traditionnel ou un 401(k) ne sont pas imposés lorsqu'ils sont versés. Les retraits sont imposés comme un revenu ordinaire; les taux des dividendes qualifiés ne s'appliquent donc pas à cet argent. Les retraits admissibles d'un compte Roth sont libres d'impôt.
Le taux d'imposition des dividendes qualifiés est-il le même que celui des gains en capital?
Oui. Les dividendes qualifiés et les gains en capital à long terme partagent les taux de 0 %, 15 % et 20 % et les mêmes seuils de revenu de 2026. Ils sont combinés lorsque la feuille de calcul détermine la part qui tombe dans chaque tranche.
Sources
- Topic 404, Dividends irs.gov
- Instructions for Form 1099-DIV irs.gov
- Rev. Proc. 2025-32 (2026 capital gain thresholds) irs.gov
- Topic 409, Capital gains and losses irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Impôt sur les gains en capital : taux, règles et exemples
L'impôt sur les gains en capital est l'impôt fédéral américain sur le profit tiré de la vente d'un bien comme des actions, un fon…
Taux des gains en capital 2026 : seuils de 0 %, 15 % et 20 %
Le taux d'imposition des gains en capital 2026 est de 0 % sur les gains à long terme qui tiennent sous 49 450 $ de revenu imposab…
Impôt sur les gains en capital à long terme : taux et calcul
L'impôt sur les gains en capital à long terme est l'impôt fédéral réduit sur le profit tiré de biens détenus plus d'un an : 0 %,…
Impôt sur le revenu net de placement 2026 : NIIT de 3,8 %
Pour 2026, l'impôt sur le revenu net de placement (NIIT) est de 3,8 % sur le moins élevé de deux montants : votre revenu net de p…
Impôt sur le revenu de placement d'un enfant (kiddie tax)
Le kiddie tax, c'est-à-dire l'impôt sur le revenu de placement d'un enfant, rend imposable au taux marginal du parent, plutôt qu'…