
Impôt sur un retrait de 401(k) : ce que vous devez, ce qui est retenu et pourquoi
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
L'impôt sur un retrait de 401(k) est l'impôt fédéral ordinaire sur le revenu, aux taux habituels de vos tranches, parce que l'argent versé avant impôt n'a jamais été imposé à l'entrée. La plupart des versements forfaitaires font l'objet d'une retenue de 20 % dès le départ et, si vous avez moins de 59 ans et demi, un impôt additionnel de 10 % s'applique habituellement, sauf exception. La retenue n'est qu'un dépôt; la facture réelle est réglée dans votre déclaration.
- 01Imposition du versement
- Revenu ordinaire, tranches de 10 % à 37 %
- 02Retenue obligatoire sur les distributions admissibles au transfert (rollover)
- 20 %
- 03Impôt additionnel sur les retraits anticipés
- 10 % avant 59 ans et demi
- 04Règle des 55 ans
- Pas d'impôt de 10 % si vous quittez l'employeur pendant ou après l'année de vos 55 ans
- 05Début des distributions minimales obligatoires
- 73 ans
- 06Formulaires
- Formulaire 1099-R du régime; formulaire 5329 pour l'impôt de 10 %
Combien d'impôt paie-t-on sur un retrait de 401(k)?
Vous payez l'impôt fédéral sur le revenu sur un retrait d'un 401(k) traditionnel aux mêmes taux que sur un salaire : le montant s'ajoute à vos autres revenus et passe par les tranches, de sorte que ses derniers dollars sont imposés à votre taux marginal. Il n'existe pas de taux d'imposition particulier pour un retrait de 401(k). Si vous avez moins de 59 ans et demi et qu'aucune exception ne s'applique, ajoutez 10 % du montant imposable.
Comme le retrait s'ajoute aux autres revenus, un retrait important peut en faire passer une partie dans une tranche plus élevée, comme le montre notre explication du taux marginal d'imposition. Il augmente aussi l'AGI, ce qui peut rendre imposable une plus grande part des prestations de sécurité sociale et réduire les déductions qui diminuent selon le revenu.
Et l'argent d'un Roth 401(k)?
Une distribution admissible provenant d'un compte Roth désigné, généralement faite après 59 ans et demi et au moins cinq ans après votre première cotisation Roth à ce régime, est libre d'impôt. Si ces conditions ne sont pas remplies, la partie du versement qui correspond aux gains est imposable et peut être assujettie à l'impôt additionnel de 10 %, alors que vos propres cotisations vous reviennent sans impôt.
Taux d'imposition d'un retrait de 401(k) selon la tranche, 2026
Le taux d'imposition d'un retrait de 401(k) sur le dernier dollar retiré est égal à votre tranche marginale de 2026. Le tableau présente les tranches des personnes célibataires tirées de la Revenue Procedure 2025-32; les tranches des couples mariés qui produisent une déclaration conjointe sont environ deux fois plus larges.
| Revenu imposable | Taux sur cette portion |
|---|---|
| Jusqu'à 12 400 $ | 10 % |
| 12 400 $ à 50 400 $ | 12 % |
| 50 400 $ à 105 700 $ | 22 % |
| 105 700 $ à 201 775 $ | 24 % |
| 201 775 $ à 256 225 $ | 32 % |
| 256 225 $ à 640 600 $ | 35 % |
| Plus de 640 600 $ | 37 % |
Étaler les retraits sur deux années d'imposition ou plus permet de garder une plus grande partie de l'argent dans les tranches de 10 % et de 12 %. Notre page sur comment calculer le revenu imposable montre à quel endroit le retrait entre dans la déclaration.
Pourquoi 20 % a-t-il été retenu sur mon retrait de 401(k)?
Le régime a retenu 20 % parce que la loi l'exige sur toute distribution imposable admissible au transfert qui vous est versée au lieu d'être transférée directement dans un autre régime ou un IRA (Topic 413 de l'IRS, le fisc fédéral américain). Encaisser son 401(k) après avoir quitté un emploi est le cas le plus courant. Vous ne pouvez pas choisir un taux plus bas, mais vous pouvez demander une retenue plus élevée avec le formulaire W-4R.
La retenue de 20 % sur un versement de 401(k) est un paiement anticipé, et non l'impôt final. Si votre taux réel est plus bas, vous récupérez la différence dans votre remboursement; si l'impôt additionnel de 10 % s'applique ou si votre tranche est de 22 % ou plus, 20 % pourrait ne pas suffire. Le montant retenu figure à la case 4 du formulaire 1099-R.
- Les distributions minimales obligatoires et les retraits pour difficultés financières ne sont pas des distributions admissibles au transfert; la retenue obligatoire de 20 % ne s'y applique donc pas, et vous fixez plutôt la retenue avec le formulaire W-4R.
- Un transfert direct vers un IRA ou vers le régime d'un nouvel employeur évite toute retenue.
- Si vous avez reçu un chèque et voulez le transférer, vous avez 60 jours pour déposer le montant total avant retenue, en compensant les 20 % avec d'autres fonds; sinon, la partie retenue est traitée comme une distribution imposable.
Y a-t-il une pénalité de 10 %, et quelles sont les exceptions?
Oui. Un impôt additionnel de 10 % s'applique à la partie imposable d'une distribution reçue avant 59 ans et demi; il se déclare à l'annexe 2 (Schedule 2) et, au besoin, sur le formulaire 5329 (Topic 558 de l'IRS). Il s'ajoute à l'impôt ordinaire sur le revenu. Les exceptions courantes pour les régimes 401(k) sont énumérées ci-dessous.
- Vous quittez l'employeur pendant ou après l'année où vous atteignez 55 ans (50 ans pour les employés admissibles de la sécurité publique participant à un régime gouvernemental).
- Une invalidité totale et permanente, une maladie en phase terminale ou un décès (versements aux bénéficiaires).
- Des versements périodiques essentiellement égaux calculés sur votre espérance de vie, commencés après la cessation d'emploi.
- Des frais médicaux non remboursés supérieurs à 7,5 % de l'AGI.
- Des versements à un bénéficiaire désigné en vertu d'une ordonnance admissible en matière de relations familiales (QDRO).
- Une distribution admissible pour une naissance ou une adoption, jusqu'à 5 000 $.
- Une saisie de l'IRS sur le régime, les distributions admissibles aux réservistes et les distributions liées à une catastrophe déclarée par le gouvernement fédéral.
- Les distributions pour urgence personnelle ou familiale et les distributions aux victimes de violence conjugale, toutes deux permises après le 31 décembre 2023 dans les limites de leurs montants.
Vérifiez la case 7 du formulaire 1099-R. Le code 1 indique une distribution anticipée sans exception connue; si vous avez tout de même droit à une exception, demandez-la sur le formulaire 5329. Le code 2 signifie que le régime a déjà reconnu une exception, et le code 7 correspond à une distribution normale.
Avant et après 59 ans et demi : comparaison
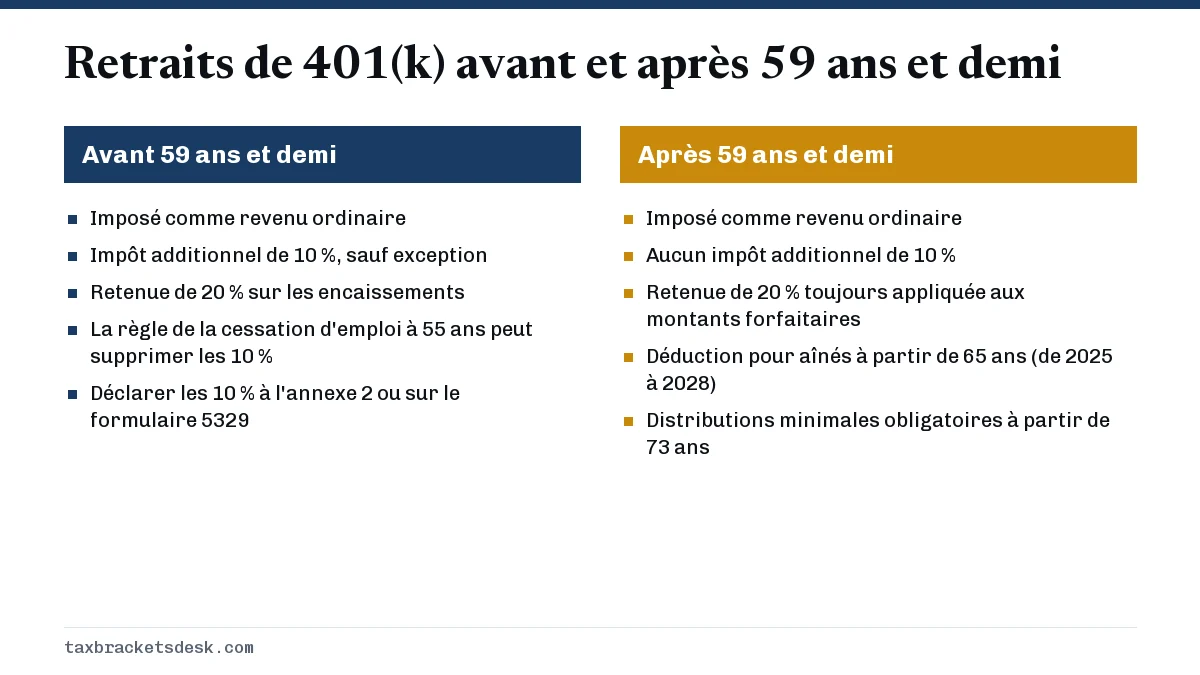
L'âge de 59 ans et demi supprime seulement l'impôt additionnel de 10 %. Le versement demeure un revenu ordinaire toute la vie; c'est pourquoi les retraités planifient souvent leurs retraits en fonction de leur tranche et des seuils de la sécurité sociale décrits dans notre guide de l'impôt sur les prestations de sécurité sociale.
Exemples : impôt sur un retrait de 401(k) à 50, 62 et 70 ans
Les trois exemples portent sur des personnes célibataires, avec les tranches et les déductions de 2026 et sans impôt de l'État. Ils montrent pourquoi un même retrait peut coûter des montants très différents.
| Situation | Retrait | Coût fédéral supplémentaire | Retenu au versement |
|---|---|---|---|
| 50 ans, emploi quitté à 50 ans, salaire de 70 000 $, encaissement | 20 000 $ | 4 400 $ d'impôt sur le revenu + 2 000 $ d'impôt additionnel = 6 400 $ | 4 000 $ (20 %) |
| 62 ans, retraité, aucun autre revenu, montant forfaitaire | 40 000 $ | 2 620 $ d'impôt sur le revenu, aucun impôt additionnel | 8 000 $ (20 %) |
| 70 ans, retraité, aucun autre revenu, montant forfaitaire | 40 000 $ | 1 654 $ d'impôt sur le revenu | 8 000 $ (20 %) |
Comment les chiffres ont été calculés
50 ans : le salaire seul donne un revenu imposable de 53 900 $ et un impôt de 6 570 $. L'ajout de 20 000 $ porte le revenu imposable à 73 900 $ et l'impôt à 10 970 $, une hausse de 4 400 $, entièrement à 22 %. L'impôt additionnel de 10 % ajoute 2 000 $. Comme seulement 4 000 $ ont été retenus, environ 2 400 $ sont dus au moment de la déclaration, avec possiblement une pénalité pour paiement insuffisant, à moins que la règle d'exonération (safe harbor) des acomptes provisionnels soit respectée grâce aux autres retenues.
62 ans : 40 000 $ moins la déduction forfaitaire de 16 100 $ laissent un revenu imposable de 23 900 $. L'impôt est de 1 240 $ plus 12 % de 11 500 $, soit 2 620 $, un taux effectif d'environ 6,6 % sur le retrait. Les 8 000 $ retenus dépassent de 5 380 $ le montant nécessaire et reviennent sous forme de remboursement.
70 ans : les déductions sont de 16 100 $ (déduction forfaitaire), de 2 050 $ pour l'âge de 65 ans et de 6 000 $ pour la déduction pour aînés, soit 24 150 $ au total; le revenu imposable est donc de 15 850 $ et l'impôt de 1 654 $. Si cette personne retraitée touchait aussi des prestations de sécurité sociale, une partie de celles-ci deviendrait également imposable, ce qui augmenterait la facture.
Comment un retrait de 401(k) est-il imposé après 65 ans?
Après 65 ans, un retrait de 401(k) est imposé comme un revenu ordinaire, exactement comme avant, mais vous avez droit à la déduction forfaitaire supplémentaire liée à l'âge et, de 2025 à 2028, à la déduction pour aînés de 6 000 $ si votre AGI modifié est inférieur à 75 000 $ (150 000 $ en déclaration conjointe). À partir de 73 ans, vous devez effectuer chaque année des distributions minimales obligatoires (RMD), mais vous pouvez les reporter dans le régime de votre employeur actuel jusqu'à votre retraite, à moins de détenir 5 % ou plus de l'entreprise.
Omettre une RMD entraîne une taxe d'accise de 25 % sur le montant manquant, réduite à 10 % si l'erreur est corrigée dans les deux ans. Les retraits ponctuels importants d'une épargne, les rentrées exceptionnelles comme les gains de jeu ou de loterie et les RMD s'additionnent tous de la même façon; planifiez donc le total de l'année plutôt que chaque versement séparément.
Questions fréquentes
Un retrait de 401(k) est-il imposé comme un revenu ou comme un gain en capital?
Comme un revenu ordinaire. Même si la croissance du compte provient de gains sur des actions, les retraits d'un 401(k) traditionnel sont imposés aux taux ordinaires des tranches, et non aux taux des gains en capital.
Vais-je récupérer la retenue de 20 %?
Vous récupérez tout ce qui dépasse votre impôt réel. La retenue est portée à votre crédit dans votre déclaration avec la retenue sur le salaire; si votre impôt total est inférieur à tout ce qui a été retenu, la différence vous est remboursée.
Dois-je payer l'impôt de l'État sur un retrait de 401(k)?
Habituellement, si votre État a un impôt sur le revenu, bien que certains États exonèrent une partie ou la totalité des revenus de retraite. Cette page porte seulement sur l'impôt fédéral.
Comment éviter l'impôt sur un retrait de 401(k)?
Vous ne pouvez pas éviter l'impôt sur l'argent versé avant impôt, mais vous pouvez le reporter avec un transfert direct, étaler les retraits sur plusieurs années pour rester dans des tranches moins élevées ou utiliser un compte Roth dont les distributions admissibles sont libres d'impôt.
Quel formulaire reçoit-on pour un retrait de 401(k)?
Le régime envoie le formulaire 1099-R au plus tard le 31 janvier de l'année suivante. La case 1 indique le versement brut, la case 2a le montant imposable, la case 4 l'impôt fédéral retenu et la case 7 le code de distribution.
Sources
- Topic 558, Additional tax on early distributions from retirement plans other than IRAs irs.gov
- Topic 413, Rollovers from retirement plans irs.gov
- Retirement plan and IRA required minimum distributions FAQs irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- Rev. Proc. 2025-32, 2026 inflation adjustments irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Comment calculer le revenu imposable : du brut à l'imposable
Pour calculer le revenu imposable, on procède en trois étapes : additionner tout le revenu brut que la loi n'exclut pas, soustrai…
Impôt sur les prestations de sécurité sociale : 50 % et 85 %
L'impôt fédéral sur les prestations de sécurité sociale s'applique seulement lorsque vos autres revenus plus la moitié de vos pre…
Impôt sur les gains de jeu : taux, formulaires et 2026
L'impôt sur les gains de jeu est l'impôt fédéral ordinaire sur le revenu, au taux de votre tranche, de 10 % à 37 %, sur chaque do…
Taux marginal d'imposition : définition et comment le trouver
Votre taux marginal d'imposition est la part de votre prochain dollar de revenu qui va à l'impôt. Pour l'impôt fédéral américain…
Règle d'exonération des acomptes provisionnels 2026
Pour respecter la règle d'exonération des acomptes provisionnels (safe harbor) de 2026 et éviter la pénalité de l'IRS (le fisc fé…