
Impôt sur les prestations de sécurité sociale : quelle part de votre chèque est imposable
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
L'impôt fédéral sur les prestations de sécurité sociale s'applique seulement lorsque vos autres revenus plus la moitié de vos prestations dépassent 25 000 $ (personne célibataire ou chef de famille) ou 32 000 $ (couple marié, déclaration conjointe). Au-delà de ce seuil, jusqu'à 50 % des prestations deviennent un revenu imposable et, au-delà de 34 000 $ ou de 44 000 $, jusqu'à 85 %. Personne ne paie d'impôt sur plus de 85 % des prestations (Publication 915 de l'IRS).
- 01Montant de base, célibataire ou chef de famille
- 25 000 $
- 02Montant de base, couple marié, déclaration conjointe
- 32 000 $
- 03Début du palier de 85 %
- 34 000 $ célibataire, 44 000 $ déclaration conjointe
- 04Part imposable maximale
- 85 % des prestations
- 05Couple marié, déclarations distinctes, ayant vécu ensemble
- Montant de base de 0 $
- 06Taux de retenue volontaire (formulaire W-4V)
- 7 %, 10 %, 12 % ou 22 %
Qu'est-ce que le revenu combiné pour la sécurité sociale?
Le revenu combiné correspond à votre revenu brut rajusté de toutes les autres sources, plus les intérêts exonérés d'impôt, plus la moitié de vos prestations nettes de sécurité sociale. Ce n'est pas la même chose que l'AGI : les intérêts sur les obligations municipales, par ailleurs libres d'impôt, y sont rajoutés, de même que quelques éléments exclus comme le revenu gagné à l'étranger et les prestations d'adoption versées par l'employeur (Publication 915).
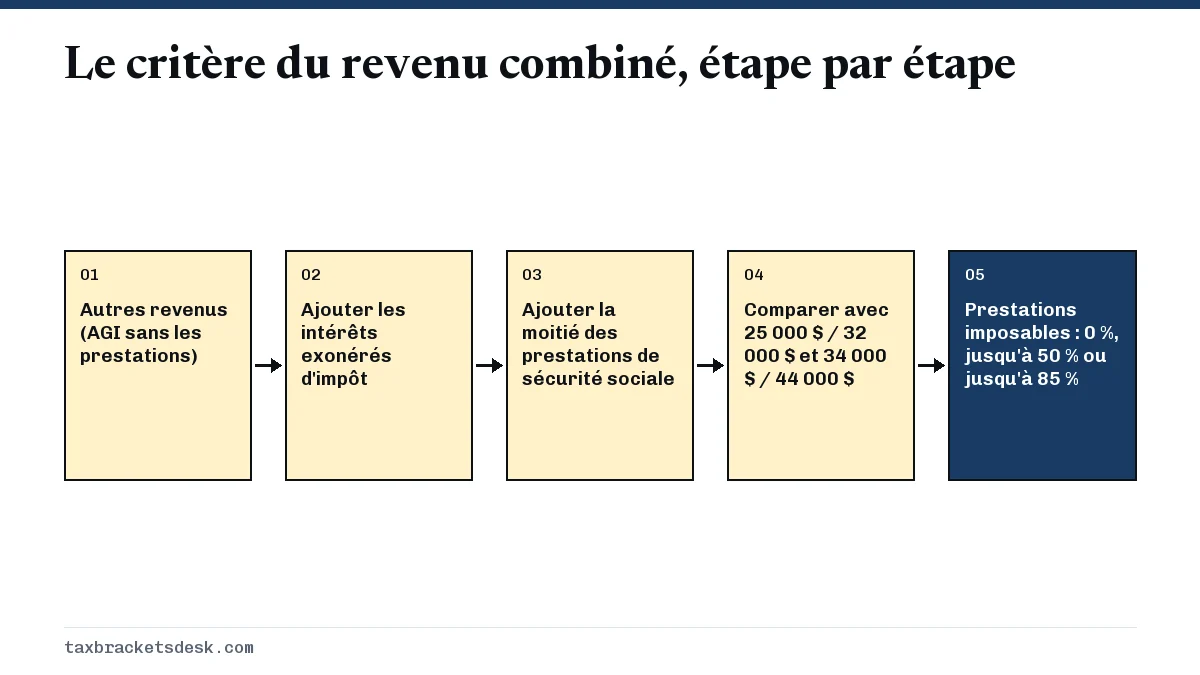
Les versements de pension, les salaires, les intérêts, les dividendes, les gains en capital et les retraits d'un IRA ou d'un 401(k) traditionnel comptent tous. C'est pourquoi un seul retrait important d'un compte de retraite peut rendre les prestations imposables une année où elles ne le sont normalement pas; notre page sur l'impôt sur un retrait de 401(k) montre comment ce versement est lui-même imposé.
Montants de base : quand la sécurité sociale devient-elle un revenu imposable?
La sécurité sociale devient un revenu imposable dès que le revenu combiné dépasse le montant de base de votre situation de famille aux fins de l'impôt. Un deuxième seuil, plus élevé, marque le début du palier de 85 %. Ces montants en dollars sont fixés dans le code fiscal et ne sont pas indexés à l'inflation; ils s'appliquent donc aux déclarations de 2026 exactement comme aux déclarations de 2025. Les prestations, elles, augmentent avec le rajustement au coût de la vie (COLA), qui est de 3,6 % pour 2027; avec le temps, davantage de retraités franchissent donc ces seuils fixes.
| Situation de famille | Jusqu'à 50 % imposable au-delà de | Jusqu'à 85 % imposable au-delà de |
|---|---|---|
| Célibataire, chef de famille, conjoint survivant admissible | 25 000 $ | 34 000 $ |
| Couple marié, déclaration conjointe | 32 000 $ | 44 000 $ |
| Couple marié, déclarations distinctes, vivant séparément toute l'année | 25 000 $ | 34 000 $ |
| Couple marié, déclarations distinctes, ayant vécu ensemble à un moment donné | 0 $ | 0 $ |
Exemple chiffré : combien d'impôt fédéral sur ma sécurité sociale?
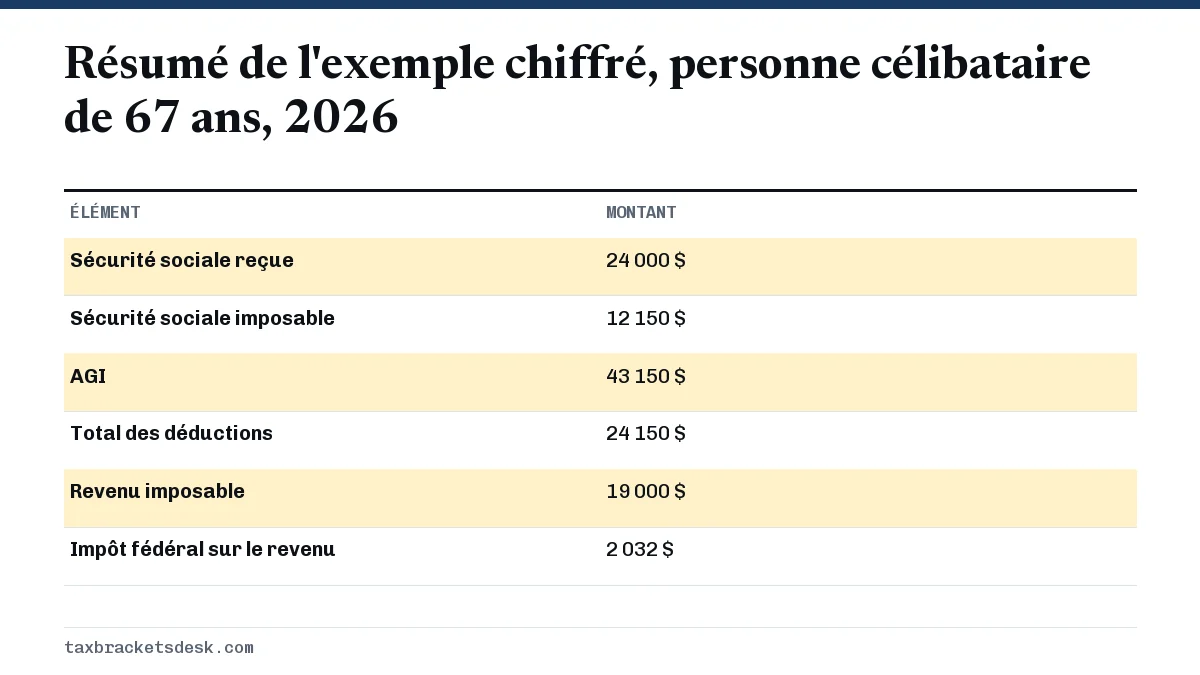
Prenons une personne célibataire de 67 ans en 2026 qui reçoit 24 000 $ de sécurité sociale, une pension de 30 000 $ et 1 000 $ d'intérêts bancaires. Son revenu combiné est de 31 000 $ d'autres revenus plus 12 000 $ (la moitié des prestations), soit 43 000 $, ce qui dépasse le deuxième seuil de 34 000 $.
| Étape | Montant |
|---|---|
| Revenu combiné | 43 000 $ |
| Excédent sur 34 000 $, multiplié par 85 % | 9 000 $ x 85 % = 7 650 $ |
| Plus le moins élevé de 4 500 $ ou de la moitié des prestations (12 000 $) | 4 500 $ |
| Prestations imposables provisoires | 12 150 $ |
| 85 % des prestations (24 000 $ x 85 %) | 20 400 $ |
| Sécurité sociale imposable (le moins élevé des deux) | 12 150 $ |
Son AGI est de 31 000 $ plus 12 150 $, soit 43 150 $. Elle soustrait la déduction forfaitaire de 16 100 $ des personnes célibataires, le montant supplémentaire de 2 050 $ lié à l'âge de 65 ans et la déduction pour aînés de 6 000 $ (son AGI modifié est inférieur à 75 000 $), ce qui laisse un revenu imposable de 19 000 $. L'impôt fédéral est de 1 240 $ sur les premiers 12 400 $ plus 12 % de 6 600 $, soit 2 032 $. Si aucune prestation n'avait été imposable, elle aurait dû 685 $; environ 1 347 $ de sa facture correspondent donc à l'impôt sur la sécurité sociale.
La déduction pour aînés rend-elle la sécurité sociale libre d'impôt?
Non. La déduction pour aînés de 6 000 $, offerte pour les années d'imposition 2025 à 2028 aux personnes de 65 ans ou plus, ne change pas la part de votre sécurité sociale qui est imposable. Elle est soustraite après l'AGI; elle réduit donc le revenu imposable et l'impôt que vous payez, mais la ligne 6b se calcule exactement comme avant.
Pour de nombreux retraités, le résultat pratique reste tout de même un impôt nul. Un couple marié, dont les deux conjoints ont 66 ans, qui reçoit 40 000 $ de prestations combinées et retire 20 000 $ d'un IRA a un revenu combiné de 40 000 $; 4 000 $ de prestations sont donc imposables et l'AGI est de 24 000 $. Leurs déductions de 2026, soit 32 200 $ de déduction forfaitaire, 3 300 $ pour l'âge et 12 000 $ pour les aînés, totalisent 47 500 $; le revenu imposable est donc nul. Les règles et la réduction progressive selon le revenu figurent sur notre page de la déduction pour aînés, et le supplément lié à l'âge est expliqué dans la déduction forfaitaire après 65 ans.
Comment faire retenir de l'impôt sur la sécurité sociale
Si une partie de vos prestations sera imposable, vous pouvez demander à la SSA de retenir de l'impôt fédéral sur le revenu en remettant le formulaire W-4V, Voluntary Withholding Request, au payeur, qui est la SSA pour ces prestations (le formulaire lui-même précise de ne pas l'envoyer à l'IRS). La version de janvier 2026 vous permet de choisir 7 %, 10 %, 12 % ou 22 % de chaque versement; aucun autre pourcentage n'est permis.
L'autre option consiste à verser des acomptes provisionnels trimestriels avec le formulaire 1040-ES, généralement exigés si vous prévoyez devoir au moins 1 000 $ après la retenue. De nombreux retraités trouvent le W-4V plus simple, et vous pouvez le combiner avec une retenue sur une pension ou un IRA au moyen du formulaire W-4P ou W-4R.
Cas particuliers : paiements rétroactifs forfaitaires et prestations des enfants
Si un paiement forfaitaire comprend des prestations d'années antérieures, vous pouvez choisir de calculer la partie imposable comme si les prestations de chaque année antérieure avaient été reçues cette année-là, ce qui réduit souvent le montant. La Publication 915 comporte des feuilles de calcul distinctes à cette fin, et vous cochez la case de la ligne 6c du formulaire 1040. Vous n'avez pas à modifier les déclarations antérieures.
Les prestations versées à un enfant, comme les prestations de survivant, sont un revenu de l'enfant et non du parent, même si elles sont déposées dans le compte du parent. Le même critère du revenu combiné s'applique à l'enfant, et la partie imposable est un revenu non gagné qui peut être visé par les règles du kiddie tax. Pour savoir comment les prestations s'intègrent dans le calcul complet du revenu, consultez comment calculer le revenu imposable.
Questions fréquentes
À quel âge la sécurité sociale n'est-elle plus imposable?
Cet âge n'existe pas. La part imposable dépend seulement du revenu et de la situation de famille; une personne de 85 ans qui touche une pension importante peut donc encore voir 85 % de ses prestations imposées. L'âge de 65 ans donne toutefois droit à des déductions supplémentaires qui réduisent l'impôt.
La sécurité sociale est-elle imposable en 2027, et le COLA rendra-t-il une plus grande part de mes prestations imposable?
Oui, selon les mêmes règles qu'en 2026, et le COLA peut rendre une plus grande part imposable. Le COLA de 3,6 % augmente les prestations versées à partir de janvier 2027, mais les montants de base de 25 000 $ et de 32 000 $ ne changent pas. Une prestation de 2 000 $ par mois passe à 2 072 $, ce qui ajoute 864 $ pour l'année et 432 $, soit la moitié de la hausse, au revenu combiné de la déclaration de 2027.
Les prestations d'invalidité de la sécurité sociale (SSDI) sont-elles imposables?
Elles peuvent l'être. Les SSDI suivent les mêmes montants de base de 25 000 $ et de 32 000 $ que les prestations de retraite. Les versements du SSI ne sont pas imposables, y compris le paiement fédéral de 1 029 $ par mois pour une personne seule en 2027.
Est-ce que je paie de l'impôt sur 85 % de ma sécurité sociale?
Seulement si votre revenu est assez élevé. Le taux de 85 % est la part maximale qui peut être incluse dans le revenu, et non un taux d'imposition; de nombreux retraités ont 0 % ou seulement une partie de leurs prestations imposable.
Les revenus d'un Roth IRA comptent-ils dans l'imposition de la sécurité sociale?
Les distributions admissibles d'un Roth IRA ne sont pas incluses dans l'AGI; elles n'augmentent donc pas le revenu combiné. Les retraits d'un IRA traditionnel et d'un 401(k), eux, l'augmentent.
Les États imposent-ils les prestations de sécurité sociale?
La plupart ne le font pas, mais quelques-uns les imposent sous une forme ou une autre. Renseignez-vous auprès du ministère du Revenu de votre État, puisque cette page porte seulement sur l'impôt fédéral.
Sources
- Publication 915, Social Security and Equivalent Railroad Retirement Benefits irs.gov
- Topic 423, Social Security and equivalent railroad retirement benefits irs.gov
- Form W-4V, Voluntary Withholding Request irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- Rev. Proc. 2025-32, 2026 inflation adjustments irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Comment calculer le revenu imposable : du brut à l'imposable
Pour calculer le revenu imposable, on procède en trois étapes : additionner tout le revenu brut que la loi n'exclut pas, soustrai…
Plafond des gains sécurité sociale 2027 : 192 300 $
Le plafond des gains sécurité sociale 2027 (Social Security wage base) est de 192 300 $, contre 184 500 $ en 2026. La Social Secu…
Impôt sur un retrait de 401(k) : combien vous devrez
L'impôt sur un retrait de 401(k) est l'impôt fédéral ordinaire sur le revenu, aux taux habituels de vos tranches, parce que l'arg…
Impôt sur le revenu de placement d'un enfant (kiddie tax)
Le kiddie tax, c'est-à-dire l'impôt sur le revenu de placement d'un enfant, rend imposable au taux marginal du parent, plutôt qu'…
Déduction pour aînés : 6 000 $ de plus dès 65 ans
La déduction pour aînés (senior deduction) est une déduction supplémentaire temporaire pouvant atteindre 6 000 $ pour chaque cont…
Déduction forfaitaire pour les aînés de 65 ans et plus : 2026
La déduction forfaitaire pour les aînés en 2026 correspond au montant ordinaire plus 2 050 $ pour une personne célibataire ou un…