
Impuestos por retirar dinero del 401k: lo que debe, lo que se retiene y por qué
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Los impuestos por retirar dinero del 401k son el impuesto federal ordinario sobre la renta a las tasas normales de su tramo, porque el dinero aportado antes de impuestos nunca pagó impuestos al entrar. En la mayoría de los pagos únicos se retiene el 20% de entrada y, si tiene menos de 59 1/2 años, normalmente se aplica un impuesto adicional del 10% salvo que corresponda una excepción. La retención es solo un depósito; la cuenta real se liquida en su declaración.
- 01Cómo tributa el retiro
- Ingreso ordinario, tramos del 10% al 37%
- 02Retención obligatoria sobre distribuciones que se pueden transferir (rollover)
- 20%
- 03Impuesto adicional por distribución anticipada
- 10% antes de los 59 1/2 años
- 04Regla de los 55 años
- No hay impuesto del 10% si deja al empleador en el año en que cumple 55 o después
- 05Inicio de las distribuciones mínimas obligatorias
- 73 años
- 06Formularios
- Formulario 1099-R del plan; Formulario 5329 para el impuesto del 10%
¿Cuánto impuesto pago si retiro dinero de mi 401(k)?
Usted paga el impuesto federal sobre la renta por un retiro de un 401(k) tradicional a las mismas tasas que el salario: el retiro se suma a sus demás ingresos y pasa por los tramos, así que sus últimos dólares pagan a su tasa marginal. No existe una tasa especial de impuesto para los retiros del 401(k). Si tiene menos de 59 1/2 años y no se aplica ninguna excepción, sume el 10% de la cantidad tributable.
Como el retiro se apila encima de los demás ingresos, uno grande puede empujar parte de él a un tramo más alto, como muestra nuestra explicación de la tasa marginal de impuestos. También aumenta el AGI, lo que puede hacer que más Seguro Social pague impuestos y reducir las deducciones que se eliminan gradualmente según los ingresos.
¿Y el dinero de un Roth 401(k)?
Una distribución calificada de una cuenta Roth designada, que generalmente es la que se hace después de los 59 1/2 años y al menos cinco años después de su primer aporte Roth a ese plan, está libre de impuestos. Si no se cumplen esas condiciones, la parte del retiro que corresponde a ganancias paga impuestos y puede tener el impuesto adicional del 10%, mientras que sus propios aportes se le devuelven sin impuestos.
Tasa de impuesto al retirar del 401(k) según el tramo, 2026
La tasa de impuesto sobre el último dólar que retira del 401(k) es igual a su tramo marginal de 2026. La tabla muestra las franjas para solteros del Procedimiento Tributario (Revenue Procedure) 2025-32; los matrimonios que presentan en conjunto tienen franjas aproximadamente el doble de anchas.
| Ingreso tributable | Tasa sobre esa franja |
|---|---|
| Hasta $12,400 | 10% |
| De $12,400 a $50,400 | 12% |
| De $50,400 a $105,700 | 22% |
| De $105,700 a $201,775 | 24% |
| De $201,775 a $256,225 | 32% |
| De $256,225 a $640,600 | 35% |
| Más de $640,600 | 37% |
Repartir los retiros entre dos o más años tributarios puede mantener más dinero en las franjas del 10% y del 12%. Nuestra página sobre cómo se calcula el ingreso tributable muestra dónde entra el retiro en la declaración.
¿Por qué me retuvieron el 20% de mi retiro del 401(k)?
El plan retuvo el 20% porque la ley lo exige en toda distribución tributable que se puede transferir (eligible rollover distribution) y que se le paga a usted en lugar de pasarse directamente a otro plan o a una IRA (Tema 413 del IRS). Cobrar el 401(k) en efectivo después de dejar un empleo es el caso más común. No puede elegir una tasa más baja, aunque sí puede pedir más retención con el Formulario W-4R.
La retención del 20% en un retiro del 401(k) es un pago anticipado, no el impuesto final. Si su tasa real es más baja, recibe la diferencia como parte de su reembolso; si se aplica el impuesto adicional del 10% o su tramo es del 22% o más, el 20% puede no alcanzar. La cantidad retenida figura en la casilla 4 del Formulario 1099-R.
- Las distribuciones mínimas obligatorias y las distribuciones por dificultades económicas (hardship) no son distribuciones que se pueden transferir, así que no se les aplica el 20% obligatorio; en su lugar, usted fija la retención con el Formulario W-4R.
- Una transferencia directa (direct rollover) a una IRA o al plan de un nuevo empleador evita por completo la retención.
- Si recibió un cheque y quiere transferirlo, tiene 60 días para depositar la cantidad completa antes de la retención, cubriendo el 20% con otro dinero; si no, la parte retenida se trata como una distribución tributable.
¿Hay una penalidad del 10% y cuáles son las excepciones?
Sí. Se aplica un impuesto adicional del 10% sobre la parte tributable de una distribución tomada antes de los 59 1/2 años, que se declara en el Anexo 2 (Schedule 2) y, cuando hace falta, en el Formulario 5329 (Tema 558 del IRS). Se suma al impuesto regular sobre la renta. Las excepciones comunes para los planes 401(k) son las siguientes.
- Deja al empleador en el año en que cumple 55 años o después (50 años para los empleados calificados de seguridad pública de planes gubernamentales).
- Discapacidad total y permanente, una enfermedad terminal o la muerte (pagos a los beneficiarios).
- Pagos periódicos sustancialmente iguales según su expectativa de vida, iniciados después de dejar el empleo.
- Gastos médicos no reembolsados por encima del 7.5% del AGI.
- Pagos a un beneficiario alterno según una orden calificada de relaciones domésticas.
- Una distribución calificada por nacimiento o adopción de hasta $5,000.
- Un embargo del IRS sobre el plan, las distribuciones calificadas a reservistas y las distribuciones por desastres declarados a nivel federal.
- Las distribuciones por emergencias personales o familiares y las distribuciones a víctimas de violencia doméstica, ambas permitidas después del 31 de diciembre de 2023 dentro de sus límites en dólares.
Revise la casilla 7 del Formulario 1099-R. El código 1 significa una distribución anticipada sin excepción conocida; si de todos modos califica, reclame la excepción en el Formulario 5329. El código 2 significa que el plan ya reconoció una excepción, y el código 7 es una distribución normal.
Antes y después de los 59 1/2 años, comparados
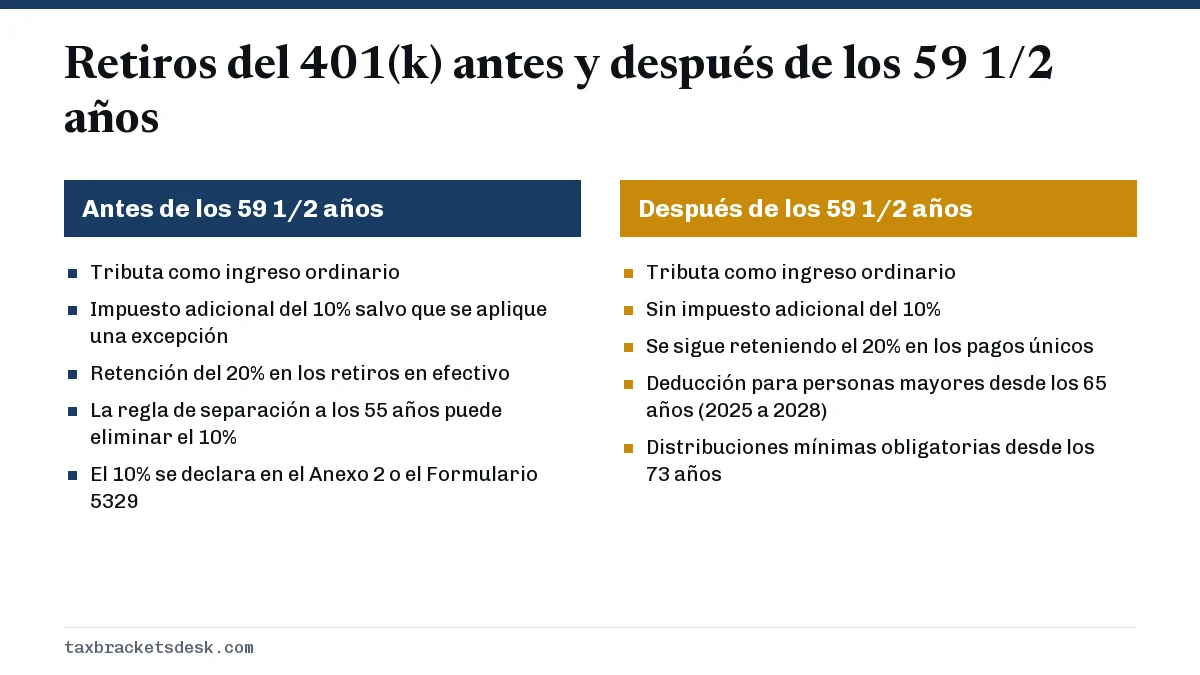
Cumplir 59 1/2 años solo elimina el impuesto adicional del 10%. El retiro sigue siendo ingreso ordinario de por vida, y por eso los jubilados suelen planificar sus retiros en función de su tramo y de los umbrales del Seguro Social que se describen en nuestra guía de impuestos sobre los beneficios del Seguro Social.
Ejemplos: impuestos por retirar del 401(k) a los 50, 62 y 70 años
Los tres ejemplos usan contribuyentes solteros, los tramos y las deducciones de 2026 y ningún impuesto estatal. Muestran por qué el mismo retiro puede costar cantidades muy distintas.
| Situación | Retiro | Costo federal adicional | Retenido al pagar |
|---|---|---|---|
| 50 años, dejó el empleo a los 50, $70,000 de salario, retiro en efectivo | $20,000 | $4,400 de impuesto sobre la renta + $2,000 de impuesto adicional = $6,400 | $4,000 (20%) |
| 62 años, jubilado, sin otros ingresos, pago único | $40,000 | $2,620 de impuesto sobre la renta, sin impuesto adicional | $8,000 (20%) |
| 70 años, jubilado, sin otros ingresos, pago único | $40,000 | $1,654 de impuesto sobre la renta | $8,000 (20%) |
Cómo se calcularon las cifras
A los 50 años: el salario solo da un ingreso tributable de $53,900 y un impuesto de $6,570. Sumar $20,000 sube el ingreso tributable a $73,900 y el impuesto a $10,970, un aumento de $4,400, todo al 22%. El impuesto adicional del 10% suma $2,000. Con solo $4,000 retenidos, se deben unos $2,400 al presentar la declaración, y posiblemente una multa por pago insuficiente, salvo que se cumpla la regla de protección del impuesto estimado con otra retención.
A los 62 años: $40,000 menos la deducción estándar de $16,100 deja $23,900 de ingreso tributable. El impuesto es de $1,240 más el 12% de $11,500, es decir, $2,620, una tasa efectiva de alrededor del 6.6% sobre el retiro. Los $8,000 retenidos son $5,380 más de lo necesario y se devuelven como reembolso.
A los 70 años: las deducciones son $16,100 de deducción estándar, $2,050 por tener 65 años y la deducción para personas mayores de $6,000, un total de $24,150, así que el ingreso tributable es de $15,850 y el impuesto de $1,654. Si este jubilado también cobrara el Seguro Social, parte de esos beneficios también pagaría impuestos, lo que subiría la cuenta.
¿Cómo tributa un retiro del 401(k) después de los 65 años?
Después de los 65 años, un retiro del 401(k) tributa como ingreso ordinario exactamente igual que antes, pero usted recibe la deducción estándar adicional por edad y, de 2025 a 2028, la deducción para personas mayores de $6,000 si su AGI modificado es inferior a $75,000 ($150,000 en declaración conjunta). A partir de los 73 años debe tomar distribuciones mínimas obligatorias (RMD) cada año, aunque puede aplazar las del plan de su empleador actual hasta que se jubile, salvo que sea dueño del 5% o más de la empresa.
No tomar una RMD genera un impuesto especial del 25% sobre la cantidad que faltó, que baja al 10% si se corrige dentro de dos años. Los retiros grandes y puntuales de los ahorros, los ingresos extraordinarios como las ganancias de juegos de azar o de lotería y las RMD se apilan de la misma manera, así que planifique el total del año en lugar de cada pago por separado.
Preguntas frecuentes
¿Un retiro del 401(k) tributa como ingreso o como ganancia de capital?
Como ingreso ordinario. Aunque el crecimiento de la cuenta venga de ganancias en acciones, los retiros de un 401(k) tradicional pagan a las tasas regulares de los tramos, no a las tasas de ganancias de capital.
¿Me devolverán la retención del 20%?
Se le devuelve todo lo que supere su impuesto real. Se acredita en su declaración junto con la retención sobre el salario, así que si su impuesto total es menor que todo lo retenido, la diferencia se le reembolsa.
¿Pago impuesto estatal por un retiro del 401(k)?
Normalmente sí, si su estado tiene impuesto sobre la renta, aunque algunos estados eximen una parte o la totalidad de los ingresos de jubilación. Esta página trata solo del impuesto federal.
¿Cómo evito pagar impuestos al retirar del 401(k)?
No puede evitar el impuesto sobre el dinero aportado antes de impuestos, pero puede aplazarlo con una transferencia directa, repartir los retiros entre varios años para quedarse en tramos más bajos o usar una cuenta Roth cuyas distribuciones calificadas están libres de impuestos.
¿Qué formulario recibo por un retiro del 401(k)?
El plan envía el Formulario 1099-R a más tardar el 31 de enero del año siguiente. La casilla 1 muestra el pago bruto, la casilla 2a la cantidad tributable, la casilla 4 el impuesto federal retenido y la casilla 7 el código de distribución.
Fuentes
- Topic 558, Additional tax on early distributions from retirement plans other than IRAs irs.gov
- Topic 413, Rollovers from retirement plans irs.gov
- Retirement plan and IRA required minimum distributions FAQs irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- Rev. Proc. 2025-32, 2026 inflation adjustments irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Cómo se calcula el ingreso tributable: del bruto al neto
El ingreso tributable se calcula en tres pasos: sume todo el ingreso bruto que la ley no excluye, reste ajustes como los aportes…
Impuestos sobre los beneficios del Seguro Social: 50% y 85%
Los impuestos federales sobre los beneficios del Seguro Social solo se aplican cuando sus otros ingresos más la mitad de sus bene…
Impuestos sobre ganancias de juegos de azar: tasas y 2026
Los impuestos sobre ganancias de juegos de azar son el impuesto federal ordinario sobre la renta a la tasa de su tramo, del 10% a…
Tasa marginal de impuestos: qué es y cómo saber la suya
Su tasa marginal de impuestos es la parte de su próximo dólar de ingreso que se va en impuestos. En el impuesto federal sobre la…
Safe harbor del impuesto estimado 2026: 90%, 100% y 110%
Para cumplir la regla safe harbor (de protección) del impuesto estimado de 2026 y evitar la multa del IRS (Servicio de Impuestos…