
Taux marginal d'imposition : ce qu'il signifie et comment trouver le vôtre
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Votre taux marginal d'imposition est la part de votre prochain dollar de revenu qui va à l'impôt. Pour l'impôt fédéral américain sur le revenu, il correspond habituellement à votre tranche : 10 %, 12 %, 22 %, 24 %, 32 %, 35 % ou 37 % pour 2026. Votre vrai taux marginal est souvent plus élevé, parce que les charges sociales, la réduction progressive des crédits et les surtaxes sur les placements prennent aussi une part de chaque dollar supplémentaire.
- 01Taux fédéral maximal d'impôt sur le revenu (2026)
- 37 %
- 02Charges sociales de l'employé sur le salaire
- 7,65 % jusqu'au plafond de 184 500 $, puis 1,45 % (2,35 % au-delà de 200 000 $)
- 03Surtaxes sur les revenus élevés
- 0,9 % d'impôt Medicare additionnel; 3,8 % d'impôt sur le revenu net de placement
- 04Personne célibataire ayant 90 000 $ de salaire
- 22 % d'impôt sur le revenu plus 7,65 % de charges sociales = 29,65 %
La définition du taux marginal d'imposition en une ligne
Un taux marginal d'imposition est le pourcentage d'impôt prélevé sur le prochain dollar que vous gagnez. Si votre taux marginal d'imposition est de 22 %, une augmentation de 1 000 $ coûte 220 $ d'impôt fédéral sur le revenu et vous gardez 780 $ avant les autres impôts.
Il diffère de votre taux moyen, ou effectif, qui répartit votre impôt total sur l'ensemble de votre revenu. Une personne célibataire ayant un revenu imposable de 80 000 $ en 2026 a un taux marginal de 22 %, mais paie environ 15,4 % de son revenu imposable au total. La page sur le taux effectif d'imposition traite de la moyenne.
Le taux marginal d'imposition est-il la même chose que la tranche d'imposition?
Pour l'impôt fédéral sur le revenu ordinaire, habituellement oui. Votre tranche est le taux qui s'applique à la part la plus élevée de votre revenu imposable, et c'est aussi le taux du prochain dollar. Les deux se séparent lorsque le prochain dollar déclenche autre chose, comme la diminution d'un crédit ou le début d'une surtaxe. Le guide comment fonctionnent les tranches d'imposition montre le calcul part par part qui se cache derrière.
Comment trouver votre taux marginal d'imposition pour 2026
- Trouvez votre revenu imposable de 2026 : le revenu brut rajusté moins votre déduction forfaitaire ou vos déductions détaillées et toute déduction de l'annexe 1-A (Schedule 1-A). La ligne du revenu imposable du formulaire 1040 de l'an dernier est un bon point de départ.
- Choisissez votre situation de famille aux fins de l'impôt et trouvez la tranche qui contient ce montant.
- Vérifiez si votre prochain dollar est aussi assujetti aux charges sociales ou à l'impôt des travailleurs autonomes.
- Vérifiez si vous êtes dans une zone de réduction progressive d'un crédit ou d'une déduction, ou au-dessus d'un seuil de surtaxe.
- Additionnez tous les taux qui s'appliquent au prochain dollar. Ce total est votre vrai taux marginal.
Pour les personnes célibataires en 2026, le taux marginal de l'impôt fédéral sur le revenu est de 10 % jusqu'à 12 400 $ de revenu imposable, 12 % jusqu'à 50 400 $, 22 % jusqu'à 105 700 $, 24 % jusqu'à 201 775 $, 32 % jusqu'à 256 225 $, 35 % jusqu'à 640 600 $ et 37 % au-delà. Les seuils des déclarations conjointes et des chefs de famille se trouvent à la page des tranches par année.
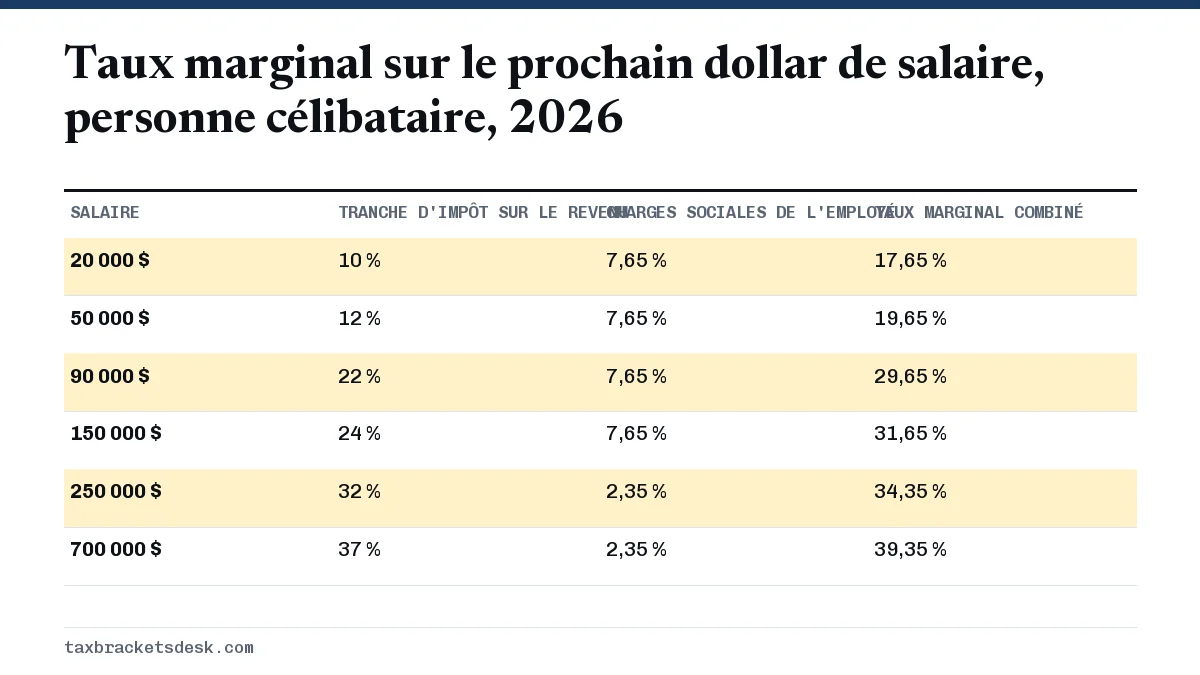
Le tableau suppose un employé célibataire qui n'a qu'un revenu de salaire, la déduction forfaitaire de 16 100 $ et aucun crédit. Les charges sociales diminuent une fois que le salaire dépasse le plafond des gains assujettis à la sécurité sociale de 2026, soit 184 500 $, puis l'impôt Medicare additionnel de 0,9 % s'ajoute lorsque le salaire dépasse 200 000 $.
Lire la transcription de la vidéo
Votre vrai taux marginal
Votre taux marginal est la part de votre prochain dollar de revenu qui va à l'impôt.
Pour l'impôt fédéral sur le revenu, il correspond à votre tranche : de 10 à 37 % en 2026.
Mais les charges sociales ajoutent 7,65 % sur les salaires jusqu'au plafond de 184 500 $.
Une personne célibataire qui gagne 90 000 $ de salaire paie 22 % d'impôt sur le revenu plus 7,65 % de charges sociales.
La réduction progressive des crédits peut faire grimper le taux réel encore davantage, sans changer votre tranche.
Les revenus élevés entraînent en plus des surtaxes : 0,9 % d'impôt Medicare additionnel et 3,8 % sur le revenu net de placement.
Pourquoi mon taux marginal d'imposition est-il plus élevé que ma tranche?
Plusieurs règles fédérales s'ajoutent par-dessus le taux de la tranche. Chacune ne s'applique que dans une certaine fourchette de revenu.
Charges sociales et impôt des travailleurs autonomes
Les employés paient 6,2 % pour la sécurité sociale et 1,45 % pour Medicare sur leur salaire, soit 7,65 % en tout, jusqu'à ce que la partie sécurité sociale s'arrête au plafond des gains. Les travailleurs autonomes paient 15,3 % sur 92,35 % de leurs gains nets, soit environ 14,1 cents par dollar de bénéfice supplémentaire, et la moitié de cet impôt est déductible. Voir le taux de l'impôt des travailleurs autonomes et le plafond des gains de 2026.
Réduction progressive des crédits
Le crédit d'impôt sur le revenu gagné (EITC) diminue à mesure que le revenu dépasse le début de la zone de réduction. Pour 2026, une personne qui ne produit pas de déclaration conjointe et qui a un enfant perd la totalité du crédit de 4 427 $ entre 23 890 $ et 51 593 $ de revenu, ce qui représente environ 16 cents par dollar supplémentaire. Avec deux enfants, la perte est d'environ 21 cents par dollar. Là où cette fourchette chevauche la tranche de 12 %, ajoutez 12 % d'impôt sur le revenu et 7,65 % de charges sociales : un travailleur ayant un enfant fait face à un taux marginal de près de 36 %. Notre tableau des plafonds de revenu de l'EITC présente toutes les fourchettes.
Gains en capital qui sortent du taux de 0 %
Les gains à long terme ne sont imposés à 0 % que tant que le revenu imposable total reste sous 49 450 $ pour une personne célibataire en 2026. Supposons qu'une personne célibataire ait exactement 49 450 $ de revenu imposable, dont 10 000 $ de gains à long terme. Un salaire supplémentaire de 1 000 $ est imposé à 12 % (120 $) et fait aussi passer 1 000 $ de gains du taux de 0 % au taux de 15 % (150 $). Cela fait 270 $ d'impôt sur le revenu pour 1 000 $, soit un taux marginal de 27 % alors que la personne est dans la tranche de 12 %.
Surtaxes sur les revenus élevés
L'impôt Medicare additionnel de 0,9 % s'applique aux salaires et aux revenus de travail autonome au-delà de 200 000 $ pour les personnes célibataires (250 000 $ en déclaration conjointe). L'impôt sur le revenu net de placement de 3,8 % s'applique aux revenus de placement une fois que l'AGI modifié dépasse 200 000 $ pour une personne célibataire ou 250 000 $ en déclaration conjointe. Les déductions qui diminuent progressivement, comme la déduction pour les aînés au-delà de 75 000 $ d'AGI modifié (150 000 $ en déclaration conjointe), s'ajoutent aussi au taux marginal pendant toute la durée de la réduction.
Le taux marginal d'imposition maximal en 2026
Le taux fédéral maximal d'impôt sur le revenu est de 37 %, à partir de 640 600 $ de revenu imposable pour les personnes célibataires et les chefs de famille, et de 768 700 $ pour les déclarations conjointes. Il faut y ajouter :
- Salaires : 37 % plus 1,45 % pour Medicare plus 0,9 % d'impôt Medicare additionnel, soit 39,35 % du côté de l'employé.
- Intérêts, dividendes non admissibles et gains à court terme : 37 % plus l'impôt sur le revenu net de placement de 3,8 %, soit 40,8 %.
- Gains à long terme et dividendes admissibles : 20 % plus 3,8 %, soit 23,8 %. Les gains sur les objets de collection peuvent être imposés jusqu'à 28 % avant la surtaxe.
L'impôt sur le revenu des États s'ajoute à tout cela et n'est pas inclus ici.
Utiliser votre taux marginal pour vos décisions financières
C'est le taux marginal, et non le taux effectif, qui vous dit ce que vaut un changement. Quelques usages courants :
- Cotisations de retraite avant impôt. Une cotisation de 5 000 $ à un 401(k) traditionnel à un taux marginal de 22 % réduit l'impôt fédéral sur le revenu de 1 100 $. Elle ne réduit pas les cotisations à la sécurité sociale et à Medicare sur le salaire.
- Traditionnel ou Roth. Si vous prévoyez un taux marginal plus bas à la retraite qu'aujourd'hui, l'épargne avant impôt est habituellement gagnante; si vous prévoyez un taux plus élevé, le Roth l'emporte habituellement.
- Revenu d'appoint. Une personne célibataire dans la tranche de 22 % qui tire 10 000 $ de bénéfice d'un travail autonome doit environ 1 413 $ d'impôt des travailleurs autonomes et environ 2 045 $ d'impôt sur le revenu, soit près de 35 cents par dollar avant toute déduction pour revenu d'entreprise admissible (qualified business income) ou impôt de l'État.
- Déductions. Une déduction détaillée de 1 000 $ vaut votre taux marginal multiplié par 1 000 $, et seulement si vous détaillez vos déductions.
Questions fréquentes
Quel est mon taux marginal d'imposition si je gagne 100 000 $?
Pour une personne célibataire ayant 100 000 $ de salaire et la déduction forfaitaire, le revenu imposable est de 83 900 $; le taux marginal de l'impôt fédéral sur le revenu est donc de 22 %. Ajoutez 7,65 % de charges sociales pour un total de 29,65 % sur le prochain dollar de salaire.
Un taux marginal d'imposition de 22 %, est-ce bon ou mauvais?
C'est le taux fédéral du milieu. Pour une personne célibataire en 2026, il couvre le revenu imposable de 50 401 $ à 105 700 $; le taux effectif sur ce revenu est beaucoup plus bas, entre environ 11 % et 17 %.
Le taux marginal d'imposition comprend-il l'impôt de l'État?
Les taux fédéraux de cette page ne le comprennent pas. Votre taux marginal complet ajoute le taux de votre État et, à certains endroits, un impôt local sur le revenu.
Quels sont les taux marginaux d'imposition pour 2026?
Les taux fédéraux de l'impôt sur le revenu sont de 10 %, 12 %, 22 %, 24 %, 32 %, 35 % et 37 %, appliqués au revenu imposable selon la situation de famille. Les seuils ont été relevés en fonction de l'inflation par rapport à 2025.
Pourquoi mon taux marginal baisse-t-il au-delà de 184 500 $ de salaire?
La cotisation de 6,2 % à la sécurité sociale s'arrête une fois que le salaire atteint le plafond des gains de 2026, soit 184 500 $. La cotisation à Medicare continue sur tout le salaire; votre taux combiné baisse donc même si votre tranche d'impôt sur le revenu peut augmenter.
Sources
- Rev. Proc. 2025-32 irs.gov
- IRS Publication 505 (2026) irs.gov
- IRS Topic 751, Social Security and Medicare withholding rates irs.gov
- IRS Topic 554, Self-employment tax irs.gov
- IRS Topic 409, Capital gains and losses irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Tranches d'imposition fédérales par année et par situation
Les États-Unis comptent sept tranches d'imposition fédérales : 10 %, 12 %, 22 %, 24 %, 32 %, 35 % et 37 %. Pour 2026 (déclaration…
Taux effectif d'imposition : formule et exemples 2026
Votre taux effectif d'imposition est la part de votre revenu qui va réellement à l'impôt : l'impôt total divisé par le revenu. Co…
Comment fonctionnent les tranches d'imposition : exemples
Comment fonctionnent les tranches d'imposition? Votre revenu imposable est découpé en tranches, et chaque tranche est imposée à s…
Impôt des travailleurs autonomes : taux de 15,3 % et calcul
L'impôt des travailleurs autonomes est de 15,3 % (12,4 % pour la sécurité sociale et 2,9 % pour Medicare), calculé sur 92,35 % de…
Impôt sur le revenu net de placement 2026 : NIIT de 3,8 %
Pour 2026, l'impôt sur le revenu net de placement (NIIT) est de 3,8 % sur le moins élevé de deux montants : votre revenu net de p…