
Pourquoi mon crédit d'impôt pour enfants est-il si bas? Huit causes et quoi faire
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Si votre crédit d'impôt pour enfants est moins élevé que prévu, la cause est habituellement l'une de quatre choses : l'enfant a eu 17 ans, votre revenu gagné était trop faible pour la partie remboursable, votre revenu a dépassé le seuil de réduction de 200 000 $ ou de 400 000 $, ou un numéro de sécurité sociale américain (SSN) manquait. Un crédit d'exactement 500 $ par enfant signifie presque toujours que l'enfant a été reclassé au crédit pour autres personnes à charge.
- 01Plein crédit par enfant (2026)
- 2 200 $
- 02Plafond remboursable par enfant (2026)
- 1 700 $
- 03Limite d'âge
- Moins de 17 ans au 31 décembre
- 04Début de la réduction (AGI modifié)
- 200 000 $; 400 000 $ pour un couple marié, déclaration conjointe
- 05Taux de réduction
- 50 $ par 1 000 $ (ou fraction) au-delà du seuil
- 06Crédit si l'enfant n'est pas admissible
- Crédit pour autres personnes à charge de 500 $
Pourquoi mon crédit d'impôt pour enfants est-il si bas? Commencez par cette liste
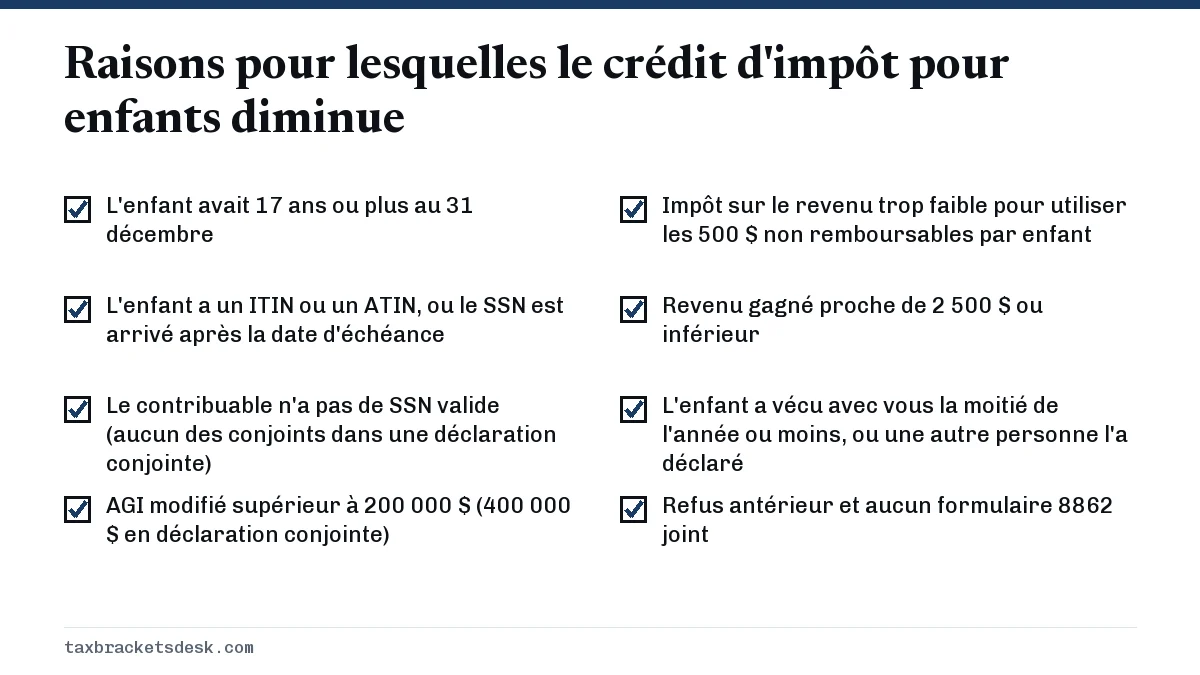
Le crédit d'impôt pour enfants (CTC) vaut jusqu'à 2 200 $ par enfant admissible pour 2026, mais plusieurs règles peuvent le réduire avant qu'il n'arrive dans votre déclaration. Passez la liste ci-dessous dans l'ordre. Le premier élément qui correspond à votre situation explique habituellement la plus grande partie de l'écart.
Gardez l'annexe 8812 (Schedule 8812) sous les yeux en lisant cette page. La ligne 4 compte les enfants admissibles au plein crédit, la ligne 6 compte les personnes qui n'obtiennent que 500 $, et la ligne 12 montre ce qui reste après la réduction selon le revenu. Comparer ces trois lignes avec ce que vous attendiez permet de trouver rapidement la cause.
Pourquoi mon crédit d'impôt pour enfants est-il seulement de 500 $?
Un crédit d'exactement 500 $ pour un enfant signifie que l'IRS (le fisc fédéral américain) ou votre logiciel a traité cet enfant comme une « autre personne à charge » plutôt que comme un enfant admissible. La ligne 6 de l'annexe 8812 inclut explicitement les enfants qui n'ont pas moins de 17 ans ou qui n'ont pas le numéro de sécurité sociale exigé. Trois situations en sont la cause :
- L'enfant a eu 17 ans pendant l'année. Le critère d'âge est d'avoir moins de 17 ans au 31 décembre. L'ébauche des instructions de 2026 donne en exemple un enfant ayant eu 17 ans le 30 décembre 2026, qui n'est pas admissible.
- L'enfant a un numéro ITIN ou ATIN au lieu d'un SSN. Le CTC exige un SSN valide pour l'emploi, délivré au plus tard à la date d'échéance de la déclaration, prolongations comprises. Les autres numéros d'identification donnent droit seulement au crédit de 500 $.
- Le SSN est arrivé après la date d'échéance. Un numéro délivré après la date limite (prolongations comprises) ne compte pas pour le CTC de cette année-là, même dans une déclaration modifiée.
La page sur le crédit pour autres personnes à charge explique en détail le crédit de 500 $, y compris le fait qu'il n'est jamais remboursable.
Pourquoi mon crédit d'impôt pour enfants est-il moins élevé cette année?
Lorsque le crédit baisse d'une année à l'autre, quelque chose a changé dans la famille ou dans le revenu. Voici les causes les plus courantes d'une année à l'autre :
| Ce qui a changé | Effet sur le crédit | Où vérifier |
|---|---|---|
| L'aîné a eu 17 ans | Le crédit passe de 2 200 $ à 500 $ pour cet enfant | Section des personnes à charge, lignes 4 et 6 de l'annexe 8812 |
| Le revenu a dépassé 200 000 $ ou 400 000 $ | Crédit réduit de 50 $ par 1 000 $ au-delà du seuil | Lignes 9 à 12 de l'annexe 8812 |
| Le revenu a baissé et l'impôt est tombé près de zéro | Seulement 1 700 $ par enfant au maximum peuvent être remboursés | Lignes 16a à 27 de l'annexe 8812 |
| Le revenu gagné est tombé près de 2 500 $ | La partie remboursable diminue ou disparaît | Lignes 18a à 20 de l'annexe 8812 |
| L'autre parent a déclaré l'enfant | Vous perdez le crédit pour cet enfant | Entente de garde, formulaire 8332 |
| Un couple marié est passé aux déclarations distinctes | La réduction commence à 200 000 $, et non à 400 000 $ | Situation de famille dans le formulaire 1040 |
Le passage aux déclarations distinctes passe facilement inaperçu quand les revenus sont inégaux. Si un conjoint gagne 260 000 $ et l'autre 100 000 $, une déclaration conjointe à 360 000 $ conserve le plein crédit. En déclarations distinctes, le conjoint au revenu le plus élevé qui déclare les enfants dépasse de 60 000 $ le seuil de 200 000 $ et perd 3 000 $ de crédit.
La réduction selon le revenu : quand un salaire plus élevé réduit le crédit d'impôt pour enfants
Le plein crédit est accordé lorsque l'AGI modifié est de 200 000 $ ou moins, ou de 400 000 $ ou moins dans une déclaration conjointe, selon la page de l'IRS sur le crédit d'impôt pour enfants. Au-delà, l'annexe 8812 arrondit l'excédent à la tranche de 1 000 $ supérieure et le multiplie par 5 %. En pratique, vous perdez 50 $ pour chaque tranche de 1 000 $ ou fraction de 1 000 $.
Exemple chiffré : un couple marié ayant deux enfants et un AGI modifié de 430 500 $. L'excédent est de 30 500 $, arrondi à 31 000 $. Cinq pour cent de ce montant donnent 1 550 $; leur crédit de 4 400 $ tombe donc à 2 850 $. Le crédit d'un enfant (2 200 $) disparaît complètement à 44 000 $ au-delà du seuil; un parent seul ayant un enfant le perd donc au complet dès que l'AGI modifié dépasse 243 000 $.
La réduction s'applique ensemble au crédit d'impôt pour enfants et au crédit de 500 $, et non séparément. Les détails et d'autres exemples se trouvent à la page sur le plafond de revenu du crédit d'impôt pour enfants. Réduire l'AGI au moyen de cotisations avant impôt à un 401(k) ou à un HSA est le moyen le plus direct de récupérer une partie du crédit.
Pas assez d'impôt ou de revenu gagné pour utiliser le plein crédit
Seulement 1 700 $ de chaque tranche de 2 200 $ peuvent être versés sous forme de remboursement. Les 500 $ restants par enfant servent uniquement à réduire l'impôt sur le revenu que vous devez. Une famille dont l'impôt est nul obtient donc au plus 1 700 $ par enfant, et souvent moins.
La partie remboursable est aussi limitée à 15 % du revenu gagné au-delà de 2 500 $. Un parent qui gagne 8 000 $ et qui a un enfant obtient 825 $ (5 500 $ x 15 %), et non 1 700 $. La page sur le crédit d'impôt additionnel pour enfants présente le calcul complet et le revenu gagné dont chaque taille de famille a besoin pour atteindre le plafond.
Pourquoi n'ai-je reçu aucun crédit d'impôt pour enfants? Problèmes de SSN et d'admissibilité
Un crédit nul indique un problème d'admissibilité plutôt qu'une limite de calcul. Vérifiez ces points dans l'ordre :
- Votre propre SSN. À compter des déclarations de 2025, le contribuable doit avoir un SSN valide pour demander le CTC ou l'ACTC. Dans une déclaration conjointe, un seul des conjoints doit en avoir un. La page sur les règles du SSN donne les détails.
- Résidence. L'enfant doit avoir vécu avec vous plus de la moitié de l'année. Les absences temporaires pour les études, des soins médicaux ou le service militaire comptent habituellement comme du temps passé à la maison.
- Personne à charge. L'enfant doit être déclaré comme votre personne à charge et ne doit pas avoir assumé plus de la moitié de son propre soutien.
- Citoyenneté. L'enfant doit être citoyen américain, ressortissant américain ou étranger résident des États-Unis.
- Refus antérieur. Si l'IRS a refusé ou réduit votre CTC au cours d'une année précédente pour une raison autre qu'une erreur de calcul, joignez le formulaire 8862, sinon le crédit ne sera pas accordé.
- Formulaire 2555. Exclure un revenu gagné à l'étranger bloque entièrement la partie remboursable.
Quoi faire si votre crédit d'impôt pour enfants a été réduit
Si la cause est une erreur de saisie, corrigez-la avant de produire votre déclaration. Dans votre logiciel d'impôt, ouvrez la fiche de la personne à charge et vérifiez la date de naissance, le nombre de mois vécus avec vous et le SSN. Une seule erreur d'année de naissance peut transformer un crédit de 2 200 $ en 500 $.
Si vous avez déjà produit votre déclaration et que le crédit était erroné, produisez le formulaire 1040-X avec une annexe 8812 corrigée. Si c'est plutôt l'IRS qui a modifié votre crédit et vous a envoyé un avis, lisez la ligne d'explication de l'avis, comparez-la à la liste ci-dessus et répondez avant la date indiquée si vous n'êtes pas d'accord. Conservez les documents scolaires, médicaux ou de bail qui prouvent où l'enfant a vécu.
Pour les critères d'admissibilité de base et les montants, revenez au guide du crédit d'impôt pour enfants.
Questions fréquentes
Que se passe-t-il si mon enfant a eu 17 ans cette année?
Vous ne pouvez pas demander le crédit d'impôt pour enfants pour cet enfant pour l'année, même si son anniversaire tombait le 31 décembre. Si l'enfant est toujours votre personne à charge, vous pouvez plutôt demander le crédit pour autres personnes à charge de 500 $.
Pourquoi mon crédit d'impôt pour enfants a-t-il baissé quand mon revenu a baissé?
Lorsque l'impôt sur le revenu diminue, une plus petite partie du crédit peut servir à réduire l'impôt de façon non remboursable. La partie remboursable est plafonnée à 1 700 $ par enfant et à 15 % du revenu gagné au-delà de 2 500 $; le total peut donc baisser.
Les deux parents peuvent-ils obtenir le crédit d'impôt pour enfants pour le même enfant?
Non. Seul le parent qui déclare l'enfant comme personne à charge peut demander le crédit pour cet enfant. Pour des parents divorcés ou séparés, le parent qui a la garde peut céder la demande à l'autre parent au moyen du formulaire 8332.
Le crédit pour autres personnes à charge de 500 $ est-il remboursable?
Non. Il réduit seulement l'impôt sur le revenu que vous devez; une famille dont l'impôt est nul n'en tire donc rien.
Comment savoir quelle cause s'applique à ma situation?
Comparez l'annexe 8812 avec la liste : un enfant absent de la ligne 4 indique un problème d'âge ou de SSN, un montant à la ligne 11 indique la réduction selon le revenu, et un montant à la ligne 27 inférieur à 1 700 $ par enfant indique la limite liée au revenu gagné.
Sources
- IRS: Child tax credit irs.gov
- Instructions for Schedule 8812 irs.gov
- Schedule 8812 (Form 1040) irs.gov
- Publication 505, Tax Withholding and Estimated Tax irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.