
Limite d'âge du crédit d'impôt pour enfants : qui a moins de 17 ans, et ce que vous obtenez quand l'enfant atteint 17 ans
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
La limite d'âge du crédit d'impôt pour enfants (Child Tax Credit, CTC) est de moins de 17 ans à la fin de l'année d'imposition. Pour les déclarations de 2026, produites en 2027, un enfant né en 2010 ou après est admissible, et un enfant né en 2009 ne l'est pas. Un enfant qui atteint 17 ans n'importe quel jour de l'année, même le 31 décembre, est exclu pour cette année, mais il peut encore vous donner droit au crédit de 500 $ pour autres personnes à charge. Il n'y a aucune exception pour invalidité ni pour les étudiants.
- 01Critère d'âge
- Moins de 17 ans au 31 décembre de l'année d'imposition
- 02Déclarations de 2026 (produites en 2027)
- Enfant né en 2010 ou après
- 03Déclarations de 2027 (produites en 2028)
- Enfant né en 2011 ou après
- 04Crédit une fois que l'enfant a 17 ans
- Crédit de 500 $ pour autres personnes à charge
- 05Exception pour invalidité
- Aucune pour le crédit d'impôt pour enfants
- 06Nouveau-nés
- Crédit complet pour l'année de naissance, avec un SSN obtenu avant la date limite
Quelle est la limite d'âge du crédit d'impôt pour enfants?
Pour compter aux fins du crédit d'impôt pour enfants, l'enfant doit avoir moins de 17 ans à la fin de l'année d'imposition, selon la page de l'IRS sur le crédit d'impôt pour enfants. L'IRS (le fisc fédéral américain) applique ce critère une seule fois, le 31 décembre. Peu importe le nombre de mois où l'enfant avait 16 ans : un enfant qui a 17 ans le 31 décembre n'est pas admissible pour cette année.
Comme le critère ne regarde que le dernier jour de l'année, le plus simple est de vérifier l'année de naissance. Le tableau indique quels enfants sont admissibles dans les déclarations produites maintenant et dans les deux suivantes.
| Année d'imposition | Déclaration produite en | Admissible si né | Trop âgé si né |
|---|---|---|---|
| 2025 | 2026 | En 2009 ou après | En 2008 ou avant |
| 2026 | 2027 | En 2010 ou après | En 2009 ou avant |
| 2027 | 2028 | En 2011 ou après | En 2010 ou avant |
Le critère d'âge s'ajoute aux autres règles de l'enfant admissible : lien de parenté, avoir vécu avec vous plus de la moitié de l'année, ne pas avoir payé plus de la moitié de son propre soutien, être déclaré comme votre personne à charge, être citoyen, ressortissant ou résident des États-Unis, et avoir un numéro de sécurité sociale américain (SSN) valide pour travailler. Un enfant qui satisfait au critère d'âge mais pas à l'une de ces règles ne donne pas droit non plus au crédit de 2 200 $. La liste complète se trouve dans notre guide du crédit d'impôt pour enfants.
Le crédit d'impôt pour enfants s'arrête-t-il à 17 ou à 18 ans?
Il s'arrête à 17 ans. La première année où vous perdez le crédit est l'année du 17e anniversaire, et non l'année suivante. Un enfant né en 2009 atteint 17 ans en 2026; il ne compte donc pas dans la déclaration de 2026 que vous produisez en 2027, même si le crédit a été demandé pour lui dans la déclaration de 2025.
La confusion avec 18 ans vient de 2021. Pour cette année seulement, l'American Rescue Plan a permis aux enfants de 17 ans d'être admissibles : l'IRS décrit l'enfant admissible de 2021 comme un enfant qui n'avait pas atteint 18 ans avant le 1er janvier 2022, avec 3 000 $ pour les enfants de 6 à 17 ans. Cette règle n'a pas été prolongée. Depuis 2022, le critère d'âge est revenu à moins de 17 ans, et la loi de 2025 qui a fixé le crédit à 2 200 $ n'a pas changé le critère d'âge.
Quand un enfant atteint-il 17 ans aux fins de l'impôt?
Le jour même de son anniversaire. La décision fiscale Rev. Rul. 2003-72 établit qu'un enfant atteint un âge à la date anniversaire de sa naissance. L'exemple de la décision est celui d'un enfant né le 1er janvier 1987, qui atteint 17 ans le 1er janvier 2004.
Cela règle les cas limites qui inquiètent les parents :
- Né le 1er janvier 2010. L'enfant atteint 17 ans le 1er janvier 2027; il a donc encore 16 ans le 31 décembre 2026 et il est admissible au crédit de 2026.
- Né le 31 décembre 2009. L'enfant atteint 17 ans le 31 décembre 2026; il n'a donc pas moins de 17 ans à la fin de 2026 et il n'est pas admissible.
- Atteint 17 ans le 30 décembre. Les instructions de l'annexe 8812 donnent l'exemple d'un enfant qui a atteint 17 ans le 30 décembre 2025 et qui ne peut pas être utilisé pour le crédit de 2025.
Quel crédit pouvez-vous obtenir pour un enfant de 17 ans ou plus?
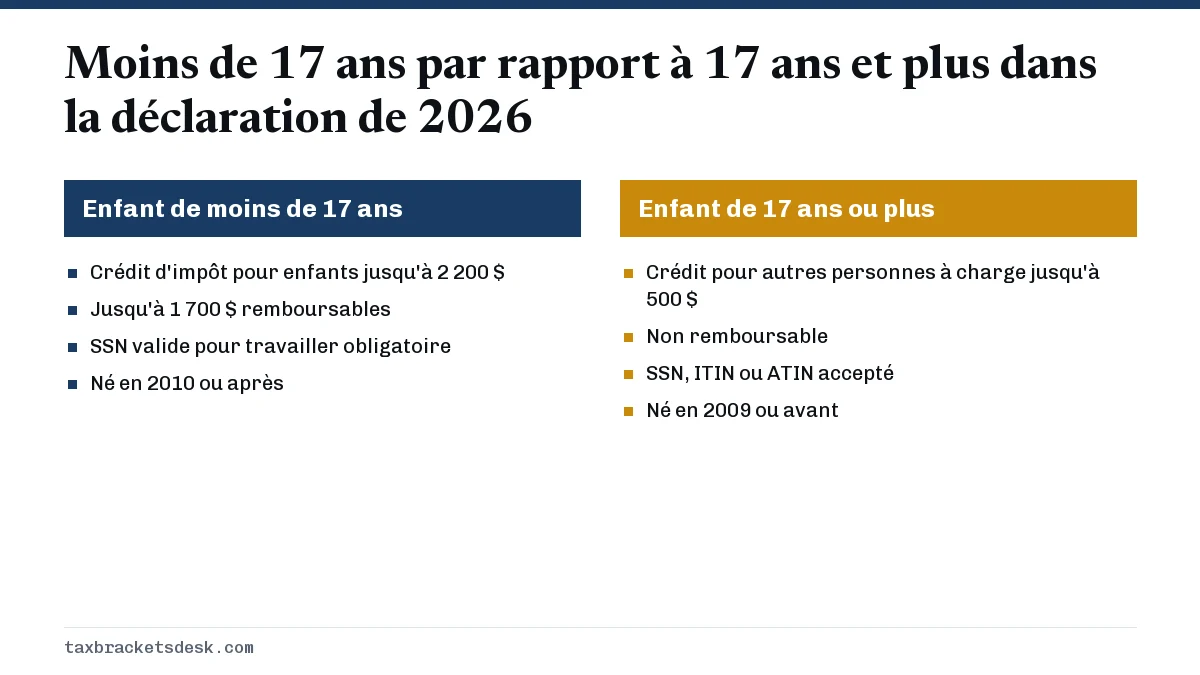
Un enfant trop âgé pour le crédit d'impôt pour enfants peut encore vous donner droit au crédit de 500 $ pour autres personnes à charge, à condition que vous le déclariez comme personne à charge. Les instructions de l'annexe 8812 dirigent vers ce crédit tout enfant qui a 17 ans ou plus à la fin de l'année. Sur le formulaire 1040, vous cochez une case ou l'autre pour chaque personne, jamais les deux.
Pour rester votre personne à charge en tant qu'enfant admissible, l'enfant doit être plus jeune que vous (ou que votre conjoint dans une déclaration conjointe) et, à la fin de l'année, avoir moins de 19 ans, avoir moins de 24 ans et être étudiant à temps plein pendant une partie de 5 mois de l'année, ou être atteint d'une invalidité totale et permanente à tout âge, selon la Publication 501. Un enfant plus âgé peut encore compter comme parent admissible si vous assurez plus de la moitié de son soutien et que son revenu brut de 2026 est inférieur à 5 300 $.
| Âge au 31 décembre 2026 | Crédit d'impôt pour enfants | Crédit pour autres personnes à charge | Ce qui décide |
|---|---|---|---|
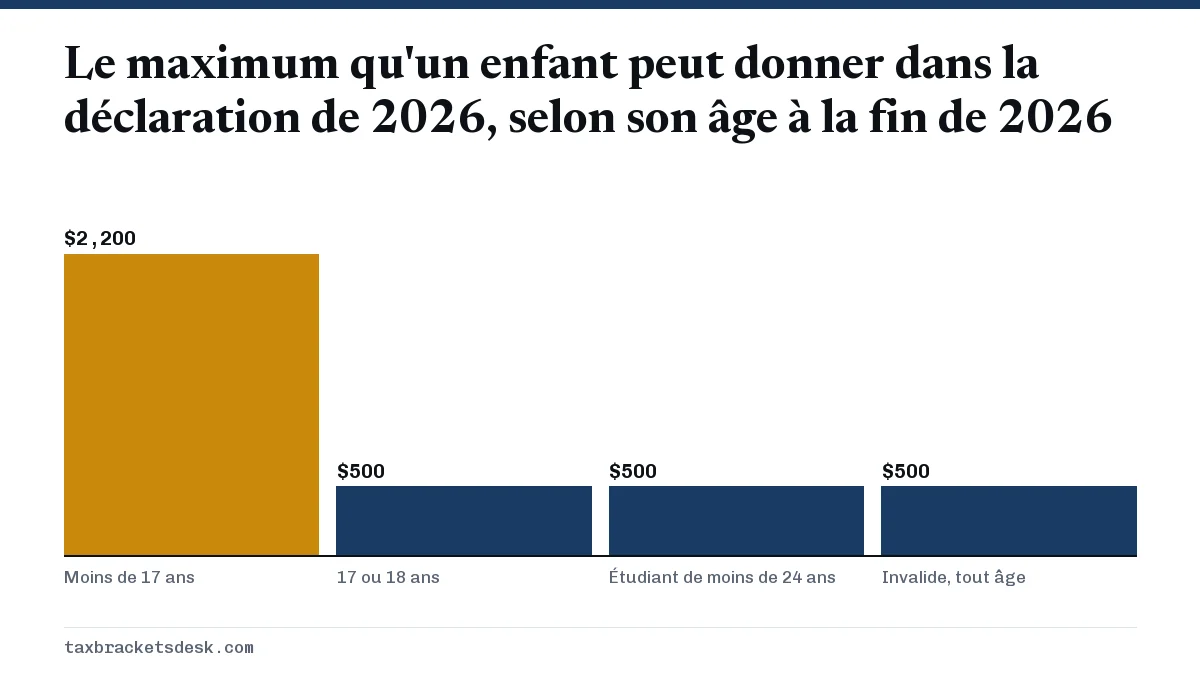
| Moins de 17 ans | Jusqu'à 2 200 $ | Non | Critères de l'enfant admissible et SSN |
| 17 ou 18 ans | Non | Jusqu'à 500 $ | Enfant admissible : moins de 19 ans |
| De 19 à 23 ans, étudiant à temps plein | Non | Jusqu'à 500 $ | Étudiant pendant une partie de 5 mois |
| 19 ans ou plus, non étudiant | Non | Jusqu'à 500 $ | Parent admissible : revenu brut inférieur à 5 300 $ |
| Tout âge, invalidité totale et permanente | Non | Jusqu'à 500 $ | Enfant admissible à tout âge |
Les deux crédits partagent la même réduction selon le revenu, qui commence à 200 000 $ de revenu brut rajusté modifié, ou à 400 000 $ dans une déclaration conjointe. La page sur le crédit pour autres personnes à charge explique en détail le crédit de 500 $, y compris pour les parents et les autres proches que vous soutenez.
Les nouveau-nés et les enfants décédés pendant l'année sont-ils admissibles?
Oui. Un bébé né à n'importe quel moment de l'année a moins de 17 ans le 31 décembre; le critère d'âge est donc rempli. La Publication 501 considère qu'un enfant né ou décédé pendant l'année a vécu avec vous plus de la moitié de l'année si votre domicile a été celui de l'enfant pendant plus de la moitié du temps où il était en vie. Un bébé né le 31 décembre 2026 peut donc vous donner droit aux 2 200 $ complets pour 2026.
L'obstacle habituel est le SSN. L'enfant a besoin d'un SSN valide pour travailler, obtenu avant la date limite de la déclaration, prorogations comprises. Faites la demande au moment de déclarer la naissance, pour que le numéro arrive bien avant avril. Si un enfant est né et décédé la même année sans jamais avoir reçu de SSN, les instructions de l'annexe 8812 demandent de joindre une preuve de la naissance et du décès, et le document doit montrer que l'enfant est né vivant. La page sur les règles du SSN traite des autres cas.
Comment se comparent les limites d'âge des avantages fiscaux pour les familles?
Chaque avantage fiscal pour les familles fixe son propre critère d'âge; un enfant peut donc être exclu de l'un tout en comptant encore pour un autre. Par exemple, un jeune de 17 ans qui a un emploi à temps partiel ne donne plus droit au crédit d'impôt pour enfants, mais il peut encore être un enfant admissible pour le crédit d'impôt sur le revenu gagné (EITC).
| Avantage fiscal | Limite d'âge | Exception pour invalidité |
|---|---|---|
| Crédit d'impôt pour enfants | Moins de 17 ans à la fin de l'année | Aucune |
| Crédit pour autres personnes à charge | Aucun âge maximal pour une personne à charge | Inutile |
| Crédit d'impôt sur le revenu gagné | Moins de 19 ans, ou moins de 24 ans si étudiant à temps plein | Tout âge en cas d'invalidité totale et permanente |
| Crédit pour frais de garde d'enfants et de personnes à charge | Moins de 13 ans au moment de la garde | Une personne à charge ou un conjoint incapable de prendre soin de lui-même |
| Crédit pour adoption | Moins de 18 ans | Tout âge si l'enfant est incapable de prendre soin de lui-même |
Les règles du crédit d'impôt sur le revenu gagné se trouvent dans notre liste des conditions de l'EITC. Les frais de garde des enfants de moins de 13 ans sont expliqués sur la page du crédit pour frais de garde d'enfants et de personnes à charge, et les frais d'adoption sur la page du crédit pour adoption.
Comment planifier l'année où un enfant atteint 17 ans
- Notez l'année de naissance de chaque enfant. Pour 2026, tout enfant né en 2009 ou avant n'a plus droit au crédit d'impôt pour enfants; pour 2027, tout enfant né en 2010 ou avant.
- Prévoyez un crédit plus petit dans votre budget. Comptez au plus 500 $ au lieu de 2 200 $ pour cet enfant, et rien de remboursable.
- Mettez à jour le formulaire W-4 en janvier. L'étape 3 compte 2 200 $ par enfant de moins de 17 ans et 500 $ par autre personne à charge. Faire passer un enfant d'une ligne à l'autre réduit le crédit que votre employeur intègre à la retenue d'impôt. Notre guide de la retenue W-4 indique où l'inscrire.
- Gardez l'enfant comme personne à charge si vous le pouvez. Un étudiant à temps plein de moins de 24 ans donne encore droit au crédit de 500 $ et peut encore compter pour le crédit d'impôt sur le revenu gagné.
- Vérifiez séparément les crédits des États. Certains États ont leurs propres crédits pour enfants, avec leurs propres règles d'âge, qui ne suivent pas le critère fédéral.
Si le crédit de votre déclaration est plus bas que prévu et que l'âge n'en est pas la cause, notre page sur le crédit d'impôt pour enfants moins élevé que prévu passe en revue les autres causes, de la réduction selon le revenu à la règle du revenu gagné.
Questions fréquentes
Puis-je demander le crédit d'impôt pour enfants pour un enfant de 17 ans?
Non. L'enfant doit avoir moins de 17 ans à la fin de l'année d'imposition. Si vous déclarez l'enfant de 17 ans comme personne à charge, vous pouvez demander à la place le crédit de 500 $ pour autres personnes à charge.
Mon enfant atteint 17 ans le 31 décembre. Ai-je encore droit au crédit pour cette année?
Non. Un enfant qui atteint 17 ans le 31 décembre a 17 ans à la fin de l'année et ne satisfait pas au critère d'âge. La dernière année admissible est celle de la déclaration de l'année de son 16e anniversaire.
Mon enfant est né le 1er janvier 2010. Ai-je droit au crédit de 2026?
Oui. Selon la Rev. Rul. 2003-72, un enfant atteint un âge le jour même de son anniversaire; cet enfant atteint donc 17 ans le 1er janvier 2027 et a encore moins de 17 ans à la fin de 2026.
Y a-t-il une limite d'âge plus élevée pour un enfant invalide?
Pas pour le crédit d'impôt pour enfants, qui exige moins de 17 ans pour tous les enfants. Un enfant atteint d'une invalidité totale et permanente peut, à tout âge, rester votre enfant admissible et donner droit au crédit de 500 $ pour autres personnes à charge et, si les autres critères sont remplis, au crédit d'impôt sur le revenu gagné.
Quelle est la limite d'âge du crédit d'impôt pour enfants en 2027?
C'est toujours moins de 17 ans à la fin de l'année. Pour la déclaration de 2027, produite en 2028, un enfant né en 2011 ou après est admissible, et un enfant né en 2010 ou avant ne l'est pas.
Sources
- IRS: Child Tax Credit irs.gov
- Instructions for Schedule 8812 (Form 1040) irs.gov
- Publication 501, Dependents, Standard Deduction, and Filing Information irs.gov
- Internal Revenue Bulletin 2003-33 (Rev. Rul. 2003-72) irs.gov
- IRS: 2021 Child Tax Credit basics (Topic A) irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.