
Crédit pour adoption 2026 : 17 670 $ par enfant, dont jusqu'à 5 120 $ remboursables
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
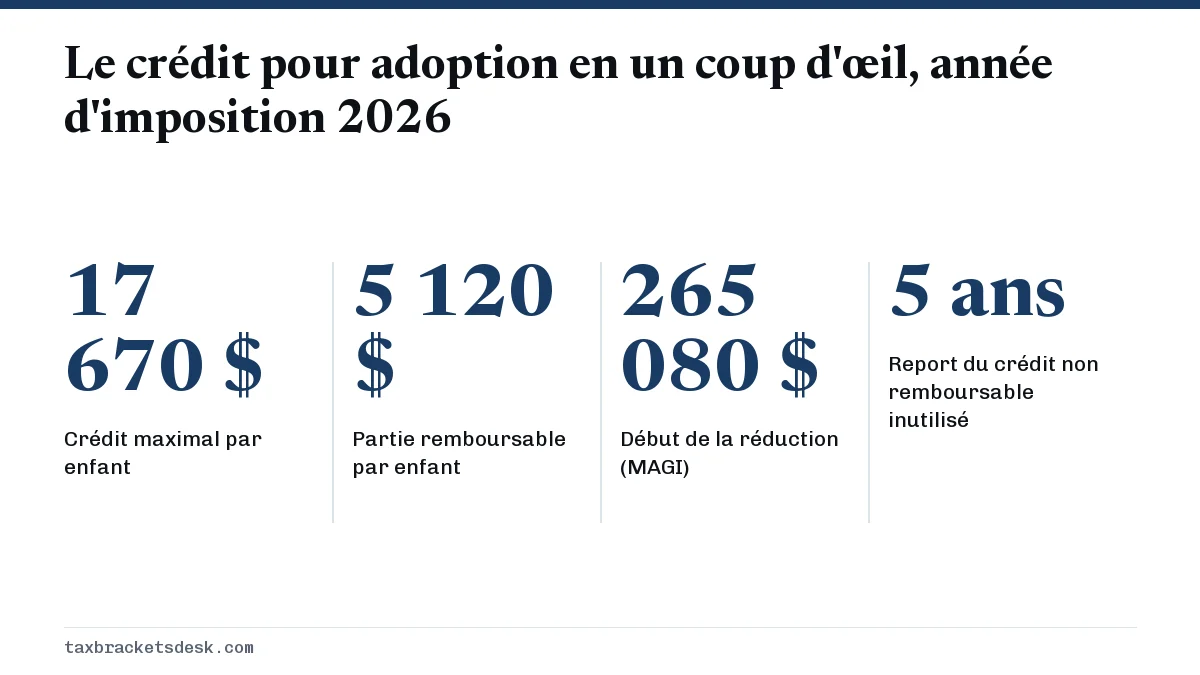
Le crédit pour adoption 2026 couvre jusqu'à 17 670 $ de frais d'adoption admissibles par enfant admissible. Jusqu'à 5 120 $ de ce montant sont remboursables, et le reste réduit l'impôt, avec un report prospectif de cinq ans. Le crédit diminue lorsque le revenu brut rajusté modifié (MAGI) se situe entre 265 080 $ et 305 080 $. Les adoptions d'enfants ayant des besoins particuliers donnent droit au montant complet, peu importe les frais. Vous le demandez au formulaire 8839.
- 01Crédit maximal par enfant (2026)
- 17 670 $
- 02Partie remboursable par enfant (2026)
- Jusqu'à 5 120 $
- 03Fourchette de réduction (MAGI)
- De 265 080 $ à 305 080 $
- 04Exclusion des prestations de l'employeur (2026)
- Jusqu'à 17 670 $ par enfant
- 05Crédit non remboursable inutilisé
- Reporté sur un maximum de 5 ans
- 06Formulaire
- Formulaire 8839, Qualified Adoption Expenses
Crédit pour adoption 2026 : montant et partie remboursable
Pour l'année d'imposition 2026, le crédit d'impôt pour adoption vaut jusqu'à 17 670 $ de frais admissibles par enfant admissible, contre 17 280 $ pour 2025, selon la Rev. Proc. 2025-32. La limite s'applique par enfant, toutes années confondues, et non par année : les frais étalés sur une longue adoption partagent donc un seul plafond de 17 670 $.
Depuis 2025, une partie du crédit est remboursable. Pour 2026, jusqu'à 5 120 $ par enfant peuvent vous être versés même si vous ne devez aucun impôt sur le revenu. Pour 2025, le plafond remboursable était de 5 000 $. Le reste du crédit n'est pas remboursable : il réduit votre impôt, et toute partie que vous ne pouvez pas utiliser est reportée sur un maximum de cinq ans.
Les montants de 2027 ne sont pas encore annoncés. L'IRS (le fisc fédéral américain) les publie habituellement dans sa revenue procedure annuelle d'indexation, en octobre ou en novembre; la page sur les changements fiscaux de 2027 suivra la publication.
Le crédit pour adoption est-il maintenant remboursable? Comment fonctionne le partage
Oui, en partie. Le formulaire 8839 calcule le montant remboursable séparément pour chaque enfant : c'est le moins élevé du crédit de cet enfant et de 5 120 $. Le total remboursable est inscrit au formulaire 1040 (ligne 30 sur le formulaire de 2025), et le reste va à l'annexe 3 (Schedule 3) comme crédit non remboursable.
Les reports demeurent non remboursables. Le crédit reporté d'une année antérieure peut seulement réduire l'impôt, et la partie remboursable elle-même n'est jamais reportée. Le crédit pour adoption remboursable est donc le plus avantageux pour les familles dont l'impôt est modeste, qui auraient auparavant pu attendre des années avant d'utiliser le crédit au complet.
Exemple chiffré : revenu moyen, frais élevés
Un couple marié qui produit une déclaration conjointe, avec un MAGI de 150 000 $, finalise une adoption au pays en 2026 après avoir payé 22 000 $ de frais admissibles. Son crédit est plafonné à 17 670 $. De ce montant, 5 120 $ sont remboursables. Les 12 550 $ restants ne sont pas remboursables; si l'impôt qu'il lui reste à payer pour 2026 après les autres crédits est de 4 000 $, il utilise 4 000 $ maintenant et reporte 8 550 $ à 2027 et aux années suivantes.
Quel est le plafond de revenu du crédit pour adoption? La réduction de 2026
La réduction du crédit pour adoption commence lorsque le MAGI dépasse 265 080 $ et se termine à 305 080 $. La fourchette est de 40 000 $, et la réduction est proportionnelle : le formulaire 8839 divise le montant au-delà de 265 080 $ par 40 000 $ et réduit le crédit de chaque enfant de cette fraction. Les mêmes limites s'appliquent à toutes les situations de famille aux fins de l'impôt.
| MAGI | Part perdue | Crédit restant | Partie remboursable |
|---|---|---|---|
| 265 080 $ ou moins | 0 % | 17 670 $ | 5 120 $ |
| 275 080 $ | 25 % | 13 253 $ | 5 120 $ |
| 285 080 $ | 50 % | 8 835 $ | 5 120 $ |
| 295 080 $ | 75 % | 4 418 $ | 4 418 $ |
| 305 080 $ ou plus | 100 % | 0 $ | 0 $ |
Pour ce crédit, le MAGI correspond à votre AGI plus certains revenus étrangers et de territoires américains exclus. Les cotisations de retraite avant impôt le réduisent, ce qui peut compter pour une famille qui se trouve tout juste dans la fourchette. À titre de comparaison, le crédit d'impôt pour enfants commence à diminuer à un seuil conjoint beaucoup plus bas de 400 000 $, mais plus lentement; consultez le guide du crédit d'impôt pour enfants.
Qui peut demander le crédit d'impôt pour adoption et quels frais comptent
Un enfant admissible a moins de 18 ans, ou est une personne physiquement ou mentalement incapable de prendre soin d'elle-même. Les couples mariés doivent en général produire une déclaration conjointe; une personne mariée qui produit une déclaration distincte n'est admissible que dans des cas limités, par exemple si les conjoints ont vécu séparés pendant les six derniers mois de l'année.
- Comptent : les frais d'agence d'adoption, les honoraires d'avocat, les frais de justice, les frais de réadoption d'un enfant étranger, ainsi que les frais de déplacement, de repas et d'hébergement à l'extérieur de chez vous pour l'adoption. Les frais d'évaluation du milieu familial payés avant qu'un enfant soit désigné comptent aussi.
- Ne comptent pas : l'adoption de l'enfant de votre conjoint, les frais de maternité de substitution, les frais payés par un programme gouvernemental, les frais remboursés par un employeur et toute dépense illégale en vertu des lois d'un État ou des lois fédérales.
Les prestations d'adoption de l'employeur figurent à la case 12 du formulaire W-2 avec le code T. Vous pouvez en exclure jusqu'à 17 670 $ pour 2026, mais vous ne pouvez pas utiliser les mêmes dollars à la fois pour l'exclusion et pour le crédit. Remplissez d'abord la partie III du formulaire 8839, puis la partie II.
Adoptions d'enfants ayant des besoins particuliers
Si vous adoptez un enfant américain ayant des besoins particuliers et que l'adoption devient définitive en 2026, vous pouvez demander le plein montant de 17 670 $ même si vous avez payé peu ou pas de frais. Pour cette règle, un enfant a des besoins particuliers seulement si un État, le District de Columbia ou un gouvernement tribal autochtone a déterminé que l'enfant ne peut pas ou ne devrait pas retourner chez ses parents et qu'il ne sera pas adopté sans aide.
Un problème de santé à lui seul ne fait pas d'un enfant un enfant ayant des besoins particuliers aux fins de l'impôt; c'est la décision officielle qui compte. Conservez l'entente d'aide à l'adoption ou la lettre de décision avec vos documents, car l'IRS pourrait la demander.
Quand puis-je demander les frais d'adoption? Règles de calendrier
L'année de la demande dépend du fait que l'enfant était ou non citoyen ou résident américain au début des démarches d'adoption, et du moment où l'adoption est devenue définitive. Le résumé Tax Topic 607 et les instructions du formulaire 8839 établissent le calendrier suivant.
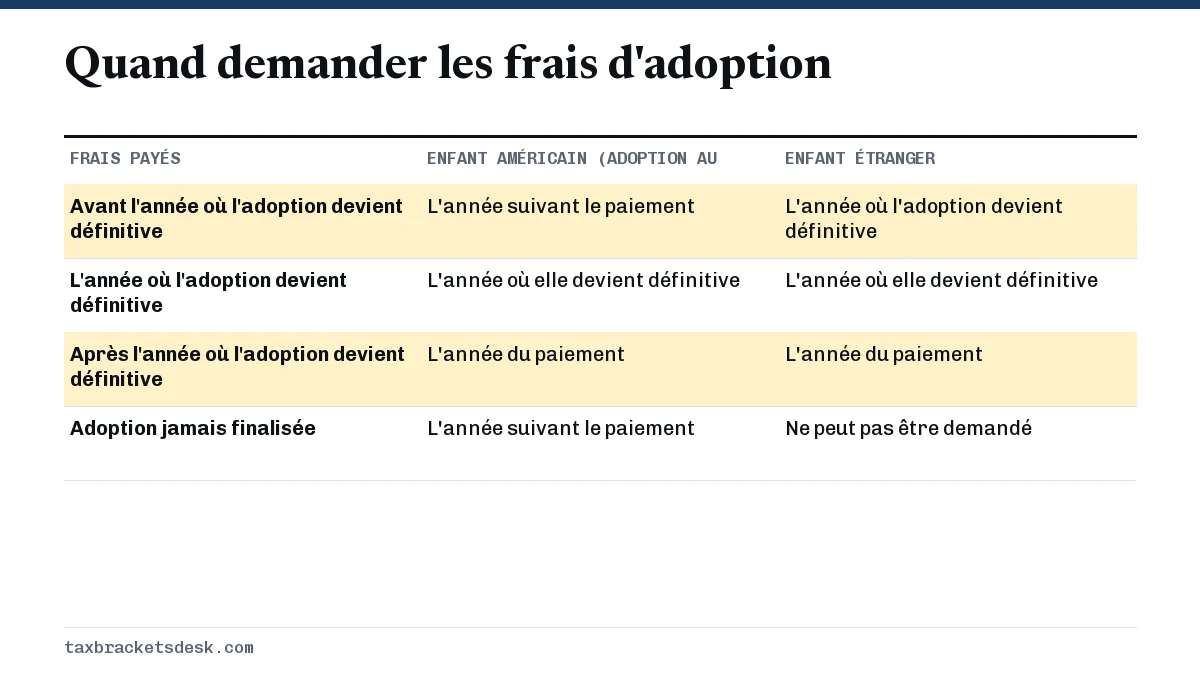
Pour une adoption au pays, vous pouvez demander les frais même si l'adoption échoue ou n'est jamais finalisée, selon la règle de l'année suivante. Pour une adoption internationale, rien ne peut être demandé avant que l'adoption soit définitive; tous les frais antérieurs sont alors demandés ensemble l'année où elle devient définitive.
Comment demander le crédit pour adoption remboursable
- Obtenez un numéro d'identification pour l'enfant. Utilisez un SSN si possible; sinon, le formulaire W-7A permet d'obtenir un ATIN pendant une adoption au pays en cours, ou le formulaire W-7 un numéro ITIN pour un enfant qui n'est ni citoyen ni résident américain. La page sur le crédit d'impôt pour enfants et le numéro de sécurité sociale explique pourquoi le SSN compte pour d'autres crédits.
- Faites le total de vos frais admissibles par année et soustrayez les remboursements de l'employeur.
- Remplissez la partie I du formulaire 8839 pour chaque enfant, la partie III pour les prestations de l'employeur, puis la partie II pour le crédit.
- Inscrivez le montant remboursable au formulaire 1040 (ligne 30 sur le formulaire de 2025) et le montant non remboursable à l'annexe 3.
- Conservez les reçus, les documents judiciaires et les relevés de l'agence. Reportez tout crédit non remboursable inutilisé sur le formulaire 8839 de l'année suivante.
Un enfant adopté, y compris un enfant qui vous a été confié légalement en vue de son adoption, est traité comme votre propre enfant pour le montant du crédit d'impôt pour enfants de 2026. Si vous payez une garderie après le placement, le crédit pour frais de garde d'enfants et de personnes à charge peut aussi s'appliquer.
Questions fréquentes
Combien vaut le crédit pour adoption en 2026?
Jusqu'à 17 670 $ de frais d'adoption admissibles par enfant admissible. Jusqu'à 5 120 $ de ce montant sont remboursables, et le crédit diminue lorsque le MAGI dépasse 265 080 $.
Puis-je demander le crédit pour adoption si l'adoption a échoué?
Oui pour une adoption au pays. Les frais d'une tentative d'adoption d'un enfant américain qui n'a pas abouti peuvent être demandés l'année suivant leur paiement. Pour une adoption internationale, l'adoption doit devenir définitive.
Puis-je demander le crédit pour adoption pour l'enfant de mon conjoint?
Non. Les frais engagés pour adopter l'enfant de votre conjoint sont expressément exclus des frais d'adoption admissibles.
Qu'arrive-t-il au crédit pour adoption que je ne peux pas utiliser cette année?
La partie non remboursable inutilisée est reportée sur un maximum de cinq ans ou jusqu'à ce qu'elle soit épuisée, selon la première éventualité. Elle reste non remboursable les années suivantes.
Puis-je obtenir le crédit pour adoption et la prestation d'adoption de mon employeur?
Oui, mais pas pour les mêmes frais. Les paiements de l'employeur que vous excluez de votre revenu réduisent les frais qui comptent pour le crédit.
Le crédit pour adoption est-il offert aux personnes mariées qui produisent une déclaration distincte?
En général, non. Une personne mariée qui produit une déclaration distincte peut le demander seulement si elle a vécu séparée de son conjoint pendant les six derniers mois de l'année, que l'enfant a habité avec elle plus de la moitié de l'année et qu'elle a payé plus de la moitié des frais d'entretien du logement.
Sources
- Rev. Proc. 2025-32 (2026 adoption credit amounts) irs.gov
- Tax Topic 607, Adoption credit and adoption assistance programs irs.gov
- Instructions for Form 8839 irs.gov
- Form 8839, Qualified Adoption Expenses irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.