
¿Por qué mi crédito tributario por hijos es tan bajo? Ocho causas y qué hacer
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Si se pregunta por qué su crédito tributario por hijos es tan bajo, la respuesta suele ser una de cuatro cosas: el hijo cumplió 17 años, su ingreso del trabajo fue demasiado bajo para calificar para la parte reembolsable, su ingreso pasó el límite de eliminación gradual de $200,000 o $400,000, o faltaba un número de Seguro Social (SSN). Un crédito de exactamente $500 por hijo casi siempre significa que el hijo pasó al crédito por otros dependientes.
- 01Crédito completo por hijo (2026)
- $2,200
- 02Tope reembolsable por hijo (2026)
- $1,700
- 03Límite de edad
- Menor de 17 años al 31 de diciembre
- 04Inicio de la eliminación gradual (AGI modificado)
- $200,000; $400,000 casados que presentan en conjunto
- 05Ritmo de la eliminación gradual
- $50 por cada $1,000 (o fracción) por encima del umbral
- 06Crédito cuando el hijo no califica
- Crédito de $500 por otros dependientes
¿Por qué mi crédito tributario por hijos es tan bajo? Empiece con esta lista
El Crédito Tributario por Hijos (CTC) vale hasta $2,200 por cada hijo calificado en 2026, pero varias reglas pueden reducirlo antes de que llegue a su declaración. Revise la lista de abajo en orden. El primer punto que coincida con su situación suele explicar la mayor parte de la diferencia.
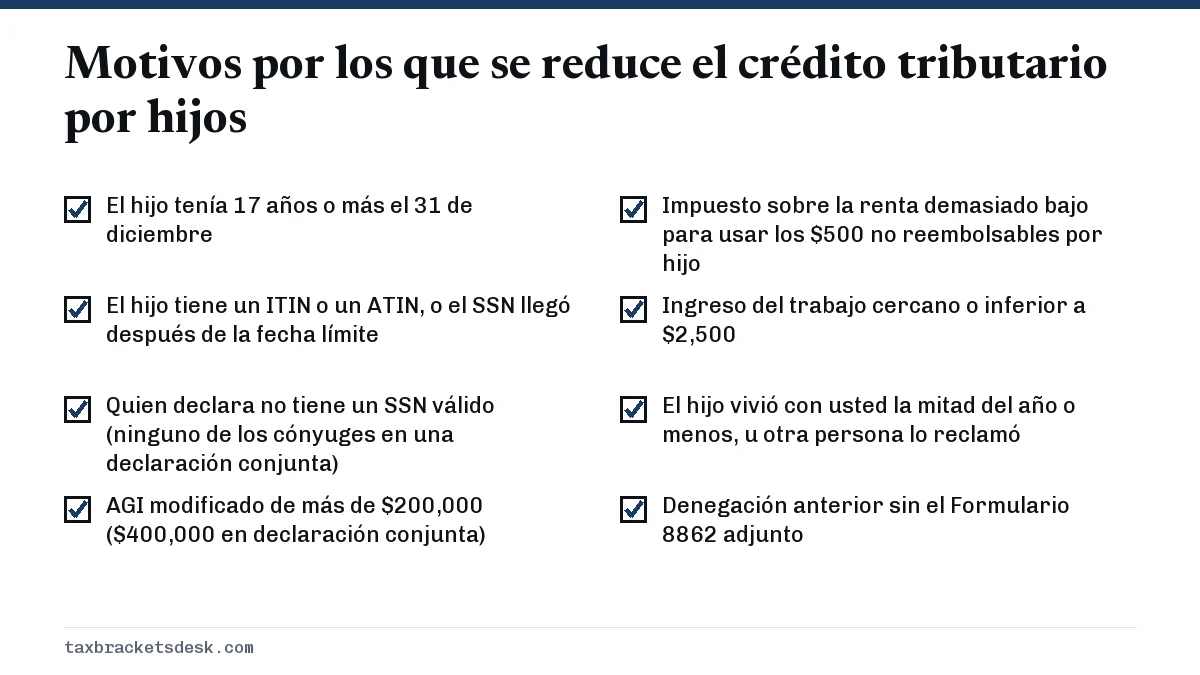
Tenga a mano el Anexo 8812 (Schedule 8812) mientras lee esta página. La línea 4 cuenta a los hijos que califican para el crédito completo, la línea 6 cuenta a las personas que reciben solo $500 y la línea 12 muestra lo que queda después de la eliminación gradual por ingresos. Comparar esas tres líneas con lo que esperaba señala rápidamente la causa.
¿Por qué mi crédito tributario por hijos es solo de $500?
Un crédito de exactamente $500 por un hijo significa que el IRS (Servicio de Impuestos Internos) o su programa de impuestos trató a ese hijo como "otro dependiente" y no como hijo calificado. La línea 6 del Anexo 8812 incluye expresamente a los hijos que no son menores de 17 años o que no tienen el número de Seguro Social requerido. Hay tres situaciones que lo causan:
- El hijo cumplió 17 años durante el año. La prueba de edad exige ser menor de 17 años al 31 de diciembre. El borrador de las instrucciones de 2026 pone como ejemplo de alguien que no califica a un hijo que cumplió 17 años el 30 de diciembre de 2026.
- El hijo tiene un ITIN o un ATIN en lugar de un SSN. El CTC exige un SSN válido para trabajar, emitido a más tardar en la fecha límite de la declaración, incluidas las prórrogas. Los demás números de identificación solo dan derecho al crédito de $500.
- El SSN llegó después de la fecha límite. Un número emitido después de la fecha límite (con prórrogas) no cuenta para el CTC de ese año, ni siquiera en una declaración enmendada.
La página del crédito por otros dependientes explica el crédito de $500 en detalle, incluido el hecho de que nunca es reembolsable.
¿Por qué mi crédito tributario por hijos es más bajo este año?
Cuando el crédito baja de un año a otro, algo cambió en la familia o en los ingresos. Estas son las causas más comunes de un año a otro:
| Qué cambió | Efecto en el crédito | Dónde revisar |
|---|---|---|
| El hijo mayor cumplió 17 años | Los $2,200 bajan a $500 por ese hijo | Sección de dependientes, líneas 4 y 6 del Anexo 8812 |
| El ingreso pasó de $200,000 o $400,000 | El crédito baja $50 por cada $1,000 por encima | Líneas 9 a 12 del Anexo 8812 |
| El ingreso bajó y el impuesto quedó cerca de cero | Solo se pueden reembolsar hasta $1,700 por hijo | Líneas 16a a 27 del Anexo 8812 |
| El ingreso del trabajo bajó hasta cerca de $2,500 | La parte reembolsable se reduce o desaparece | Líneas 18a a 20 del Anexo 8812 |
| El otro padre reclamó al hijo | Usted pierde el crédito por ese hijo | Acuerdo de custodia, Formulario 8332 |
| Un contribuyente casado pasó a presentar por separado | La eliminación gradual empieza en $200,000, no en $400,000 | Estado civil tributario en el Formulario 1040 |
El cambio a declaraciones por separado es fácil de pasar por alto cuando los ingresos son desiguales. Si un cónyuge gana $260,000 y el otro $100,000, una declaración conjunta con $360,000 conserva el crédito completo. Si presentan por separado, el cónyuge que gana más y reclama a los hijos está $60,000 por encima del límite de $200,000 y pierde $3,000 de crédito.
La eliminación gradual por ingresos: cuando un sueldo más alto reduce el crédito tributario por hijos
El crédito completo se recibe cuando el AGI modificado es de $200,000 o menos, o de $400,000 o menos en una declaración conjunta, según la página del IRS sobre el Crédito Tributario por Hijos. Por encima de esa cifra, el Anexo 8812 redondea el exceso hacia arriba al siguiente múltiplo de $1,000 y lo multiplica por 5%. En la práctica, usted pierde $50 por cada $1,000 o fracción de $1,000.
Ejemplo resuelto: un matrimonio con dos hijos y un AGI modificado de $430,500. El exceso es de $30,500, que se redondea a $31,000. El 5% de esa cifra es $1,550, así que su crédito de $4,400 baja a $2,850. El crédito de un hijo ($2,200) desaparece por completo a $44,000 por encima del límite, así que un padre soltero con un hijo lo pierde todo cuando el AGI modificado pasa de $243,000.
La eliminación gradual reduce juntos el Crédito Tributario por Hijos y el crédito de $500, no por separado. Hay más detalles y ejemplos en la página del límite de ingresos del crédito tributario por hijos. Bajar el AGI con aportaciones antes de impuestos a un 401(k) o a una HSA es la forma más directa de recuperar parte del crédito.
No hay suficiente impuesto ni ingreso del trabajo para usar el crédito completo
Solo $1,700 de cada $2,200 se pueden pagar como reembolso. Los otros $500 por hijo solo sirven contra el impuesto sobre la renta que usted debe. Por eso, una familia cuyo impuesto es cero recibe como máximo $1,700 por hijo, y a menudo menos.
La parte reembolsable también está limitada al 15% del ingreso del trabajo que pase de $2,500. Un padre que gana $8,000 con un hijo recibe $825 ($5,500 x 15%), no $1,700. La página del crédito tributario adicional por hijos muestra el cálculo completo y el ingreso del trabajo que necesita cada tamaño de familia para llegar al tope.
¿Por qué no recibí el crédito tributario por hijos? Problemas con el SSN y los requisitos
Un crédito de cero apunta a un problema de requisitos, no a un límite del cálculo. Revise estos puntos en orden:
- Su propio SSN. A partir de las declaraciones de 2025, quien presenta la declaración debe tener un SSN válido para reclamar el CTC o el ACTC. En una declaración conjunta, basta con que uno de los cónyuges lo tenga. La página de las reglas del SSN explica los detalles.
- Residencia. El hijo debe haber vivido con usted más de la mitad del año. Las ausencias temporales por estudios, atención médica o servicio militar normalmente cuentan como tiempo en casa.
- Dependencia. Usted debe reclamar al hijo como su dependiente, y el hijo no debe haber aportado más de la mitad de su propia manutención.
- Ciudadanía. El hijo debe ser ciudadano de EE. UU., nacional de EE. UU. o extranjero residente de EE. UU.
- Denegación anterior. Si en un año anterior el IRS le negó o redujo el CTC por un motivo distinto de un error matemático, adjunte el Formulario 8862 o no se le concederá el crédito.
- Formulario 2555. Excluir ingresos del trabajo en el extranjero bloquea por completo la parte reembolsable.
Qué hacer si le redujeron el crédito tributario por hijos
Si la causa es un error al ingresar los datos, corríjalo antes de presentar la declaración. En el programa de impuestos, abra el registro del dependiente y confirme la fecha de nacimiento, los meses que vivió con usted y el SSN. Un año de nacimiento equivocado basta para convertir un crédito de $2,200 en uno de $500.
Si ya presentó la declaración y el crédito estaba mal, presente el Formulario 1040-X con un Anexo 8812 corregido. Si, en cambio, el IRS cambió su crédito y le envió un aviso por correo, lea la línea de explicación del aviso, compárela con la lista de arriba y responda antes de la fecha indicada si no está de acuerdo. Guarde los registros escolares, médicos o de arrendamiento que demuestren dónde vivió el hijo.
Para las pruebas básicas de elegibilidad y los montos, vuelva a la guía del Crédito Tributario por Hijos.
Preguntas frecuentes
¿Qué pasa si mi hijo cumplió 17 años este año?
No puede reclamar el Crédito Tributario por Hijos por ese hijo en ese año, aunque el cumpleaños haya sido el 31 de diciembre. Si el hijo sigue siendo su dependiente, puede reclamar en su lugar el crédito de $500 por otros dependientes.
¿Por qué bajó mi crédito tributario por hijos si bajaron mis ingresos?
Cuando baja el impuesto sobre la renta, se puede usar una parte menor del crédito como compensación no reembolsable. La parte reembolsable tiene un tope de $1,700 por hijo y del 15% del ingreso del trabajo que pase de $2,500, así que el total puede bajar.
¿Pueden los dos padres recibir el crédito tributario por hijos por el mismo hijo?
No. Solo el padre que reclama al hijo como dependiente puede tomar el crédito por ese hijo. En el caso de padres divorciados o separados, el padre con la custodia puede ceder el derecho a reclamarlo al otro padre con el Formulario 8332.
¿El crédito de $500 por otros dependientes es reembolsable?
No. Solo reduce el impuesto sobre la renta que usted debe, así que una familia sin impuesto no recibe nada de él.
¿Cómo sé cuál de las causas se aplica a mi caso?
Compare el Anexo 8812 con la lista: un hijo que falta en la línea 4 apunta a la edad o al SSN, una cifra en la línea 11 apunta a la eliminación gradual por ingresos y un monto en la línea 27 inferior a $1,700 por hijo apunta al límite por ingreso del trabajo.
Fuentes
- IRS: Child tax credit irs.gov
- Instructions for Schedule 8812 irs.gov
- Schedule 8812 (Form 1040) irs.gov
- Publication 505, Tax Withholding and Estimated Tax irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.