
Crédit d'impôt pour enfants et numéro de sécurité sociale : règles pour les enfants, les parents et les titulaires d'un ITIN
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Pour le crédit d'impôt pour enfants, l'exigence du numéro de sécurité sociale américain (SSN) comporte deux volets. Chaque enfant admissible doit avoir un SSN valide pour l'emploi et, depuis l'année d'imposition 2025, le contribuable aussi. Dans une déclaration conjointe, un seul conjoint doit avoir un SSN valide; l'autre peut utiliser un numéro ITIN. Chaque numéro doit être délivré au plus tard à la date d'échéance de la déclaration, prolongations comprises. Sans ces SSN, le crédit pour autres personnes à charge de 500 $ peut quand même s'appliquer.
- 01Enfant
- SSN valide pour l'emploi, délivré au plus tard à la date d'échéance de la déclaration
- 02Contribuable (à compter de l'année d'imposition 2025)
- SSN valide exigé
- 03Déclaration conjointe
- Un conjoint doit avoir un SSN valide; l'autre, un SSN ou un ITIN
- 04Date limite pour les déclarations de 2026
- 15 avril 2027, ou 15 octobre 2027 avec une prolongation
- 05Crédit de rechange
- Crédit pour autres personnes à charge de 500 $ (SSN, ITIN ou ATIN)
L'exigence du SSN pour le crédit d'impôt pour enfants en bref
Pour demander le crédit d'impôt pour enfants (CTC) de 2 200 $ ou le crédit d'impôt additionnel pour enfants remboursable dans une déclaration de 2026, l'enfant et la personne qui demande le crédit doivent tous deux répondre à un critère d'identification. L'IRS (le fisc fédéral américain) indique sur sa page consacrée au crédit d'impôt pour enfants que le numéro doit être valide pour l'emploi aux États-Unis et délivré avant la date d'échéance de la déclaration, prolongations comprises.
La règle du SSN pour l'enfant n'est pas nouvelle; elle s'applique depuis 2018. Ce qui a changé avec la loi fiscale de 2025, c'est la règle visant le contribuable. Avant 2025, un parent ayant seulement un ITIN pouvait quand même demander le crédit pour un enfant qui avait un SSN. À compter des déclarations de 2025, ce parent doit avoir un SSN valide, ou un conjoint qui en a un dans une déclaration conjointe, selon la Publication 505.
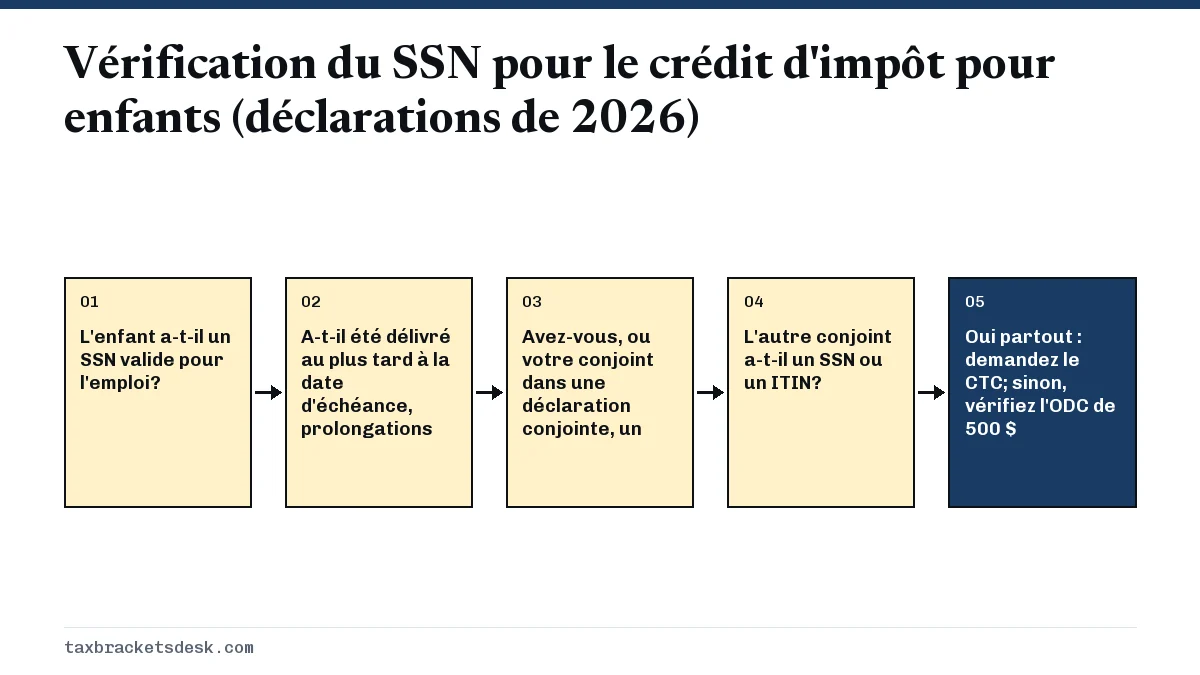
SSN valide pour le crédit d'impôt pour enfants : la règle pour les enfants
Chaque enfant compté à la ligne 4 de l'annexe 8812 (Schedule 8812) doit avoir un SSN valide. Un ITIN ou un numéro d'identification de contribuable pour adoption (ATIN) ne rend pas l'enfant admissible au crédit de 2 200 $, même si tous les autres critères sont remplis. Cet enfant passe à la ligne 6 et vaut plutôt 500 $, comme l'explique la page sur le crédit pour autres personnes à charge.
- Nouveau-nés : la plupart des parents demandent un SSN à l'hôpital lors de l'enregistrement de la naissance. Si vous ne l'avez pas fait, remplissez le formulaire SS-5 auprès de la Social Security Administration avec une preuve de naissance, de citoyenneté et d'identité.
- Enfants en voie d'adoption : si l'adoption n'est pas définitive et que vous ne pouvez pas obtenir un SSN à temps, le formulaire W-7A permet d'obtenir un ATIN. Celui-ci donne droit au crédit de 500 $, et non au CTC. Une fois le SSN reçu, le plein crédit s'applique à partir de cette année-là. Consultez la page sur le crédit pour adoption de 2026 pour les règles connexes sur l'adoption.
- Enfant né et décédé la même année : si aucun SSN n'a été délivré, joignez une copie de l'acte de naissance, de l'acte de décès ou des dossiers d'hôpital démontrant une naissance vivante, et vous pourrez quand même demander le crédit.
Les parents ont-ils besoin d'un SSN pour le crédit d'impôt pour enfants?
Oui, pour les déclarations de 2025 et des années suivantes. Le contribuable qui demande le CTC ou l'ACTC doit détenir un SSN valide pour l'emploi et délivré au plus tard à la date d'échéance de la déclaration, prolongations comprises. Cette règle s'applique autant aux déclarations originales qu'aux déclarations modifiées; modifier une déclaration de 2025 ou de 2026 ne permet donc pas de la contourner.
Une carte de SSN portant la mention « Not valid for employment » (non valide pour l'emploi) n'est délivrée que pour permettre à une personne de recevoir certaines prestations fédérales, et elle ne répond pas au critère de l'emploi. Si votre statut d'immigration a changé depuis, demandez à la Social Security Administration une carte de remplacement sans cette mention avant de produire votre déclaration.
Un titulaire d'ITIN peut-il demander le crédit d'impôt pour enfants?
Pas seul. Un parent célibataire ou chef de famille qui n'a qu'un ITIN ne peut pas demander le CTC ni l'ACTC, même si chaque enfant a un SSN. Ce contribuable peut généralement demander quand même le crédit pour autres personnes à charge de 500 $ pour chaque personne à charge, parce que l'ODC accepte un ITIN tant pour le contribuable que pour la personne à charge.
Et si l'un des conjoints a un ITIN? L'exception de la déclaration conjointe
Dans une déclaration conjointe, un seul conjoint doit avoir un SSN valide. L'autre doit avoir un SSN ou un ITIN, délivré au plus tard à la date d'échéance de la déclaration. Cette exception n'existe que pour les déclarations conjointes; un conjoint qui produit une déclaration distincte est évalué selon son propre numéro.
| Situation | Crédit d'impôt pour enfants / ACTC | Crédit pour autres personnes à charge |
|---|---|---|
| Célibataire ou chef de famille avec un SSN valide, enfant avec SSN | Oui, jusqu'à 2 200 $ par enfant | Inutile pour cet enfant |
| Déclaration conjointe : un conjoint avec SSN, un conjoint avec ITIN | Oui | Inutile pour les enfants qui ont un SSN |
| Déclaration conjointe : les deux conjoints ont seulement un ITIN | Non | Oui, 500 $ par personne à charge |
| Célibataire ou chef de famille avec seulement un ITIN | Non | Oui, 500 $ par personne à charge |
| Couple marié, déclarations distinctes, contribuable avec seulement un ITIN | Non | Oui, 500 $ par personne à charge |
| Contribuable avec SSN, enfant avec ITIN ou ATIN | Non, pour cet enfant | Oui, 500 $ pour cet enfant |
Si un couple peut produire une déclaration conjointe et qu'un seul conjoint a un SSN, la déclaration conjointe est souvent la seule façon de conserver le crédit. Comparez d'abord l'ensemble de la déclaration, puisque la déclaration conjointe influe aussi sur les tranches d'imposition et sur les autres crédits.
Quand le SSN doit-il être délivré? Dates limites pour les déclarations de 2026
Le SSN, et l'ITIN du conjoint le cas échéant, doivent être délivrés au plus tard à la date d'échéance de la déclaration, prolongations comprises. Pour une déclaration de 2026, il s'agit du 15 avril 2027, ou du 15 octobre 2027 si vous produisez le formulaire 4868 pour obtenir une prolongation. Un numéro délivré après cette date ne peut pas justifier le crédit pour 2026, même dans une déclaration modifiée.
- Vérifiez chaque carte dès maintenant. Assurez-vous que chaque numéro est exact et qu'aucune carte ne porte la mention « Not valid for employment ».
- Faites la demande tôt. Utilisez le formulaire SS-5 pour obtenir un SSN. La Social Security Administration exige les documents originaux; prévoyez donc plusieurs semaines.
- Demandez une prolongation si le numéro tarde. Si un SSN doit arriver après le 15 avril 2027, produisez le formulaire 4868 au plus tard à cette date pour reporter l'échéance au 15 octobre 2027. Payez avec la prolongation l'impôt que vous prévoyez devoir.
- Produisez avec le crédit de 500 $ au besoin. Une personne à charge qui a un ITIN ou un ATIN à la date limite peut quand même donner droit au crédit pour autres personnes à charge.
Autres crédits ayant leurs propres règles sur le SSN
Le crédit d'impôt pour enfants n'est pas le seul avantage lié à un SSN valide. À compter de 2026, l'American Opportunity Credit et le lifetime learning credit exigent aussi un SSN valide délivré au plus tard à la date d'échéance de la déclaration; consultez la page sur l'American Opportunity Credit. Les nouvelles déductions pour les aînés, les pourboires et les heures supplémentaires exigent également un SSN valide.
Le crédit pour frais de garde d'enfants et de personnes à charge a ses propres règles d'identification pour l'enfant et pour le fournisseur de services de garde; consultez cette page séparément. Pour l'ensemble des critères d'admissibilité et des montants, commencez par le guide du crédit d'impôt pour enfants.
Questions fréquentes
Puis-je obtenir le crédit d'impôt pour enfants si mon enfant a un ITIN?
Non. Un enfant ayant un ITIN ne donne pas droit au crédit d'impôt pour enfants ni au crédit d'impôt additionnel pour enfants. Si l'enfant est par ailleurs admissible comme personne à charge et qu'il est étranger résident des États-Unis, vous pouvez demander le crédit pour autres personnes à charge de 500 $.
Mon conjoint a un ITIN et j'ai un SSN. Pouvons-nous demander le crédit d'impôt pour enfants?
Oui, dans une déclaration conjointe. Un seul conjoint doit avoir un SSN valide, pourvu que l'autre ait un SSN ou un ITIN délivré au plus tard à la date d'échéance de la déclaration, prolongations comprises.
Puis-je modifier ma déclaration après avoir reçu mon SSN pour obtenir le crédit d'impôt pour enfants?
Seulement si le SSN a été délivré au plus tard à la date d'échéance de cette déclaration, prolongations comprises. Un numéro délivré plus tard ne vous rend pas admissible pour cette année-là, même au moyen du formulaire 1040-X.
La nouvelle règle sur le SSN s'applique-t-elle à ma déclaration de 2026 produite en 2027?
Oui. L'exigence du SSN pour le contribuable a commencé avec les déclarations de 2025 et se poursuit pour les déclarations de 2026 produites en 2027.
Que veut dire « valide pour l'emploi » sur une carte de sécurité sociale?
Cela signifie que le numéro a été délivré à une personne autorisée à travailler aux États-Unis. Les cartes portant la mention « Not valid for employment » ne répondent pas au critère du crédit d'impôt pour enfants.
Sources
- IRS: Child tax credit irs.gov
- Publication 505, Tax Withholding and Estimated Tax (2026) irs.gov
- Instructions for Schedule 8812 irs.gov
- Instructions for Form 8839 (ATIN guidance) irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.