
Crédit pour frais de garde d'enfants et de personnes à charge 2026 : combien vous pouvez obtenir, taux et formulaire 2441
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Le crédit pour frais de garde d'enfants et de personnes à charge pour 2026 équivaut à 20 % à 50 % d'au plus 3 000 $ de frais de garde liés au travail pour une personne admissible ou de 6 000 $ pour deux personnes ou plus : le maximum est donc de 1 500 $ ou de 3 000 $, et la plupart des familles qui travaillent obtiennent 35 %, soit 1 050 $ ou 2 100 $. Le taux maximal est passé de 35 % à 50 %. Il n'est pas remboursable, se demande au formulaire 2441 et est distinct du crédit d'impôt pour enfants (CTC).
- 01Plafond des frais
- 3 000 $ (une personne), 6 000 $ (deux ou plus)
- 02Taux du crédit pour 2026
- De 50 % à 20 %, selon l'AGI
- 03Taux plancher de 20 % au-delà de
- AGI de 206 000 $ en déclaration conjointe; 103 000 $ pour les autres
- 04Plafond du FSA pour frais de garde 2026
- 7 500 $ (3 750 $ pour une personne mariée qui produit une déclaration distincte)
- 05Remboursable
- Non
- 06Formulaire
- Formulaire 2441, crédit reporté à l'annexe 3, ligne 2
Combien vaut le crédit pour frais de garde d'enfants et de personnes à charge en 2026?
Le crédit pour frais de garde d'enfants et de personnes à charge est un pourcentage des frais de garde liés au travail que vous payez pour un enfant de moins de 13 ans, ou pour une personne à charge ou un conjoint incapable de prendre soin de lui-même. Pour 2026, le pourcentage va de 50 % à 20 % selon l'AGI (revenu brut rajusté), et il s'applique à au plus 3 000 $ de frais pour une personne admissible ou à 6 000 $ pour deux personnes ou plus.
Le crédit le plus élevé possible est donc de 1 500 $ pour une personne et de 3 000 $ pour deux ou plus, les deux au taux de 50 %. La plupart des familles qui travaillent se situent à 35 %, ce qui donne 1 050 $ ou 2 100 $. Il ne s'agit pas du crédit d'impôt pour enfants (CTC), qui est de 2 200 $ par enfant pour 2026; le montant de ce crédit pour 2027 n'est pas encore annoncé et nous le suivons sur notre page du crédit d'impôt pour enfants 2027.
Changements de 2026 : le taux maximal de 50 % et des tranches de revenu plus élevées
La loi de 2025 a fait passer le taux maximal de 35 % à 50 % à compter de 2026 et a ajouté une deuxième baisse, plus lente, aux revenus plus élevés. Les plafonds de frais n'ont pas changé. Pour les déclarations de 2025, le taux atteignait le plancher de 20 % dès que l'AGI dépassait 43 000 $; pour 2026, le plancher s'applique seulement à partir de 206 000 $ dans une déclaration conjointe ou de 103 000 $ pour les autres contribuables.
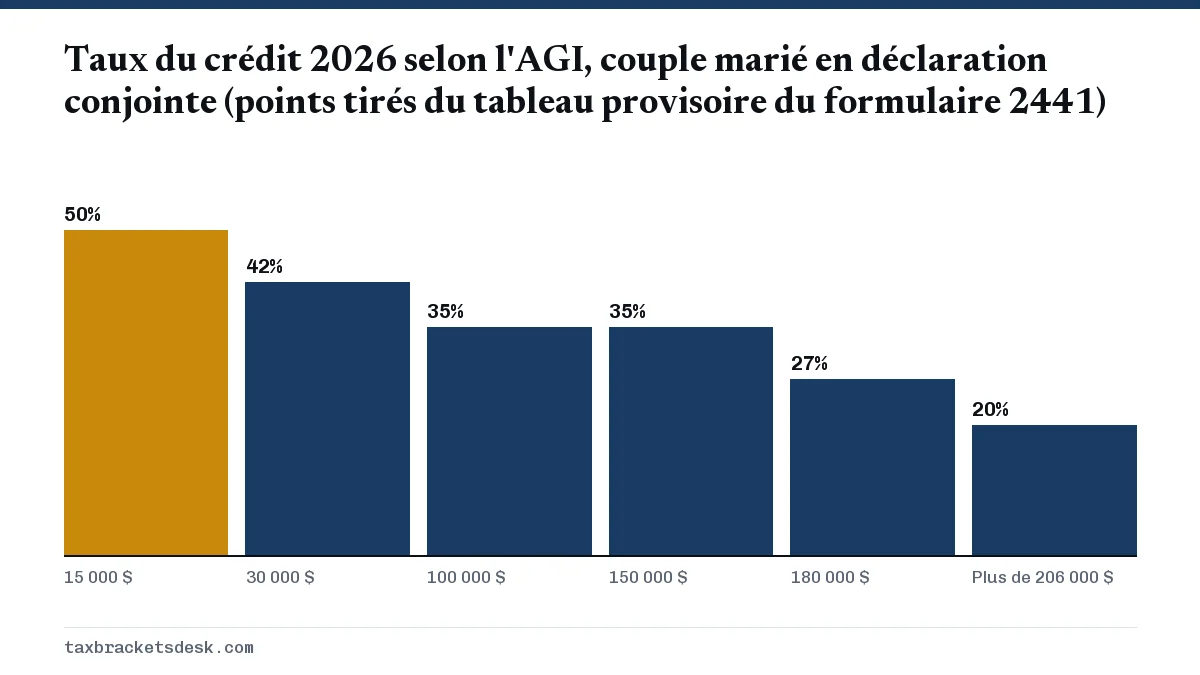
| AGI, couple marié, déclaration conjointe | AGI, autres situations de famille | Taux du crédit |
|---|---|---|
| Jusqu'à 15 000 $ | Jusqu'à 15 000 $ | 50 % |
| De 29 001 $ à 31 000 $ | De 29 001 $ à 31 000 $ | 42 % |
| De 43 001 $ à 150 000 $ | De 43 001 $ à 75 000 $ | 35 % |
| De 166 001 $ à 170 000 $ | De 83 001 $ à 85 000 $ | 30 % |
| De 186 001 $ à 190 000 $ | De 93 001 $ à 95 000 $ | 25 % |
| Plus de 206 000 $ | Plus de 103 000 $ | 20 % |
Entre les lignes présentées, le taux baisse d'un point par tranche de 2 000 $ d'AGI dans la tranche inférieure, pour tout le monde. Dans la tranche supérieure, il baisse d'un point par tranche de 4 000 $ pour les déclarations conjointes et de 2 000 $ pour les autres. La ligne 8 du formulaire 2441 utilise le tableau complet.
Plafond de revenu du crédit pour frais de garde : pourquoi les faibles revenus peuvent ne pas en profiter
Aucun plafond de revenu n'élimine le crédit; le taux s'arrête simplement à 20 %. La vraie limite se trouve en bas de l'échelle. Le crédit peut seulement réduire votre impôt sur le revenu, et toute partie qui dépasse votre impôt est perdue. Le taux de 50 % s'applique à un AGI de 15 000 $ ou moins, où la déduction forfaitaire de 2026 fait habituellement disparaître tout impôt.
Exemple : chef de famille, un enfant, AGI de 28 000 $
Les frais de garde sont de 5 000 $, donc 3 000 $ comptent. Le taux à 28 000 $ est de 43 %, ce qui donne 1 290 $ sur papier. Mais le revenu imposable n'est que de 3 850 $ après la déduction forfaitaire de 24 150 $ pour un chef de famille, et l'impôt est de 385 $. Le crédit pour frais de garde est plafonné à 385 $.
Il entre aussi en concurrence avec le crédit d'impôt pour enfants pour ces mêmes 385 $. Le crédit pour frais de garde est appliqué en premier, ce qui fait passer tout le crédit d'impôt pour enfants de 2 200 $ dans la partie remboursable, plafonnée à 1 700 $. Sans le crédit pour frais de garde, 385 $ du crédit pour enfants auraient couvert l'impôt et 1 700 $ auraient quand même été remboursés. Dans les deux cas, la famille reçoit 2 085 $ au total : ici, le crédit pour frais de garde n'ajoute donc rien. Consultez le crédit d'impôt pour enfants pour comprendre le fonctionnement de la partie remboursable.
Exemple : couple marié, deux enfants, AGI de 180 000 $
Avec 6 000 $ ou plus de frais de garde, le taux de 2026 à un AGI de 180 000 $ est de 27 %, soit un crédit de 1 620 $. Dans une déclaration de 2025, la même famille aurait été à 20 %, soit 1 200 $. C'est dans cette situation que le changement de 2026 rapporte le plus en dollars.
Quels frais sont admissibles
Les frais sont admissibles seulement si leur but principal est le soin et la protection de la personne, et si vous les avez payés pour que vous (et votre conjoint, si vous êtes marié) puissiez travailler ou chercher du travail.
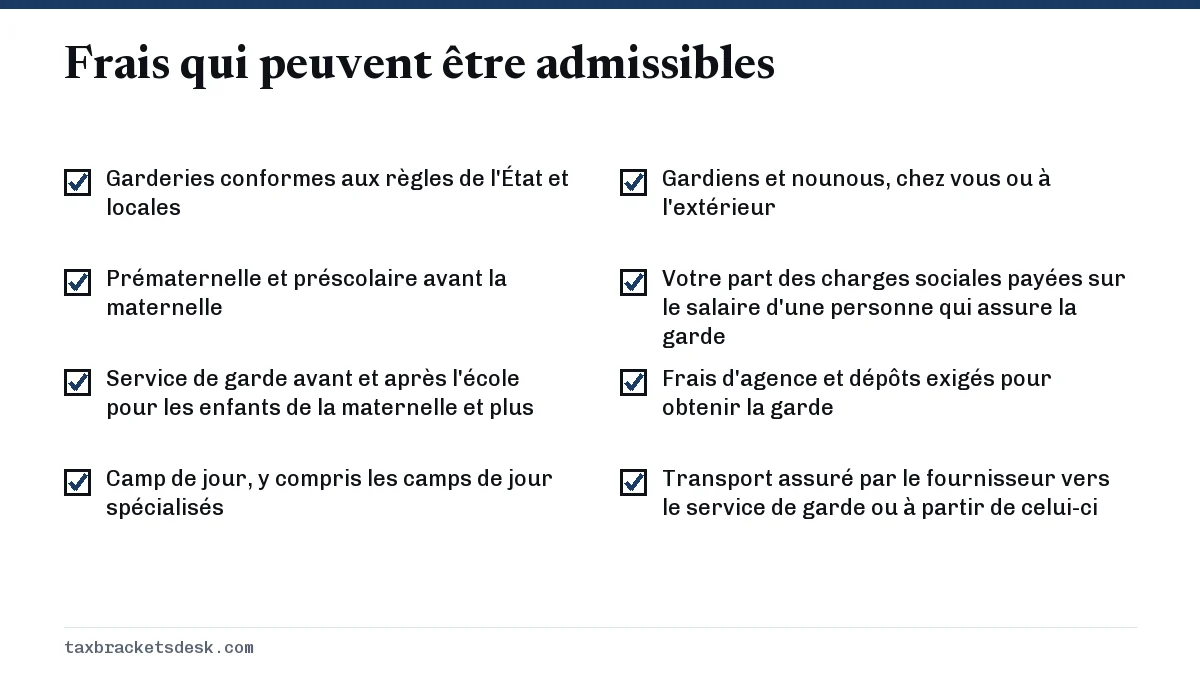
Ne sont pas admissibles : les droits de scolarité à partir de la maternelle, les camps avec nuitée, les cours d'été, le tutorat, la nourriture, les vêtements et les divertissements qui peuvent être séparés de la garde, les pensions alimentaires pour enfants, le transport qui n'est pas fourni par la personne qui assure la garde, et un dépôt perdu lorsqu'aucune garde n'est fournie.
Le plafond lié au revenu gagné
Vos frais ne peuvent pas dépasser votre revenu gagné, ou celui du conjoint qui gagne le moins si vous êtes marié. Un conjoint aux études à temps plein pendant au moins cinq mois, ou incapable de prendre soin de lui-même, est considéré comme gagnant 250 $ par mois s'il y a une personne admissible, ou 500 $ s'il y en a deux ou plus.
Personnes admissibles et fournisseurs de services de garde
- Un enfant admissible de moins de 13 ans que vous déclarez comme personne à charge. Un enfant qui atteint 13 ans compte pour la partie de l'année qui précède son anniversaire.
- Un conjoint qui était physiquement ou mentalement incapable de prendre soin de lui-même et qui a habité avec vous plus de la moitié de l'année.
- Une personne à charge de tout âge qui était incapable de prendre soin d'elle-même et qui a habité avec vous plus de la moitié de l'année.
Le fournisseur ne peut pas être votre conjoint, l'autre parent de l'enfant, une personne que vous déclarez comme personne à charge, ni votre propre enfant de moins de 19 ans à la fin de l'année. Vous devez indiquer le nom, l'adresse et le SSN ou l'EIN du fournisseur. Le formulaire W-10 est la façon habituelle de les demander. Une nounou qui travaille chez vous est habituellement une employée de maison, ce qui peut vous obliger à produire l'annexe H (Schedule H) pour les charges sociales.
Les couples mariés doivent en général produire une déclaration conjointe pour demander le crédit. Un conjoint qui a vécu séparé pendant les six derniers mois de l'année et qui a entretenu le logement de l'enfant peut être considéré comme non marié à cette fin.
Puis-je utiliser à la fois un FSA pour frais de garde et le crédit?
Oui, mais pas pour les mêmes dollars. L'argent que vous excluez de votre revenu au moyen d'un compte de dépenses flexible (FSA) pour frais de garde offert par l'employeur ou d'un autre programme d'aide réduit dollar pour dollar le plafond de frais de 3 000 $ ou de 6 000 $. Pour 2026, le plafond d'exclusion est de 7 500 $ (3 750 $ pour une personne mariée qui produit une déclaration distincte), contre 5 000 $, si votre employeur augmente la limite de son régime.
Cela crée un nouveau compromis. Une famille qui verse les 7 500 $ au complet dans un FSA n'a plus rien pour le crédit, puisque 7 500 $ dépassent le plafond de 6 000 $. Le meilleur choix dépend de votre tranche d'imposition :
| AGI | Tranche d'imposition | Économie avec un FSA de 7 500 $ | Crédit sur 6 000 $, sans FSA |
|---|---|---|---|
| 60 000 $ | 12 % | Environ 1 474 $ | 2 100 $ (35 %) |
| 160 000 $ | 22 % | Environ 2 224 $ | 1 920 $ (32 %) |
L'économie du FSA correspond à la tranche d'imposition sur le revenu plus 7,65 % de cotisations à la sécurité sociale et à Medicare, puisque la prestation est exclue des deux. Aux tranches inférieures, le crédit l'emporte habituellement; à partir de la tranche de 22 %, c'est habituellement le FSA. Vérifiez vos propres chiffres, et consultez les tranches d'imposition 2026 pour connaître votre taux.
Notions de base du formulaire 2441
- Partie I : inscrivez chaque fournisseur de services de garde avec son nom, son adresse, son SSN ou son EIN et le montant payé.
- Partie II : inscrivez chaque personne admissible, additionnez les frais admissibles, appliquez le plafond de 3 000 $ ou de 6 000 $ et le plafond lié au revenu gagné, puis trouvez votre taux à la ligne 8.
- Partie III : si vous avez reçu des prestations pour frais de garde (formulaire W-2, case 10), calculez d'abord le montant exclu. Cette partie réduit le plafond de frais utilisé à la partie II.
- Reportez le crédit à l'annexe 3, ligne 2, puis au formulaire 1040. La feuille de calcul de la limite du crédit le plafonne à votre impôt.
Les frais de garde de 2025 que vous avez payés en 2026 suivent les règles de 2025 et une feuille de calcul distincte des instructions du formulaire 2441. Pour les autres crédits familiaux, consultez le crédit pour adoption 2026 et le crédit d'impôt pour enfants et le numéro de sécurité sociale.
Questions fréquentes
Le crédit pour frais de garde d'enfants est-il le même que le crédit d'impôt pour enfants?
Non. Le crédit d'impôt pour enfants (CTC) est un montant fixe par enfant admissible : 2 200 $ pour 2026, dont jusqu'à 1 700 $ remboursables. Le crédit pour frais de garde est un pourcentage de ce que vous payez pour la garde afin de pouvoir travailler, et il n'est pas remboursable. Vous pouvez demander les deux dans la même déclaration.
Le crédit pour frais de garde d'enfants est-il remboursable en 2026?
Non. Il peut réduire votre impôt sur le revenu à zéro, mais tout excédent est perdu et n'est pas versé sous forme de remboursement. La publication 503 énonce cette limite directement.
Quel est le crédit maximal pour frais de garde en 2026?
1 500 $ pour une personne admissible et 3 000 $ pour deux ou plus, ce qui exige un AGI de 15 000 $ ou moins pour le taux de 50 % et assez d'impôt sur le revenu pour l'utiliser. Au taux courant de 35 %, le maximum est de 1 050 $ ou de 2 100 $.
Le camp de jour compte-t-il pour le crédit pour frais de garde?
Le camp de jour compte, même un camp spécialisé comme un camp de soccer ou d'informatique. Les camps avec nuitée et les cours d'été ne comptent pas.
Puis-je demander le crédit si je paie un grand-parent pour garder mon enfant?
Oui, si le grand-parent n'est pas à votre charge. Vous devez indiquer son nom, son adresse et son SSN au formulaire 2441, et il déclare les paiements comme revenu.
Puis-je demander le crédit si mon conjoint ne travaille pas?
En général, non, car les deux conjoints doivent avoir un revenu gagné. Les exceptions visent un conjoint aux études à temps plein ou incapable de prendre soin de lui-même, qui est considéré comme gagnant 250 $ ou 500 $ par mois.
Sources
- Instructions for Form 2441 (2026), draft irs.gov
- Publication 503, Child and Dependent Care Expenses irs.gov
- IRS: Child and dependent care credit information irs.gov
- Publication 505 (2026) irs.gov
- Publication 15-B (2026), Employer's Tax Guide to Fringe Benefits irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.