
Plafond de revenu du crédit d'impôt pour enfants 2026 : quand la réduction progressive commence et se termine
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Le plafond de revenu du crédit d'impôt pour enfants 2026 est de 200 000 $ de revenu brut rajusté modifié (MAGI), ou de 400 000 $ pour un couple marié produisant une déclaration conjointe. Au-delà, le crédit diminue de 50 $ pour chaque tranche de 1 000 $ ou partie de 1 000 $. Avec deux enfants, une déclaration conjointe perd tout le crédit dès que le MAGI dépasse 487 000 $. Au bas de l'échelle, la partie remboursable exige plus de 2 500 $ de revenu gagné.
- 01Début de la réduction, couple marié, déclaration conjointe
- MAGI de 400 000 $
- 02Début de la réduction, tous les autres contribuables
- MAGI de 200 000 $
- 03Taux de réduction
- 50 $ par 1 000 $ (5 %), arrondi à la tranche de 1 000 $ supérieure
- 04Mesure du revenu
- AGI plus les revenus exclus de source étrangère et de Porto Rico
- 05Minimum pour obtenir un remboursement
- Plus de 2 500 $ de revenu gagné
Plafond de revenu du crédit d'impôt pour enfants 2026 selon la situation de famille
Le plein montant de 2 200 $ par enfant est accordé tant que le revenu brut rajusté modifié (MAGI) ne dépasse pas le seuil de votre situation de famille aux fins de l'impôt. Ce sont les mêmes seuils que ceux utilisés depuis 2018. Ils sont fixés à l'article 24 du code fiscal et n'ont pas été rajustés pour 2026.
| Situation de famille | Plein crédit jusqu'à | Réduction au-delà du seuil |
|---|---|---|
| Couple marié, déclaration conjointe | 400 000 $ | 50 $ par 1 000 $ |
| Personne célibataire | 200 000 $ | 50 $ par 1 000 $ |
| Chef de famille | 200 000 $ | 50 $ par 1 000 $ |
| Couple marié, déclarations distinctes | 200 000 $ chacun | 50 $ par 1 000 $ |
| Conjoint survivant admissible | 200 000 $ | 50 $ par 1 000 $ |
Le seuil n'est pas un couperet. Gagner 1 $ de plus vous coûte 50 $, et non le crédit au complet. Le crédit ne tombe à zéro que bien au-delà du seuil, et l'écart dépend du nombre d'enfants que vous déclarez.
Le plafond est-il fondé sur l'AGI?
Il est fondé sur le MAGI (AGI modifié), qui pour la plupart des gens correspond simplement au revenu brut rajusté (AGI) de la ligne 11b du formulaire 1040. L'annexe 8812 (Schedule 8812) y ajoute trois types de revenus exclus :
- Le revenu de Porto Rico exclu par un résident véritable (bona fide)
- Les exclusions pour revenu gagné à l'étranger et pour frais de logement du formulaire 2555
- Le revenu exclu par les résidents des Samoa américaines au moyen du formulaire 4563
Comme l'AGI est calculé après les cotisations de retraite avant impôt et les autres rajustements, verser davantage dans un 401(k) traditionnel ou un HSA réduit le montant évalué. Les déductions détaillées et la déduction forfaitaire n'ont pas cet effet, puisqu'elles viennent après l'AGI. Consultez comment le revenu imposable est calculé pour savoir où se place chaque élément.
Comment fonctionne la réduction progressive du crédit d'impôt pour enfants : la règle des 50 $ par 1 000 $
Les lignes 9 à 12 de l'annexe 8812 font le calcul en quatre étapes :
- Additionnez le crédit avant le plafond : 2 200 $ par enfant admissible plus 500 $ par autre personne à charge (ligne 8).
- Soustrayez le seuil de votre MAGI (ligne 10). Si le résultat est nul ou négatif, vous conservez le plein crédit.
- Arrondissez tout résultat positif à la hausse au multiple de 1 000 $ suivant. Un excédent de 425 $ devient 1 000 $; 1 025 $ devient 2 000 $.
- Multipliez par 5 % et soustrayez du crédit (lignes 11 et 12). Si la réduction est égale ou supérieure au crédit, vous n'obtenez rien.
La réduction s'applique au total du crédit d'impôt pour enfants et du crédit pour autres personnes à charge, avant le calcul de la partie remboursable. Une famille visée par la réduction perd donc les mêmes dollars, qu'elle ait reçu le crédit sous forme de baisse d'impôt ou de remboursement.
Exemples chiffrés à 220 000 $ et à 420 000 $
Chef de famille, deux enfants, MAGI de 220 000 $
Le crédit avant le plafond est de 4 400 $. Le MAGI dépasse de 20 000 $ le seuil de 200 000 $, déjà un multiple de 1 000 $. 5 % de 20 000 $ donne 1 000 $; le crédit est donc de 3 400 $.
Couple marié, déclaration conjointe, deux enfants, MAGI de 420 000 $
Même résultat dans une déclaration conjointe : 20 000 $ au-delà de 400 000 $, une réduction de 1 000 $ et un crédit de 3 400 $. À ce revenu, l'impôt à payer est bien plus élevé que le crédit; les 3 400 $ réduisent donc entièrement l'impôt et aucune partie n'est remboursable.
Là où l'arrondi fait mal : MAGI de 225 500 $
Un chef de famille ayant deux enfants et un MAGI de 225 500 $ dépasse le seuil de 25 500 $. Ce montant est arrondi à 26 000 $, et 5 % donne une réduction de 1 300 $, ce qui laisse 3 100 $. Sans la règle d'arrondi, la perte aurait été de 1 275 $.
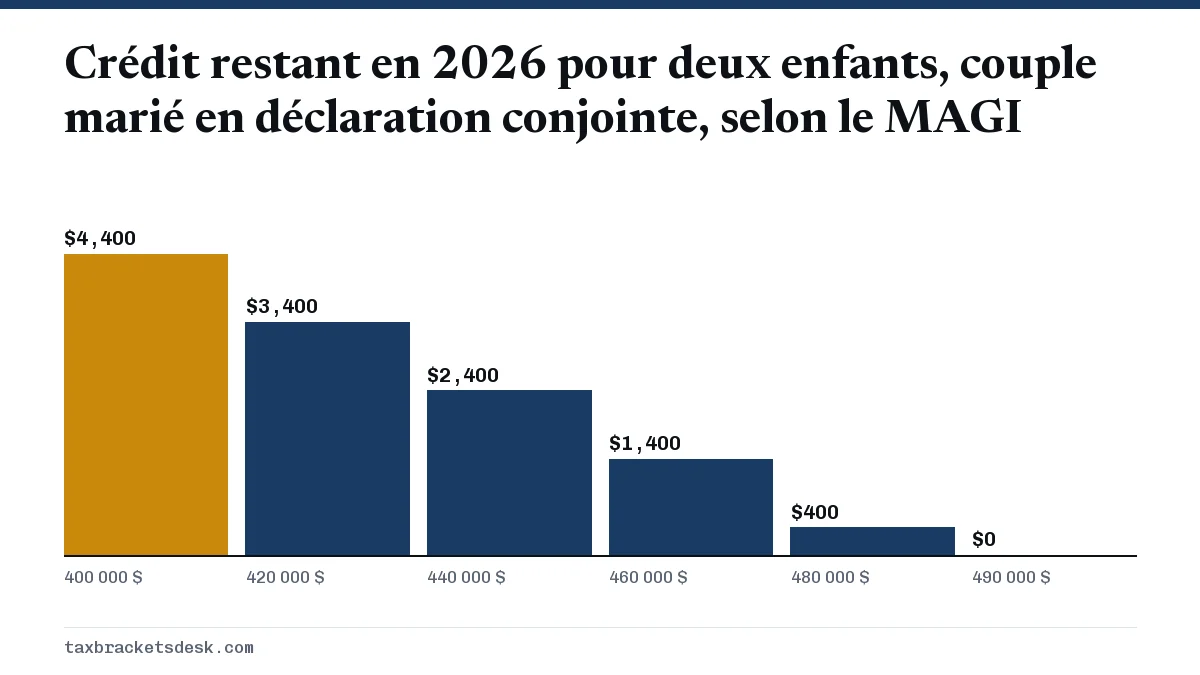
Où le crédit tombe à zéro
Il faut 44 000 $ de revenu au-delà du seuil pour effacer chaque tranche de 2 200 $ de crédit. Le tableau indique le MAGI au-delà duquel il ne reste rien, en supposant uniquement des enfants admissibles et aucune autre personne à charge.
| Enfants admissibles | Crédit avant le plafond | Célibataire ou chef de famille | Couple marié, déclaration conjointe |
|---|---|---|---|
| 1 | 2 200 $ | 243 000 $ | 443 000 $ |
| 2 | 4 400 $ | 287 000 $ | 487 000 $ |
| 3 | 6 600 $ | 331 000 $ | 531 000 $ |
| 4 | 8 800 $ | 375 000 $ | 575 000 $ |
À ces montants exacts, il reste 50 $ de crédit; un dollar de plus fait arrondir l'excédent à la hausse et l'élimine. Les familles proches de ces seuils pourraient conserver une partie du crédit en augmentant leur cotisation de retraite avant impôt.
Les couples mariés ont-ils un plafond plus élevé?
Oui, 400 000 $ au lieu de 200 000 $, soit exactement le double. Pour la plupart des couples, le mariage ne change donc pas le seuil par personne. Là où il peut faire mal, c'est lorsque les deux conjoints ont un revenu élevé.
Prenons deux parents ayant deux enfants qui gagnent chacun 250 000 $. S'ils ne sont pas mariés, le parent qui déclare les deux enfants compare 250 000 $ à 200 000 $, perd 2 500 $ et conserve 1 900 $. Mariés et produisant une déclaration conjointe, leur revenu combiné de 500 000 $ dépasse de 100 000 $ le seuil de 400 000 $, soit une réduction de 5 000 $ qui efface le crédit de 4 400 $. Produire des déclarations distinctes aide rarement, puisque le seuil n'est alors que de 200 000 $ chacun et que d'autres règles fiscales deviennent moins avantageuses. Consultez la page sur la pénalité de mariage pour une vue d'ensemble.
Le revenu minimal pour la partie remboursable
Le plafond de revenu du crédit d'impôt pour enfants joue aussi au bas de l'échelle. Lorsque votre impôt est trop faible pour utiliser le crédit, la partie remboursable correspond à 15 % du revenu gagné au-delà de 2 500 $, jusqu'à 1 700 $ par enfant. Revenu gagné nécessaire pour obtenir le plein montant remboursable :
| Enfants admissibles | Montant remboursable maximal | Revenu gagné nécessaire |
|---|---|---|
| 1 | 1 700 $ | Environ 13 834 $ |
| 2 | 3 400 $ | Environ 25 167 $ |
| 3 | 5 100 $ | Environ 36 500 $ (ou utilisez la méthode de rechange) |
Avec trois enfants ou plus, la partie II-B de l'annexe 8812 vous permet d'utiliser les cotisations à la sécurité sociale et à Medicare retenues (moins tout crédit d'impôt sur le revenu gagné) si le résultat est plus élevé. La page sur le crédit d'impôt additionnel pour enfants explique les deux méthodes, et notre page principale sur le crédit d'impôt pour enfants couvre les autres règles d'admissibilité.
Questions fréquentes
Quel est le plafond de revenu du crédit d'impôt pour enfants en 2026?
Le crédit commence à diminuer au-delà de 200 000 $ de MAGI, ou de 400 000 $ pour un couple marié produisant une déclaration conjointe. Il n'y a pas de seuil unique d'exclusion : le crédit baisse de 50 $ par 1 000 $ jusqu'à ce qu'il atteigne zéro.
À quelle vitesse le crédit d'impôt pour enfants diminue-t-il?
À raison de 5 % du revenu au-delà du seuil, soit 50 $ pour chaque tranche de 1 000 $. Toute fraction de 1 000 $ compte comme une tranche complète de 1 000 $.
Est-ce que je peux gagner trop pour avoir droit au crédit d'impôt pour enfants?
Oui. Pour un enfant, le crédit disparaît dès que le MAGI dépasse 243 000 $ (443 000 $ en déclaration conjointe). Chaque enfant de plus repousse ce seuil de 44 000 $.
Le plafond de revenu du crédit d'impôt pour enfants est-il indexé à l'inflation?
Non. Les seuils de 200 000 $ et de 400 000 $ sont fixés dans le code fiscal. Les seuils de 2027 seront les mêmes, à moins que le Congrès ne les modifie.
Les cotisations à un 401(k) m'aident-elles à conserver le crédit d'impôt pour enfants?
Elles le peuvent. Les cotisations avant impôt à un 401(k) traditionnel réduisent l'AGI, et un MAGI plus bas signifie une réduction progressive moins importante. Les cotisations Roth ne réduisent pas l'AGI.
Sources
- IRS: Child Tax Credit irs.gov
- Schedule 8812 (Form 1040) 2026, draft irs.gov
- Instructions for Schedule 8812 (2026), draft irs.gov
- Publication 505 (2026) irs.gov
- Rev. Proc. 2025-32 irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.