
Crédit pour autres personnes à charge : le crédit de 500 $ pour les adolescents, les étudiants et les proches
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
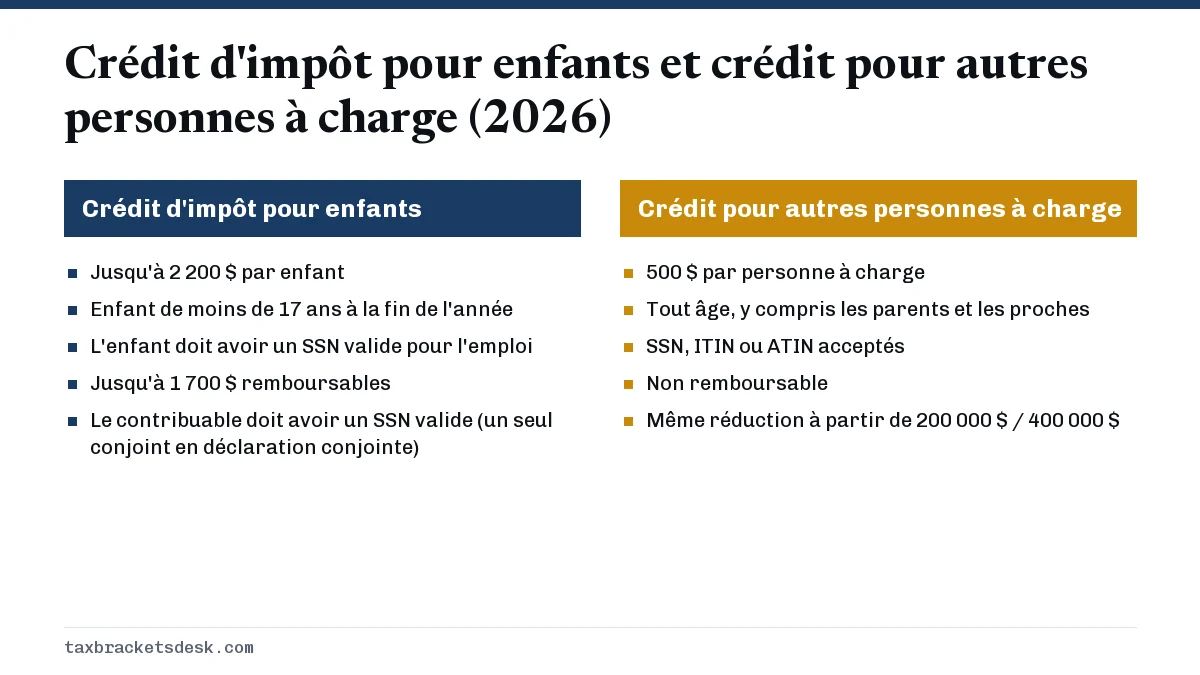
Le crédit pour autres personnes à charge (ODC) est un crédit non remboursable de 500 $ pour chaque personne à charge qui n'est pas admissible au crédit d'impôt pour enfants. Il vise les enfants de 17 ans et plus, les étudiants de niveau collégial ou universitaire, les enfants qui ont un ITIN plutôt qu'un SSN et les proches, comme les parents que vous soutenez. Il réduit seulement l'impôt que vous devez et partage avec le crédit d'impôt pour enfants la réduction progressive à partir de 200 000 $ (400 000 $ en déclaration conjointe).
- 01Montant
- 500 $ par personne à charge admissible
- 02Remboursable
- Non
- 03Début de la réduction (AGI modifié)
- 200 000 $; 400 000 $ pour un couple marié, déclaration conjointe
- 04Plafond de revenu brut d'un proche admissible (2026)
- 5 300 $
- 05Numéro d'identification exigé de la personne à charge
- SSN, ITIN ou ATIN au plus tard à la date d'échéance de la déclaration
- 06Formulaire
- Annexe 8812, lignes 6 et 7
Qu'est-ce que le crédit pour autres personnes à charge?
Le crédit pour autres personnes à charge est un crédit d'impôt fixe de 500 $ pour chaque personne que vous déclarez à charge et qui ne donne pas droit au crédit d'impôt pour enfants. L'IRS (le fisc fédéral américain) le décrit comme non remboursable sur sa page consacrée au crédit d'impôt pour enfants : il réduit l'impôt que vous devez, mais ne crée jamais de remboursement à lui seul.
Vous le demandez sur le même formulaire que le crédit d'impôt pour enfants. Dans la section des personnes à charge (Dependents) du formulaire 1040, vous cochez la case Credit for other dependents (crédit pour autres personnes à charge) à côté du nom de la personne, et l'annexe 8812 (Schedule 8812) multiplie le nombre de la ligne 6 par 500 $ à la ligne 7. L'ébauche de l'annexe 8812 de 2026 utilise toujours le montant de 500 $.
Qui compte comme autre personne à charge?
Toute personne qui répond aux critères de personne à charge mais qui ne remplit pas une exigence du crédit d'impôt pour enfants peut être admissible, pourvu qu'elle soit citoyenne américaine, ressortissante américaine ou étrangère résidente des États-Unis. Ces personnes se divisent en deux groupes.
Enfants admissibles exclus du CTC
- Les enfants de 17 ou 18 ans à la fin de l'année qui vivent toujours avec vous.
- Les étudiants à temps plein de moins de 24 ans à la fin de l'année.
- Les enfants de tout âge atteints d'une invalidité totale et permanente.
- Les enfants de moins de 17 ans qui ont un ITIN ou un ATIN au lieu d'un numéro de sécurité sociale américain (SSN) valide pour l'emploi.
Proches admissibles
Un proche admissible (qualifying relative) est une personne qui n'est l'enfant admissible de personne, dont vous payez plus de la moitié du soutien total pour l'année, et qui a avec vous l'un des liens de parenté énumérés par l'IRS (parent, grand-parent, frère ou sœur, beaux-parents et membres de la belle-famille, tante, oncle, nièce, neveu et autres) ou qui a vécu avec vous toute l'année comme membre de votre ménage.
Vous ne pouvez pas vous déclarer vous-même ni votre conjoint, et vous ne pouvez pas cocher à la fois la case du crédit d'impôt pour enfants et celle de l'ODC pour la même personne.
Plafond de revenu brut d'un proche admissible pour 2026
Pour 2026, un proche admissible doit avoir un revenu brut inférieur à 5 300 $, selon la Rev. Proc. 2025-32. Le revenu brut est le revenu imposable avant déductions : salaires, intérêts imposables, prestations de retraite imposables, revenus de location et éléments semblables. Les revenus exonérés d'impôt, comme les prestations de sécurité sociale non imposables, n'en font pas partie.
Ce plafond ne s'applique pas aux enfants admissibles. Un étudiant à temps plein de 20 ans qui gagne 9 000 $ dans un emploi d'été peut quand même être votre personne à charge et vous donner droit au crédit de 500 $, pourvu qu'il n'ait pas assumé plus de la moitié de son propre soutien.
| Critère | Enfant admissible (17 ans+ ou ITIN) | Proche admissible |
|---|---|---|
| Âge | Moins de 19 ans, moins de 24 ans pour un étudiant à temps plein, ou tout âge en cas d'invalidité | Tout âge |
| Résidence | A vécu avec vous plus de la moitié de l'année | Toute l'année, sauf s'il figure sur la liste des proches de l'IRS |
| Plafond de revenu brut (2026) | Aucun | Moins de 5 300 $ |
| Soutien | L'enfant n'a pas assumé plus de la moitié de son propre soutien | Vous assumez plus de la moitié de son soutien |
Le crédit de 500 $ par personne à charge est-il remboursable?
Non. Le crédit de 500 $ par personne à charge peut seulement réduire l'impôt sur le revenu et, contrairement au crédit d'impôt pour enfants, il n'a aucune partie remboursable. Si votre impôt est de 300 $, un seul ODC vous fait économiser 300 $ et les 200 $ restants sont perdus. Il n'est jamais reporté à une autre année.
Cela compte pour les familles à faible revenu. Un ménage qui ne doit aucun impôt sur le revenu après la déduction forfaitaire ne tire rien de l'ODC, même s'il peut encore compter la personne comme personne à charge pour la situation de chef de famille ou pour le crédit d'impôt sur le revenu gagné, lorsqu'elle y est admissible. La page sur les conditions pour être chef de famille traite du volet de la situation de famille aux fins de l'impôt.
Réduction selon le revenu partagée avec le crédit d'impôt pour enfants
L'ODC commence à diminuer dès que l'AGI modifié dépasse 200 000 $, ou 400 000 $ dans une déclaration conjointe. L'annexe 8812 additionne votre crédit d'impôt pour enfants et votre ODC à la ligne 8, puis réduit le total de 50 $ pour chaque tranche de 1 000 $ ou fraction de 1 000 $ au-delà du seuil. Une personne célibataire ayant deux autres personnes à charge et un AGI modifié de 212 400 $ dépasse le seuil de 12 400 $, arrondi à 13 000 $; 5 % de ce montant donne 650 $, et le crédit de 1 000 $ tombe donc à 350 $.
Exemples du crédit pour autres personnes à charge 2026 : adolescents, étudiants et parents
Ces exemples supposent que vous devez assez d'impôt pour utiliser le crédit et que votre revenu est inférieur au seuil de réduction.
- Un élève de 17 ans en dernière année du secondaire qui a vécu avec vous toute l'année : il n'a pas droit au crédit d'impôt pour enfants en raison de son âge, mais il est un enfant admissible comme personne à charge. Vous obtenez 500 $.
- Un étudiant de 21 ans inscrit à temps plein à l'université qui vit en résidence la majeure partie de l'année : le temps passé aux études compte comme une absence temporaire; l'étudiant a donc quand même vécu avec vous. Vous obtenez 500 $, et vous pourriez aussi avoir droit à un crédit pour études; consultez le guide des crédits d'impôt pour études.
- Un fils de 25 ans qui n'est ni étudiant ni invalide et qui a gagné 6 000 $ : il est trop âgé pour être un enfant admissible, et son revenu brut dépasse 5 300 $; il ne peut donc pas être un proche admissible. Aucun crédit.
- Votre mère de 74 ans qui vit dans son propre appartement, reçoit des prestations de sécurité sociale non imposables plus une pension imposable de 3 000 $, et dépend de vous pour plus de la moitié de son soutien : les parents n'ont pas à vivre avec vous. Vous obtenez 500 $.
- Un enfant de 10 ans ayant un ITIN qui est étranger résident des États-Unis et qui a vécu avec vous toute l'année : il n'a pas droit au crédit d'impôt pour enfants sans SSN, mais il donne droit à 500 $.
- Une nièce qui vit au Mexique et qui est admissible comme votre personne à charge : elle n'est ni citoyenne, ni ressortissante, ni étrangère résidente des États-Unis; il n'y a donc pas d'ODC.
Comment demander l'ODC et rajuster votre paie
- Assurez-vous que la personne à charge a un SSN, un ITIN ou un ATIN délivré au plus tard à la date d'échéance de votre déclaration, prolongations comprises. Faites la demande tôt; la page sur les règles du SSN explique les délais.
- Inscrivez la personne dans la section des personnes à charge du formulaire 1040 et cochez la case Credit for other dependents.
- Remplissez la partie I de l'annexe 8812. Les lignes 6 et 7 indiquent le nombre de personnes visées par l'ODC et le montant en dollars.
- Pour profiter de l'avantage sur chaque paie plutôt qu'au moment de produire votre déclaration, inscrivez 500 $ par autre personne à charge à l'étape 3 du formulaire W-4. Le guide de la retenue d'impôt W-4 explique comment faire.
Questions fréquentes
Puis-je demander le crédit pour autres personnes à charge pour un étudiant à l'université?
Oui, si l'étudiant a moins de 24 ans à la fin de l'année, étudie à temps plein pendant au moins une partie de cinq mois, a vécu avec vous plus de la moitié de l'année en comptant le temps passé aux études, et n'a pas assumé plus de la moitié de son propre soutien. Selon ces règles, les gains de l'étudiant n'ont pas d'importance.
Puis-je déclarer mes parents pour obtenir le crédit de 500 $?
Oui, si vous payez plus de la moitié de leur soutien, que leur revenu brut pour 2026 est inférieur à 5 300 $ et que personne d'autre ne peut les déclarer. Un parent n'a pas à vivre avec vous.
Le crédit pour autres personnes à charge exige-t-il un numéro de sécurité sociale?
Non. La personne à charge peut avoir un SSN, un ITIN ou un ATIN, pourvu qu'il ait été délivré au plus tard à la date d'échéance de votre déclaration, prolongations comprises.
Puis-je obtenir à la fois le crédit d'impôt pour enfants et l'ODC pour le même enfant?
Non. Chaque personne compte pour l'un ou pour l'autre. Un enfant de moins de 17 ans ayant un SSN valide donne droit au crédit d'impôt pour enfants; sinon, une personne à charge peut donner droit au crédit de 500 $.
Le crédit pour autres personnes à charge de 500 $ est-il par personne ou par ménage?
Par personne. Trois personnes à charge admissibles valent jusqu'à 1 500 $, sous réserve de votre impôt à payer et de la réduction selon le revenu.
Sources
- IRS: Child tax credit (includes credit for other dependents) irs.gov
- Rev. Proc. 2025-32 (2026 qualifying relative income limit) irs.gov
- Instructions for Schedule 8812 irs.gov
- Publication 501, Dependents, Standard Deduction and Filing Information irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.