
Fechas de pago de impuestos estimados 2026: los cuatro plazos trimestrales
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Las fechas de impuestos estimados 2026 son el 15 de abril de 2026, el 15 de junio de 2026, el 15 de septiembre de 2026 y el 15 de enero de 2027, según el Formulario 1040-ES de 2026 del IRS (Servicio de Impuestos Internos). Ninguna cae en fin de semana ni en feriado. Puede omitir el pago del 15 de enero si presenta su declaración de 2026 y paga todo lo que debe a más tardar el 1 de febrero de 2027.
- 011.er pago
- Miércoles, 15 de abril de 2026
- 022.º pago
- Lunes, 15 de junio de 2026
- 033.er pago
- Martes, 15 de septiembre de 2026
- 044.º pago
- Viernes, 15 de enero de 2027
- 05Alternativa al 4.º pago: presentar temprano
- Presente la declaración y pague todo a más tardar el 1 de febrero de 2027
¿Cuándo vencen los impuestos estimados de 2026?
Los impuestos estimados del año tributario 2026 vencen en cuatro fechas: el 15 de abril de 2026, el 15 de junio de 2026, el 15 de septiembre de 2026 y el 15 de enero de 2027 (IRS, Formulario 1040-ES de 2026). Todas son días de semana que no son feriados federales, así que este año ninguna fecha se mueve.
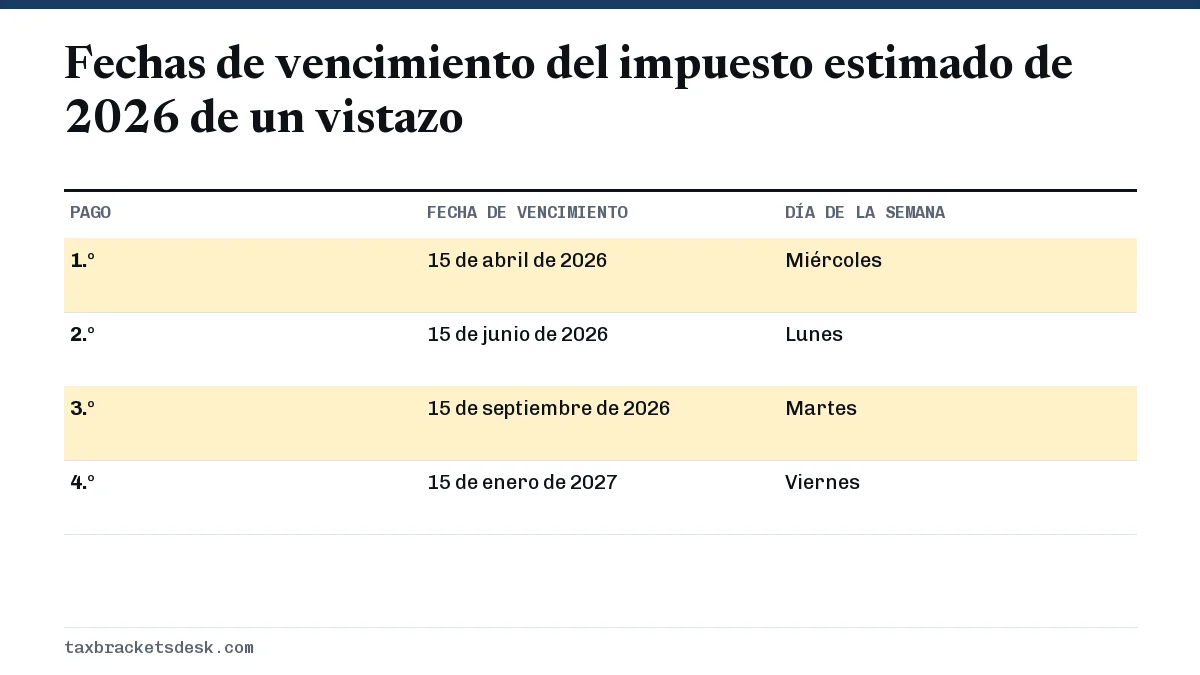
Al 20 de octubre de 2026, ya pasaron tres de las cuatro fechas. La que falta es el viernes 15 de enero de 2027. Si no pagó el 15 de septiembre, la sección sobre pagos atrasados más abajo explica cuánto cuesta y qué hacer ahora.
¿Qué período cubre cada pago de impuestos trimestrales?
Las cuatro fechas de vencimiento de los impuestos trimestrales no coinciden con los trimestres del calendario. La Publicación 505 divide el año en períodos de tres, dos, tres y cuatro meses; por eso el pago de junio llega solo dos meses después del de abril.
| Ingresos recibidos | Meses | Fecha de vencimiento |
|---|---|---|
| Del 1 de enero al 31 de marzo de 2026 | 3 | 15 de abril de 2026 |
| Del 1 de abril al 31 de mayo de 2026 | 2 | 15 de junio de 2026 |
| Del 1 de junio al 31 de agosto de 2026 | 3 | 15 de septiembre de 2026 |
| Del 1 de septiembre al 31 de diciembre de 2026 | 4 | 15 de enero de 2027 |
Los períodos importan sobre todo si sus ingresos llegan de forma irregular. No tiene que empezar a pagar hasta que reciba ingresos que requieran impuesto estimado. Por ejemplo, si esos ingresos le llegan por primera vez en julio, su primer pago vence el 15 de septiembre de 2026, y puede pagar entonces el cálculo de todo el año o dividirlo entre septiembre y enero.
¿Qué pasa si la fecha de vencimiento del impuesto estimado cae en fin de semana?
Si una fecha de vencimiento cae en sábado, domingo o feriado oficial, el pago hecho el siguiente día hábil se considera a tiempo (Pub. 505). Esa regla no cambia nada en 2026, pero sí mueve el último pago de 2027 al 18 de enero de 2028; vea nuestra página de fechas de vencimiento del impuesto estimado de 2027.
En los pagos por correo, la fecha del matasellos de EE. UU. es la fecha de pago. El formulario de 2026 añade una advertencia: según las reglas aclaradas del Servicio Postal de EE. UU., el matasellos refleja cuándo un centro de procesamiento maneja el sobre, lo que puede ser después del día en que lo echó al buzón. Enviarlo por correo unos días antes, o pagar en línea, evita ese riesgo.
¿Puedo omitir el pago del 15 de enero de 2027?
Sí. No tiene que hacer el pago del 15 de enero de 2027 si presenta su declaración de 2026 temprano y paga con ella todo el saldo. La Publicación 505 fija el plazo el 31 de enero de 2027; como ese día es domingo, el Formulario 1040-ES de 2026 y su registro de pagos indican el 1 de febrero de 2027.
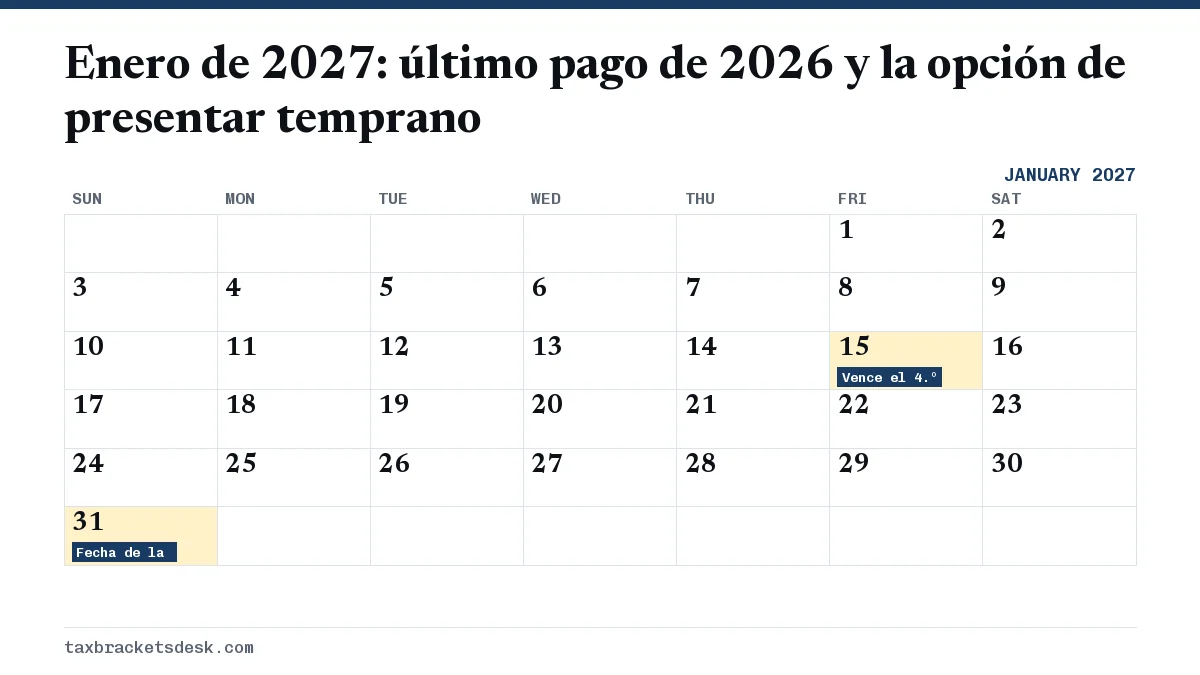
Esta opción solo protege el cuarto pago. Si se quedó corto en abril, junio o septiembre, todavía puede aplicarse una multa por esos períodos, calculada hasta la fecha en que presente la declaración y pague. Le conviene a quien tiene todos sus formularios de fin de año temprano y prefiere saldar cuentas de una sola vez.
Fechas especiales para agricultores, pescadores y contribuyentes con año fiscal
- Agricultores y pescadores: si al menos dos tercios de su ingreso bruto de 2025 o de 2026 provienen de la agricultura o la pesca, tiene una sola fecha de vencimiento, el 15 de enero de 2027. Puede omitir incluso ese pago si presenta su declaración de 2026 y paga todo el impuesto adeudado a más tardar el 1 de marzo de 2027.
- Contribuyentes con año fiscal: los pagos vencen el día 15 del 4.º, 6.º y 9.º mes de su año fiscal y el día 15 del 1.er mes después de que termine, y se mueven al siguiente día hábil cuando hace falta.
- Zonas de desastre: el IRS puede aplazar los plazos del impuesto estimado para quienes viven o tienen un negocio en una zona declarada de desastre federal, y por lo general aplica ese alivio automáticamente.
¿Qué pasa si no paga en una fecha de vencimiento trimestral?
No pagar en una fecha de vencimiento no genera un cargo fijo. La multa por pago insuficiente se acumula a diario sobre el monto atrasado a la tasa del IRS por pago insuficiente, que es del 7% anual de julio a diciembre de 2026 (tasas de interés trimestrales del IRS). Cuanto antes pague, menor será. Nuestra página sobre la multa por impuesto estimado explica el cálculo completo, el Formulario 2210 y las exenciones.
Por ejemplo, si debía $2,000 el 15 de septiembre de 2026 y los paga el 15 de octubre de 2026, el cargo es de unos $2,000 x 7% x 30/365 = $11.51. Pague ahora el monto que le faltó en lugar de esperar a sumarlo al pago de enero, y no deje que el período atrasado le haga saltarse el siguiente.
Si paga en línea en la fecha de vencimiento, el pago cuenta para esa fecha aunque su banco lo procese uno o dos días después. Si luego el pago no aparece en su cuenta del IRS, siga nuestros pasos para un pago de impuesto estimado que no aparece.
Cómo aprovechar las fechas
- Calcule una sola vez su pago anual requerido, usando la prueba de la regla de protección (safe harbor) del impuesto estimado que le dé la cifra más baja.
- Programe todos los pagos que faltan de una vez: la Cuenta en Línea del IRS (IRS Online Account) y Direct Pay aceptan fechas con hasta 365 días de anticipación.
- Ponga un recordatorio una semana antes de cada fecha para revisar si sus ingresos cambiaron lo suficiente como para ajustar el siguiente pago.
- Anote la fecha, el monto y el número de confirmación de cada pago; tendrá que anotar el total en su Formulario 1040 de 2026.
Para saber quién debe pagar, cuánto y las formas de pago, empiece por nuestra guía de impuestos estimados.
Preguntas frecuentes
¿Los impuestos estimados vencen el día 15 de cada trimestre?
No. Las fechas de 2026 son el 15 de abril, el 15 de junio y el 15 de septiembre de 2026, y el 15 de enero de 2027. No hay pago en marzo, julio ni diciembre, y entre abril y junio solo hay dos meses.
¿El pago estimado del 15 de septiembre es el del tercer trimestre?
Sí. El pago del 15 de septiembre de 2026 es la tercera cuota y cubre los ingresos recibidos del 1 de junio al 31 de agosto de 2026.
¿A qué hora vence el plazo del impuesto estimado?
Un pago en línea con fecha del día de vencimiento se considera a tiempo. Direct Pay indica que los pagos enviados después de las 8 p. m., hora del Este, suelen aparecer en su cuenta en línea como pagos del siguiente día hábil, así que es más seguro pagar más temprano ese día.
¿Tengo que pagar impuesto estimado si empecé a trabajar por mi cuenta en octubre?
Su primer pago vencería el 15 de enero de 2027, porque los ingresos recibidos después del 31 de agosto caen en el cuarto período. En su lugar, también puede presentar la declaración y pagar todo a más tardar el 1 de febrero de 2027.
¿El pago del 15 de enero es de este año o del próximo?
El pago del 15 de enero de 2027 es la última cuota del año tributario 2026. Marque el comprobante o el pago en línea como de 2026, no de 2027.
Fuentes
- Form 1040-ES (2026), Estimated Tax for Individuals irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- Quarterly interest rates irs.gov
- Direct Pay help irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Impuestos estimados: quién paga, fechas y cuánto
Por lo general, debe pagar impuestos estimados para 2026 si espera deber al menos $1,000 después de la retención y los créditos r…
Fechas de impuestos estimados 2027: plazos previstos
Las fechas de impuestos estimados 2027 previstas son el 15 de abril, el 15 de junio y el 15 de septiembre de 2027, y el 18 de ene…
¿Su pago de impuesto estimado no aparece? Qué revisar
Un pago de impuesto estimado que no aparece por lo general todavía no se ha registrado: el IRS (Servicio de Impuestos Internos) i…
Safe harbor del impuesto estimado 2026: 90%, 100% y 110%
Para cumplir la regla safe harbor (de protección) del impuesto estimado de 2026 y evitar la multa del IRS (Servicio de Impuestos…
Multa por impuesto estimado 2026: tasas y Formulario 2210
La multa por impuesto estimado es el cargo del IRS (Servicio de Impuestos Internos) por pagar el impuesto trimestral tarde o de m…