
Multa por impuesto estimado: cómo calcula el IRS la multa por pago insuficiente de 2026 y cómo reducirla
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
La multa por impuesto estimado es el cargo del IRS (Servicio de Impuestos Internos) por pagar el impuesto trimestral tarde o de menos. Funciona como un interés: a cada pago a plazos que quedó corto se le cobra la tasa por pago insuficiente del IRS, del 6% al 7% anual en 2026, por cada día que sigue sin pagarse, hasta el 15 de abril de 2027 para el año tributario 2026. Puede aplicarse aunque reciba un reembolso, y la mayoría nunca presenta el Formulario 2210: el IRS calcula la multa y envía una factura.
- 01Tasa por pago insuficiente de 2026
- 7% ene-mar, 6% abr-jun, 7% jul-sep, 7% oct-dic
- 02Cómo se calcula
- Por cada plazo: faltante x días de atraso / 365 x tasa
- 03Último día que cuenta para 2026
- 15 de abril de 2027, o el día en que pague si es antes
- 04No hay multa si
- Debe menos de $1,000, o cumplió a tiempo la regla de protección del 90% / 100% / 110%
- 05Formulario 2210
- Se presenta solo si aplica una casilla de la Parte II; si no, el IRS envía una factura
¿Qué es la multa por impuesto estimado?
La multa por impuesto estimado, que el IRS llama multa por pago insuficiente del impuesto estimado por parte de personas físicas, se aplica cuando usted no paga suficiente impuesto durante el año mediante la retención y los pagos estimados trimestrales, o cuando lo paga tarde. No es una multa fija. El IRS la calcula a partir de tres datos: el monto de cada pago insuficiente, cuánto tiempo quedó sin pagar y la tasa de interés por pago insuficiente que publica cada trimestre.
Afecta sobre todo a personas cuyos ingresos no tienen retención: trabajadores independientes y por cuenta propia, arrendadores, inversionistas con ganancias grandes y jubilados que retiran dinero de una IRA sin retención. Para el año tributario 2026, los cuatro pagos vencían el 15 de abril, el 15 de junio y el 15 de septiembre de 2026, y el último vence el 15 de enero de 2027, como indica nuestra página de fechas de impuestos estimados 2026.
¿Cómo se calcula la multa por impuesto estimado?
El Formulario 2210 trabaja un plazo a la vez. Cada pago requerido suele ser el 25% de su pago anual requerido, que es la cifra más baja entre el 90% de su impuesto de 2026 o el 100% de su impuesto de 2025 (110% si su AGI de 2025 fue de más de $150,000). Esos porcentajes se explican en nuestra página sobre la regla safe harbor del impuesto estimado. Los pagos se aplican primero al plazo más antiguo que sigue corto, y cada faltante se cobra por el número de días que permanece sin pagar.
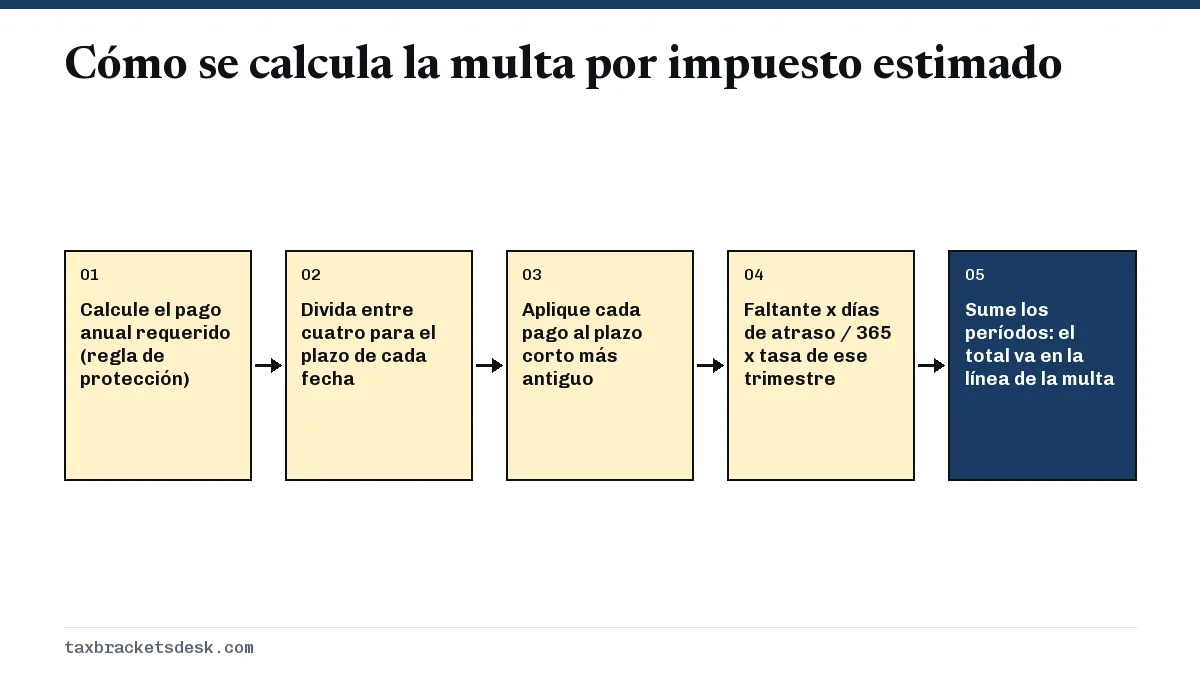
Para cada período de tasa, la hoja de cálculo de la multa de las Instrucciones del Formulario 2210 multiplica el pago insuficiente por los días de atraso, divide entre 365 y aplica la tasa de ese período. Las tasas salen de la tabla trimestral de intereses del IRS, donde la tasa por pago insuficiente para personas físicas es la tasa federal a corto plazo más 3 puntos porcentuales.
| Período | Tasa por pago insuficiente | Multa por cada $1,000 por 30 días |
|---|---|---|
| Del 16 de abril al 30 de junio de 2026 | 6% | $4.93 |
| Del 1 de julio al 30 de septiembre de 2026 | 7% | $5.75 |
| Del 1 de octubre al 31 de diciembre de 2026 | 7% | $5.75 |
| Del 1 de enero al 15 de abril de 2027 | Aún no anunciada | Aún no anunciada |
Ejemplo: ¿cuánto cuesta un pago trimestral que no se hizo?
El pago anual requerido de una trabajadora independiente para 2026 es de $12,000, así que cada plazo es de $3,000. Pagó $3,000 el 15 de abril de 2026, no hizo el pago del 15 de junio y envió $6,000 el 15 de septiembre de 2026. El IRS aplica primero el dinero de septiembre al faltante de junio, de modo que el plazo de junio quedó corto en $3,000 durante 92 días y el de septiembre queda cubierto.
| Período de tasa | Días | Tasa | Multa |
|---|---|---|---|
| Del 16 al 30 de junio de 2026 | 15 | 6% | $7.40 |
| Del 1 de julio al 15 de septiembre de 2026 | 77 | 7% | $44.30 |
| Total | 92 | 6% / 7% | $51.70 |
El cargo es modesto para un solo plazo, pero se repite en cada plazo que quede corto. Con la tasa del 7% que rige de julio a diciembre de 2026, cada $1,000 sin pagar cuesta unos 19 centavos al día. Si se saltaran los cuatro plazos de 2026 y se pagara todo con la declaración el 15 de abril de 2027, cada uno correría desde su propia fecha de vencimiento hasta el 15 de abril de 2027, en parte con una tasa del primer trimestre de 2027 que el IRS todavía no ha publicado.
¿La multa por pago tardío de impuestos estimados es la misma que la multa por no pagar?
No. Un pago trimestral tardío o corto genera solo la multa por impuesto estimado, que corre como máximo hasta la fecha límite de la declaración del 15 de abril. La multa por no pagar es un cargo distinto sobre el impuesto que aparece en su declaración y no se paga a su vencimiento: el 0.5% del impuesto no pagado por cada mes o parte de un mes, hasta el 25% del impuesto no pagado, más intereses (página del IRS sobre la multa por no pagar).
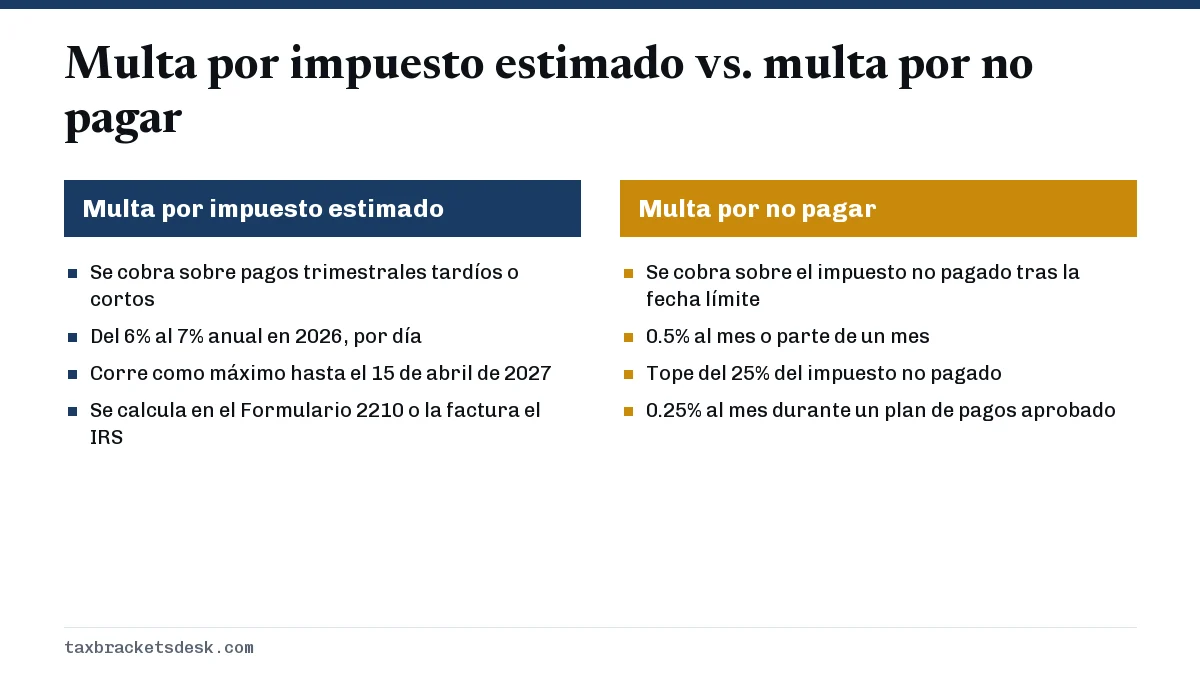
Quien paga de menos durante todo 2026 y luego presenta a tiempo pero no puede pagar en abril de 2027 puede enfrentar las dos: la multa por impuesto estimado hasta el 15 de abril de 2027 y, después, la multa por no pagar más intereses. Con un plan de pagos aprobado sobre una declaración presentada a tiempo, la multa por no pagar baja al 0.25% al mes.
¿Tengo que presentar el Formulario 2210?
Por lo general, no. El Formulario 2210 de 2025 indica que usted no debe multa si su impuesto después de la retención es menor de $1,000, si su retención por sí sola cubre el pago anual requerido, o si la retención y los pagos estimados alcanzaron el plazo requerido en cada fecha de vencimiento. Si es posible que deba una multa pero no aplica ninguna casilla de la Parte II, no presenta el formulario: el IRS calcula la multa y le envía una factura. Aun así, puede calcularla usted mismo y anotarla en la línea de multa por impuesto estimado de su declaración, que es la línea 38 del Formulario 1040 de 2025.
- Casilla A: usted pide la exención de toda la multa. Presente la página 1; no tiene que calcular la multa.
- Casilla B: usted pide la exención de una parte de la multa. Calcula la multa y el monto de la exención y presenta el formulario.
- Casilla C: sus ingresos variaron durante el año y el método de pago a plazos según el ingreso anualizado, el Anexo AI, reduce la multa.
- Casilla D: tratar su retención como pagada en las fechas en que realmente se retuvo, en lugar de en partes iguales, reduce la multa.
- Casilla E: usted presentó una declaración conjunta en uno de los dos años pero no en ambos, y la cifra del año anterior de la línea 8 es menor que el 90% del impuesto de este año de la línea 5. Presente la página 1.
La versión 2026 del Formulario 2210 todavía no se ha publicado, así que el formulario de 2025 describe las reglas vigentes. Si presenta a tiempo y paga la factura de la multa antes de la fecha que indica, las instrucciones de 2025 dicen que no se cobran intereses sobre la multa.
¿Se puede eliminar la multa por impuesto estimado?
Solo en casos limitados. El IRS dice que, por lo general, la multa no se puede eliminar solo por causa razonable. Puede eliminarla o reducirla cuando se da uno de estos casos (Tema 306 del IRS y la página del IRS sobre la multa por pago insuficiente):
- Un hecho fortuito, un desastre u otra circunstancia inusual le impidió pagar, y cobrar la multa sería injusto.
- Usted se jubiló después de cumplir 62 años, o quedó discapacitado, en el año tributario o en el anterior, y el pago insuficiente se debió a una causa razonable y no a negligencia intencional.
- Su pago insuficiente se debió a un desastre declarado a nivel federal. Ese alivio generalmente se aplica de forma automática en las zonas cubiertas, así que no presenta el Formulario 2210 por ese motivo.
El alivio por primera vez (First Time Abate), la exención administrativa del IRS para las multas por no presentar, no pagar y no depositar, no incluye la multa por impuesto estimado. Lo que con más frecuencia la reduce es volver a calcularla: el método del ingreso anualizado cuando la mayor parte del ingreso llegó al final del año, o la casilla D cuando el impuesto se retuvo temprano. Si ya tiene una factura, el IRS pide una explicación por escrito, firmada bajo pena de perjurio, enviada a la dirección que figura en el aviso.
¿Qué hago ahora si no hice un pago de impuesto estimado de 2026?
- Pague el faltante ya. La multa crece día a día, así que un pago por Direct Pay del IRS o por su Cuenta en línea del IRS detiene el conteo sobre ese monto. Los pagos se aplican primero al plazo corto más antiguo.
- Aumente la retención por el resto de 2026 si tiene un empleo o una pensión. La retención cuenta como pagada en partes iguales en las cuatro fechas de vencimiento, así que el impuesto adicional retenido en noviembre y diciembre puede reducir la multa de abril, junio y septiembre (Instrucciones del Formulario 2210). Nuestra guía del Formulario W-4 muestra la línea de retención adicional.
- Haga el cuarto pago a más tardar el 15 de enero de 2027. O presente su declaración de 2026 a más tardar el 1 de febrero de 2027 y pague todo el saldo, lo que elimina la necesidad de ese último pago pero no la multa que ya corre sobre los anteriores.
- Revise si otro método la reduce. Si la mayor parte de sus ingresos de 2026 llegó al final del año, el Anexo AI puede reducir o eliminar la multa de los primeros plazos.
- Fije los pagos de 2027 según la regla de protección. Pagar el 100% de su impuesto de 2026 en cuatro plazos (110% si su AGI de 2026 supera $150,000, o $75,000 si es casado que presenta por separado) evita la multa para 2027. Las fechas están en nuestra página de fechas de vencimiento del impuesto estimado 2027.
Preguntas frecuentes
¿Cuánto es la multa por no pagar impuestos estimados?
Depende del faltante y de cuánto se atrasó. En 2026 el IRS cobra del 6% al 7% anual sobre cada plazo corto por los días que sigue sin pagarse, así que un plazo de $3,000 que vencía el 15 de junio de 2026 y se pagó con 92 días de atraso cuesta unos $51.70.
¿Debo una multa por pago insuficiente si recibo un reembolso?
Puede deberla. La multa se calcula por separado para cada fecha de vencimiento, así que un plazo que quedó corto en abril o junio se cobra aunque usted haya pagado lo suficiente más tarde y reciba un reembolso al presentar (Instrucciones del Formulario 2210).
¿El IRS calcula por mí la multa por impuesto estimado?
Sí. Si no aplica ninguna casilla de la Parte II del Formulario 2210, no necesita presentar el formulario; el IRS calcula la multa que corresponda y envía una factura. También puede calcularla usted mismo y anotarla en la línea de multa por impuesto estimado de su declaración.
¿Puedo evitar la multa si pago todo en enero?
No. Pagar todo el año el 15 de enero de 2027 cubre el total anual, pero deja atrasados los plazos de abril, junio y septiembre de 2026, y cada uno se cobra desde su propia fecha de vencimiento. Lo que la reduce es pagar antes o aumentar la retención.
Presenté mi declaración de 2025 con prórroga en octubre de 2026. ¿Por qué tengo una multa por impuesto estimado?
Una prórroga da más tiempo para presentar, no para pagar. La multa de 2025 cubre los plazos que quedaron cortos entre el 15 de abril de 2025 y el 15 de abril de 2026, al 7% anual. El impuesto que siguió sin pagarse después del 15 de abril de 2026 también genera intereses y la multa por no pagar.
Fuentes
- IRS Topic 306, Penalty for underpayment of estimated tax irs.gov
- IRS: Underpayment of estimated tax by individuals penalty irs.gov
- IRS: Quarterly interest rates irs.gov
- Form 2210 (2025), Underpayment of Estimated Tax by Individuals, Estates, and Trusts irs.gov
- Instructions for Form 2210 (2025) irs.gov
- IRS: Failure to pay penalty irs.gov
- IRS: Penalty relief due to first time abate or other administrative waiver irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Impuestos estimados: quién paga, fechas y cuánto
Por lo general, debe pagar impuestos estimados para 2026 si espera deber al menos $1,000 después de la retención y los créditos r…
Safe harbor del impuesto estimado 2026: 90%, 100% y 110%
Para cumplir la regla safe harbor (de protección) del impuesto estimado de 2026 y evitar la multa del IRS (Servicio de Impuestos…
Fechas de impuestos estimados 2026: los 4 plazos
Las fechas de impuestos estimados 2026 son el 15 de abril de 2026, el 15 de junio de 2026, el 15 de septiembre de 2026 y el 15 de…
Fechas de impuestos estimados 2027: plazos previstos
Las fechas de impuestos estimados 2027 previstas son el 15 de abril, el 15 de junio y el 15 de septiembre de 2027, y el 18 de ene…
¿Su pago de impuesto estimado no aparece? Qué revisar
Un pago de impuesto estimado que no aparece por lo general todavía no se ha registrado: el IRS (Servicio de Impuestos Internos) i…
Cómo llenar el Formulario W-4 de 2026: retención
Para saber cómo llenar el Formulario W-4, conviene entender primero qué es la retención del W-4: el impuesto federal sobre la ren…