
Déduction des intérêts d'un prêt auto : règles pour les véhicules neufs assemblés aux États-Unis
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
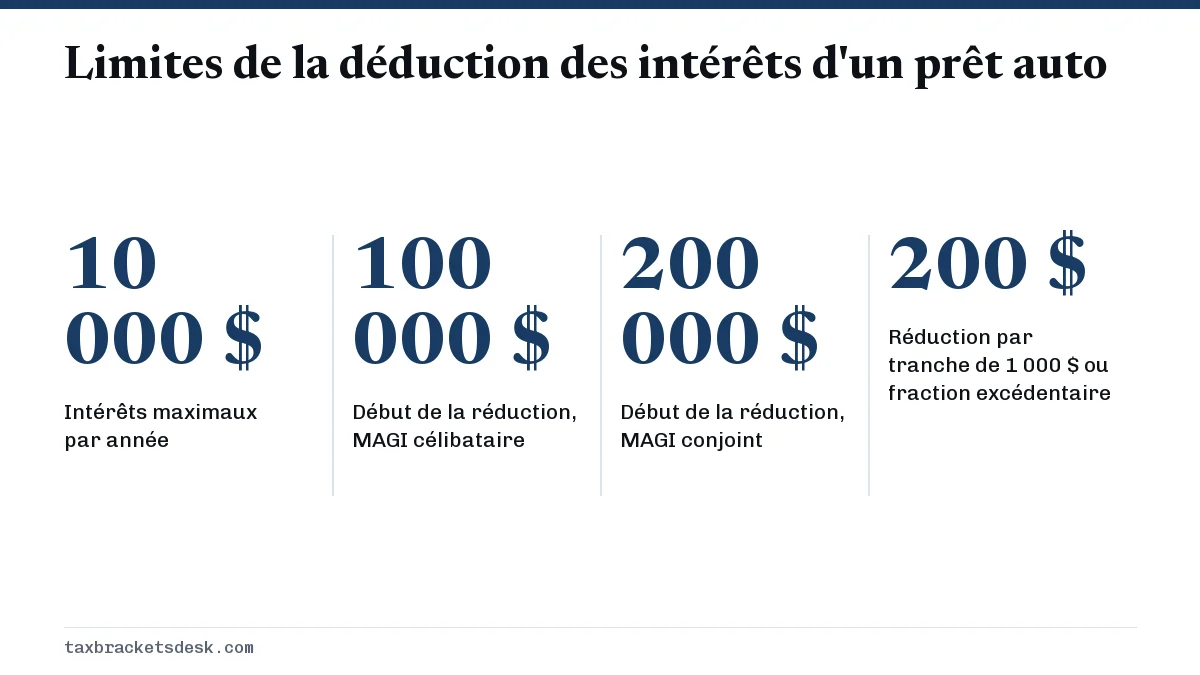
La déduction des intérêts d'un prêt auto vous permet de déduire jusqu'à 10 000 $ par année d'intérêts sur un prêt contracté après le 31 décembre 2024 pour acheter un véhicule neuf à usage personnel dont l'assemblage final a eu lieu aux États-Unis. Elle s'applique aux années d'imposition 2025 à 2028, se demande à l'annexe 1-A (Schedule 1-A) et diminue de 200 $ pour chaque tranche de 1 000 $ de revenu brut rajusté modifié (MAGI) au-delà de 100 000 $ (200 000 $ en déclaration conjointe).
- 01Déduction maximale
- 10 000 $ d'intérêts par déclaration
- 02Date du prêt
- Consenti après le 31 décembre 2024
- 03Véhicule
- Neuf, à usage personnel, assemblage final aux États-Unis, poids nominal brut (GVWR) inférieur à 14 000 lb
- 04Début de la réduction progressive
- MAGI de plus de 100 000 $ (200 000 $ en déclaration conjointe)
- 05Exigé dans la déclaration
- Numéro d'identification du véhicule (NIV, ou VIN en anglais)
Peut-on déduire les intérêts d'un prêt auto? Exigences sur le véhicule et le prêt
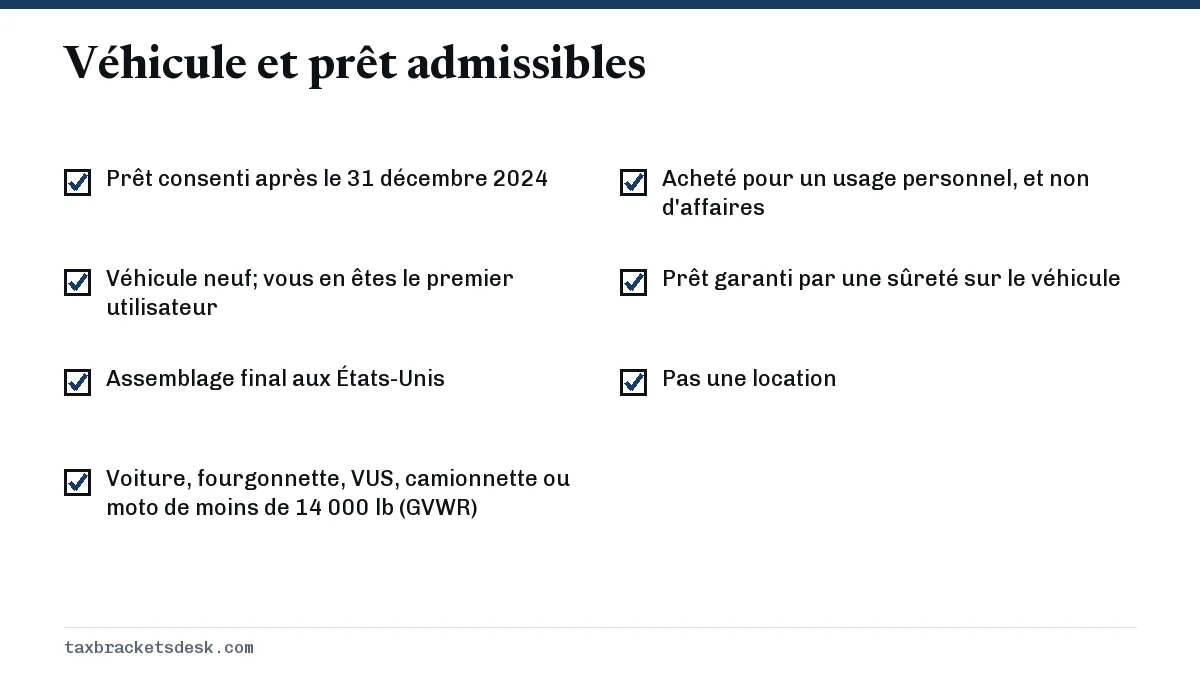
Avant 2025, les intérêts d'un prêt auto personnel n'étaient pas déductibles. La déduction des intérêts d'un prêt auto change cela pour quatre années d'imposition, mais seulement pour un éventail restreint d'achats. Chacune des exigences ci-dessous doit être remplie, sinon aucun intérêt n'est pris en compte.
Les véhicules admissibles
Un véhicule admissible est une voiture, une fourgonnette, un minibus, un VUS, une camionnette ou une moto dont le poids nominal brut est inférieur à 14 000 livres. Il doit être neuf, c'est-à-dire que vous en êtes le premier utilisateur, et son assemblage final doit avoir eu lieu aux États-Unis. Il doit être acheté pour un usage personnel, et non pour un usage d'affaires ou commercial.
Les prêts admissibles
Le prêt doit avoir été consenti après le 31 décembre 2024, avoir servi à acheter le véhicule et être garanti par une sûreté (lien) sur celui-ci. Les intérêts d'un refinancement ultérieur d'un prêt admissible comptent généralement encore. Les locations ne sont pas admissibles, pas plus qu'un prêt personnel ou une marge de crédit hypothécaire ayant servi à payer la voiture, puisque ceux-ci ne sont pas garantis par le véhicule.
Les voitures d'occasion sont-elles admissibles à la déduction?
Non. Un véhicule d'occasion ne respecte pas le critère du premier utilisateur, même s'il n'a qu'un an et a été assemblé aux États-Unis. Le prix d'achat, les modalités du prêt et votre revenu n'y changent rien.
- Non admissible : une camionnette 2023 achetée d'occasion en 2026 avec un nouveau prêt.
- Généralement non admissible : une voiture neuve achetée en 2024 avec un prêt de 2024, même refinancé en 2026, parce que la dette d'achat est antérieure à 2025.
- Non admissible : une voiture neuve que vous louez, ou une voiture immatriculée au nom de votre entreprise.
- Admissible : un VUS neuf assemblé aux États-Unis, acheté en mars 2026 avec un prêt du concessionnaire garanti par le véhicule.
Réduction progressive et plafond de la déduction des intérêts d'un prêt auto
Le plafond de 10 000 $ s'applique par déclaration, et non par véhicule : deux prêts admissibles dans une déclaration conjointe partagent donc une seule limite. L'annexe 1-A prévoit de la place pour deux NIV à la ligne 22; pour plus de véhicules, consultez les instructions.
Cette réduction progressive est plus rapide que celles des pourboires et des heures supplémentaires, et l'arrondi se fait dans l'autre sens. Soustrayez 100 000 $ (200 000 $ en déclaration conjointe) du MAGI, divisez par 1 000 $ et arrondissez toute fraction au nombre entier supérieur, puis multipliez par 200 $. Une déduction complète de 10 000 $ disparaît à un MAGI de 150 000 $ pour une personne célibataire et de 250 000 $ pour une déclaration conjointe.
Exemple chiffré : un couple en déclaration conjointe juste au-dessus du seuil
Le relevé du prêteur d'un couple marié indique 2 450 $ d'intérêts payés en 2026 sur un VUS neuf admissible. Leur MAGI est de 204 500 $. L'excédent de 4 500 $ devient 5 après arrondi au nombre supérieur : la réduction est donc de 1 000 $ et la déduction, de 1 450 $. Dans la tranche de 22 %, cela représente une économie d'environ 319 $. À un MAGI de 212 500 $, la réduction de 2 600 $ effacerait la déduction.
Vérifier l'assemblage final aux États-Unis avec le NIV
Le lieu d'assemblage final n'est pas le pays d'origine de la marque. Certaines marques étrangères assemblent des véhicules aux États-Unis, et certaines marques américaines assemblent des modèles à l'étranger. Vérifiez le véhicule précis que vous avez acheté.
- Consultez l'étiquette d'information du véhicule sur l'autocollant de vitre d'une voiture neuve, qui indique le lieu d'assemblage final.
- Ou entrez le NIV de 17 caractères dans le site NHTSA VIN Decoder et lisez le champ de l'usine de fabrication (plant of manufacture).
- Conservez une capture d'écran ou une copie du résultat avec vos dossiers fiscaux.
- Inscrivez le NIV à la ligne 22 de l'annexe 1-A. La déduction n'est pas accordée sans lui.
Déduction des intérêts d'un prêt auto 2026 : la demander et les documents à conserver
Les prêteurs doivent produire une déclaration de renseignements indiquant les intérêts que vous avez payés sur un prêt admissible : attendez-vous donc à recevoir un relevé de fin d'année de votre prêteur. Comparez-le avec votre historique de paiements, car seuls les intérêts payés ou courus en 2026 vont dans la déclaration de 2026.
- Contrat d'achat indiquant la date, le statut de véhicule neuf et le prix
- Contrat de prêt indiquant la date d'octroi et la sûreté sur le véhicule
- Relevé des intérêts de 2026 du prêteur
- Autocollant de vitre ou résultat du NHTSA VIN Decoder pour l'assemblage final
- Tout document de refinancement reliant le nouveau prêt au prêt initial
La déduction se prend après le calcul de l'AGI, à l'annexe 1-A : elle se combine donc avec la déduction forfaitaire. Pour réduire la retenue d'impôt en cours d'année, inscrivez le montant prévu à l'étape 4(b) du formulaire W-4. Les autres nouvelles déductions sont résumées sur la page des changements fiscaux du One Big Beautiful Bill. Les retraités qui achètent une voiture peuvent aussi avoir droit à la déduction pour aînés, et les travailleurs payés à l'heure devraient consulter les heures supplémentaires sont-elles plus imposées pour voir l'effet d'une paie supplémentaire sur la retenue.
Questions fréquentes
Puis-je déduire les intérêts de mon prêt auto dans ma déclaration de 2026?
Oui, si le prêt a été contracté après 2024 pour un véhicule neuf assemblé aux États-Unis, destiné à un usage personnel et garanti par le véhicule. Jusqu'à 10 000 $ sont déductibles à l'annexe 1-A, avec une réduction aux revenus plus élevés.
Les voitures d'occasion donnent-elles droit à la déduction des intérêts d'un prêt auto?
Non. Vous devez être le premier utilisateur du véhicule : les véhicules d'occasion sont donc exclus, même s'ils ont été assemblés aux États-Unis.
Une voiture louée est-elle admissible?
Non. Les paiements de location ne sont pas des intérêts sur un prêt, et l'IRS (le fisc fédéral américain) indique que les locations ne sont pas admissibles.
Comment savoir si ma voiture a été assemblée aux États-Unis?
Vérifiez le lieu d'assemblage final sur l'autocollant de vitre du véhicule neuf, ou entrez le NIV dans le NHTSA VIN Decoder et lisez l'usine de fabrication.
À partir de quel revenu la déduction des intérêts d'un prêt auto diminue-t-elle?
La réduction commence à un MAGI de 100 000 $ (200 000 $ en déclaration conjointe), à raison de 200 $ par tranche de 1 000 $ ou fraction de 1 000 $. Une déduction complète de 10 000 $ disparaît à 150 000 $ pour une personne célibataire ou à 250 000 $ en déclaration conjointe.
Dois-je détailler mes déductions pour déduire les intérêts d'un prêt auto?
Non. Cette déduction se demande à l'annexe 1-A et est permise avec la déduction forfaitaire.
Sources
- One Big Beautiful Bill Act: tax deductions for working Americans and seniors irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- Schedule 1-A (Form 1040), Additional Deductions irs.gov
- One Big Beautiful Bill provisions: individuals and workers irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.