
Deducción de intereses de préstamos de auto: reglas para autos nuevos ensamblados en EE. UU.
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
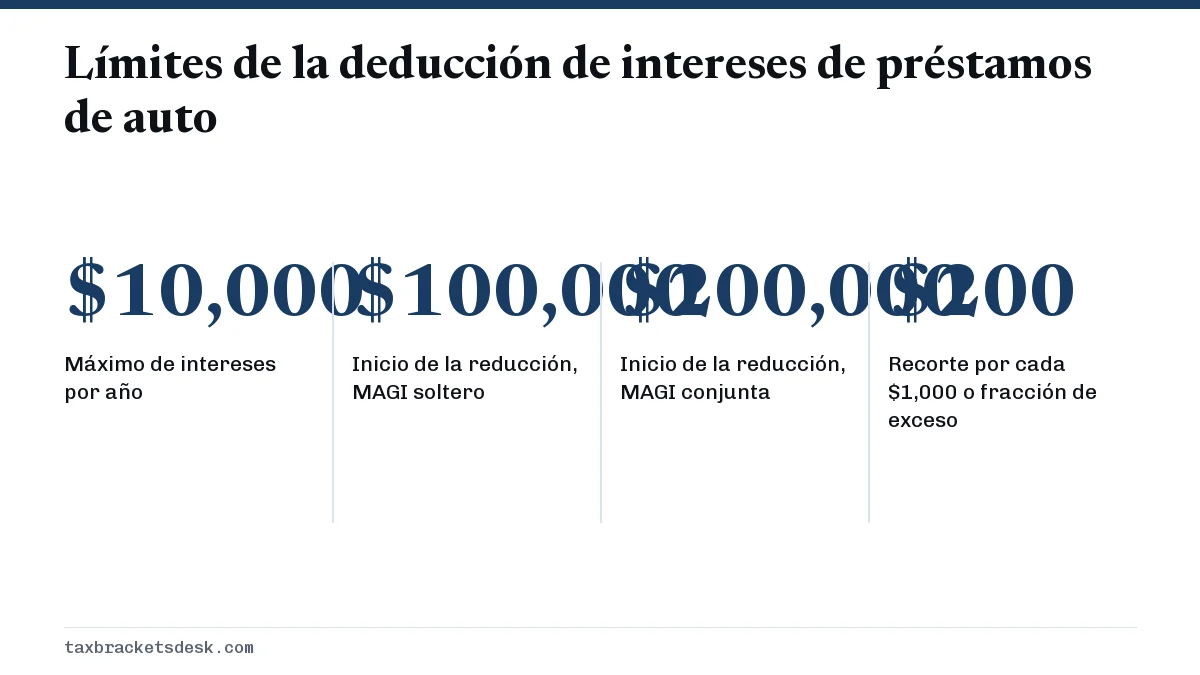
La deducción de intereses de préstamos de auto le permite deducir hasta $10,000 al año de intereses de un préstamo obtenido después del 31 de diciembre de 2024 para comprar un vehículo personal nuevo cuyo ensamblaje final se hizo en los Estados Unidos. Se aplica a los años tributarios 2025 a 2028, se reclama en el Anexo 1-A y se reduce en $200 por cada $1,000 de AGI modificado por encima de $100,000 ($200,000 en declaración conjunta).
- 01Deducción máxima
- $10,000 de intereses por declaración
- 02Fecha del préstamo
- Otorgado después del 31 de diciembre de 2024
- 03Vehículo
- Nuevo, de uso personal, con ensamblaje final en EE. UU., menos de 14,000 libras de GVWR
- 04Inicio de la reducción
- MAGI por encima de $100,000 ($200,000 en declaración conjunta)
- 05Obligatorio en la declaración
- Número de identificación del vehículo (VIN)
¿Puedo deducir los intereses del préstamo de mi auto? Requisitos del vehículo y del préstamo
Antes de 2025, los intereses de un préstamo para un auto personal no eran deducibles. La deducción de intereses de préstamos de auto cambia eso durante cuatro años tributarios, pero solo para un grupo reducido de compras. Debe cumplir cada uno de los requisitos de abajo; si no, ninguno de los intereses cuenta.
Qué vehículos califican
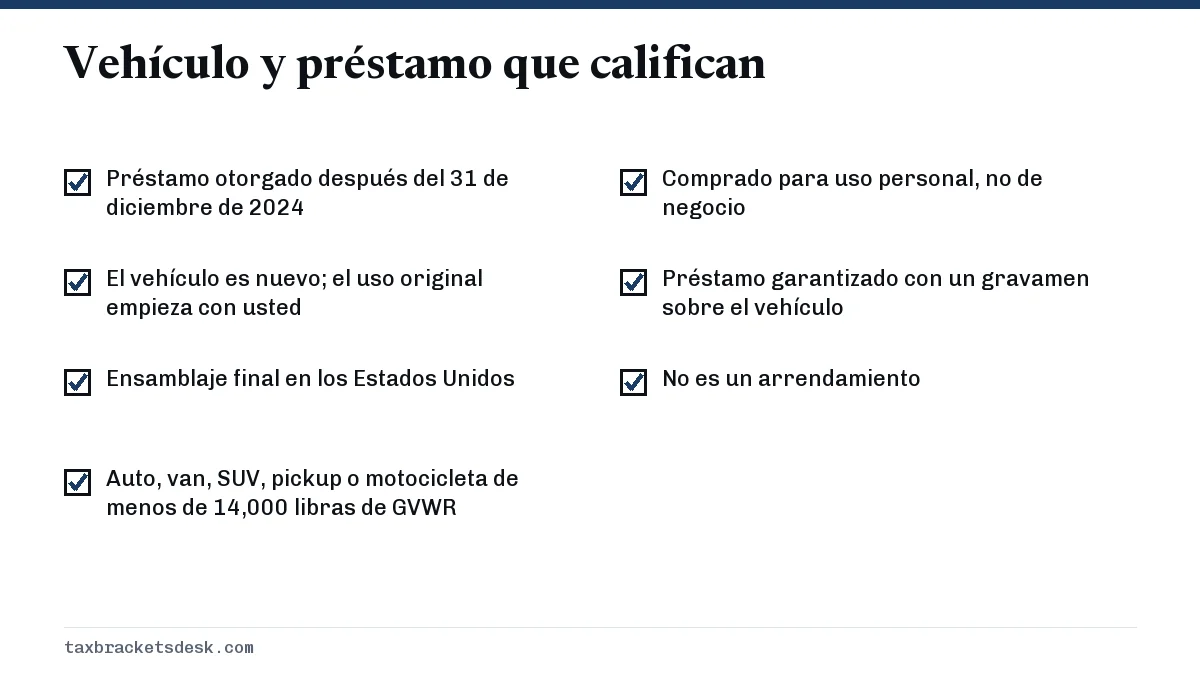
Un vehículo elegible es un auto, una minivan, una van, un SUV, una camioneta pickup o una motocicleta con un peso bruto vehicular nominal (GVWR) de menos de 14,000 libras. Debe ser nuevo, es decir, el uso original empieza con usted, y su ensamblaje final debe haberse hecho en los Estados Unidos. Debe comprarse para uso personal, no para uso de negocio o comercial.
Qué préstamos califican
El préstamo debe haberse otorgado después del 31 de diciembre de 2024, usarse para comprar el vehículo y estar garantizado con un gravamen sobre él. Por lo general, los intereses de un refinanciamiento posterior de un préstamo que califica siguen contando. Los arrendamientos (leases) no califican, y tampoco un préstamo personal o una línea de crédito sobre el valor de la vivienda usados para pagar el auto, porque no están garantizados con el vehículo.
¿Los autos usados califican para la deducción?
No. Un vehículo usado no cumple la prueba de uso original aunque tenga solo un año y se haya ensamblado en EE. UU. El precio de compra, las condiciones del préstamo y sus ingresos no cambian ese resultado.
- No califica: una pickup 2023 comprada usada en 2026 con un préstamo nuevo.
- Por lo general no califica: un auto nuevo comprado en 2024 con un préstamo de 2024, aunque se refinancie en 2026, porque la deuda de la compra es anterior a 2025.
- No califica: un auto nuevo que usted arrienda, o uno registrado a nombre de su negocio.
- Califica: un SUV nuevo ensamblado en EE. UU., comprado en marzo de 2026 con un préstamo del concesionario garantizado con el vehículo.
Límite de ingresos y tope de la deducción de intereses de préstamos de auto
El tope de $10,000 es por declaración, no por vehículo, así que dos préstamos que califican en una declaración conjunta comparten un solo límite. El Anexo 1-A tiene espacio para dos VIN en la línea 22; para más vehículos hay que seguir las instrucciones.
Esta reducción es más fuerte que la de las propinas y las horas extra, y redondea en el sentido contrario. Reste $100,000 ($200,000 en declaración conjunta) del AGI modificado, divida entre $1,000 y redondee cualquier fracción hacia arriba al siguiente número entero; luego multiplique por $200. Una deducción completa de $10,000 desaparece con $150,000 de AGI modificado para un contribuyente soltero y $250,000 para una declaración conjunta.
Ejemplo resuelto: casados que declaran en conjunto y apenas superan el umbral
El estado de cuenta del prestamista de un matrimonio muestra $2,450 de intereses pagados en 2026 por un SUV nuevo que califica. Su AGI modificado es de $204,500. El exceso de $4,500 se convierte en 5 al redondear hacia arriba, así que la reducción es de $1,000 y la deducción es de $1,450. En el tramo del 22%, eso ahorra unos $319. Con $212,500 de AGI modificado, la reducción de $2,600 eliminaría la deducción.
Cómo comprobar el ensamblaje final en EE. UU. con el VIN
El lugar del ensamblaje final no es lo mismo que el país de origen de la marca. Algunas marcas extranjeras ensamblan vehículos en EE. UU., y algunas marcas estadounidenses ensamblan modelos en el extranjero. Revise el vehículo concreto que compró.
- Mire la etiqueta de información del vehículo en la calcomanía de la ventana de un auto nuevo, que indica el punto de ensamblaje final.
- O ingrese el VIN de 17 caracteres en el sitio web NHTSA VIN Decoder y lea el campo de la planta de fabricación (plant of manufacture).
- Guarde una captura de pantalla o una copia del resultado con sus registros de impuestos.
- Escriba el VIN en la línea 22 del Anexo 1-A. La deducción no se permite sin él.
Deducción de intereses de préstamos de auto 2026: cómo reclamarla y qué registros guardar
Los prestamistas deben presentar una declaración informativa con los intereses que usted pagó sobre un préstamo que califica, así que espere un estado de cuenta de fin de año de su prestamista. Compárelo con su historial de pagos, porque solo los intereses pagados o acumulados durante 2026 van en la declaración de 2026.
- Contrato de compra que muestre la fecha, que el vehículo es nuevo y el precio
- Contrato del préstamo que muestre la fecha de otorgamiento y el gravamen sobre el vehículo
- Estado de intereses de 2026 del prestamista
- Calcomanía de la ventana o resultado del NHTSA VIN Decoder para el ensamblaje final
- Cualquier documento de refinanciamiento que vincule el préstamo nuevo con el original
La deducción se toma después del AGI en el Anexo 1-A, así que funciona con la deducción estándar. Para reducir la retención de impuestos durante el año, anote el monto previsto en el Paso 4(b) del Formulario W-4. Las demás deducciones nuevas se resumen en la página principal de los cambios de impuestos de la One Big Beautiful Bill. Los jubilados que compran un auto también pueden calificar para la deducción para personas mayores, y quienes trabajan por hora deberían ver si las horas extra pagan más impuestos para entender cómo el pago adicional afecta la retención.
Preguntas frecuentes
¿Puedo deducir los intereses del préstamo de mi auto en mis impuestos de 2026?
Sí, si el préstamo se obtuvo después de 2024 para un vehículo nuevo ensamblado en EE. UU., de uso personal y garantizado con el propio vehículo. Se pueden deducir hasta $10,000 en el Anexo 1-A, con reducciones en ingresos más altos.
¿Los autos usados califican para la deducción de intereses de préstamos de auto?
No. El uso original del vehículo debe empezar con usted, así que los vehículos usados quedan excluidos aunque se hayan ensamblado en EE. UU.
¿Un auto arrendado (lease) califica?
No. Los pagos de un arrendamiento no son intereses de un préstamo, y el IRS (Servicio de Impuestos Internos) indica que los arrendamientos no califican.
¿Cómo sé si mi auto se ensambló en EE. UU.?
Revise el punto de ensamblaje final en la calcomanía de la ventana del vehículo nuevo, o ingrese el VIN en el VIN Decoder de la NHTSA y lea la planta de fabricación.
¿A partir de qué ingresos se reduce la deducción de intereses de préstamos de auto?
Las reducciones empiezan con $100,000 de AGI modificado ($200,000 en declaración conjunta), a razón de $200 por cada $1,000 o fracción de $1,000. Una deducción completa de $10,000 desaparece con $150,000 soltero o $250,000 en declaración conjunta.
¿Tengo que detallar deducciones para deducir los intereses del préstamo de mi auto?
No. Se reclama en el Anexo 1-A y se permite junto con la deducción estándar.
Fuentes
- One Big Beautiful Bill Act: tax deductions for working Americans and seniors irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- Schedule 1-A (Form 1040), Additional Deductions irs.gov
- One Big Beautiful Bill provisions: individuals and workers irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.