
Pas d'impôt sur les heures supplémentaires : ce que couvre la déduction de 12 500 $
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Pas d'impôt sur les heures supplémentaires (no tax on overtime) désigne une déduction pour la majoration de la rémunération des heures supplémentaires, soit la demie en plus du taux et demi, lorsque la Fair Labor Standards Act (FLSA) l'exige. De 2025 à 2028, vous pouvez déduire jusqu'à 12 500 $, ou 25 000 $ dans une déclaration conjointe, à l'annexe 1-A (Schedule 1-A). La limite diminue de 100 $ par tranche complète de 1 000 $ de revenu brut rajusté modifié (MAGI) au-delà de 150 000 $ (300 000 $ en déclaration conjointe).
- 01Déduction maximale
- 12 500 $ (25 000 $ en déclaration conjointe)
- 02Ce qui compte
- Majoration des heures supplémentaires FLSA seulement
- 03Début de la réduction progressive
- MAGI de plus de 150 000 $ (300 000 $ en déclaration conjointe)
- 04Déclaration sur le W-2 de 2026
- Case 12, code TT
- 05Années
- Années d'imposition 2025 à 2028
Pas d'impôt sur les heures supplémentaires : seule la majoration est visée
Les heures supplémentaires ne sont pas exonérées d'impôt en vertu de la loi de 2025. Si vous faites 10 heures de plus à taux et demi, la première portion équivalant à 1,0 fois votre taux habituel est un salaire ordinaire et reste entièrement imposable. Seule la portion additionnelle de 0,5 fois votre taux, soit la majoration que la Fair Labor Standards Act exige pour les heures au-delà de 40 dans une semaine de travail, donne droit à la déduction pour heures supplémentaires.
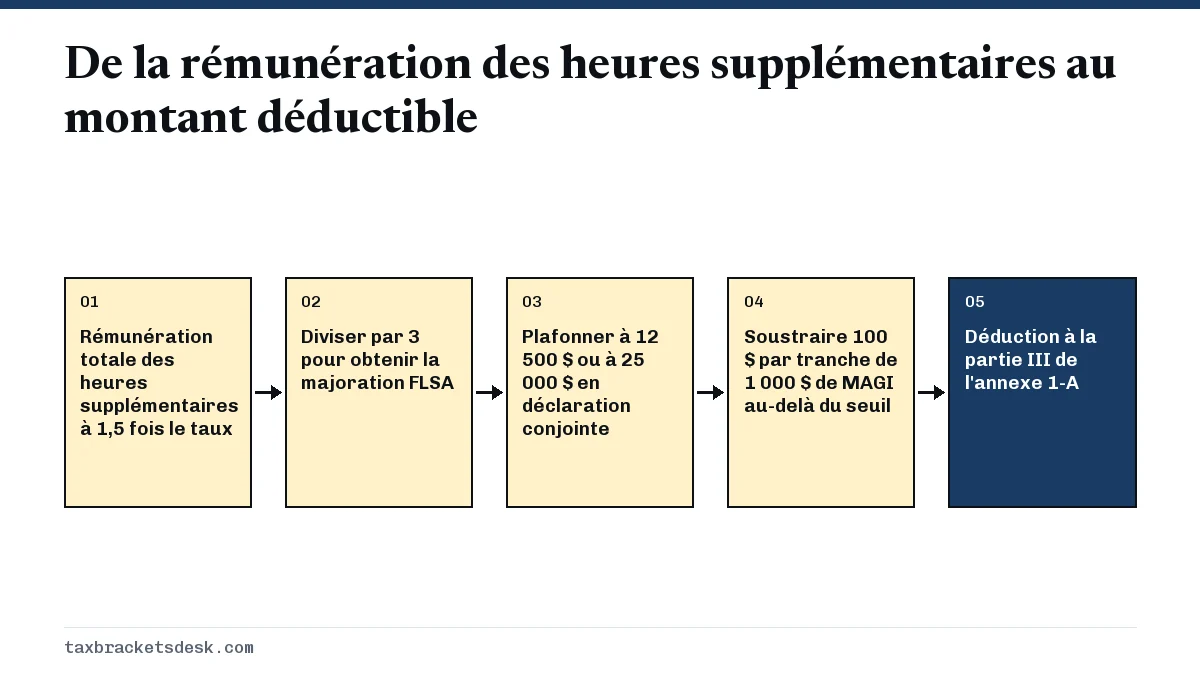
Le montant déductible correspond donc au tiers de votre rémunération totale d'heures supplémentaires à taux et demi. Si votre employeur paie à taux double des heures que la FLSA exige seulement à taux et demi, la partie déductible reste la majoration d'une demie prévue par la FLSA, ce qui représente le quart de la rémunération à taux double.
Exemple chiffré : un travailleur payé 30 $ l'heure
Un employé d'entrepôt célibataire gagne 30 $ l'heure et fait 400 heures supplémentaires en 2026, payées 45 $ l'heure, pour 18 000 $ de rémunération d'heures supplémentaires. La majoration est de 15 $ fois 400 heures, soit 6 000 $, ce qui équivaut à 18 000 $ divisé par 3. Avec un revenu brut rajusté (AGI) de 78 000 $, le revenu imposable après la déduction forfaitaire de 16 100 $ est de 61 900 $, dont toute la portion supérieure se situe dans la tranche de 22 %. Déduire 6 000 $ fait économiser environ 1 320 $ d'impôt fédéral sur le revenu.
Limites de la déduction pour heures supplémentaires et réduction selon le revenu
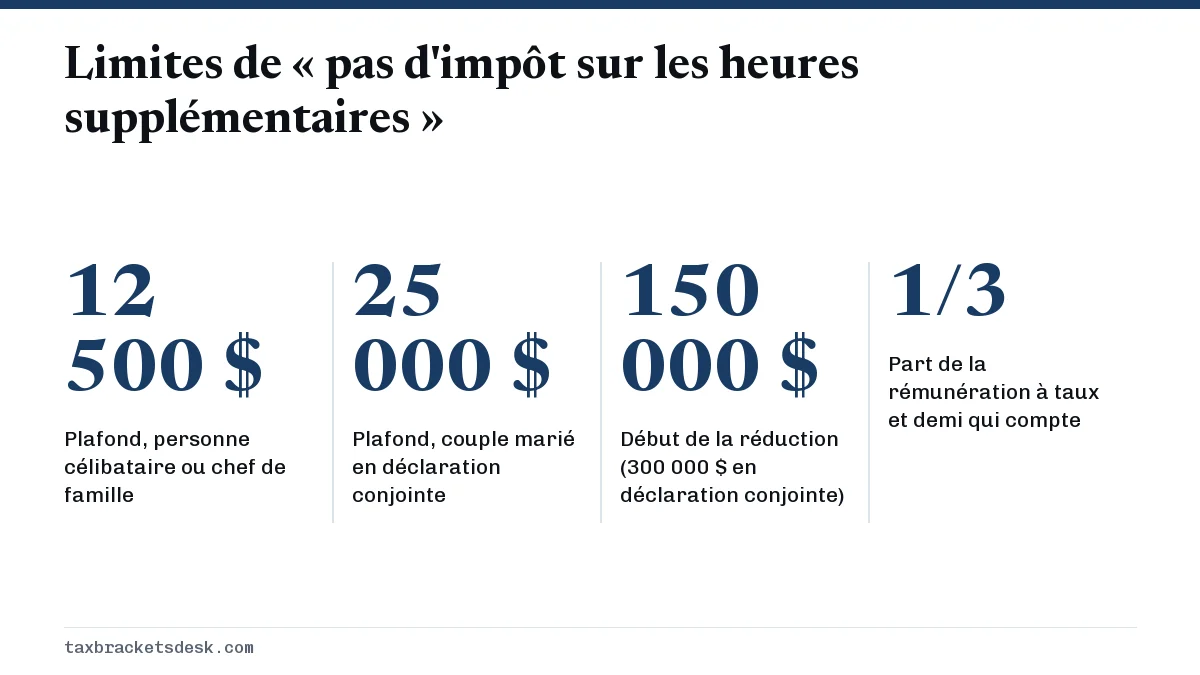
Contrairement à la déduction pour pourboires, le plafond des heures supplémentaires double pour les couples mariés qui produisent une déclaration conjointe. La majoration de chaque conjoint est additionnée, et le total combiné est limité à 25 000 $.
La réduction progressive se calcule à la partie III de l'annexe 1-A. Soustrayez 150 000 $ (300 000 $ en déclaration conjointe) du MAGI, divisez par 1 000 $, laissez tomber la fraction et multipliez par 100 $. Une infirmière célibataire ayant 12 500 $ de majoration et un MAGI de 190 000 $ perd 4 000 $ (40 fois 100 $) : sa déduction est donc de 8 500 $. Le plafond pour une personne célibataire disparaît entièrement à 275 000 $; celui d'une déclaration conjointe, à 550 000 $.
| MAGI | Réduction | Déduction |
|---|---|---|
| 150 000 $ | 0 $ | 12 500 $ |
| 175 000 $ | 2 500 $ | 10 000 $ |
| 200 000 $ | 5 000 $ | 7 500 $ |
| 250 000 $ | 10 000 $ | 2 500 $ |
| 275 000 $ | 12 500 $ | 0 $ |
Qui est admissible selon les règles de « pas d'impôt sur les heures supplémentaires »?
La déduction suit la loi fédérale sur les salaires, et non la politique de rémunération de votre employeur. Vous êtes généralement admissible si vous êtes un travailleur non exempté visé par la FLSA et que vous avez été payé au moins à taux et demi pour les heures au-delà de 40 dans une semaine de travail.
- Compte : la majoration d'une demie sur les heures supplémentaires exigées par la FLSA, que vous soyez payé à l'heure ou salarié non exempté.
- Ne compte pas : les heures supplémentaires payées en vertu d'une loi d'État ou d'une convention collective que la FLSA n'exige pas, comme les heures supplémentaires quotidiennes après 8 heures dans une semaine totalisant 40 heures ou moins.
- Ne compte pas : la portion à taux normal de la rémunération des heures supplémentaires, les primes de jour férié ou de fin de semaine qui ne sont pas des heures supplémentaires FLSA, et les heures supplémentaires payées aux salariés exemptés.
- Règles de production : le travailleur doit avoir un numéro de sécurité sociale américain (SSN) valide, et les couples mariés doivent produire une déclaration conjointe.
Comment demander la déduction pour heures supplémentaires 2026 à l'annexe 1-A
Pour l'année d'imposition 2026, les employeurs doivent déclarer séparément la rémunération des heures supplémentaires admissibles : la plupart des travailleurs peuvent donc recopier le chiffre plutôt que de le calculer à partir de leurs talons de paie.
- Trouvez les heures supplémentaires admissibles à la case 12 du formulaire W-2, avec le code TT. Les travailleurs contractuels consultent la case 1d du formulaire 1099-NEC ou la case 14 du formulaire 1099-MISC.
- Inscrivez le total à la partie III (lignes 14a à 14c de l'annexe 1-A de 2025), puis retenez le moins élevé de ce montant ou de 12 500 $ (25 000 $ en déclaration conjointe).
- Utilisez le MAGI de la partie I pour appliquer la réduction de 100 $ par tranche de 1 000 $.
- Reportez le résultat de la partie III à la partie VI, qui additionne toutes les déductions de l'annexe 1-A et reporte le total au formulaire 1040.
Si la case 12 indique le total des heures supplémentaires plutôt que la majoration, ou n'affiche aucun code TT, demandez un W-2 corrigé au service de la paie. En conservant les talons de paie qui montrent les heures normales et les heures supplémentaires, vous pouvez vérifier le chiffre avec la méthode de la division par 3. Pour un calcul ligne par ligne, utilisez notre calculateur de la déduction pour heures supplémentaires.
Réduire la retenue en cours d'année
Vous pouvez remettre à votre employeur un nouveau formulaire W-4 et inscrire la déduction pour heures supplémentaires prévue à l'étape 4(b). La retenue diminue alors à chaque paie, au lieu que l'avantage vous parvienne sous forme de remboursement en 2027.
Pourquoi les heures supplémentaires peuvent encore sembler lourdement imposées
Les paies qui comprennent des heures supplémentaires montrent souvent une retenue élevée, parce que le logiciel de paie traite le chèque plus gros comme si vous gagniez autant à chaque période. La déduction ne change pas non plus les cotisations à la sécurité sociale et à Medicare : 7,65 % sont toujours prélevés sur chaque dollar d'heures supplémentaires. Notre page les heures supplémentaires sont-elles plus imposées explique l'effet de la retenue.
Les travailleurs qui reçoivent à la fois des heures supplémentaires et des pourboires peuvent demander les deux déductions s'ils respectent chaque ensemble de règles, puisque les plafonds sont distincts. La liste des professions à pourboires indique les emplois admissibles pour les pourboires, et la page des changements fiscaux du One Big Beautiful Bill compare les quatre nouvelles déductions.
Questions fréquentes
Les heures supplémentaires sont-elles maintenant exonérées d'impôt?
Non. Seule la majoration d'une demie sur les heures supplémentaires exigées par la FLSA peut être déduite, jusqu'à 12 500 $ (25 000 $ en déclaration conjointe), et seulement de l'impôt fédéral sur le revenu. Les cotisations à la sécurité sociale et à Medicare, et habituellement l'impôt de l'État, s'appliquent toujours.
Combien d'heures supplémentaires puis-je déduire?
La portion de majoration prévue par la FLSA, plafonnée à 12 500 $ par déclaration ou à 25 000 $ pour les couples mariés en déclaration conjointe, réduite de 100 $ pour chaque tranche complète de 1 000 $ de MAGI au-delà de 150 000 $ (300 000 $ en déclaration conjointe).
La déduction couvre-t-elle toute ma rémunération d'heures supplémentaires?
Non. Pour une rémunération à taux et demi, seul le tiers de vos gains d'heures supplémentaires est déductible, parce que la portion au taux de base est un salaire ordinaire.
Qui a droit à la déduction pour heures supplémentaires?
Les travailleurs non exemptés payés en heures supplémentaires FLSA pour les heures au-delà de 40 dans une semaine de travail, et qui ont un numéro de sécurité sociale américain (SSN) valide. Les couples mariés doivent produire une déclaration conjointe.
Les heures supplémentaires quotidiennes de la Californie donnent-elles droit à la déduction?
Seulement si la FLSA les exigeait aussi. Les heures supplémentaires dues uniquement en raison d'une règle d'État sur les heures quotidiennes, avec 40 heures ou moins dans la semaine de travail, ne sont pas une rémunération d'heures supplémentaires admissible.
Où les heures supplémentaires admissibles figurent-elles sur mon W-2?
À compter des salaires de 2026, à la case 12 avec le code TT. Les travailleurs contractuels les trouvent à la case 1d du formulaire 1099-NEC ou à la case 14 du formulaire 1099-MISC.
Sources
- One Big Beautiful Bill Act: tax deductions for working Americans and seniors irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- Schedule 1-A (Form 1040), Additional Deductions irs.gov
- Treasury and IRS guidance for individuals who received tips or overtime during tax year 2025 irs.gov
- Schedule 1-A: what to know about the new form irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.