
Annexe 1-A (Schedule 1-A) du formulaire 1040 : comment remplir les parties pourboires, heures supplémentaires, prêt auto et aînés
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
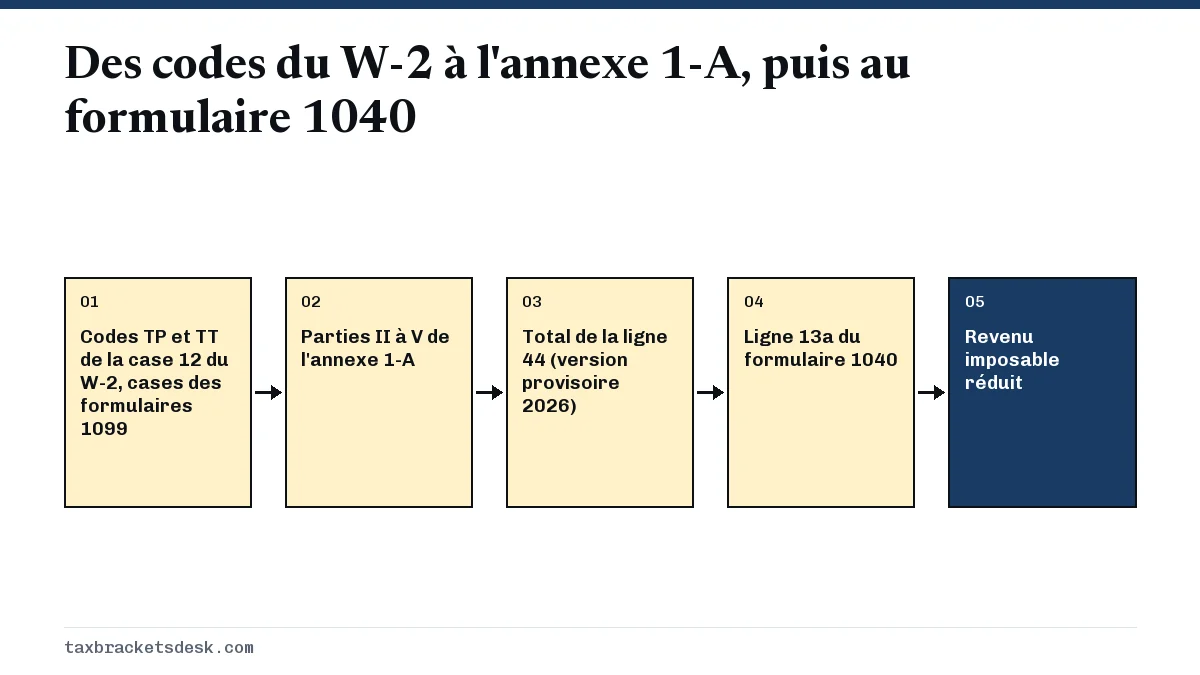
L'annexe 1-A (Schedule 1-A, déductions supplémentaires) est le formulaire que vous joignez au formulaire 1040 pour réclamer les quatre déductions temporaires créées par la loi fiscale de 2025 : les pourboires admissibles, la prime des heures supplémentaires, les intérêts d'un prêt auto pour un véhicule neuf assemblé aux États-Unis et la déduction de 6 000 $ pour les aînés. Chacune a sa propre partie et sa propre réduction selon le revenu. Le total est reporté à la ligne 13a du formulaire 1040 sur la version provisoire du formulaire de 2026 (ligne 13b sur les déclarations de 2025), et vous pouvez l'utiliser que vous déclariez vos déductions détaillées ou non.
- 01À joindre au
- Formulaire 1040, 1040-SR ou 1040-NR
- 02Nombre de parties
- Six (revenu brut rajusté modifié, quatre déductions, total)
- 03Report du total (version provisoire 2026)
- Ligne 44 de l'annexe 1-A vers la ligne 13a du formulaire 1040
- 04Report du total (2025)
- Ligne 38 de l'annexe 1-A vers la ligne 13b du formulaire 1040
- 05Années d'imposition
- De 2025 à 2028
- 06Déductions détaillées obligatoires
- Non; fonctionne avec l'une ou l'autre méthode de déduction
À quoi sert l'annexe 1-A
L'IRS (le fisc fédéral américain) a créé l'annexe 1-A, intitulée Additional Deductions (déductions supplémentaires), pour les déclarations de 2025 afin d'y regrouper les quatre déductions ajoutées par la Public Law 119-21. Elles figurent sur une annexe distincte de l'annexe A (Schedule A), ce qui permet aux contribuables de les réclamer, qu'ils déclarent leurs déductions détaillées ou non.
Vous ne produisez le formulaire de l'annexe 1-A que si au moins une partie s'applique à vous. Un employé de bureau salarié de moins de 65 ans sans prêt auto pour un véhicule neuf n'a rien à inscrire et peut s'en passer. Pour un résumé de tous les changements de la loi, commencez par notre page sur les changements fiscaux du One Big Beautiful Bill.
| Partie | Objet | Lignes | Maximum |
|---|---|---|---|
| I | Revenu brut rajusté (AGI) modifié | 1 à 3 | Pas une déduction |
| II | Pourboires non imposés | 4 à 15 | 25 000 $ |
| III | Heures supplémentaires non imposées | 16 à 27 | 12 500 $ (25 000 $ en déclaration conjointe) |
| IV | Intérêts d'un prêt auto | 28 à 36 | 10 000 $ |
| V | Déduction bonifiée pour les aînés | 37 à 43 | 6 000 $ par personne |
| VI | Total des déductions supplémentaires | 44 | Somme des parties II à V |
Qui doit produire l'annexe 1-A?
Vous avez besoin du formulaire si l'une de ces situations s'est appliquée à vous pendant l'année d'imposition. Les parties sur les pourboires, les heures supplémentaires et les aînés exigent chacune un numéro de sécurité sociale américain (SSN) valide et, pour les personnes mariées, une déclaration conjointe.
- Vous avez reçu des pourboires admissibles dans une profession inscrite sur la liste du Trésor des professions à pourboires.
- Vous avez été payé pour des heures supplémentaires exigées par la Fair Labor Standards Act (loi fédérale sur les normes du travail) et vous n'étiez pas un employé exempté.
- Vous avez payé des intérêts sur un prêt contracté après le 31 décembre 2024 pour acheter un véhicule neuf à usage personnel dont l'assemblage final a eu lieu aux États-Unis.
- Vous, ou votre conjoint dans une déclaration conjointe, aviez 65 ans ou plus à la fin de l'année. Pour 2026, cela signifie être né avant le 2 janvier 1962.
Ai-je besoin de l'annexe 1-A si je déclare mes déductions détaillées?
Oui, si vous voulez ces déductions. Déclarer vos déductions détaillées à l'annexe A ne remplace pas l'annexe 1-A; vous produisez les deux. La seule différence pour les aînés qui déclarent leurs déductions détaillées est qu'ils perdent le supplément de la déduction forfaitaire accordé à 65 ans, mais conservent le montant de 6 000 $ pour les aînés.
Les déductions supplémentaires de l'annexe 1-A, partie par partie
Partie I : revenu brut rajusté modifié (lignes 1 à 3)
La ligne 1 correspond à votre revenu brut rajusté (AGI) de la ligne 11b du formulaire 1040. Les lignes 2a à 2d rajoutent le revenu exclu provenant de Porto Rico, les exclusions pour revenu gagné à l'étranger et pour logement des lignes 45 et 50 du formulaire 2555, et le revenu des Samoa américaines de la ligne 15 du formulaire 4563. Pour la plupart des gens, la ligne 3 est simplement égale à l'AGI. Toutes les parties suivantes utilisent la ligne 3 pour leur réduction.
Partie II : pourboires non imposés (lignes 4 à 15)
Les employés inscrivent chaque employeur à la ligne 4 avec les pourboires de la case 12 du W-2, code TP, ou du formulaire 4137, en retenant le montant le plus élevé par employeur. Les travailleurs autonomes qui reçoivent des pourboires utilisent la ligne 6, où les pourboires de la case 1b du formulaire 1099-NEC, de la case 13a du formulaire 1099-MISC ou de la case 1c du formulaire 1099-K sont limités au bénéfice net de cette entreprise. La ligne 9 plafonne le total à 25 000 $, et les lignes 10 à 15 le réduisent de 100 $ pour chaque tranche complète de 1 000 $ de revenu brut rajusté modifié au-delà de 150 000 $ (300 000 $ en déclaration conjointe).
Partie III : heures supplémentaires non imposées (lignes 16 à 27)
La ligne 16 énumère chaque employeur avec le montant de la case 12 du W-2, code TT, et la ligne 18 reçoit les heures supplémentaires admissibles déclarées à la case 1d du formulaire 1099-NEC ou à la case 14 du formulaire 1099-MISC. La ligne 21 applique le plafond de 12 500 $, ou de 25 000 $ en déclaration conjointe. Les lignes 22 à 27 appliquent la même réduction de 100 $ par tranche complète de 1 000 $ que la partie sur les pourboires. Seule la partie prime du taux et demi compte; notre calculateur de la déduction des heures supplémentaires montre le calcul.
Partie IV : intérêts d'un prêt auto (lignes 28 à 36)
La ligne 28 prévoit de l'espace pour deux véhicules. Pour chacun, vous inscrivez le numéro d'identification du véhicule (NIV ou VIN), vous indiquez si l'usage d'origine a commencé avec vous et si l'assemblage final a eu lieu aux États-Unis, puis vous répartissez les intérêts entre la colonne (ii), déjà déduits à l'annexe C, E ou F, et la colonne (iii), le reste. Les prêteurs déclarent certains intérêts de 2026 dans la case 1 du nouveau formulaire 1098-VLI. Le plafond est de 10 000 $, et la réduction est plus rapide : 200 $ par tranche de 1 000 $ de revenu brut rajusté modifié au-delà de 100 000 $ (200 000 $ en déclaration conjointe), une tranche partielle de mille dollars étant arrondie à la tranche supérieure. Les véhicules admissibles sont présentés dans notre guide sur la déduction des intérêts d'un prêt auto.
Partie V : déduction bonifiée pour les aînés (lignes 37 à 43)
Les lignes 37 à 41 partent de 6 000 $ et soustraient 6 % du revenu brut rajusté modifié au-delà de 75 000 $ (150 000 $ en déclaration conjointe). La ligne 42a est pour vous et la ligne 42b pour votre conjoint, chacune remplie seulement si la personne a un SSN valide et est née avant le 2 janvier 1962. La ligne 43 additionne les deux. L'interaction avec la déduction ordinaire est expliquée dans la déduction pour aînés s'ajoute-t-elle à la déduction forfaitaire.
Partie VI : total (ligne 44)
La ligne 44 additionne les lignes 15, 27, 36 et 43. C'est ce montant unique qui est reporté sur votre formulaire 1040.
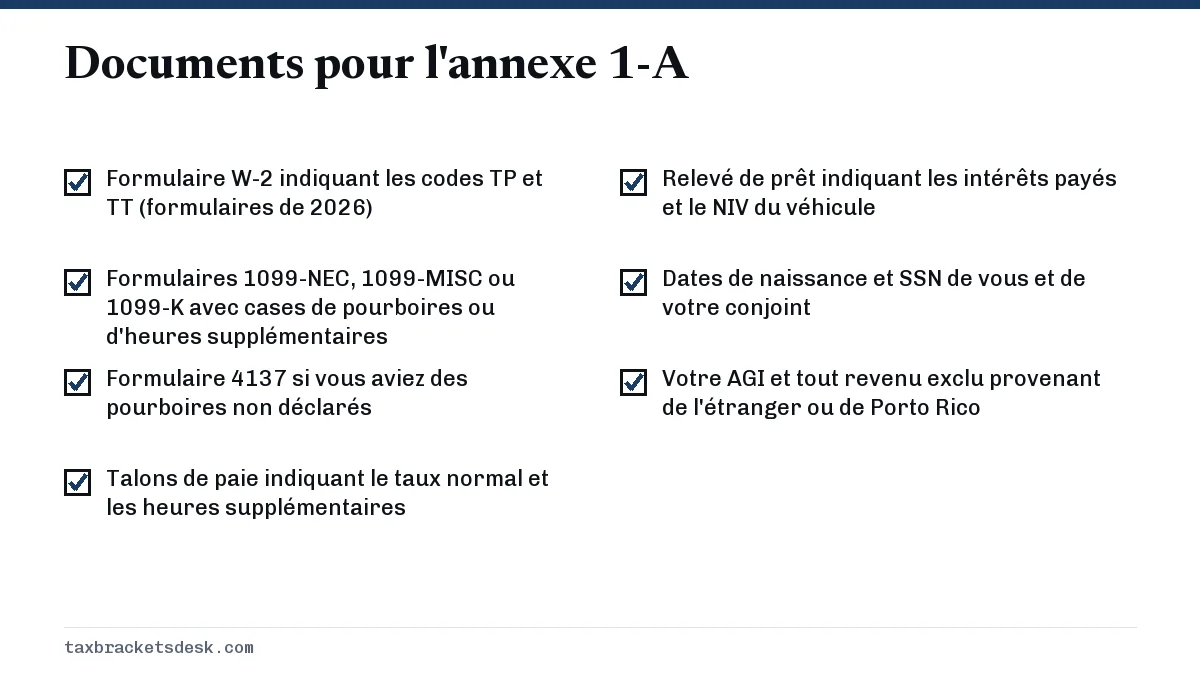
Documents nécessaires pour remplir le formulaire de l'annexe 1-A
Rassemblez ces documents avant de commencer. Pour les déclarations de 2026, les employeurs et les payeurs déclarent les pourboires et les heures supplémentaires dans de nouvelles cases, que notre page sur les codes TT et TP du W-2 explique.
Où reporter le total sur le formulaire 1040
Sur les versions provisoires des formulaires de 2026, le total de la ligne 44 est reporté à la ligne 13a du formulaire 1040, 1040-SR ou 1040-NR. Sur les déclarations de 2025, c'était la ligne 38, reportée à la ligne 13b du formulaire 1040 (ligne 13c du 1040-NR). Ce total est soustrait après le revenu brut rajusté, en même temps que la déduction forfaitaire ou les déductions détaillées, pour obtenir le revenu imposable. Comme il se situe sous la ligne de l'AGI, il ne modifie pas les montants calculés à partir de l'AGI, comme le critère de revenu servant à déterminer l'imposition des prestations de sécurité sociale.
Exemple complet : un couple à deux revenus en 2026
Un couple marié qui produit une déclaration conjointe a un revenu brut rajusté modifié de 168 000 $. Elle est serveuse, a 41 ans et a reçu 9 200 $ de pourboires admissibles. Il est machiniste, a 66 ans et a touché 4 100 $ de prime d'heures supplémentaires, et le couple a payé 2 300 $ d'intérêts sur une camionnette neuve assemblée aux États-Unis achetée en 2025.
| Partie | Calcul | Déduction |
|---|---|---|
| II Pourboires | 9 200 $; revenu brut rajusté modifié sous 300 000 $ | 9 200 $ |
| III Heures supplémentaires | 4 100 $; revenu brut rajusté modifié sous 300 000 $ | 4 100 $ |
| IV Prêt auto | 2 300 $; revenu brut rajusté modifié sous 200 000 $ | 2 300 $ |
| V Aînés (le mari seulement) | 6 000 $ - 6 % x 18 000 $ | 4 920 $ |
| VI Total de la ligne 44 | Somme des parties | 20 520 $ |
Leur revenu imposable correspond au revenu brut rajusté modifié de 168 000 $, moins la déduction forfaitaire de 33 850 $ (y compris le supplément de 1 650 $ lié à l'âge du mari), moins 20 520 $, soit 113 630 $. Sans l'annexe 1-A, il aurait été de 134 150 $; toute la différence se situant dans la tranche de 22 %, l'économie d'impôt fédéral est de 4 514,40 $.
Erreurs fréquentes dans l'annexe 1-A du formulaire 1040
- Inscrire le salaire total des heures supplémentaires au lieu de la seule partie prime.
- Produire en tant que personne mariée faisant une déclaration séparée, ce qui bloque les déductions pour les pourboires, les heures supplémentaires et les aînés.
- Réclamer la déduction pour aînés pour un conjoint qui atteint 65 ans après la fin de l'année.
- Déduire les intérêts d'une voiture d'occasion, d'une location ou d'un véhicule assemblé hors des États-Unis.
- Utiliser, pour les réductions, l'AGI après la déduction au lieu de la ligne 3.
- Compter des pourboires reçus dans un emploi qui ne figure pas sur la liste du Trésor des professions à pourboires.
Si vous avez oublié une déduction de l'annexe 1-A dans une déclaration déjà produite, vous pouvez la corriger au moyen du formulaire 1040-X dans le délai normal de modification. Les changements prévus pour l'année de déclaration 2027 sont suivis sur notre page changements fiscaux 2027.
Étape par étape
Calculer le revenu brut rajusté modifié
Remplissez la partie I à partir de la ligne 11b du formulaire 1040, plus tout revenu exclu provenant de Porto Rico, de l'étranger ou des Samoa américaines.
Remplir la partie sur les pourboires
À la partie II, inscrivez les pourboires du code TP du W-2, du formulaire 4137 ou des cases de pourboires des formulaires 1099, plafonnez à 25 000 $ et appliquez la réduction.
Remplir la partie sur les heures supplémentaires
À la partie III, inscrivez la prime des heures supplémentaires au sens de la FLSA provenant du code TT du W-2 ou des cases d'heures supplémentaires des formulaires 1099, plafonnez à 12 500 $ ou à 25 000 $ en déclaration conjointe et appliquez la réduction.
Remplir la partie sur le prêt auto
À la partie IV, inscrivez le NIV, répondez aux questions sur le véhicule neuf et l'assemblage aux États-Unis et inscrivez les intérêts admissibles, plafonnez à 10 000 $ et appliquez la réduction de 200 $ par tranche de 1 000 $.
Remplir la partie sur les aînés
À la partie V, réduisez 6 000 $ de 6 % du revenu brut rajusté modifié au-delà du seuil et inscrivez le résultat pour chaque personne admissible.
Additionner et reporter
Additionnez les quatre résultats à la ligne 44 de la version provisoire du formulaire de 2026 et inscrivez le total à la ligne 13a du formulaire 1040.
Questions fréquentes
C'est quoi l'annexe 1-A dans ma déclaration de revenus?
L'annexe 1-A est une annexe de deux pages de l'IRS, intitulée Additional Deductions (déductions supplémentaires), que vous joignez au formulaire 1040 pour réclamer les déductions pour les pourboires, les heures supplémentaires, les intérêts d'un prêt auto et les aînés pour les années 2025 à 2028.
Quelle ligne de l'annexe 1-A sert aux heures supplémentaires?
La partie III. Sur la version provisoire du formulaire de 2026, les montants du code TT du W-2 vont à la ligne 16, les heures supplémentaires déclarées sur un 1099 à la ligne 18, le montant plafonné à la ligne 21 et la déduction finale pour heures supplémentaires à la ligne 27. Le formulaire de 2025 utilisait les lignes 14a à 21.
Où va le total de l'annexe 1-A sur le formulaire 1040?
Sur les versions provisoires des formulaires de 2026, la ligne 44 de l'annexe 1-A est reportée à la ligne 13a du formulaire 1040, 1040-SR ou 1040-NR. Pour 2025, la ligne 38 était reportée à la ligne 13b du formulaire 1040 ou à la ligne 13c du formulaire 1040-NR.
Peut-on produire l'annexe 1-A avec la déduction forfaitaire?
Oui. L'annexe 1-A fonctionne aussi bien avec la déduction forfaitaire qu'avec les déductions détaillées, et vous ne renoncez pas à la déduction forfaitaire pour l'utiliser.
L'annexe 1-A réduit-elle mon revenu brut rajusté (AGI)?
Non. Le total de l'annexe 1-A est soustrait après l'AGI, donc l'AGI et tout ce qui est calculé à partir de celui-ci restent inchangés.
L'annexe 1-A est-elle la même chose que l'annexe 1?
Non. L'annexe 1 sert à déclarer les revenus supplémentaires et les rajustements qui réduisent l'AGI. L'annexe 1-A ne contient que les quatre nouvelles déductions, qui sont soustraites après l'AGI.
Sources
- Schedule 1-A: what to know about the new form irs.gov
- Schedule 1-A (Form 1040) 2025, Additional Deductions irs.gov
- Draft 2026 Schedule 1-A (Form 1040) irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- One Big Beautiful Bill Act: tax deductions for working Americans and seniors irs.gov
- Rev. Proc. 2025-32, 2026 inflation adjustments irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.