
Calculateur de déduction pour heures supplémentaires (no tax on overtime) : votre déduction et vos économies
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Le calculateur de déduction pour heures supplémentaires part d'une règle simple : la déduction « pas d'impôt sur les heures supplémentaires » (no tax on overtime) correspond à la majoration de votre rémunération d'heures supplémentaires FLSA (le tiers de la rémunération à taux et demi), plafonnée à 12 500 $ (25 000 $ pour un couple marié en déclaration conjointe) et réduite de 100 $ pour chaque tranche complète de 1 000 $ de revenu brut rajusté modifié (MAGI) au-delà de 150 000 $ (300 000 $ en déclaration conjointe). Multipliez la déduction par le taux de votre tranche pour estimer l'impôt fédéral sur le revenu épargné. Elle s'applique aux années d'imposition 2025 à 2028.
- 01Part déductible de la rémunération à taux et demi
- 1/3
- 02Part déductible de la rémunération FLSA à taux double
- 1/4
- 03Plafond
- 12 500 $ (25 000 $ pour un couple marié en déclaration conjointe)
- 04Réduction progressive
- 100 $ par tranche complète de 1 000 $ de MAGI au-delà de 150 000 $ (300 000 $ en déclaration conjointe)
- 05Années d'imposition
- 2025 à 2028
Calculatrice
- Majoration des heures supplémentaires FLSA
- —
- Déduction après le plafond et la réduction
- —
- Impôt fédéral sur le revenu épargné (estimation)
- —
- Taux marginal appliqué
- —
Estimations pour les années d'imposition 2025 à 2028. La déduction se soustrait du revenu imposable, et non du revenu brut rajusté : elle ne change donc pas les crédits fondés sur l'AGI et ne réduit ni la cotisation à la sécurité sociale ni celle à Medicare. L'application de la règle fédérale par votre État dépend de l'État.
Comment fonctionne le calculateur de déduction pour heures supplémentaires
Le calculateur suit le même ordre que la partie III de l'annexe 1-A (Schedule 1-A) : trouver le montant admissible, le plafonner, puis le réduire selon le revenu. La dernière étape, que le formulaire ne fait pas, convertit la déduction en dollars d'impôt fédéral sur le revenu épargnés, selon les tranches de 2026.
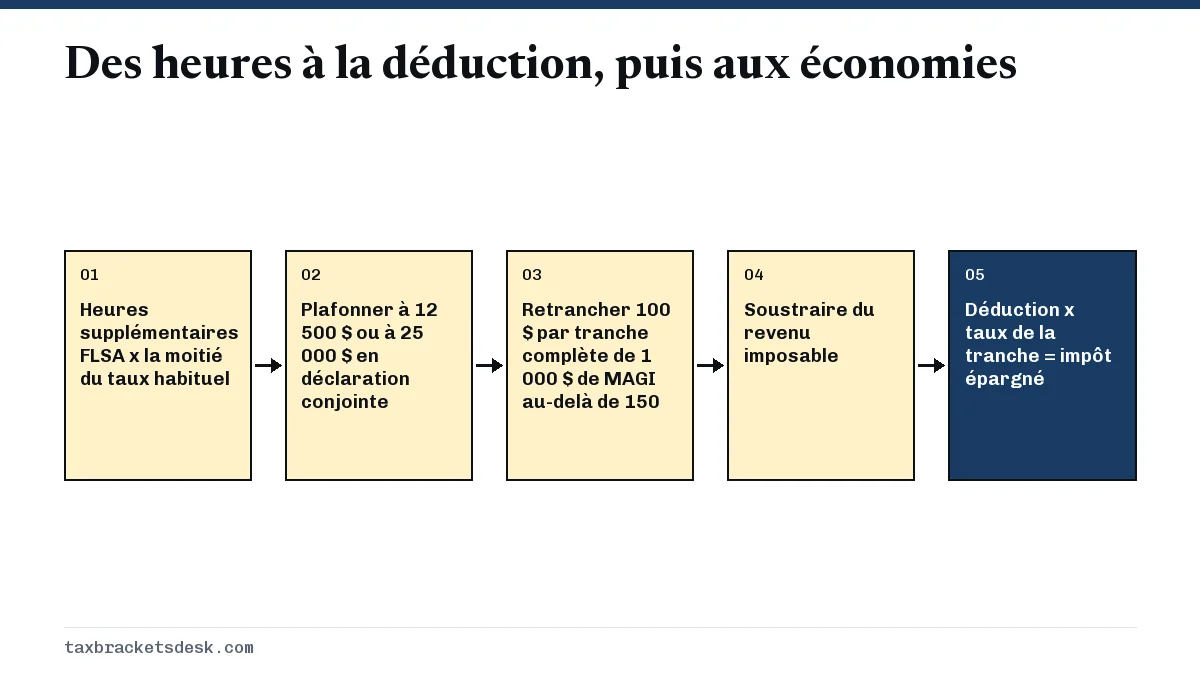
Une déduction réduit le revenu imposable, et non votre impôt dollar pour dollar. Ainsi, une déduction de 4 000 $ vaut 480 $ pour une personne dont les derniers dollars se situent dans la tranche de 12 %, et 880 $ pour une personne dans la tranche de 22 %. Notre page sur le taux marginal d'imposition explique pourquoi seul le taux sur vos derniers dollars compte ici.
Les données nécessaires au calculateur de déduction pour heures supplémentaires
Rassemblez ces renseignements avant de commencer. Pour les salaires de 2026, le premier élément devrait être imprimé sur votre W-2, ce qui élimine la plus grande partie des approximations.
- Montant des heures supplémentaires admissibles : case 12 du formulaire W-2 avec le code TT, case 1d du formulaire 1099-NEC ou case 14 du formulaire 1099-MISC. Notre guide des codes TT et TP du W-2 montre où se trouve chacun.
- Taux habituel et heures supplémentaires : nécessaires seulement si aucun montant avec le code TT n'a été déclaré, comme sur la plupart des W-2 de 2025. Utilisez vos talons de paie de fin d'année.
- Situation de famille aux fins de l'impôt : le plafond double seulement pour les couples mariés en déclaration conjointe. Les personnes mariées qui produisent une déclaration distincte ne peuvent pas demander la déduction.
- MAGI : votre revenu brut rajusté (AGI) du formulaire 1040, plus tout revenu exclu de Porto Rico, tout revenu gagné et toute allocation de logement à l'étranger exclus (formulaire 2555) ou tout revenu des Samoa américaines exclu (formulaire 4563).
- Revenu imposable avant cette déduction : l'AGI moins votre déduction forfaitaire ou vos déductions détaillées et toute autre déduction de l'annexe 1-A.
Comment calculer la déduction pour heures supplémentaires : la formule
Voici le calcul qu'effectue l'outil, étape par étape. N'arrondissez rien avant l'étape de la réduction progressive, où le formulaire vous demande de laisser tomber les fractions.
- Majoration : 0,5 x taux habituel x heures supplémentaires FLSA. À partir d'un total d'heures supplémentaires, divisez la rémunération à taux et demi par 3, ou la rémunération FLSA à taux double par 4.
- Plafond : retenez le moins élevé de la majoration ou de 12 500 $ (25 000 $ en déclaration conjointe).
- Revenu excédentaire : soustrayez 150 000 $ (300 000 $ en déclaration conjointe) du MAGI. Si le résultat est nul ou négatif, passez à l'étape 5.
- Réduction : divisez l'excédent par 1 000 $, laissez tomber toute fraction et multipliez par 100 $.
- Déduction : le montant plafonné moins la réduction, jamais sous zéro.
- Économies : calculez l'impôt sur le revenu imposable avec et sans la déduction, et faites la différence.
La déduction couvre-t-elle tout le taux et demi?
Non. La portion à taux normal de chaque heure supplémentaire est une rémunération ordinaire. À 26 $ l'heure, avec des heures supplémentaires payées 39 $, seuls 13 $ par heure supplémentaire comptent. C'est pourquoi le calculateur demande la majoration, et non la ligne du total des heures supplémentaires de votre talon de paie.
Exemple chiffré pour un travailleur d'entrepôt
Un cariste célibataire gagne 24 $ l'heure et fait 320 heures supplémentaires FLSA en 2026 à 36 $ l'heure. Sa rémunération d'heures supplémentaires est de 11 520 $ et son salaire normal de 49 920 $ : son AGI est donc de 61 440 $, sans autre revenu.
| Étape | Montant |
|---|---|
| Majoration : 12 $ x 320 heures | 3 840 $ |
| Vérification du plafond (moins de 12 500 $) | 3 840 $ |
| MAGI de 61 440 $ par rapport au seuil de 150 000 $ | Aucune réduction |
| Revenu imposable avant la déduction (61 440 $ - 16 100 $) | 45 340 $ |
| Revenu imposable après la déduction | 41 500 $ |
| Impôt avant : 1 240 $ + 12 % x 32 940 $ | 5 192,80 $ |
| Impôt après : 1 240 $ + 12 % x 29 100 $ | 4 732,00 $ |
| Impôt fédéral sur le revenu épargné | 460,80 $ |
Les 460,80 $ représentent exactement 12 % de 3 840 $, parce que toute la déduction est sortie de la tranche de 12 %. Le travailleur paie quand même 7,65 % de cotisations à la sécurité sociale et à Medicare sur la totalité des 11 520 $ d'heures supplémentaires, soit 881,28 $.
Quand la déduction franchit le seuil d'une tranche
Un machiniste célibataire ayant un revenu imposable de 52 000 $ avant la déduction et une majoration de 4 000 $ descend à 48 000 $. Les premiers 1 600 $ sortent de la tranche de 22 % (au-delà de 50 400 $) et les 2 400 $ restants de la tranche de 12 % : l'économie est donc de 352 $ plus 288 $, soit 640 $, et non un taux fixe de 22 %.
Comment la réduction progressive la diminue-t-elle?
Un couple marié en déclaration conjointe a 18 000 $ de majoration combinée et un MAGI de 318 400 $. L'excédent au-delà de 300 000 $ est de 18 400 $, ce qui compte pour 18 tranches complètes de mille dollars : la réduction est donc de 1 800 $ et la déduction, de 16 200 $. À un MAGI de 550 000 $, le plafond conjoint disparaît; pour une personne célibataire, ce point est de 275 000 $.
Économies d'impôt estimées selon votre tranche
Si toute votre déduction se situe dans une seule tranche, l'économie correspond à la déduction multipliée par ce taux. Le graphique montre une déduction de 5 000 $ à chaque taux de 2026 où la déduction complète est réaliste.
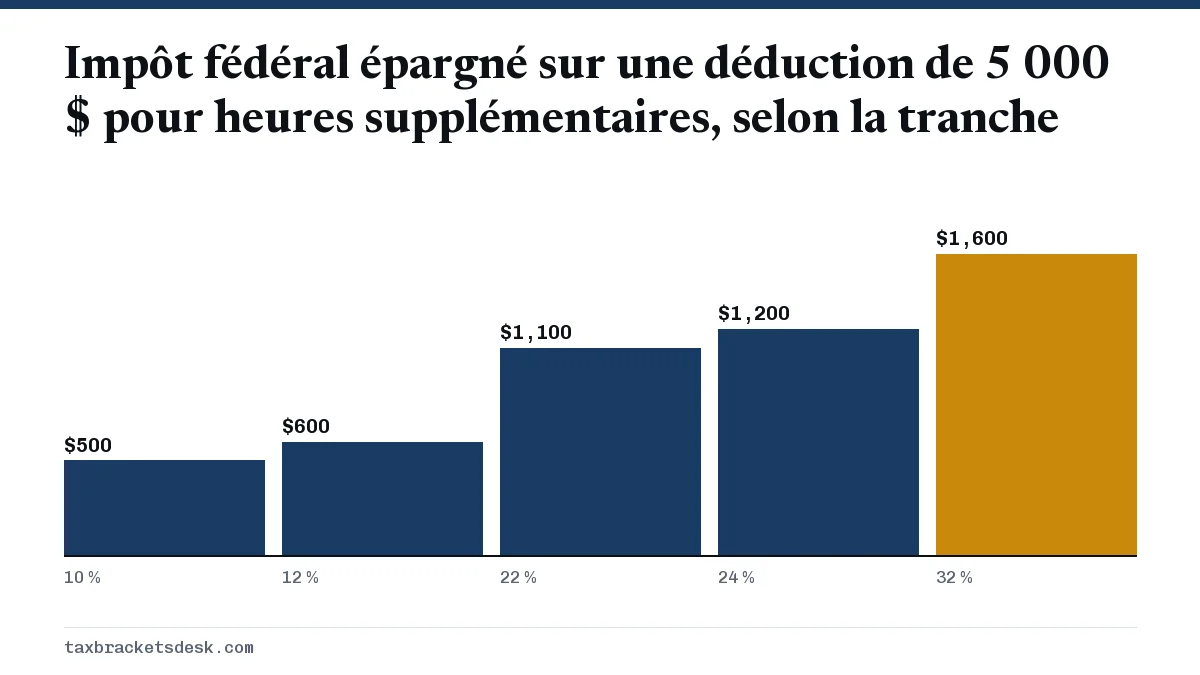
Les tranches de 35 % et de 37 % sont omises, parce qu'une personne célibataire atteint 35 % à un revenu imposable de 256 225 $, et qu'à ce niveau le MAGI a habituellement effacé la majeure partie du plafond de 12 500 $. Vous ne savez pas quel taux s'applique à vous? Consultez quelle est ma tranche d'imposition.
Que faire de votre résultat
Comparez votre estimation avec le montant du code TT lorsque votre W-2 arrivera au début de 2027. Si le montant de l'employeur dépasse la majoration que vous avez calculée, demandez au service de la paie s'il inclut la portion à taux normal. Les règles d'admissibilité complètes, y compris la définition d'un employé non exempté, se trouvent sur notre page pas d'impôt sur les heures supplémentaires.
Si vous prévoyez une déduction importante chaque année jusqu'en 2028, vous pouvez l'inscrire à l'étape 4(b) du formulaire W-4 afin que moins d'impôt soit retenu à chaque paie. Les règles sur les heures supplémentaires côtoient trois autres déductions présentées dans notre résumé des changements fiscaux du One Big Beautiful Bill, et les heures supplémentaires sont-elles plus imposées explique pourquoi les paies avec heures supplémentaires semblent lourdement imposées.
Questions fréquentes
Comment calculer ma déduction pour heures supplémentaires à partir de mon talon de paie?
Prenez la rémunération cumulative des heures supplémentaires depuis le début de l'année et divisez-la par 3 si elle a été payée à taux et demi, ou par 4 s'il s'agissait d'heures FLSA à taux double. Plafonnez le résultat à 12 500 $ (25 000 $ en déclaration conjointe) et appliquez la réduction selon le revenu.
Combien la déduction pour heures supplémentaires me fera-t-elle économiser?
Multipliez la déduction par le taux d'imposition de vos derniers dollars de revenu imposable. Une déduction de 3 000 $ fait économiser 360 $ à 12 % et 660 $ à 22 %, avant tout effet sur l'impôt de l'État.
La déduction pour heures supplémentaires réduit-elle ma cotisation à la sécurité sociale?
Non. Elle réduit seulement l'impôt fédéral sur le revenu. Les cotisations à la sécurité sociale et à Medicare de 7,65 % s'appliquent toujours à chaque dollar de rémunération d'heures supplémentaires.
Puis-je utiliser le calculateur pour les heures supplémentaires de 2025?
Oui. Les plafonds et la réduction progressive sont les mêmes pour 2025, mais la plupart des W-2 de 2025 n'ont pas de code TT : entrez donc votre taux et vos heures supplémentaires, ou divisez la rémunération totale des heures supplémentaires par 3. Utilisez les tranches de 2025 pour l'étape des économies.
Que se passe-t-il si mon MAGI dépasse à peine le seuil de 150 000 $?
La réduction fonctionne par tranches complètes de 1 000 $. Un MAGI de 150 999 $ ne dépasse le seuil que de 0 tranche complète : il n'y a donc aucune réduction; à 151 000 $, la déduction diminue de 100 $.
Sources
- One Big Beautiful Bill Act: tax deductions for working Americans and seniors irs.gov
- Treasury and IRS guidance for individuals who received tips or overtime during tax year 2025 irs.gov
- Schedule 1-A (Form 1040), Additional Deductions irs.gov
- Rev. Proc. 2025-32, 2026 inflation adjustments irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.