
Déduction pour aînés : qui obtient les 6 000 $ supplémentaires et comment ils diminuent
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
La déduction pour aînés (senior deduction) est une déduction supplémentaire temporaire pouvant atteindre 6 000 $ pour chaque contribuable de 65 ans ou plus, ou 12 000 $ lorsque les deux conjoints sont admissibles. Elle s'applique aux années d'imposition 2025 à 2028. Pour 2026, vous devez être né avant le 2 janvier 1962. Chaque montant de 6 000 $ est réduit de 6 % du revenu brut rajusté modifié (MAGI) au-delà de 75 000 $ (150 000 $ dans une déclaration conjointe).
- 01Montant
- 6 000 $ par personne admissible (12 000 $ si les deux conjoints sont admissibles)
- 02Critère d'âge pour 2026
- Être né avant le 2 janvier 1962
- 03Réduction progressive
- 6 % du MAGI au-delà de 75 000 $ (150 000 $ en déclaration conjointe)
- 04Élimination complète
- 175 000 $ pour une personne célibataire, 250 000 $ en déclaration conjointe
- 05Années
- Années d'imposition 2025 à 2028
Qui a droit à la déduction pour aînés
Vous pouvez demander la déduction pour aînés si vous avez 65 ans ou plus au dernier jour de l'année d'imposition, si vous avez un numéro de sécurité sociale américain (SSN) valide et, si vous êtes marié, si vous produisez une déclaration conjointe. Pour les déclarations de 2026, le critère d'âge est rempli par toute personne née avant le 2 janvier 1962. Une personne née le 1er janvier 1962 est réputée avoir 65 ans le 31 décembre 2026 et est admissible.
- Vous n'avez pas à être à la retraite. Les salaires, les pensions, les retraits d'un IRA et les prestations de sécurité sociale comptent tous de la même façon; seuls l'âge et le revenu comptent.
- Vous n'avez pas à recevoir de prestations de sécurité sociale. La déduction n'est aucunement liée aux prestations.
- Les contribuables qui détaillent leurs déductions y ont droit aussi. Elle se demande à la partie V de l'annexe 1-A (Schedule 1-A), séparément de la déduction forfaitaire.
- Les personnes mariées qui produisent une déclaration distincte sont exclues. Une personne de 66 ans qui produit une déclaration distincte n'obtient aucune déduction pour aînés, même avec un faible revenu.
La déduction pour aînés s'applique-t-elle par personne?
Oui. Chaque personne admissible obtient ses propres 6 000 $, et chaque montant est réduit séparément. Dans une déclaration conjointe où un seul des conjoints a 65 ans ou plus, le maximum est de 6 000 $, et non de 12 000 $.
| Ménage | Maximum | Début de la réduction (MAGI) |
|---|---|---|
| Célibataire, 65 ans et plus | 6 000 $ | 75 000 $ |
| Chef de famille, 65 ans et plus | 6 000 $ | 75 000 $ |
| Déclaration conjointe, un conjoint de 65 ans et plus | 6 000 $ | 150 000 $ |
| Déclaration conjointe, deux conjoints de 65 ans et plus | 12 000 $ | 150 000 $ |
| Personne mariée, déclaration distincte | 0 $ | Non offerte |
Réduction progressive au-delà de 75 000 $ ou de 150 000 $
L'annexe 1-A applique un simple pourcentage. Soustrayez 75 000 $ (150 000 $ en déclaration conjointe) du MAGI, multipliez par 6 % et soustrayez le résultat de 6 000 $. Il n'y a pas d'arrondi à la tranche de 1 000 $ suivante, contrairement aux parties du formulaire sur les pourboires, les heures supplémentaires et les prêts auto.
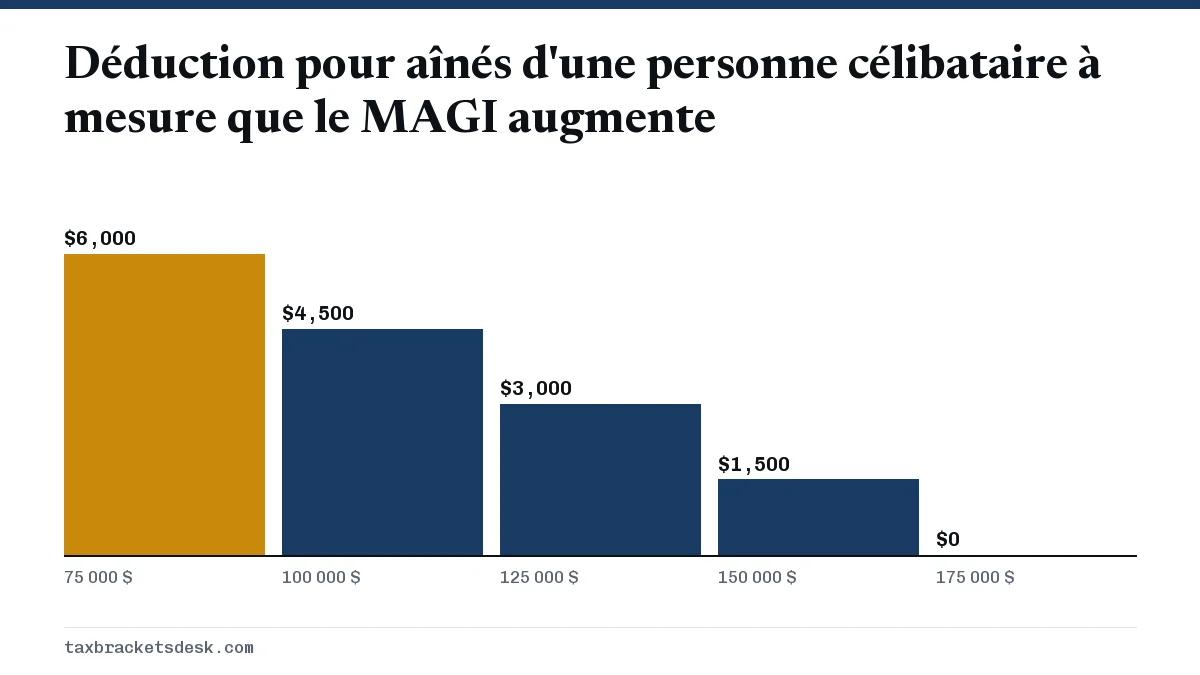
Chaque montant de 6 000 $ disparaît après 100 000 $ de revenu au-delà du seuil. Une personne célibataire perd toute la déduction pour aînés à un MAGI de 175 000 $. Une déclaration conjointe perd les deux montants à 250 000 $, parce que la réduction de 6 % s'applique séparément aux 6 000 $ de chaque conjoint.
Ce qui compte dans le MAGI
Le MAGI correspond à l'AGI du formulaire 1040, plus le revenu gagné à l'étranger exclu, l'allocation de logement à l'étranger exclue et le revenu de Porto Rico ou des Samoa américaines. Pour les retraités, l'AGI comprend déjà la partie imposable des prestations de sécurité sociale, le revenu de pension, les retraits minimaux obligatoires et les retraits d'un IRA ou d'un 401(k). Consultez l'impôt sur les prestations de sécurité sociale pour trouver la part imposable.
Déduction pour aînés 2026 : exemple d'un couple marié
Un couple marié, dont les deux conjoints ont 67 ans, produit une déclaration conjointe avec un MAGI de 170 000 $ provenant de pensions, de retraits d'un IRA et de prestations de sécurité sociale imposables. Le couple dépasse de 20 000 $ le seuil de 150 000 $, et 6 % de ce montant donne 1 200 $. Les 6 000 $ de chaque conjoint descendent à 4 800 $ : leur déduction pour aînés est donc de 9 600 $.
Leurs déductions totales pour 2026 seraient la déduction forfaitaire de 32 200 $, plus 3 300 $ de déduction forfaitaire supplémentaire pour deux conjoints de plus de 65 ans, plus 9 600 $ à l'annexe 1-A, soit 45 100 $. À leur niveau de revenu, la portion supérieure est imposée à 22 % : les 9 600 $ font donc économiser environ 2 112 $ d'impôt fédéral.
Une personne retraitée célibataire dont le revenu est près du seuil
Une personne célibataire de 70 ans ayant un MAGI de 92 000 $ dépasse le seuil de 17 000 $. La réduction est de 1 020 $ : la déduction est donc de 4 980 $. Un retrait important d'un IRA en fin d'année peut réduire la déduction pour aînés en plus d'ajouter du revenu imposable; planifiez donc vos retraits en tenant compte de ces deux effets.
La déduction pour aînés est-elle permanente?
Non. La déduction fiscale de 6 000 $ pour les aînés de plus de 65 ans s'applique seulement aux années d'imposition 2025, 2026, 2027 et 2028. La déduction forfaitaire supplémentaire pour âge (65 ans) ou cécité, qui existe depuis longtemps, soit 2 050 $ pour une personne célibataire ou 1 650 $ par conjoint marié pour 2026, est permanente et se poursuit après 2028. La façon dont les deux se cumulent est expliquée dans déduction pour aînés en plus de la déduction forfaitaire, et le montant permanent seul, dans déduction forfaitaire après 65 ans.
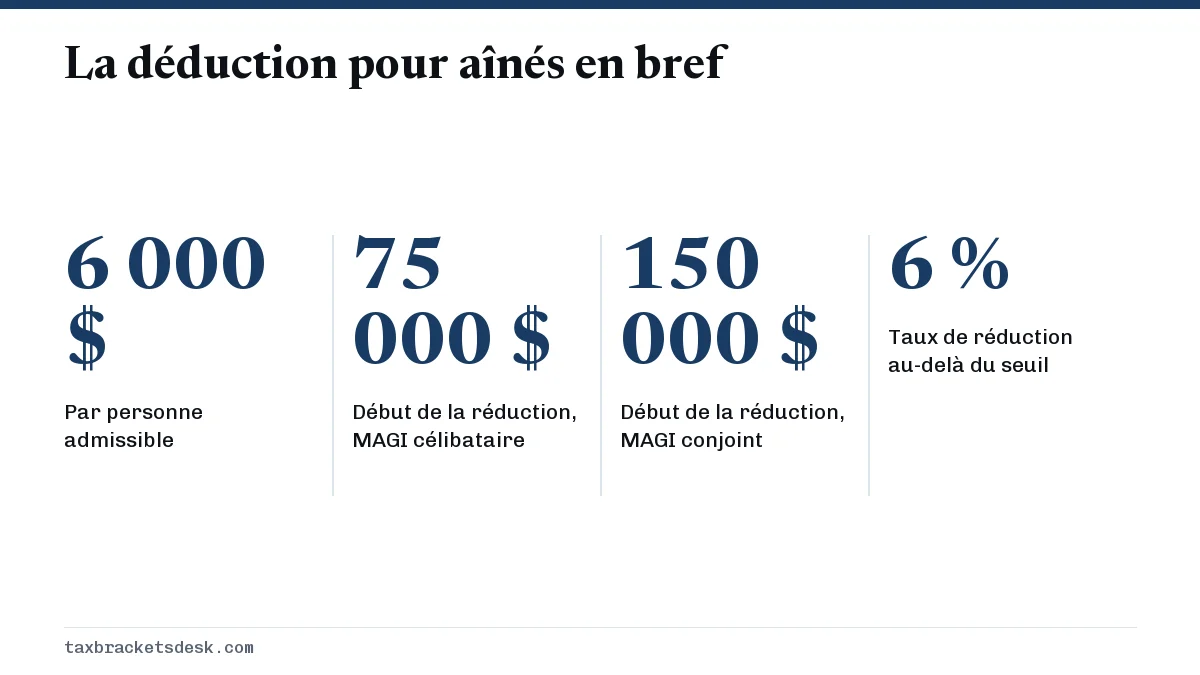
Le montant était de 6 000 $ pour 2025 et reste de 6 000 $ pour 2026 selon la publication 505 de l'IRS (le fisc fédéral américain). Les retraités qui achètent une voiture neuve pourraient aussi utiliser la déduction des intérêts d'un prêt auto, et l'ensemble des changements de la loi de 2025 se trouve sur la page des changements fiscaux du One Big Beautiful Bill.
Questions fréquentes
Qu'est-ce que la déduction pour aînés de 6 000 $?
C'est une déduction fédérale temporaire pouvant atteindre 6 000 $ pour chaque contribuable de 65 ans ou plus, demandée à l'annexe 1-A pour les années d'imposition 2025 à 2028. Elle réduit le revenu imposable en plus de la déduction forfaitaire ou des déductions détaillées.
Qui a droit à la déduction pour aînés en 2026?
Les contribuables nés avant le 2 janvier 1962 qui ont un numéro de sécurité sociale américain (SSN) valide. Les couples mariés doivent produire une déclaration conjointe, et le montant diminue lorsque le MAGI dépasse 75 000 $ (150 000 $ en déclaration conjointe).
La déduction pour aînés s'applique-t-elle par personne ou par couple?
Par personne. Une déclaration conjointe avec deux conjoints de plus de 65 ans peut demander jusqu'à 12 000 $; avec un seul conjoint de plus de 65 ans, jusqu'à 6 000 $.
La déduction pour aînés rend-elle les prestations de sécurité sociale non imposables?
Non. Jusqu'à 85 % des prestations peuvent encore être imposables. La déduction réduit le revenu imposable, ce qui peut réduire ou éliminer l'impôt, mais elle ne change pas la façon dont les prestations sont prises en compte.
À quel revenu la déduction pour aînés disparaît-elle complètement?
À un MAGI de 175 000 $ pour une personne célibataire et de 250 000 $ pour un couple marié en déclaration conjointe.
Puis-je demander la déduction pour aînés en 2027?
Oui, si vous avez 65 ans ou plus à la fin de 2027, c'est-à-dire si vous êtes né avant le 2 janvier 1963, et que vous avez un numéro de sécurité sociale américain (SSN) valide; les couples mariés doivent produire une déclaration conjointe. Le montant reste de 6 000 $ par personne admissible, car il n'est pas indexé, avec la même réduction de 6 % au-delà de 75 000 $ de MAGI (150 000 $ en déclaration conjointe). L'année d'imposition 2028 est la dernière.
Sources
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- One Big Beautiful Bill Act: tax deductions for working Americans and seniors irs.gov
- Schedule 1-A (Form 1040), Additional Deductions irs.gov
- Form 1040-ES (2026), standard deduction amounts irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.