
American Opportunity Credit : jusqu'à 2 500 $ par étudiant, dont 1 000 $ remboursables
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
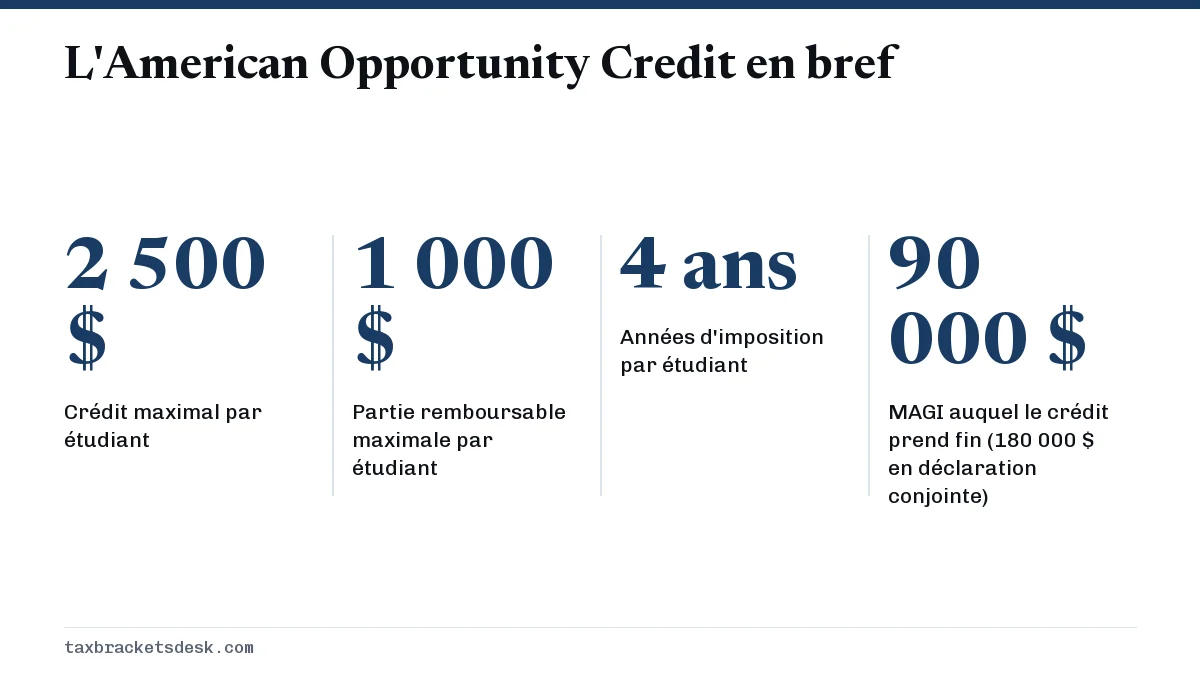
L'American Opportunity Credit (AOTC) vaut jusqu'à 2 500 $ par étudiant admissible chaque année : 100 % des premiers 2 000 $ de droits de scolarité, de frais et de matériel de cours, plus 25 % des 2 000 $ suivants. Jusqu'à 40 %, soit 1 000 $, est remboursable. Il couvre seulement les quatre premières années d'études postsecondaires et diminue progressivement entre 80 000 $ et 90 000 $ de MAGI (de 160 000 $ à 180 000 $ en déclaration conjointe).
- 01Crédit maximal par étudiant
- 2 500 $
- 02Partie remboursable
- 40 %, jusqu'à 1 000 $
- 03Réduction progressive (célibataire, chef de famille)
- MAGI de 80 000 $ à 90 000 $
- 04Réduction progressive (couple marié, déclaration conjointe)
- MAGI de 160 000 $ à 180 000 $
- 05Années offertes par étudiant
- 4 années d'imposition
- 06Nouveau pour 2026
- SSN valide au plus tard à la date d'échéance et EIN de l'établissement sur le formulaire 8863
Combien vaut l'American Opportunity Credit?
L'American Opportunity Credit verse jusqu'à 2 500 $ par étudiant admissible par année. Il se calcule à 100 % des premiers 2 000 $ de frais d'études admissibles rajustés plus 25 % des 2 000 $ suivants; une famille doit donc avoir 4 000 $ de frais admissibles pour atteindre le maximum (IRS Publication 970).
L'AOTC est un crédit par étudiant, ce qui le distingue du lifetime learning credit, plafonné par déclaration. Des parents qui paient les études de deux étudiants de premier cycle admissibles peuvent demander jusqu'à 5 000 $.
| Frais admissibles | Partie à 100 % | Partie à 25 % | Crédit |
|---|---|---|---|
| 1 500 $ | 1 500 $ | 0 $ | 1 500 $ |
| 2 000 $ | 2 000 $ | 0 $ | 2 000 $ |
| 3 000 $ | 2 000 $ | 250 $ | 2 250 $ |
| 4 000 $ ou plus | 2 000 $ | 500 $ | 2 500 $ |
Quelle partie de l'AOTC est remboursable?
40 % du crédit est remboursable, ce qui plafonne la partie remboursable à 1 000 $ par étudiant. Les 60 % restants peuvent seulement réduire l'impôt sur le revenu que vous devez. Un crédit remboursable vous est versé même si votre impôt est nul; un étudiant ou un parent qui a peu d'impôt à payer peut donc tout de même recevoir jusqu'à 1 000 $ par étudiant.
Exemple chiffré : un parent seul a 4 000 $ de frais admissibles et un plein crédit de 2 500 $. Son impôt sur le revenu avant crédits est de 600 $. La partie remboursable de 1 000 $ est versée dans tous les cas; la partie non remboursable de 1 500 $ est limitée aux 600 $ d'impôt. Avantage total : 1 600 $, et les 900 $ restants de la partie non remboursable sont perdus, sans report possible.
Quel est le plafond de revenu de l'American Opportunity Credit?
Le crédit diminue progressivement entre 80 000 $ et 90 000 $ de revenu brut rajusté modifié (MAGI) pour les personnes célibataires, les chefs de famille et les conjoints survivants admissibles, et entre 160 000 $ et 180 000 $ pour les couples mariés qui produisent une déclaration conjointe. À 90 000 $ ou plus (180 000 $ en déclaration conjointe), aucun crédit n'est permis. Les personnes mariées qui produisent des déclarations distinctes ne peuvent pas du tout le demander.
À l'intérieur de la fourchette, le crédit diminue en proportion de l'écart entre le MAGI et le haut de la fourchette. Pour la plupart des gens, le MAGI est l'AGI inscrit sur le formulaire 1040; les personnes qui excluent un revenu étranger doivent le rajouter.
| Situation de famille | MAGI | Part conservée | Crédit |
|---|---|---|---|
| Personne célibataire | 80 000 $ | 100 % | 2 500 $ |
| Personne célibataire | 84 000 $ | 60 % | 1 500 $ |
| Couple marié, déclaration conjointe | 170 000 $ | 50 % | 1 250 $ |
| Couple marié, déclaration conjointe | 180 000 $ | 0 % | 0 $ |
La part conservée correspond à (la limite supérieure moins le MAGI) divisée par 10 000 $, ou par 20 000 $ dans une déclaration conjointe. Comme ces seuils sont bas par rapport aux tranches de 22 % et de 24 %, il est utile de savoir dans quelle tranche d'imposition vous êtes avant de supposer que le crédit s'applique.
Admissibilité à l'American Opportunity Credit : qui et quoi est admissible
Vous pouvez demander le crédit pour vous-même, votre conjoint ou une personne à charge inscrite dans votre déclaration. Chaque étudiant doit satisfaire à tous les critères suivants pour l'année, selon le tableau 2-1 de la Publication 970 :
- Ne pas avoir terminé les quatre premières années d'études postsecondaires au début de l'année, selon ce que détermine l'établissement.
- Être inscrit au moins à mi-temps pendant au moins une période scolaire commençant dans l'année.
- Poursuivre des études menant à un diplôme ou à une autre attestation d'études reconnue.
- N'avoir aucune condamnation pour un crime grave (felony) lié aux drogues, fédéral ou d'un État, à la fin de l'année.
- L'AOTC n'a pas déjà été demandé pour cet étudiant pour quatre années d'imposition antérieures.
Frais admissibles
Les droits de scolarité, les frais d'inscription obligatoires et le matériel de cours dont l'étudiant a besoin, comme les livres, les fournitures et l'équipement, comptent, qu'ils soient achetés à l'établissement ou non. Le logement et les repas, l'assurance, les frais médicaux et le transport ne comptent pas. Les frais payés avec des bourses d'études libres d'impôt, des bourses Pell ou une aide de l'employeur doivent d'abord être soustraits.
Limite de quatre ans et règle de l'inscription à mi-temps
Un étudiant qui a commencé ses études postsecondaires avec des crédits obtenus en double inscription peut atteindre la limite de quatre ans plus tôt, car c'est l'établissement, et non le calendrier, qui détermine le niveau d'études. Un étudiant aux cycles supérieurs n'est jamais admissible à l'AOTC, mais il peut utiliser le lifetime learning credit à la place.
Nouvelles règles de 2026 : SSN valide et EIN de l'établissement
À compter des déclarations de 2026, produites pendant la saison 2027, la personne qui demande l'AOTC doit avoir un numéro de sécurité sociale américain (SSN) valide pour le travail et attribué avant la date d'échéance de la déclaration, prolongations comprises. Lorsqu'un parent demande le crédit pour un enfant, l'étudiant doit aussi avoir un SSN valide (Pub. 970; Pub. 505). Un numéro ITIN ne suffit plus pour ce crédit.
Vous devez aussi inscrire le numéro d'identification d'employeur (EIN) de l'établissement sur le formulaire 8863. Il figure habituellement sur le formulaire 1098-T, Tuition Statement (relevé des droits de scolarité). Si une demande est rejetée parce que l'EIN manque, corrigez le formulaire 8863 et soumettez-le de nouveau plutôt que de renoncer au crédit.
Comment demander l'AOTC avec le formulaire 8863
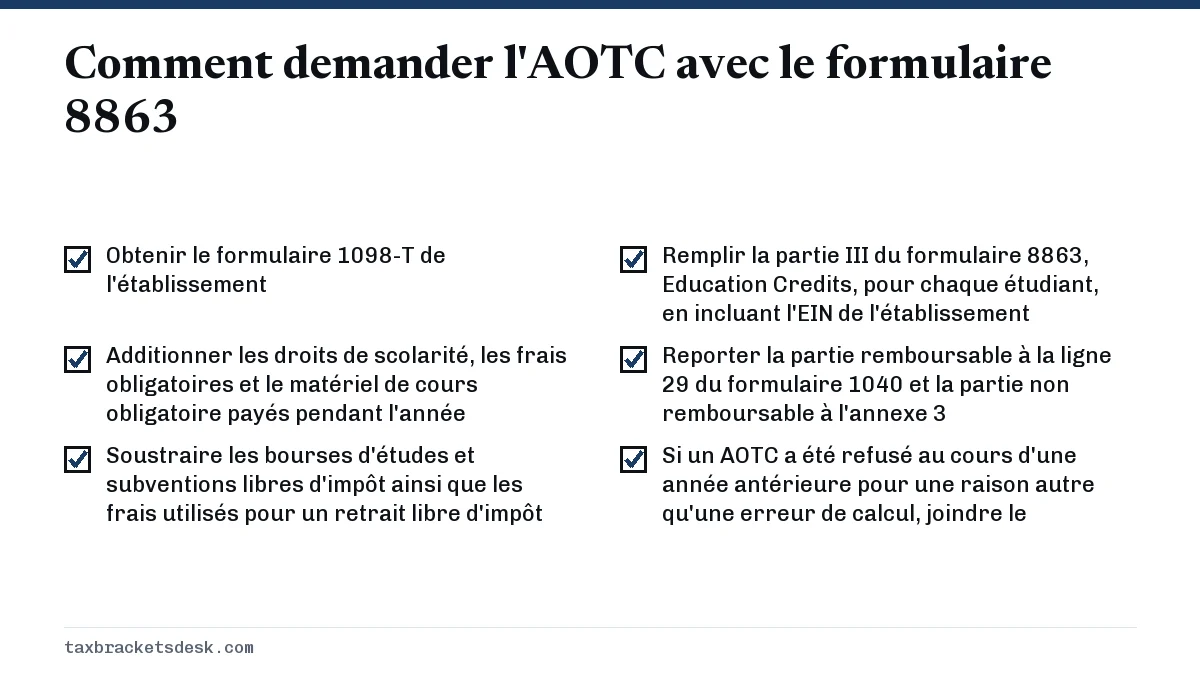
- Obtenez le formulaire 1098-T de l'établissement. Les établissements doivent généralement l'envoyer au plus tard le 31 janvier; comparez-le avec vos propres relevés de paiement, puisque la case 1 peut ne pas correspondre à ce que vous avez payé pendant l'année civile.
- Additionnez les droits de scolarité, les frais obligatoires et le matériel de cours obligatoire payés pendant l'année d'imposition, y compris les paiements pour une période scolaire commençant dans les trois premiers mois de l'année suivante.
- Soustrayez les bourses d'études et subventions libres d'impôt ainsi que les frais utilisés pour un retrait libre d'impôt d'un régime 529 ou d'un compte Coverdell.
- Remplissez la partie III du formulaire 8863, Education Credits (crédits pour études), pour chaque étudiant, en incluant l'EIN de l'établissement.
- Reportez la partie remboursable à la ligne 29 du formulaire 1040 et la partie non remboursable à l'annexe 3 (Schedule 3).
- Si un AOTC a été refusé au cours d'une année antérieure pour une raison autre qu'une erreur de calcul, joignez le formulaire 8862, Information To Claim Certain Credits After Disallowance (renseignements pour demander certains crédits après un refus).
Comparez l'AOTC avec les autres crédits que vous pourriez demander la même année dans notre aperçu des crédits d'impôt pour études. Les familles qui demandent plusieurs crédits peuvent vérifier l'effet combiné avec le calculateur de remboursement d'impôt.
Étape par étape
Obtenir le formulaire 1098-T
Procurez-vous le relevé des droits de scolarité (Tuition Statement) auprès de l'établissement ainsi que vos propres relevés de paiement.
Additionner les frais admissibles
Additionnez les droits de scolarité, les frais obligatoires et le matériel de cours obligatoire payés pendant l'année.
Soustraire l'aide libre d'impôt
Retirez les bourses d'études, les subventions et les montants utilisés pour des retraits libres d'impôt d'un régime 529 ou d'un compte Coverdell.
Remplir le formulaire 8863
Remplissez la partie III pour chaque étudiant avec l'EIN de l'établissement, puis les parties I et II.
Reporter les totaux
Inscrivez la partie remboursable sur le formulaire 1040 et la partie non remboursable à l'annexe 3.
Questions fréquentes
Puis-je demander l'American Opportunity Credit pour une cinquième année d'études?
Non. L'AOTC est limité à quatre années d'imposition par étudiant et aux étudiants qui n'avaient pas terminé quatre années d'études postsecondaires au début de l'année. Un étudiant de cinquième année peut plutôt utiliser le lifetime learning credit.
Un étudiant peut-il demander l'AOTC si ses parents le déclarent comme personne à charge?
Non. Si l'étudiant est inscrit comme personne à charge dans la déclaration de ses parents, seuls les parents peuvent demander le crédit, même si c'est l'étudiant qui a payé les droits de scolarité. Les frais payés par l'étudiant sont considérés comme payés par les parents.
Le plafond de revenu de l'AOTC est-il fondé sur l'AGI ou le MAGI?
Sur le MAGI. Pour la plupart des contribuables, il est égal à l'AGI; les personnes qui excluent un revenu gagné à l'étranger ou certains revenus de territoires américains rajoutent ces montants.
Pourquoi n'ai-je reçu que 1 000 $ de l'American Opportunity Credit?
Le plus souvent, parce que votre impôt avant crédits était nul; seule la partie remboursable de 40 % a donc été versée. La partie non remboursable ne peut pas dépasser l'impôt que vous devez.
Les livres achetés sur Amazon comptent-ils pour l'AOTC?
Oui, si le cours les exige. Le matériel de cours compte pour l'AOTC, qu'il soit acheté à l'établissement ou non, contrairement à la règle du lifetime learning credit.
Puis-je demander l'AOTC et le lifetime learning credit pour le même étudiant?
Pas la même année. Vous choisissez un seul crédit par étudiant par année, mais vous pouvez utiliser l'AOTC pour un enfant et le lifetime learning credit pour un autre.
Sources
- Publication 970 (2025), Tax Benefits for Education irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Crédits d'impôt pour études et autres crédits : 2026
Il existe deux crédits d'impôt fédéraux pour études en 2026 : l'American Opportunity Credit, qui vaut jusqu'à 2 500 $ par étudian…
Lifetime learning credit : montant, plafond et règles
Le lifetime learning credit (LLC) correspond à 20 % des premiers 10 000 $ de droits de scolarité et de frais obligatoires admissi…
Crédit d'impôt pour véhicule électrique 2026 : c'est fini
Il n'y a aucun crédit d'impôt pour véhicule électrique pour un véhicule acquis en 2026 : les crédits pour véhicules propres neufs…
Crédit pour épargnants 2026 : plafonds de revenu et taux
Le crédit pour épargnants (saver's credit) de 2026 correspond à 50 %, 20 % ou 10 % d'au plus 2 000 $ que vous versez dans un IRA,…