
Crédit d'impôt pour véhicule électrique 2026 : aucun crédit pour les véhicules acquis après le 30 septembre 2025
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Il n'y a aucun crédit d'impôt pour véhicule électrique pour un véhicule acquis en 2026 : les crédits pour véhicules propres neufs (7 500 $), d'occasion (4 000 $) et commerciaux prennent fin pour les véhicules acquis après le 30 septembre 2025. Un acheteur qui a signé un contrat écrit ferme et effectué un paiement au plus tard à cette date peut encore demander le crédit sur le formulaire 8936 pour l'année où la voiture a été livrée, y compris 2026.
- 01Date limite d'acquisition
- 30 septembre 2025
- 02Crédit maximal pour véhicule propre neuf
- 7 500 $
- 03Crédit maximal pour véhicule propre d'occasion
- 4 000 $ (30 % d'un prix d'au plus 25 000 $)
- 04Formulaire
- Formulaire 8936 et annexe A (Schedule A) du formulaire 8936
- 05Année de la demande
- L'année d'imposition où vous prenez livraison du véhicule
Existe-t-il un crédit d'impôt pour véhicule électrique en 2026?
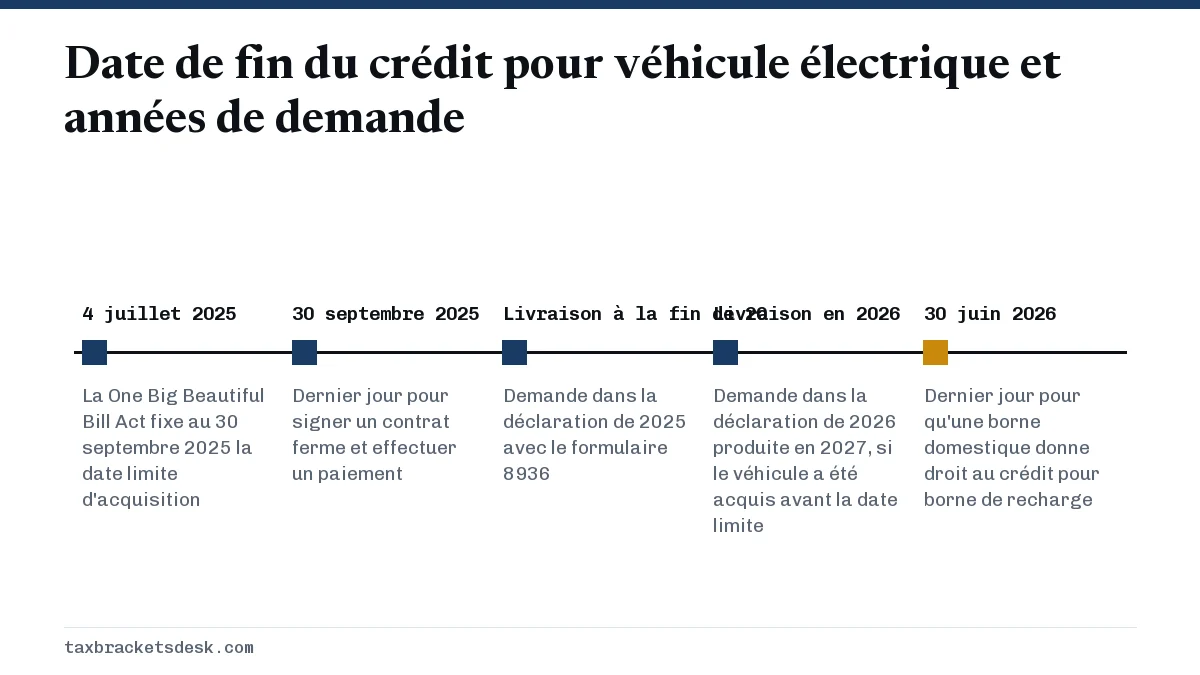
Pas pour une voiture dont le contrat est conclu en 2026. L'IRS (le fisc fédéral américain) indique que les crédits pour véhicules propres neufs, d'occasion et commerciaux admissibles sont « not available for vehicles acquired after Sept. 30, 2025 » (non offerts pour les véhicules acquis après le 30 septembre 2025) (IRS, Clean Vehicle Tax Credits). Cette date limite découle de la One Big Beautiful Bill Act, signée le 4 juillet 2025, qui a mis fin aux crédits des années avant l'échéancier prévu.
Un crédit pour véhicule propre (clean vehicle credit) est un crédit d'impôt fédéral sur le revenu pour l'achat d'un véhicule électrique ou à pile à combustible admissible. Il en existait trois versions : le crédit pour véhicule propre neuf (article 30D), le crédit pour véhicule propre d'occasion (article 25E) et le crédit pour véhicule propre commercial destiné aux entreprises (article 45W). Les trois ont la même date d'acquisition du 30 septembre 2025.
Quand le crédit pour véhicule électrique a-t-il pris fin, et que signifie « acquis »?
Le crédit a pris fin pour les véhicules acquis après le 30 septembre 2025, ce qui est un critère différent de la livraison. Selon les instructions de 2025 du formulaire 8936, un véhicule est acquis à la date où un contrat écrit ferme est conclu et un paiement a été effectué; un paiement comprend un acompte symbolique ou l'échange d'un véhicule (Instructions for Form 8936).
- Contrat signé et dépôt de 500 $ le 28 septembre 2025, livraison en décembre 2025 : acquis à temps; demande dans la déclaration de 2025.
- Contrat signé et véhicule échangé le 30 septembre 2025, livraison en février 2026 : acquis à temps; demande dans la déclaration de 2026 produite en 2027.
- Frais de réservation payés en août 2025, mais aucun contrat ferme avant octobre 2025 : pas acquis à temps; aucun crédit.
- Contrat signé le 29 septembre 2025 sans paiement avant le 3 octobre 2025 : les deux conditions n'étaient pas remplies à la date limite; aucun crédit.
Comparaison des crédits pour véhicules propres neufs, d'occasion et commerciaux
Les trois crédits avaient des montants et des plafonds de revenu différents. Ces règles comptent encore pour toute personne qui demande le crédit pour un véhicule acquis au plus tard à la date limite.
| Crédit | Maximum | Plafond du prix ou du PDSF | Plafond de revenu ou acheteur |
|---|---|---|---|
| Véhicule propre neuf (30D) | 7 500 $ | 80 000 $ pour les fourgonnettes, VUS et camionnettes; 55 000 $ pour les autres véhicules | 300 000 $ en déclaration conjointe; 225 000 $ pour un chef de famille; 150 000 $ pour les autres |
| Véhicule propre d'occasion (25E) | 30 % du prix, jusqu'à 4 000 $ | Prix de vente d'au plus 25 000 $ | 150 000 $ en déclaration conjointe; 112 500 $ pour un chef de famille; 75 000 $ pour les autres |
| Véhicule propre commercial (45W) | 7 500 $ sous 14 000 lb; 40 000 $ à 14 000 lb ou plus | Le crédit correspond au plus petit montant entre le plafond, 30 % du coût (15 % pour les hybrides rechargeables) ou le coût supplémentaire | Acheteurs d'entreprise; demandé sur le formulaire 3800 ou le formulaire 8936 |
Règles supplémentaires du crédit pour véhicule électrique d'occasion
Le crédit pour véhicule d'occasion exigeait un achat auprès d'un concessionnaire, une année-modèle antérieure d'au moins deux ans à l'année civile de l'achat, et aucun autre crédit pour véhicule propre d'occasion demandé dans les trois années précédant l'achat (IRS, Used Clean Vehicle Credit). Une vente entre particuliers n'a jamais été admissible.
Pour le crédit pour véhicule neuf, l'IRS vous permet d'utiliser le moins élevé de votre AGI modifié de l'année de livraison ou de l'année précédente. Un acheteur qui a pris livraison en 2026 peut donc se comparer au plafond avec son MAGI de 2025 ou de 2026, selon ce qui l'avantage.
Comment demander un crédit pour véhicule propre pour une voiture acquise avant la date limite?
Vous demandez le crédit dans la déclaration de l'année où vous avez pris livraison, au moyen du formulaire 8936, Clean Vehicle Credits (crédits pour véhicules propres), et de l'annexe A (Schedule A) du formulaire 8936, avec le numéro d'identification du véhicule (NIV ou VIN). Le concessionnaire doit avoir transmis un rapport de vente (time-of-sale report) au moyen du portail Energy Credits Online de l'IRS; sans ce rapport, le véhicule n'est pas admissible.
- Obtenez le rapport de vente auprès du concessionnaire. Il indique votre nom et votre numéro d'identification de contribuable, le VIN, la capacité de la batterie et le crédit maximal pour le véhicule.
- Comparez votre AGI modifié au plafond de votre situation de famille, en utilisant le moins élevé de l'année de livraison ou de l'année précédente pour un véhicule neuf.
- Remplissez l'annexe A du formulaire 8936 pour le véhicule, puis le formulaire 8936.
- Joignez les deux au formulaire 1040 de l'année de livraison. Une livraison en février 2026 va dans la déclaration de 2026 produite pendant la saison 2027.
- Si le crédit dépasse votre impôt, la partie personnelle inutilisée est perdue; les crédits pour véhicules neufs et d'occasion ne sont pas remboursables lorsqu'ils sont demandés dans la déclaration.
Et si j'ai transféré le crédit au concessionnaire?
Les acheteurs qui ont obtenu le crédit sous forme de réduction du prix chez le concessionnaire doivent tout de même produire le formulaire 8936 et l'annexe A du formulaire 8936 pour l'année où le véhicule a été mis en service. Si votre revenu s'avère supérieur au plafond, les instructions du formulaire 8936 précisent que vous devez rembourser le montant transféré au concessionnaire, ce qui augmente votre impôt pour cette année-là.
Exemple chiffré : une personne célibataire a obtenu un crédit de 7 500 $ au point de vente pour une voiture livrée en novembre 2025. Son MAGI était de 142 000 $ en 2024 et de 158 000 $ en 2025. Comme le critère pour un véhicule neuf utilise la moins élevée des deux années, 142 000 $ est sous le plafond de 150 000 $ et elle n'a rien à rembourser. Si les deux années avaient dépassé 150 000 $, elle ajouterait 7 500 $ à son impôt de 2025.
Que reste-t-il aux propriétaires de véhicules électriques en 2026?
Deux allègements fiscaux fédéraux touchent encore les acheteurs de véhicules électriques en 2026. Aucun n'est un crédit pour véhicule.
- Crédit pour borne de recharge domestique : l'Alternative Fuel Vehicle Refueling Property Credit rembourse 30 % du coût d'une borne domestique, jusqu'à 1 000 $, si elle est mise en service avant le 1er juillet 2026 dans un secteur de recensement admissible. Les détails se trouvent dans notre page sur les crédits d'impôt pour l'énergie.
- Déduction des intérêts sur un prêt automobile : de 2025 à 2028, vous pouvez déduire jusqu'à 10 000 $ par année d'intérêts sur un prêt consenti après le 31 décembre 2024 pour un véhicule neuf à usage personnel assemblé en dernier lieu aux États-Unis, avec une réduction progressive au-delà d'un MAGI de 100 000 $ (200 000 $ en déclaration conjointe). Un véhicule électrique peut être admissible s'il satisfait à ces critères. Consultez le guide sur la déduction des intérêts sur un prêt automobile.
Pour voir comment la déduction pour prêt automobile interagit avec votre tranche d'imposition, voyez dans quelle tranche d'imposition suis-je. Une déduction de 2 000 $ d'intérêts fait économiser 440 $ à une personne dans la tranche de 22 %, bien moins que l'ancien crédit de 7 500 $.
Questions fréquentes
Puis-je obtenir le crédit d'impôt de 7 500 $ pour véhicule électrique en 2026?
Seulement si vous avez acquis le véhicule au plus tard le 30 septembre 2025, c'est-à-dire avec un contrat écrit ferme et un paiement effectué à cette date, et pris livraison plus tard. Tout véhicule dont le contrat a été conclu après cette date ne donne droit à aucun crédit fédéral.
Existe-t-il un crédit d'impôt pour véhicule électrique d'occasion en 2026?
Non. Le crédit pour véhicule propre d'occasion a lui aussi pris fin pour les véhicules acquis après le 30 septembre 2025. Un véhicule électrique d'occasion acheté chez un concessionnaire en 2026 n'est pas admissible.
Des frais de réservation comptent-ils comme une acquisition de la voiture?
Seulement s'ils ont été payés en vertu d'un contrat écrit ferme. Une réservation remboursable sans contrat d'achat ferme ne satisfait pas au critère d'acquisition décrit dans les instructions du formulaire 8936.
Puis-je encore demander le crédit pour véhicule électrique dans ma déclaration de 2025?
Oui, pour un véhicule acquis et livré au plus tard à la fin de 2025 qui respectait les règles de prix, de revenu et de déclaration par le concessionnaire. Utilisez le formulaire 8936 et l'annexe A du formulaire 8936, ou produisez le formulaire 1040-X si vous l'avez oublié.
Le crédit d'impôt pour véhicule électrique reviendra-t-il en 2027?
Rien dans les directives actuelles de l'IRS ne l'indique. La page de l'IRS sur les véhicules propres, mise à jour pour la dernière fois le 13 juillet 2026, n'indique toujours aucun crédit pour les véhicules acquis après le 30 septembre 2025, et un nouveau crédit exigerait une nouvelle loi.
Dois-je rembourser un crédit pour véhicule électrique obtenu au point de vente si mon revenu était trop élevé?
Oui. Si vous avez transféré le crédit au concessionnaire et que vous n'êtes pas admissible au moment de produire votre déclaration, vous remboursez le montant transféré dans la déclaration de cette année-là au moyen du formulaire 8936.
Sources
- Clean Vehicle Tax Credits irs.gov
- Credits for new clean vehicles purchased in 2023 or after irs.gov
- Used Clean Vehicle Credit irs.gov
- Commercial Clean Vehicle Credit irs.gov
- Instructions for Form 8936 (2025) irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Crédits d'impôt pour études et autres crédits : 2026
Il existe deux crédits d'impôt fédéraux pour études en 2026 : l'American Opportunity Credit, qui vaut jusqu'à 2 500 $ par étudian…
Crédits d'impôt pour l'énergie 2026 : c'est terminé
Il n'y a plus de nouveaux crédits d'impôt pour l'énergie domiciliaire en 2026 : le Residential Clean Energy Credit (solaire, batt…
American Opportunity Credit : 2 500 $ par étudiant
L'American Opportunity Credit (AOTC) vaut jusqu'à 2 500 $ par étudiant admissible chaque année : 100 % des premiers 2 000 $ de dr…
Déduction des intérêts d'un prêt auto : jusqu'à 10 000 $
La déduction des intérêts d'un prêt auto vous permet de déduire jusqu'à 10 000 $ par année d'intérêts sur un prêt contracté après…