
Crédit d'impôt pour primes 2026 : le plafond de revenu de 400 % est de retour et l'excédent du crédit anticipé doit être remboursé en entier
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Le crédit d'impôt pour primes 2026 (premium tax credit, PTC) revient à ses limites d'origine : un ménage dont le revenu dépasse 400 % du seuil fédéral de pauvreté, soit 62 600 $ pour une personne, n'obtient aucun crédit, et la contribution attendue plafonne à 9,96 % du revenu. Pour la première fois, tout excédent du crédit anticipé doit être remboursé en entier sur le formulaire 8962 quand vous produisez votre déclaration en 2027, sans plafond de remboursement, quel que soit le revenu.
- 01Fourchette de revenu
- De 100 % à 400 % du seuil fédéral de pauvreté
- 02Seuil de 400 %, une personne (48 États et DC)
- 62 600 $
- 03Seuil de 400 %, famille de quatre
- 128 600 $
- 04Contribution attendue maximale
- 9,96 % du revenu du ménage
- 05Plafond de remboursement de l'excédent du crédit anticipé
- Aucun à partir de l'année d'imposition 2026
- 06Formulaire
- Formulaire 8962, produit avec la déclaration de 2026
- 07Contribution attendue maximale pour 2027
- 10,22 % (Rev. Proc. 2026-26)
Qu'est-ce qui a changé pour le crédit d'impôt pour primes en 2026?
Le crédit d'impôt pour primes (PTC) aide à payer l'assurance maladie achetée sur le marché de l'assurance maladie (Health Insurance Marketplace). De 2021 à 2025, le Congrès avait supprimé temporairement le plafond de revenu de 400 % et réduit la part du revenu que les gens devaient payer. Cet élargissement a pris fin avec 2025. La Publication 505 de 2026 énumère deux changements en vigueur depuis 2026 : les ménages au-delà de 400 % du seuil fédéral de pauvreté ne sont plus admissibles, et il n'y a plus de limite au montant de l'excédent du crédit anticipé à rembourser, même si votre revenu est inférieur à 400 %.
Le changement touchant le remboursement vient de la loi fiscale de 2025, la Public Law 119-21, que les pages de l'IRS (le fisc fédéral américain) appellent maintenant Working Families Tax Cuts Act. En date du 20 octobre 2026, les directives de l'IRS appliquent toujours les deux règles à la protection de 2026, et le crédit bonifié de 2021 à 2025 n'a pas été rétabli.
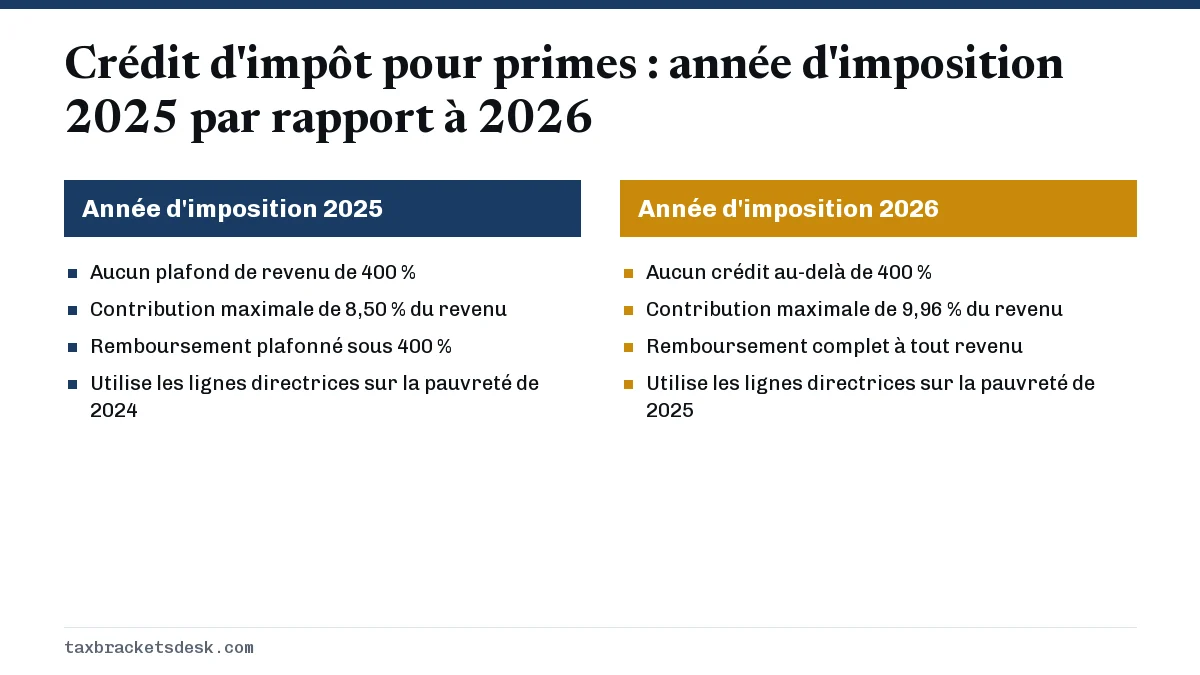
| Règle | Année d'imposition 2025 | Année d'imposition 2026 |
|---|---|---|
| Revenu au-delà de 400 % du seuil de pauvreté | Admissibilité encore possible | Aucun crédit |
| Contribution attendue au bas de l'échelle | 0,00 % sous 150 % | 2,10 % sous 133 % |
| Contribution attendue maximale | 8,50 % du revenu | 9,96 % du revenu |
| Remboursement de l'excédent du crédit anticipé | Plafonné de 375 $ à 3 250 $ sous 400 % | Montant complet, sans plafond |
| Lignes directrices sur la pauvreté utilisées | Chiffres de 2024 | Chiffres de 2025 |
Quel est le plafond de revenu du crédit d'impôt pour primes en 2026?
Le revenu du ménage doit généralement se situer entre 100 % et 400 % du seuil fédéral de pauvreté selon la taille de votre famille. Pour la protection de 2026, le Marketplace et le formulaire 8962 utilisent les lignes directrices sur la pauvreté publiées en 2025, parce que HealthCare.gov utilise le revenu du tableau de l'année précédente pour calculer l'aide de l'année suivante. Le tableau indique les seuils des 48 États contigus et du district de Columbia; l'Alaska et Hawaï ont des chiffres plus élevés.
| Taille du ménage | 100 % du seuil de pauvreté | 400 % du seuil de pauvreté |
|---|---|---|
| 1 | 15 650 $ | 62 600 $ |
| 2 | 21 150 $ | 84 600 $ |
| 3 | 26 650 $ | 106 600 $ |
| 4 | 32 150 $ | 128 600 $ |
| 5 | 37 650 $ | 150 600 $ |
Le revenu du ménage correspond à votre revenu brut rajusté modifié plus celui de chaque membre de la famille tenu de produire une déclaration. Le revenu brut rajusté modifié ajoute les intérêts exonérés d'impôt, les prestations de sécurité sociale non imposées et le revenu étranger exclu, selon les questions et réponses de l'IRS sur le crédit. Les cotisations avant impôt à un 401(k) et à un HSA réduisent le revenu brut rajusté; elles réduisent donc aussi le revenu du ménage.
Le revenu n'est pas le seul critère. Les règles d'admissibilité de l'IRS exigent aussi que :
- Vous ou un membre de votre famille ayez adhéré à un régime du Marketplace pendant au moins un mois.
- La personne inscrite n'ait pas eu droit à Medicare, à Medicaid, à TRICARE ou à une protection d'employeur abordable offrant une valeur minimale. Pour 2026, la protection de l'employeur est jugée abordable lorsque la contribution exigée ne dépasse pas 9,96 % du revenu du ménage.
- Vous ne produisiez pas en tant que personne mariée faisant une déclaration distincte, sauf certaines victimes de violence conjugale ou d'abandon par le conjoint.
- Personne d'autre ne puisse vous déclarer comme personne à charge.
À combien s'élève le crédit d'impôt pour primes en 2026?
Le crédit correspond à la prime du deuxième régime argent le moins cher offert sur le Marketplace (le régime de référence), moins une contribution attendue égale à un pourcentage du revenu du ménage. Il ne peut jamais dépasser la prime du régime auquel vous adhérez réellement. Le pourcentage augmente avec le revenu, selon le tableau de 2026 de la Rev. Proc. 2025-25 :
| Revenu du ménage, % du seuil de pauvreté | Contribution attendue, % du revenu |
|---|---|
| Moins de 133 % | 2,10 % |
| De 133 % à moins de 150 % | De 3,14 % à 4,19 % |
| De 150 % à moins de 200 % | De 4,19 % à 6,60 % |
| De 200 % à moins de 250 % | De 6,60 % à 8,44 % |
| De 250 % à moins de 300 % | De 8,44 % à 9,96 % |
| De 300 % à 400 % | 9,96 % |
| Plus de 400 % | Aucun crédit |
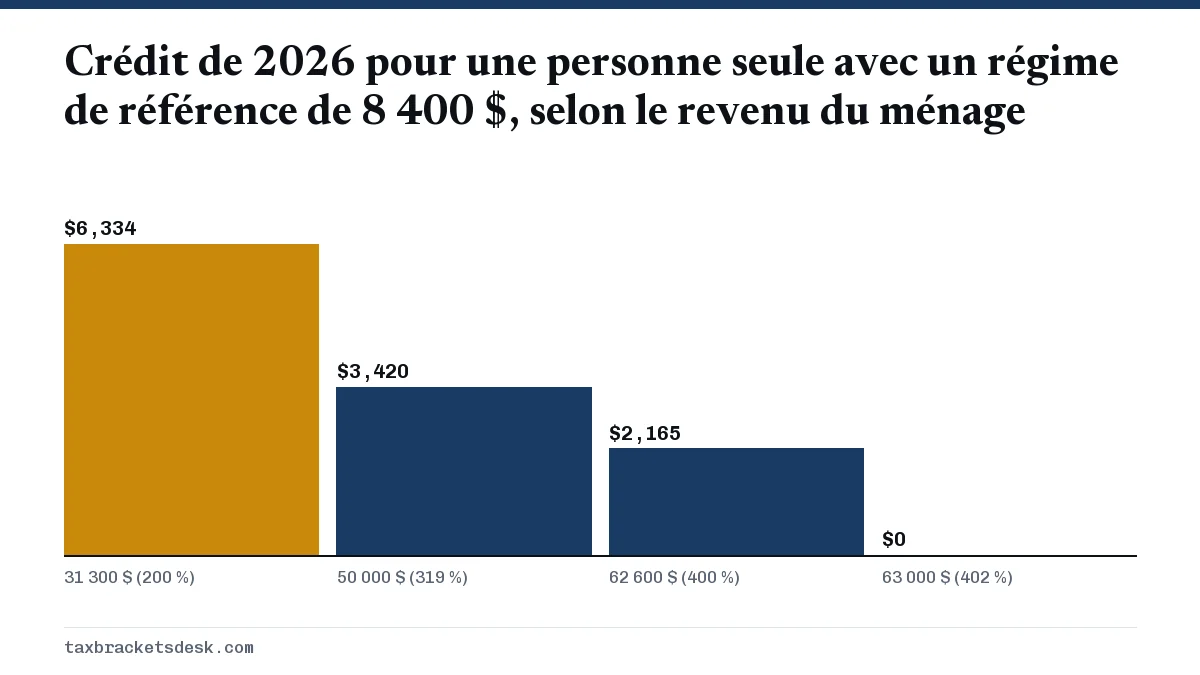
Exemple : une personne seule dont le revenu du ménage est de 50 000 $ se situe à 319 % du seuil de pauvreté de 15 650 $; sa contribution attendue est donc de 9,96 %, soit 4 980 $ pour l'année. Supposons que le régime argent de référence dans sa région coûte 8 400 $ par année (700 $ par mois). Le crédit est de 8 400 $ moins 4 980 $, soit 3 420 $. Si elle choisit un régime moins cher qui coûte 3 000 $, le crédit est limité à 3 000 $.
Qu'est-ce que la falaise de subvention de 400 % en 2026?
Comme le crédit disparaît complètement au-delà de 400 % du seuil de pauvreté, un petit revenu supplémentaire peut faire perdre tout le crédit. Prenons la même personne seule et le même régime de référence de 8 400 $ :
- Avec un revenu du ménage de 62 600 $, soit exactement 400 %, la contribution attendue est de 6 234,96 $ et le crédit est d'environ 2 165 $.
- Avec 63 000 $, environ 402 %, le crédit est de 0 $. Gagner 400 $ de plus coûte environ 2 165 $ de crédit.
Faut-il rembourser le crédit d'impôt pour primes en 2026?
Vous remboursez la partie du crédit anticipé à laquelle vous n'aviez pas droit. Les versements anticipés reposent sur le revenu que vous avez estimé au moment de l'adhésion. Quand vous produisez votre déclaration, le formulaire 8962 recalcule le crédit avec votre revenu réel. Si les versements anticipés étaient inférieurs au crédit, vous recevez la différence sous forme de crédit remboursable. S'ils étaient supérieurs, l'excédent est soustrait de votre remboursement ou ajouté au solde dû.
Pour les années d'imposition antérieures à 2026, l'excédent était plafonné pour les ménages sous 400 % du seuil de pauvreté : de 375 $ à 3 250 $ selon les instructions du formulaire 8962 de 2025, en fonction du revenu et de la situation de famille aux fins de l'impôt. L'IRS précise que pour les années d'imposition après 2025, il n'y a aucun plafond de remboursement : vous remboursez le montant complet.
| Étape | Montant |
|---|---|
| Revenu estimé à l'adhésion | 31 300 $ (200 % du seuil de pauvreté) |
| Crédit anticipé versé en 2026 | 6 334,20 $ (8 400 $ moins 6,60 % de 31 300 $) |
| Revenu réel du ménage en 2026 | 50 000 $ (319 %) |
| Crédit accordé sur le formulaire 8962 | 3 420 $ (8 400 $ moins 9,96 % de 50 000 $) |
| Excédent du crédit anticipé remboursé en 2027 | 2 914,20 $, en entier |
| Remboursement selon les plafonds appliqués jusqu'en 2025 | 1 625 $ pour une personne seule entre 300 % et 400 % |
Si un crédit anticipé a été versé pour une personne de votre famille aux fins de l'impôt, vous devez produire une déclaration avec le formulaire 8962, même si vous n'y seriez pas tenu autrement. L'IRS prévient que, sans cela, vous n'aurez plus droit au crédit anticipé les années suivantes. Vous avez besoin du formulaire 1095-A du Marketplace, qui devrait arriver au début de février.
Comment éviter un remboursement important du crédit d'impôt pour primes
- Signalez rapidement les changements au Marketplace. L'IRS mentionne les changements de revenu, d'adresse, d'emploi ou d'autre protection, les naissances et les adoptions, ainsi que le mariage ou le divorce. Le Marketplace rajuste ensuite le crédit anticipé.
- Estimez votre revenu avec générosité. Incluez les augmentations, les primes, le bénéfice de travail autonome, les gains en capital et les retraits de régimes de retraite.
- Prenez moins que le crédit anticipé complet. L'IRS vous permet de recevoir à l'avance la totalité, une partie ou aucune partie du crédit estimé; le crédit que vous laissez de côté pendant l'année vous revient sur le formulaire 8962 si votre revenu correspond à votre estimation.
- Mettez de l'argent de côté ou rajustez votre retenue. Une retenue plus élevée sur le formulaire W-4, ou un acompte provisionnel, couvre un remboursement que vous voyez venir.
- Réduisez votre revenu brut rajusté modifié si vous êtes près de 400 %. Les cotisations avant impôt à un 401(k), les cotisations déductibles à un IRA traditionnel et les cotisations au HSA réduisent le revenu utilisé par le formulaire 8962.
Le crédit d'impôt pour primes s'ajoute aux autres changements des déclarations de 2026 énumérés dans notre aperçu des changements fiscaux 2027. Pour voir comment un remboursement modifie votre remboursement d'impôt, entrez vos chiffres dans le calculateur de remboursement d'impôt et ajoutez le montant à rembourser à la ligne de l'impôt.
Et le crédit d'impôt pour primes pour la protection de 2027?
La même structure se poursuit en 2027 : aucun crédit au-delà de 400 % du seuil de pauvreté et aucun plafond de remboursement. Deux données changent. Les régimes de 2027 utilisent les lignes directrices sur la pauvreté les plus récentes, que HealthCare.gov fixe à 15 960 $ pour une personne et à 33 000 $ pour une famille de quatre (plus élevées en Alaska et à Hawaï); le seuil de 400 % passe donc à 63 840 $ pour une personne et à 132 000 $ pour quatre. Et la Rev. Proc. 2026-26, publiée en juillet 2026, relève tous les pourcentages de contribution attendue :
| Revenu du ménage, % du seuil de pauvreté | 2026 | 2027 |
|---|---|---|
| Moins de 133 % | 2,10 % | 2,15 % |
| De 133 % à moins de 150 % | De 3,14 % à 4,19 % | De 3,23 % à 4,30 % |
| De 150 % à moins de 200 % | De 4,19 % à 6,60 % | De 4,30 % à 6,78 % |
| De 200 % à moins de 250 % | De 6,60 % à 8,44 % | De 6,78 % à 8,66 % |
| De 250 % à moins de 300 % | De 8,44 % à 9,96 % | De 8,66 % à 10,22 % |
| De 300 % à 400 % | 9,96 % | 10,22 % |
Pour 2027, la protection de l'employeur est jugée abordable lorsque la contribution exigée ne dépasse pas 10,22 % du revenu du ménage. Avec la même prime de référence de 8 400 $ que plus haut, à titre d'illustration seulement, une personne seule dont le revenu du ménage est de 50 000 $ en 2027 (313 % de 15 960 $) aurait une contribution attendue de 10,22 %, soit 5 110 $, ce qui laisse un crédit de 3 290 $, 130 $ de moins que pour 2026. Les primes de référence changent chaque année; fiez-vous donc à l'estimation du Marketplace au moment de l'adhésion et mettez-la à jour quand votre revenu change.
Questions fréquentes
Quel est le plafond de revenu du crédit d'impôt pour primes en 2026?
Le revenu du ménage ne doit pas dépasser 400 % du seuil fédéral de pauvreté. Pour la protection de 2026 dans les 48 États contigus et le DC, cela représente 62 600 $ pour une personne et 128 600 $ pour une famille de quatre. L'Alaska et Hawaï ont des seuils plus élevés.
Y a-t-il une limite de remboursement du crédit d'impôt pour primes en 2026?
Non. À partir de l'année d'imposition 2026, tout excédent du crédit anticipé doit être remboursé en entier, même si le revenu du ménage est inférieur à 400 % du seuil de pauvreté. Les plafonds de 375 $ à 3 250 $ ne s'appliquaient qu'aux années antérieures.
Dois-je produire le formulaire 8962 si j'ai reçu des versements anticipés?
Oui. Si un crédit anticipé a été versé pour vous ou pour une personne de votre famille aux fins de l'impôt, vous devez produire une déclaration avec le formulaire 8962 pour faire le rapprochement, même si vous n'êtes pas tenu de produire autrement.
Le crédit d'impôt pour primes est-il remboursable?
Oui. Si le crédit calculé sur le formulaire 8962 dépasse les versements anticipés, la différence réduit votre impôt et tout montant restant vous est versé comme remboursement.
Le Congrès a-t-il prolongé le crédit d'impôt pour primes bonifié pour 2026?
Non. En date du 20 octobre 2026, les directives de l'IRS pour l'année d'imposition 2026 appliquent toujours le plafond de 400 %, le taux de contribution maximal de 9,96 % et le remboursement complet de l'excédent du crédit anticipé, parce que le crédit bonifié de 2021 à 2025 n'a pas été prolongé.
Sources
- IRS Publication 505 (2026), What's New: Changes to the premium tax credit irs.gov
- IRS: Repayment caps eliminated for excess advance payments of the Premium Tax Credit irs.gov
- IRS: Questions and answers on the Premium Tax Credit irs.gov
- IRS: Eligibility for the Premium Tax Credit irs.gov
- Rev. Proc. 2025-25 (2026 applicable percentage table) irs.gov
- Rev. Proc. 2024-35 (2025 applicable percentage table) irs.gov
- IRS: Claiming the credit and reconciling advance credit payments irs.gov
- Instructions for Form 8962 (2025) irs.gov
- HealthCare.gov: Federal poverty level (FPL) healthcare.gov
- Rev. Proc. 2026-26 (2027 applicable percentage table) irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Crédits d'impôt pour études et autres crédits : 2026
Il existe deux crédits d'impôt fédéraux pour études en 2026 : l'American Opportunity Credit, qui vaut jusqu'à 2 500 $ par étudian…
Changements fiscaux One Big Beautiful Bill : particuliers
Les changements fiscaux de la One Big Beautiful Bill (Public Law 119-21, signée le 4 juillet 2025) ont rendu permanents les sept…
Calculateur de remboursement d'impôt : estimez votre solde
Un calculateur de remboursement d'impôt soustrait votre impôt fédéral total de 2026 de tout ce qui a déjà été payé : la retenue d…
Retenue W-4 : comment remplir le formulaire W-4 de 2026
La retenue W-4 est l'impôt fédéral sur le revenu que votre employeur prélève sur chaque paie en fonction du formulaire W-4 que vo…