
Crédit pour épargnants 2026 : plafonds de revenu, taux et montant auquel vous avez droit
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
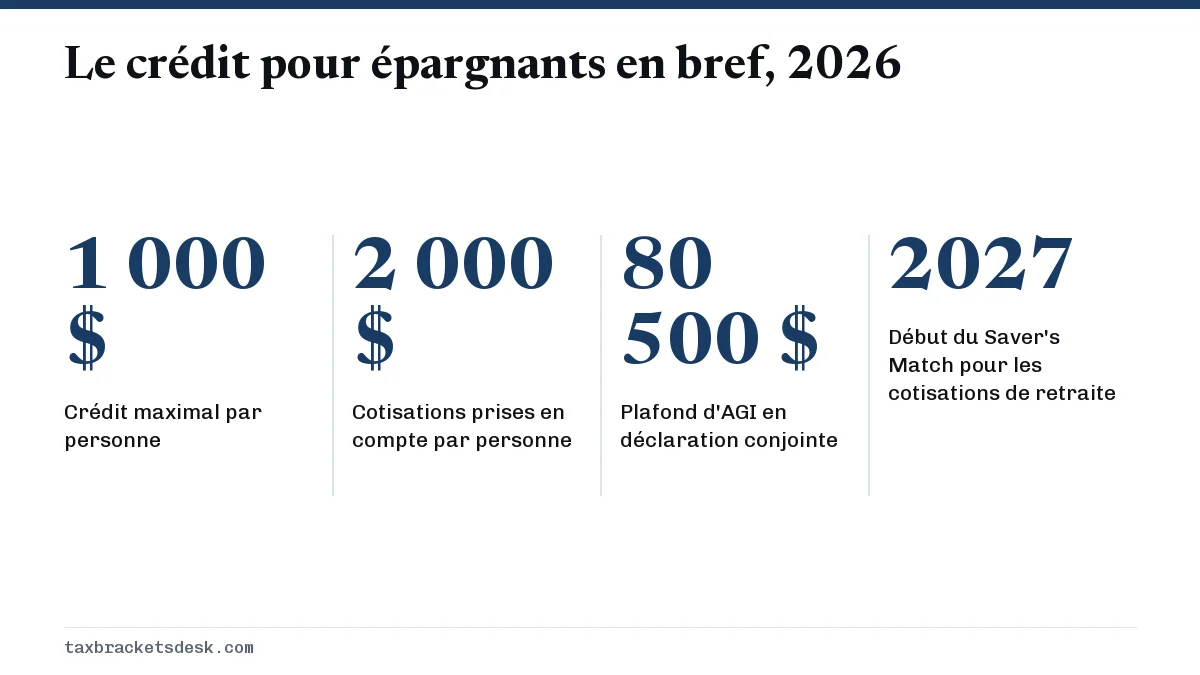
Le crédit pour épargnants (saver's credit) de 2026 correspond à 50 %, 20 % ou 10 % d'au plus 2 000 $ que vous versez dans un IRA, un 401(k) ou un régime semblable (4 000 $ pour un couple marié); il peut donc verser au plus 1 000 $ par personne. Il disparaît dès que le revenu brut rajusté dépasse 40 250 $ pour une personne célibataire, 60 375 $ pour un chef de famille ou 80 500 $ pour un couple marié qui produit une déclaration conjointe. Il n'est pas remboursable et se demande sur le formulaire 8880.
- 01Taux du crédit
- 50 %, 20 % ou 10 % des cotisations
- 02Cotisations prises en compte
- Jusqu'à 2 000 $ par personne (4 000 $ en déclaration conjointe)
- 03Crédit maximal
- 1 000 $ (2 000 $ pour un couple marié, déclaration conjointe)
- 04Plafond d'AGI 2026
- 40 250 $ célibataire, 60 375 $ chef de famille, 80 500 $ déclaration conjointe
- 05Formulaire
- Formulaire 8880, Credit for Qualified Retirement Savings Contributions
- 06À compter des déclarations de 2027
- Le dépôt Saver's Match remplace le crédit pour les cotisations de retraite
Qu'est-ce que le crédit pour épargnants?
Le crédit pour épargnants, officiellement le crédit pour cotisations à l'épargne-retraite (retirement savings contributions credit), est un crédit d'impôt fédéral destiné aux travailleurs à revenu faible ou modeste qui versent de l'argent dans un compte de retraite ou un compte ABLE. Pour l'année d'imposition 2026, il vaut 50 %, 20 % ou 10 % d'au plus 2 000 $ de cotisations par personne, selon le revenu brut rajusté (AGI) et la situation de famille aux fins de l'impôt (IRS, Saver's Credit).
Il s'ajoute à tout avantage fiscal dont la cotisation profite déjà. Une cotisation déductible de 1 000 $ à un IRA traditionnel peut réduire le revenu imposable de 1 000 $ et donner aussi droit au crédit pour épargnants, et le formulaire 8880 indique clairement que vous pouvez demander le crédit en plus d'une déduction pour IRA.
Le crédit n'est pas remboursable : il peut réduire votre impôt sur le revenu de 2026 à zéro, mais tout excédent ne vous est pas versé. Sa valeur réelle dépend donc de l'impôt que vous devez, comme le montrent les exemples chiffrés ci-dessous.
Quels sont les plafonds de revenu du crédit pour épargnants en 2026?
Les plafonds de revenu du crédit pour épargnants de 2026 s'arrêtent à un AGI de 40 250 $ pour les personnes célibataires et les personnes mariées qui produisent des déclarations distinctes, de 60 375 $ pour les chefs de famille et de 80 500 $ pour les couples mariés qui produisent une déclaration conjointe. L'IRS (le fisc fédéral américain) a fixé ces chiffres dans l'avis Notice 2025-67 et les a annoncés le 13 novembre 2025 (IR-2025-111). Chaque plafond a augmenté par rapport à 2025, où il était de 39 500 $, de 59 250 $ et de 79 000 $.
| Taux du crédit | Couple marié, déclaration conjointe | Chef de famille | Célibataire, déclarations distinctes, conjoint survivant |
|---|---|---|---|
| 50 % | 48 500 $ ou moins | 36 375 $ ou moins | 24 250 $ ou moins |
| 20 % | De 48 501 $ à 52 500 $ | De 36 376 $ à 39 375 $ | De 24 251 $ à 26 250 $ |
| 10 % | De 52 501 $ à 80 500 $ | De 39 376 $ à 60 375 $ | De 26 251 $ à 40 250 $ |
| Aucun crédit | Plus de 80 500 $ | Plus de 60 375 $ | Plus de 40 250 $ |
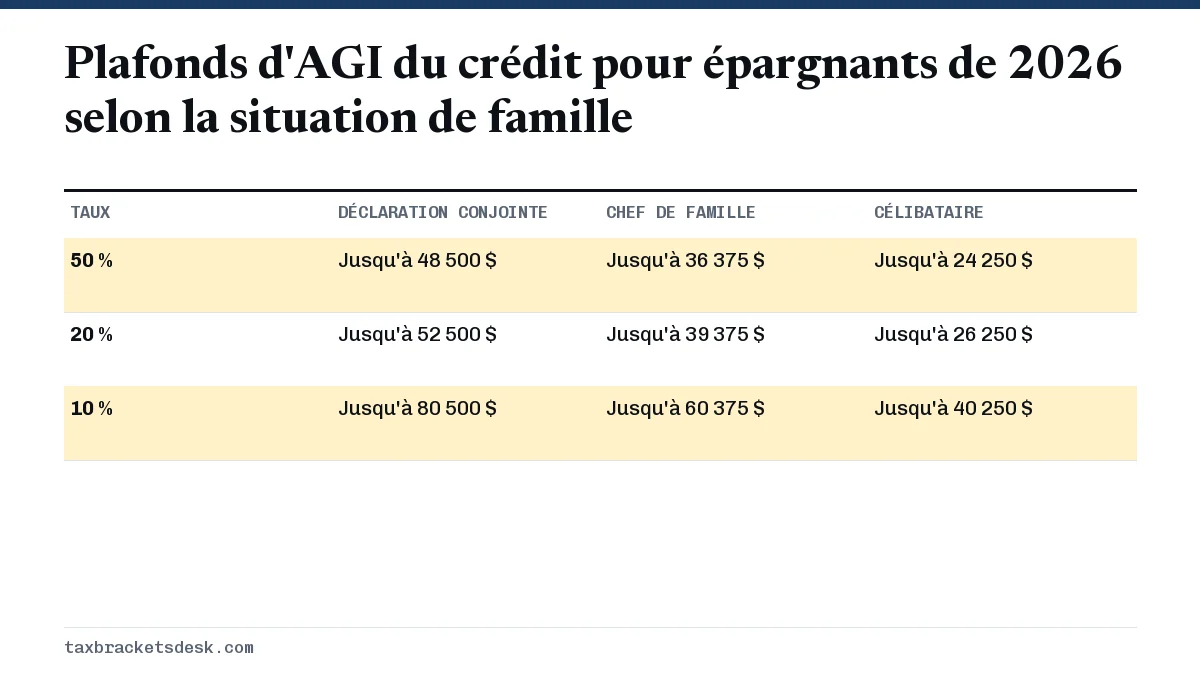
L'AGI utilisé est le montant de la ligne 11a du formulaire 1040. Les cotisations avant impôt à un 401(k) sont déjà exclues du salaire de la case 1 du W-2; elles réduisent donc automatiquement cet AGI. Une cotisation déductible à un IRA traditionnel, inscrite à l'annexe 1 (Schedule 1), le réduit aussi. Notre guide sur le calcul du revenu imposable montre où se situe l'AGI dans l'ordre de la déclaration.
Combien vaut le crédit pour épargnants? Les taux de 50 %, 20 % et 10 %
Le crédit correspond à vos cotisations admissibles, plafonnées à 2 000 $ par personne, multipliées par le taux de votre palier d'AGI. Le tableau présente le crédit avant l'application de la limite liée à l'impôt à payer.
| Cotisation | Taux de 50 % | Taux de 20 % | Taux de 10 % |
|---|---|---|---|
| 500 $ | 250 $ | 100 $ | 50 $ |
| 1 000 $ | 500 $ | 200 $ | 100 $ |
| 2 000 $ | 1 000 $ | 400 $ | 200 $ |
| 5 000 $ | 1 000 $ | 400 $ | 200 $ |
Un couple marié qui produit une déclaration conjointe compte séparément les cotisations de chaque conjoint, jusqu'à 2 000 $ chacun. Si un seul conjoint épargne 4 000 $, la déclaration ne compte quand même que 2 000 $, car le plafond s'applique par personne, et non par couple.
Exemple chiffré : une travailleuse célibataire dans le palier de 50 %
Une personne célibataire a un AGI de 24 000 $ en 2026 et verse 1 500 $ dans un Roth IRA. Son taux est de 50 %; le crédit de départ est donc de 750 $. Son revenu imposable est de 24 000 $ moins la déduction forfaitaire de 16 100 $, soit 7 900 $, et l'impôt au taux de la tranche de 10 % est de 790 $. Le crédit de 750 $ tient sous ce montant; son impôt fédéral sur le revenu tombe donc à 40 $.
Exemple chiffré : un couple marié près de la limite du palier de 20 %
Un couple qui produit une déclaration conjointe déclare un AGI de 53 000 $, et chaque conjoint a versé 2 000 $ dans un 401(k) au travail. À 53 000 $, il dépasse de 500 $ le palier de 20 %; le taux est donc de 10 % et le crédit, de 400 $. Si l'un des conjoints avait versé 500 $ de plus avant impôt, l'AGI tomberait à 52 500 $, le taux doublerait à 20 % et le crédit serait de 800 $. Les paliers fonctionnent comme des seuils couperets; de petites cotisations près d'une limite peuvent donc valoir bien plus que leur montant.
Qui peut demander le crédit pour cotisations à l'épargne-retraite?
Vous avez droit au crédit pour cotisations à l'épargne-retraite si votre AGI est inférieur au plafond et que vous satisfaites à trois critères personnels pour 2026. La personne qui a versé la cotisation doit satisfaire aux trois.
- Avoir 18 ans ou plus à la fin de 2026. Le formulaire de 2025 excluait toute personne née après le 1er janvier 2008, et cette date avance d'un an chaque année.
- Ne pas être déclaré comme personne à charge dans la déclaration de 2026 d'une autre personne.
- Ne pas être étudiant. L'IRS vous considère comme étudiant si vous étiez inscrit à temps plein dans un établissement d'enseignement, ou si vous avez suivi un cours de formation agricole à temps plein, pendant une partie quelconque de cinq mois civils de l'année.
Le critère de l'étudiant exclut beaucoup de jeunes travailleurs. Une personne de 22 ans qui a terminé une session de printemps à temps plein en mai était étudiante de janvier à mai, soit cinq mois, et ne peut pas demander le crédit pour cette année-là, même si elle a un emploi à temps plein à compter de juin. Les étudiants à temps partiel et aux cours du soir ne sont pas exclus.
Quels comptes comptent pour le crédit pour épargnants?
La plupart des cotisations personnelles et des cotisations à un régime de retraite au travail comptent, mais pas les transferts (rollovers) ni l'argent versé par l'employeur. Selon le formulaire 8880 et la page de l'IRS sur le crédit pour épargnants, les cotisations admissibles comprennent :
- Les cotisations à un IRA traditionnel et à un Roth IRA, à l'exclusion des cotisations de transfert.
- Les cotisations volontaires par retenue salariale (elective deferrals) à un 401(k), un 403(b), un 457(b) gouvernemental, un SARSEP, un régime SIMPLE ou au Thrift Savings Plan fédéral.
- Les cotisations volontaires après impôt de l'employé à un régime admissible ou à un 403(b).
- Les cotisations à un régime 501(c)(18)(D).
- Les cotisations du bénéficiaire désigné à son propre compte ABLE.
Les cotisations de contrepartie de l'employeur et de participation aux bénéfices ne comptent pas, puisque ce n'est pas vous qui les avez versées. Seules vos propres cotisations inscrites sur le formulaire W-2, habituellement à la case 12 avec les codes D, E, G ou AA, vont à la ligne 2 du formulaire 8880.
Comment les retraits réduisent vos cotisations
Les retraits peuvent annuler les cotisations. La ligne 4 du formulaire 8880 soustrait certains retraits de régimes de retraite, d'IRA et de comptes ABLE reçus pendant une période de vérification : les deux années précédant l'année d'imposition, l'année d'imposition elle-même et la période allant jusqu'à la date d'échéance de la déclaration, prolongations comprises. Pour les déclarations de 2025, cela visait les retraits effectués après 2022; pour les déclarations de 2026, la période couvre 2024 et les années suivantes. Les transferts et certains autres montants sont exclus, et les couples mariés qui produisent une déclaration conjointe incluent les retraits des deux conjoints. Si vous avez fait un retrait anticipé d'un 401(k), consultez l'impôt sur un retrait d'un 401(k) pour l'aspect fiscal.
Comment demander le crédit pour épargnants sur le formulaire 8880?
- Confirmez que l'AGI de la ligne 11a de votre formulaire 1040 est égal ou inférieur à 40 250 $, 60 375 $ ou 80 500 $ selon votre situation de famille.
- Inscrivez les cotisations à un IRA et à un compte ABLE à la ligne 1 et les cotisations à un régime au travail à la ligne 2, dans des colonnes distinctes pour vous et votre conjoint.
- Inscrivez les retraits de la période de vérification à la ligne 4 et soustrayez-les.
- Plafonnez le montant net de chaque personne à 2 000 $, additionnez les colonnes et multipliez par le coefficient (0,5; 0,2 ou 0,1) tiré du tableau d'AGI du formulaire.
- Remplissez la feuille de calcul Credit Limit Worksheet (limite du crédit) des instructions du formulaire 8880, qui limite le crédit à l'impôt sur le revenu qui vous reste.
- Inscrivez le plus petit montant à la ligne 4 de l'annexe 3 (Schedule 3) du formulaire 1040, et joignez le formulaire 8880 à votre déclaration.
Comme le crédit n'est pas remboursable et partage votre impôt avec d'autres crédits comme le lifetime learning credit, les familles avec enfants constatent parfois qu'il reste peu d'impôt pour l'absorber. Notre aperçu des crédits pour études et autres crédits indique quels crédits de 2026 sont remboursables.
Qu'arrive-t-il au crédit pour épargnants en 2027?
À compter des déclarations de 2027 produites en 2028, la SECURE 2.0 Act of 2022 remplace le crédit pour épargnants visant les cotisations de retraite par le Saver's Match, un dépôt fédéral d'au plus 50 % des cotisations, plafonné à 1 000 $ par personne, versé directement dans un compte de retraite désigné. L'IRS indique qu'il se demandera sur un nouveau formulaire 8880-A. Le formulaire 8880 servira alors uniquement au crédit pour épargnants sur les cotisations à un compte ABLE, que la One Big Beautiful Bill Act a rendu permanent.
| Situation de famille | Contrepartie complète de 50 % jusqu'à | Aucune contrepartie à partir de |
|---|---|---|
| Célibataire ou marié, déclarations distinctes | 20 500 $ | 35 500 $ |
| Chef de famille | 30 750 $ | 53 250 $ |
| Couple marié, déclaration conjointe | 41 000 $ | 71 000 $ |
Ces plafonds sont inférieurs à ceux du crédit pour épargnants de 2026; certaines personnes qui obtiennent un crédit de 10 % dans leur déclaration de 2026 ne seront donc pas admissibles au Saver's Match. Les régimes admissibles au Saver's Match sont les 401(k), les 403(b), les 457(b) gouvernementaux et les IRA traditionnels ou Roth (IRS, Saver's Match). Nous suivons les autres changements de 2027 dans la page sur les changements fiscaux de 2027. Le crédit pour épargnants n'a aucun lien avec les crédits pour l'énergie domiciliaire qui ont pris fin après 2025; consultez la page sur les crédits d'impôt pour l'énergie à ce sujet.
Étape par étape
Vérifier l'AGI
Comparez la ligne 11a du formulaire 1040 au plafond de 2026 pour votre situation de famille : 40 250 $, 60 375 $ ou 80 500 $.
Inscrire les cotisations
Inscrivez les cotisations à un IRA, à un compte ABLE et à un régime au travail de chaque conjoint aux lignes 1 et 2 du formulaire 8880.
Soustraire les retraits
Soustrayez à la ligne 4 les retraits reçus pendant la période de vérification et plafonnez chaque personne à 2 000 $.
Appliquer le taux
Multipliez par 0,5; 0,2 ou 0,1 selon le tableau d'AGI du formulaire 8880.
Limiter et déclarer
Limitez le crédit à votre impôt au moyen de la feuille de calcul Credit Limit Worksheet et inscrivez-le à la ligne 4 de l'annexe 3.
Questions fréquentes
Quel est le plafond de revenu du crédit pour épargnants en 2026?
Pour 2026, aucun crédit pour épargnants n'est accordé lorsque l'AGI dépasse 40 250 $ pour les personnes célibataires et les personnes mariées qui produisent des déclarations distinctes, 60 375 $ pour les chefs de famille ou 80 500 $ pour les couples mariés qui produisent une déclaration conjointe. Le taux de 50 % s'applique seulement jusqu'à 24 250 $, 36 375 $ et 48 500 $ respectivement.
Le crédit pour épargnants est-il remboursable?
Non. Il peut réduire votre impôt sur le revenu à zéro, mais ne peut pas augmenter un remboursement au-delà de l'impôt que vous devez. La feuille de calcul Credit Limit Worksheet des instructions du formulaire 8880 fixe ce plafond.
La contrepartie de mon employeur au 401(k) compte-t-elle pour le crédit pour épargnants?
Non. Seules les cotisations que vous versez vous-même comptent, comme les cotisations retenues sur votre paie et les cotisations à un IRA. Les cotisations de contrepartie de l'employeur et la participation aux bénéfices sont exclues.
Un étudiant de niveau collégial peut-il obtenir le crédit pour épargnants?
Pas s'il était inscrit à temps plein pendant une partie quelconque de cinq mois civils de l'année, ou s'il est déclaré comme personne à charge par quelqu'un. Un étudiant à temps partiel de 18 ans ou plus qui n'est pas une personne à charge peut y avoir droit.
Puis-je obtenir le crédit pour épargnants et déduire ma cotisation à un IRA?
Oui. Le formulaire 8880 précise que le crédit peut être demandé en plus d'une déduction pour IRA à l'annexe 1. La même cotisation à un IRA traditionnel peut réduire votre AGI et donner droit au crédit.
Le crédit pour épargnants va-t-il disparaître?
Pour les cotisations de retraite, oui, après 2026. À compter des déclarations de 2027, il est remplacé par le Saver's Match, demandé sur le formulaire 8880-A. Le crédit continue de s'appliquer aux cotisations à votre propre compte ABLE.
Sources
- Retirement Savings Contributions Credit (Saver's Credit) irs.gov
- Notice 2025-67, 2026 amounts relating to retirement plans and IRAs irs.gov
- IR-2025-111, 401(k) limit increases to $24,500 for 2026 irs.gov
- Form 8880 (2025), Credit for Qualified Retirement Savings Contributions irs.gov
- Saver's Match irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Crédits d'impôt pour études et autres crédits : 2026
Il existe deux crédits d'impôt fédéraux pour études en 2026 : l'American Opportunity Credit, qui vaut jusqu'à 2 500 $ par étudian…
Lifetime learning credit : montant, plafond et règles
Le lifetime learning credit (LLC) correspond à 20 % des premiers 10 000 $ de droits de scolarité et de frais obligatoires admissi…
Impôt sur un retrait de 401(k) : combien vous devrez
L'impôt sur un retrait de 401(k) est l'impôt fédéral ordinaire sur le revenu, aux taux habituels de vos tranches, parce que l'arg…
Changements fiscaux 2027 : ce qui change pour votre déclaration
Les principaux changements fiscaux de 2027 se retrouvent dans la déclaration de l'année d'imposition 2026 que vous produisez cett…
Crédits d'impôt pour l'énergie 2026 : c'est terminé
Il n'y a plus de nouveaux crédits d'impôt pour l'énergie domiciliaire en 2026 : le Residential Clean Energy Credit (solaire, batt…