
Impuestos sobre los beneficios del Seguro Social: qué parte de su cheque paga impuestos
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Los impuestos federales sobre los beneficios del Seguro Social solo se aplican cuando sus otros ingresos más la mitad de sus beneficios superan $25,000 (soltero o cabeza de familia) o $32,000 (casados que presentan una declaración conjunta). Por encima de ese límite, hasta el 50% de los beneficios pasa a ser ingreso tributable, y por encima de $34,000 o $44,000, hasta el 85%. Nadie paga impuestos sobre más del 85% de los beneficios (Publicación 915 del IRS).
- 01Cantidad base, soltero o cabeza de familia
- $25,000
- 02Cantidad base, casados que presentan en conjunto
- $32,000
- 03Comienzo del nivel del 85%
- $34,000 soltero, $44,000 en conjunto
- 04Parte tributable máxima
- 85% de los beneficios
- 05Casado que presenta por separado y vivió con su cónyuge
- Cantidad base de $0
- 06Tasas de retención voluntaria (Formulario W-4V)
- 7%, 10%, 12% o 22%
¿Qué es el ingreso combinado para el Seguro Social?
El ingreso combinado es su ingreso bruto ajustado de todas las demás fuentes, más los intereses exentos de impuestos, más la mitad de sus beneficios netos del Seguro Social. No es lo mismo que el AGI: los intereses de bonos municipales, que de otro modo están libres de impuestos, se vuelven a sumar, igual que algunas partidas excluidas como los ingresos del trabajo obtenidos en el extranjero y los beneficios de adopción pagados por el empleador (Publicación 915).
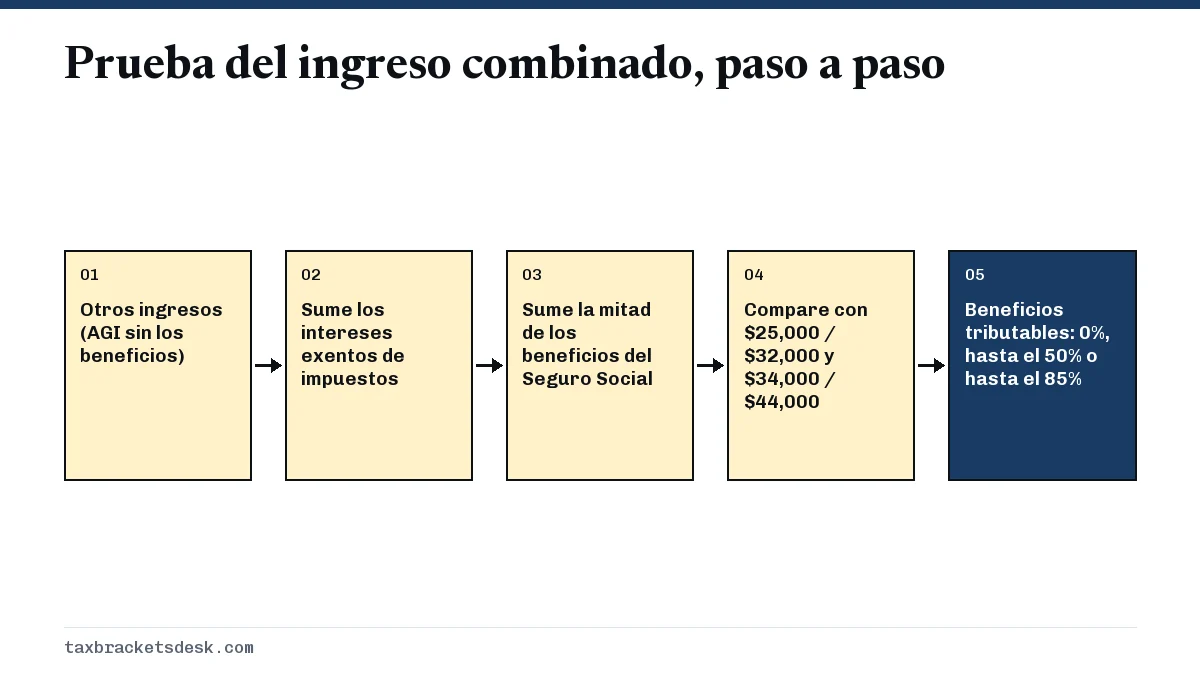
Cuentan las pensiones, los salarios, los intereses, los dividendos, las ganancias de capital y los retiros de una IRA tradicional o un 401(k). Por eso un solo retiro grande de una cuenta de jubilación puede hacer que los beneficios paguen impuestos en un año en que normalmente no lo harían; nuestra página sobre el impuesto sobre un retiro del 401(k) muestra cómo tributa ese retiro en sí.
Cantidades base: ¿cuándo pasa el Seguro Social a ser ingreso tributable?
El Seguro Social pasa a ser ingreso tributable cuando el ingreso combinado supera la cantidad base de su estado civil tributario. Un segundo umbral, más alto, marca dónde empieza el nivel del 85%. Estas cantidades en dólares están fijadas en el código tributario y no se ajustan por la inflación, así que se aplican a las declaraciones de 2026 exactamente igual que a las de 2025. Los beneficios, en cambio, suben con el ajuste por costo de vida (COLA), que es del 3.6% para 2027, así que con el tiempo más jubilados pasan esos umbrales fijos.
| Estado civil tributario | Hasta el 50% tributable por encima de | Hasta el 85% tributable por encima de |
|---|---|---|
| Soltero, cabeza de familia, cónyuge sobreviviente que califica | $25,000 | $34,000 |
| Casados que presentan en conjunto | $32,000 | $44,000 |
| Casado que presenta por separado, vivieron separados todo el año | $25,000 | $34,000 |
| Casado que presenta por separado, vivieron juntos en algún momento | $0 | $0 |
Ejemplo resuelto: ¿cuánto impuesto federal pago por mi Seguro Social?
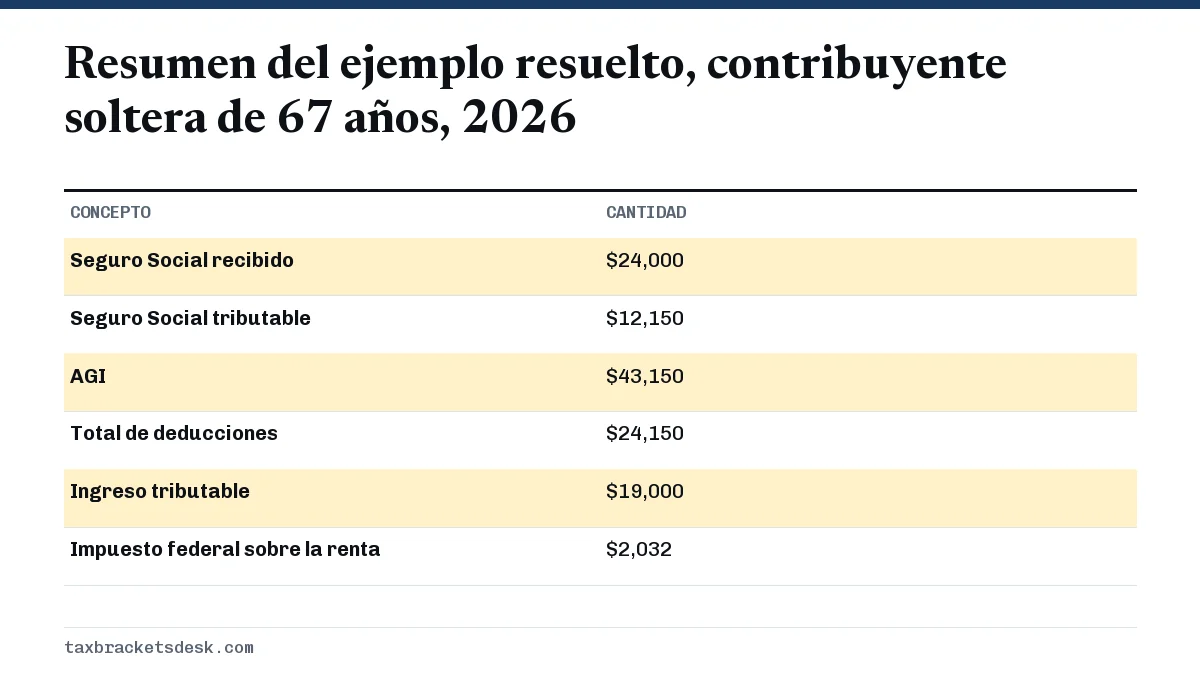
Tome a una contribuyente soltera de 67 años en 2026 con $24,000 de Seguro Social, una pensión de $30,000 y $1,000 de intereses bancarios. Su ingreso combinado es de $31,000 de otros ingresos más $12,000 (la mitad de los beneficios), es decir, $43,000, por encima del segundo umbral de $34,000.
| Paso | Cantidad |
|---|---|
| Ingreso combinado | $43,000 |
| Exceso sobre $34,000, por 85% | $9,000 x 85% = $7,650 |
| Más la menor entre $4,500 y la mitad de los beneficios ($12,000) | $4,500 |
| Beneficios tributables provisionales | $12,150 |
| 85% de los beneficios ($24,000 x 85%) | $20,400 |
| Seguro Social tributable (la menor de las dos) | $12,150 |
Su AGI es de $31,000 más $12,150, es decir, $43,150. Resta la deducción estándar de $16,100 para solteros, la cantidad adicional de $2,050 por tener 65 años y la deducción para personas mayores de $6,000 (su AGI modificado es inferior a $75,000), y le queda un ingreso tributable de $19,000. El impuesto federal es de $1,240 sobre los primeros $12,400 más el 12% de $6,600, es decir, $2,032. Si ningún beneficio pagara impuestos, habría debido $685, así que unos $1,347 de su cuenta son el impuesto sobre el Seguro Social.
¿La deducción para personas mayores hace que el Seguro Social quede libre de impuestos?
No. La deducción para personas mayores de $6,000, disponible en los años tributarios 2025 a 2028 para quienes tienen 65 años o más, no cambia qué parte de su Seguro Social paga impuestos. Se resta después del AGI, así que reduce el ingreso tributable y el impuesto que paga, pero la línea 6b se calcula exactamente igual que antes.
Para muchos jubilados, el resultado práctico sigue siendo cero impuestos. Un matrimonio en el que ambos tienen 66 años, con $40,000 de beneficios combinados y $20,000 de retiros de una IRA, tiene un ingreso combinado de $40,000, así que $4,000 de los beneficios pagan impuestos y el AGI es de $24,000. Sus deducciones de 2026, de $32,200 de deducción estándar, $3,300 por edad y $12,000 para personas mayores, suman $47,500, así que el ingreso tributable es cero. Las reglas y la eliminación gradual por ingresos están en nuestra página de la deducción para personas mayores, y el adicional por edad se explica en la deducción estándar para mayores de 65 años.
Cómo pedir que le retengan impuestos del Seguro Social
Si parte de sus beneficios va a pagar impuestos, puede pedirle a la SSA que retenga impuesto federal sobre la renta entregando el Formulario W-4V, Solicitud de retención voluntaria (Voluntary Withholding Request), al pagador, que para estos beneficios es la SSA (el propio formulario indica que no se envíe al IRS). La revisión de enero de 2026 le permite elegir el 7%, 10%, 12% o 22% de cada pago; no se permite ningún otro porcentaje.
La alternativa es el impuesto estimado trimestral con el Formulario 1040-ES, generalmente obligatorio si espera deber al menos $1,000 después de la retención. A muchos jubilados el W-4V les resulta más sencillo, y puede combinarlo con la retención de una pensión o una IRA mediante el Formulario W-4P o W-4R.
Casos especiales: pagos atrasados en una sola suma y beneficios de los hijos
Si un pago en una sola suma incluye beneficios de años anteriores, puede optar por calcular la parte tributable como si los beneficios de cada año anterior se hubieran recibido en ese año, lo que a menudo reduce la cantidad. La Publicación 915 tiene hojas de trabajo aparte para esto, y usted marca la casilla de la línea 6c del Formulario 1040. No enmienda las declaraciones anteriores.
Los beneficios pagados a un hijo, como los de sobrevivientes, son ingresos del hijo, no de los padres, aunque se depositen en la cuenta de los padres. Al hijo se le aplica la misma prueba del ingreso combinado, y la parte tributable es ingreso no derivado del trabajo que puede quedar sujeto a las reglas del kiddie tax. Para ver cómo encajan los beneficios en el cálculo completo del ingreso, consulte cómo se calcula el ingreso tributable.
Preguntas frecuentes
¿A qué edad el Seguro Social deja de pagar impuestos?
No existe esa edad. La parte tributable depende solo de los ingresos y del estado civil tributario, así que una persona de 85 años con una pensión grande todavía puede tener el 85% de sus beneficios sujeto a impuestos. Cumplir 65 años sí trae deducciones adicionales que reducen el impuesto.
¿El Seguro Social paga impuestos en 2027, y el COLA hará que paguen impuestos más de mis beneficios?
Sí, con las mismas reglas que en 2026, y el COLA puede hacer que una parte mayor pague impuestos. El COLA del 3.6% sube los beneficios pagados desde enero de 2027, pero las cantidades base de $25,000 y $32,000 no cambian. Un beneficio de $2,000 al mes pasa a $2,072, lo que suma $864 en el año y agrega $432, la mitad del aumento, al ingreso combinado de la declaración de 2027.
¿Los beneficios por discapacidad del Seguro Social (SSDI) pagan impuestos?
Pueden hacerlo. El SSDI sigue las mismas cantidades base de $25,000 y $32,000 que los beneficios de jubilación. Los pagos del SSI no pagan impuestos, incluido el pago federal de $1,029 al mes para una persona individual en 2027.
¿Pago impuestos sobre el 85% de mi Seguro Social?
Solo si sus ingresos son lo bastante altos. El 85% es la parte máxima que se puede incluir en el ingreso, no una tasa; muchos jubilados tienen un 0% o solo una parte sujeta a impuestos.
¿Los ingresos de una Roth IRA cuentan para los impuestos del Seguro Social?
Las distribuciones calificadas de una Roth IRA no se incluyen en el AGI, así que no aumentan el ingreso combinado. Los retiros de una IRA tradicional y de un 401(k) sí lo aumentan.
¿Los estados cobran impuestos sobre los beneficios del Seguro Social?
La mayoría no, pero unos pocos sí lo hacen de alguna forma. Consulte el departamento de impuestos de su estado, ya que esta página trata solo del impuesto federal.
Fuentes
- Publication 915, Social Security and Equivalent Railroad Retirement Benefits irs.gov
- Topic 423, Social Security and equivalent railroad retirement benefits irs.gov
- Form W-4V, Voluntary Withholding Request irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- Rev. Proc. 2025-32, 2026 inflation adjustments irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Cómo se calcula el ingreso tributable: del bruto al neto
El ingreso tributable se calcula en tres pasos: sume todo el ingreso bruto que la ley no excluye, reste ajustes como los aportes…
Base salarial del Seguro Social 2027: $192,300 oficial
La base salarial del Seguro Social 2027 es de $192,300, frente a $184,500 en 2026. La Administración del Seguro Social la anunció…
Impuestos por retirar dinero del 401k: cuánto pagará
Los impuestos por retirar dinero del 401k son el impuesto federal ordinario sobre la renta a las tasas normales de su tramo, porq…
Kiddie tax 2026: umbrales, reglas y cómo se calcula
El kiddie tax 2026 hace que los ingresos no derivados del trabajo de un hijo por encima de $2,700 paguen impuestos a la tasa marg…
Deducción para mayores de 65 años: $6,000 adicionales
La deducción para mayores de 65 años es una deducción adicional temporal de hasta $6,000 para cada contribuyente de 65 años o más…
Deducción estándar para mayores de 65: montos de 2026
La deducción estándar para mayores de 65 en 2026 es el monto normal más $2,050 adicionales para un contribuyente soltero o cabeza…