
Déductions forfaitaires et détaillées
Déduction forfaitaire pour les aînés de 65 ans et plus en 2026
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
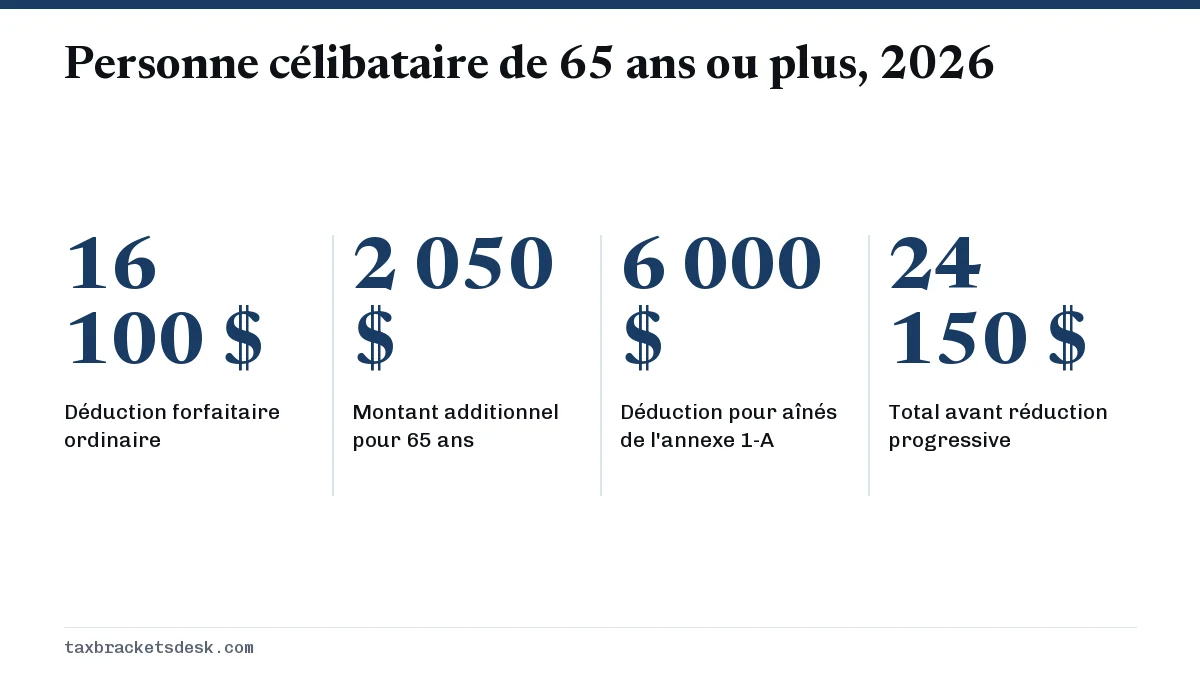
La déduction forfaitaire pour les aînés en 2026 correspond au montant ordinaire plus 2 050 $ pour une personne célibataire ou un chef de famille de 65 ans ou plus, ou 1 650 $ pour chaque conjoint marié de 65 ans ou plus. Cela donne 18 150 $ pour une personne âgée célibataire et 35 500 $ pour un couple dont les deux conjoints ont 65 ans. La déduction de 6 000 $ pour les aînés de l'annexe 1-A (Schedule 1-A) s'ajoute à ces montants.
- 01Célibataire, 65 ans ou plus
- 18 150 $
- 02Couple marié, déclaration conjointe, les deux de 65 ans ou plus
- 35 500 $
- 03Montant additionnel par condition (65 ans ou cécité)
- 2 050 $ non marié, 1 650 $ marié
- 04Déduction distincte pour les aînés
- 6 000 $ par personne, de 2025 à 2028
- 05Critère d'âge pour 2026
- Né avant le 2 janvier 1962
Montants additionnels de 2026 pour l'âge de 65 ans et la cécité
Le code fiscal accorde une déduction forfaitaire additionnelle à toute personne qui a 65 ans ou plus, ou qui est aveugle, à la fin de l'année. Elle s'ajoute automatiquement au montant ordinaire lorsque vous cochez les cases de l'âge ou de la cécité dans le formulaire 1040. Vous n'avez pas à détailler vos déductions ni à produire une annexe supplémentaire pour l'obtenir.
| Situation de famille | Année d'imposition 2025 | Année d'imposition 2026 |
|---|---|---|
| Célibataire | 2 000 $ | 2 050 $ |
| Chef de famille | 2 000 $ | 2 050 $ |
| Couple marié, déclaration conjointe (par conjoint) | 1 600 $ | 1 650 $ |
| Couple marié, déclarations distinctes | 1 600 $ | 1 650 $ |
| Conjoint survivant admissible | 1 600 $ | 1 650 $ |
Qui est considéré comme ayant 65 ans pour 2026
Vous êtes considéré comme ayant 65 ans pour l'année d'imposition 2026 si vous êtes né avant le 2 janvier 1962. L'IRS (le fisc fédéral américain) considère que vous atteignez 65 ans la veille de votre 65e anniversaire; une personne née le 1er janvier 1962 est donc admissible pour 2026 même si son anniversaire tombe en 2027.
Les contribuables aveugles obtiennent-ils davantage?
Oui. La cécité est une deuxième condition, distincte. Une personne célibataire qui a 65 ans et qui est aveugle ajoute 4 100 $, et une personne mariée qui remplit les deux conditions ajoute 3 300 $. Il vous faut une attestation d'un ophtalmologiste ou d'un optométriste agréé indiquant que vous êtes aveugle, ou que votre vision est limitée au degré défini par l'IRS; vous la conservez avec vos dossiers au lieu de l'envoyer.
Déduction forfaitaire totale de 2026 pour les 65 ans et plus selon la situation de famille
Le tableau additionne le montant ordinaire de 2026 et le montant additionnel pour l'âge. La dernière colonne présente le total une fois la déduction de 6 000 $ pour les aînés incluse, en supposant un revenu brut rajusté modifié (MAGI) inférieur au seuil de réduction progressive et un numéro de sécurité sociale américain (SSN) valide.
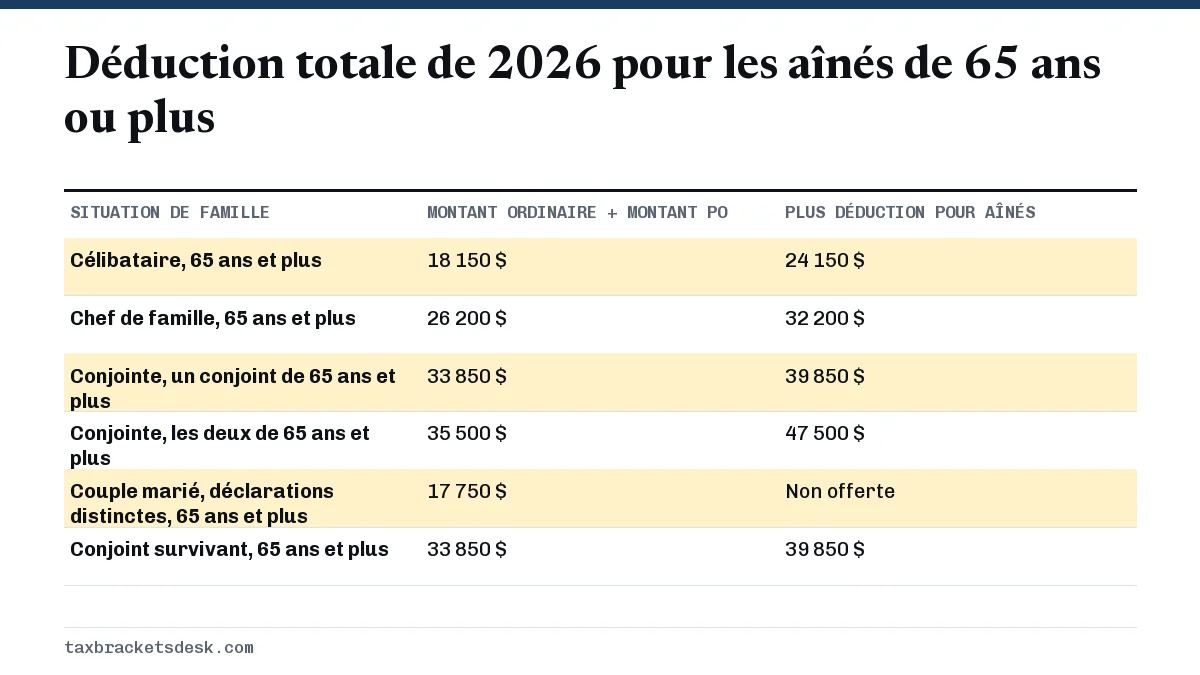
Une personne mariée produisant une déclaration distincte obtient le montant additionnel de 1 650 $, mais ne peut pas demander la déduction pour aînés, parce que la loi exige que les couples mariés produisent une déclaration conjointe pour y avoir droit.
La déduction de 6 000 $ pour les aînés fait-elle partie de la déduction forfaitaire?
Non. La déduction pour aînés est une déduction distincte créée par la loi fiscale de 2025 pour les années d'imposition 2025 à 2028. Elle se demande à l'annexe 1-A (Schedule 1-A), et non à la ligne de la déduction forfaitaire, et vous pouvez la demander que vous utilisiez la déduction forfaitaire ou que vous détailliez vos déductions.
- Montant : 6 000 $ par personne admissible, ou 12 000 $ si les deux conjoints d'une déclaration conjointe sont admissibles.
- Réduction progressive : les 6 000 $ diminuent de 6 % du MAGI au-delà de 75 000 $ (150 000 $ en déclaration conjointe). Une personne célibataire la perd complètement à 175 000 $.
- Conditions : avoir 65 ans à la fin de l'année, un numéro de sécurité sociale valide et, si vous êtes marié, produire une déclaration conjointe.
Les règles d'admissibilité détaillées et le calcul de la réduction progressive se trouvent sur notre page règles et limites de la déduction pour aînés.
Couples dont un seul conjoint a 65 ans
Chaque conjoint est évalué séparément. Si, dans une déclaration conjointe, un conjoint a 67 ans et l'autre 62 ans, le couple ajoute un seul montant de 1 650 $, pour une déduction forfaitaire de 33 850 $. Seul le conjoint de 67 ans compte pour la déduction pour aînés, qui ajoute donc 6 000 $, et non 12 000 $.
Lorsque le conjoint plus jeune atteint 65 ans une année ultérieure, les deux montants additionnels s'appliquent. Un couple dont un conjoint est né le 1er janvier 1962 et l'autre le 1er janvier 1963 obtient un montant additionnel pour 2026 et, selon la règle de la veille de l'anniversaire, deux pour 2027.
Exemple : un couple de retraités et une personne retraitée seule
Couple de retraités, tous deux âgés de 70 ans, déclaration conjointe
Leur AGI de 2026 est de 80 000 $, composé de revenus de pension, de retraits d'un IRA et de la partie imposable de leurs prestations de sécurité sociale. La part imposable des prestations fait l'objet d'un calcul distinct, expliqué dans l'impôt sur les prestations de sécurité sociale.
- Déduction forfaitaire : 32 200 $ + 1 650 $ + 1 650 $ = 35 500 $.
- Déduction pour aînés : un MAGI de 80 000 $ est inférieur à 150 000 $; les deux conjoints obtiennent donc le plein montant : 12 000 $.
- Revenu imposable : 80 000 $ moins 47 500 $ = 32 500 $.
- Impôt : 2 480 $ sur les premiers 24 800 $, plus 12 % de 7 700 $ (924 $), soit 3 404 $.
Personne retraitée célibataire de 68 ans ayant un revenu de 85 000 $
- Déduction forfaitaire : 16 100 $ + 2 050 $ = 18 150 $.
- Déduction pour aînés : le MAGI dépasse 75 000 $ de 10 000 $; les 6 000 $ diminuent donc de 6 % de 10 000 $ (600 $) pour s'établir à 5 400 $.
- Revenu imposable : 85 000 $ moins 23 550 $ = 61 450 $.
- Impôt : 5 800 $ sur les premiers 50 400 $, plus 22 % de 11 050 $ (2 431 $), soit 8 231 $.
Quand une personne âgée devrait plutôt détailler ses déductions
Détailler ses déductions fait perdre le montant de base et le montant additionnel pour l'âge, mais pas la déduction pour aînés. Cela n'est avantageux que lorsque les éléments de l'annexe A (Schedule A) dépassent 18 150 $ pour une personne âgée célibataire ou 35 500 $ pour un couple dont les deux conjoints ont 65 ans.
Des frais médicaux importants en sont la raison habituelle. Les frais médicaux et dentaires au-delà de 7,5 % de l'AGI sont admissibles, et les primes d'assurance soins de longue durée le sont jusqu'à un plafond fondé sur l'âge : 4 960 $ par personne de 61 à 70 ans et 6 200 $ au-delà de 70 ans en 2026. Consultez le seuil de déduction des frais médicaux et la liste complète des déductions détaillées avant de changer de méthode.
Pour les montants qui s'appliqueront l'an prochain, consultez déduction forfaitaire 2027; les montants additionnels pour l'âge de 2027 ne sont pas encore annoncés. Le guide principal de la déduction forfaitaire présente toutes les autres situations de famille.
Questions fréquentes
Quelle est la déduction forfaitaire pour les aînés de plus de 65 ans en 2026?
Elle est de 18 150 $ pour une personne célibataire de 65 ans ou plus, de 26 200 $ pour un chef de famille de 65 ans ou plus et de 35 500 $ pour un couple marié produisant une déclaration conjointe lorsque les deux conjoints ont 65 ans ou plus.
Ai-je droit à la déduction forfaitaire additionnelle si j'ai 65 ans le 1er janvier?
Oui, pour l'année précédente. L'IRS considère que vous avez 65 ans la veille de votre 65e anniversaire; une personne née le 1er janvier 1962 est donc considérée comme ayant 65 ans pour l'année d'imposition 2026.
Puis-je obtenir la déduction pour aînés si je détaille mes déductions?
Oui. La déduction de 6 000 $ pour les aînés se demande à l'annexe 1-A et est offerte avec la déduction forfaitaire comme avec les déductions détaillées. Seul le montant additionnel pour 65 ans ajouté à la déduction forfaitaire est perdu lorsque vous détaillez vos déductions.
Une personne à charge de plus de 65 ans obtient-elle le montant additionnel?
Oui. La déduction forfaitaire limitée d'une personne à charge est calculée en premier, selon le plus élevé de 1 350 $ ou du revenu gagné plus 450 $, puis le montant additionnel de 1 650 $ ou de 2 050 $ pour l'âge s'y ajoute.
Pourquoi le montant pour les aînés mariés est-il plus bas que pour les célibataires?
Le montant additionnel pour une personne mariée est de 1 650 $ par conjoint, alors qu'une personne âgée non mariée obtient 2 050 $. Un couple peut tout de même recevoir jusqu'à 3 300 $ pour l'âge seulement, ou 6 600 $ si les deux conjoints sont aussi aveugles.
Sources
- Rev. Proc. 2025-32, 2026 inflation-adjusted items irs.gov
- Form 1040-ES (2026) irs.gov
- Publication 505 (2026), enhanced deduction for seniors irs.gov
- Publication 501, age 65 and blindness rules irs.gov
- One Big Beautiful Bill Act tax deductions for working Americans and seniors irs.gov
- 26 U.S.C. 151(d)(5)(C), senior deduction and 6% phase-out uscode.house.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Montant de la déduction forfaitaire : situation et âge
Pour l'année d'imposition 2026, soit les déclarations que vous produirez en 2027, le montant de la déduction forfaitaire est de 1…
Déduction pour aînés : 6 000 $ de plus dès 65 ans
La déduction pour aînés (senior deduction) est une déduction supplémentaire temporaire pouvant atteindre 6 000 $ pour chaque cont…
Déductions détaillées : ce qu'on peut déduire à l'annexe A
Les déductions détaillées sont les dépenses que vous inscrivez à l'annexe A (Schedule A, formulaire 1040) au lieu de prendre la d…
Déduction forfaitaire 2027 : statut et date d'annonce
Les montants de la déduction forfaitaire 2027 n'ont pas été annoncés en date du 20 octobre 2026. L'IRS (le fisc fédéral américain…
Déduction des frais médicaux : la règle de 7,5 % de l'AGI
La déduction des frais médicaux couvre les frais médicaux et dentaires non remboursés engagés pour vous, votre conjoint et vos pe…