
简短回答
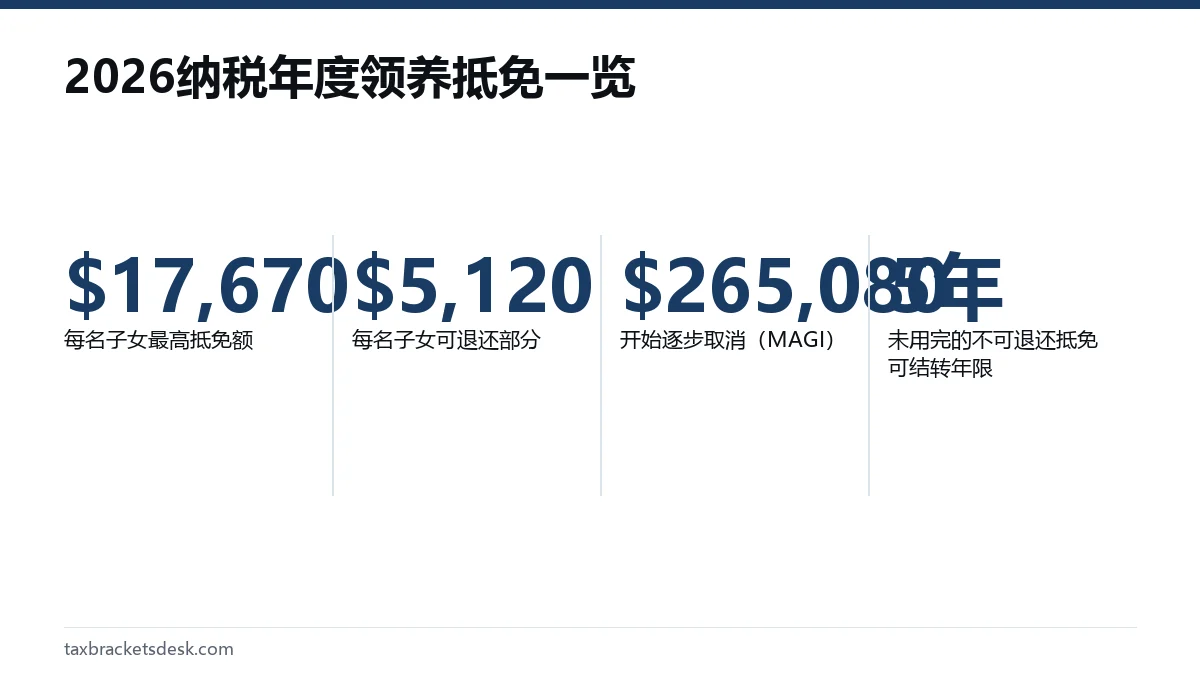
2026年领养税收抵免最多可抵免每名合格子女$17,670的合格领养费用。其中最多$5,120可以退还,其余部分用于减少税款,用不完的可以向后结转五年。修正后调整总收入(MAGI)在$265,080至$305,080之间时,抵免额逐步取消。领养特殊需要儿童,无论实际花费多少,都可获得全额抵免。申报时使用8839表(Form 8839)。
- 01每名子女最高抵免额(2026年)
- $17,670
- 02每名子女可退还部分(2026年)
- 最多$5,120
- 03逐步取消区间(MAGI)
- $265,080至$305,080
- 04雇主领养福利免税额(2026年)
- 每名子女最多$17,670
- 05未用完的不可退还抵免
- 最多向后结转5年
- 06表格
- 8839表,合格领养费用(Qualified Adoption Expenses)
2026年领养税收抵免:金额和可退还部分
根据税收程序2025-32(Rev. Proc. 2025-32),2026纳税年度的领养税收抵免最多可抵免每名合格子女$17,670的合格费用,高于2025年的$17,280。这个上限是按每名子女在所有年份合计计算的,而不是每年一个上限,所以历时多年的一次领养,各年的费用共用一个$17,670的上限。
自2025年起,这项抵免有一部分可以退还。2026年,即使您不欠所得税,每名子女最多$5,120也可以支付给您。2025年的可退还上限是$5,000。其余抵免不可退还:它用来减少您的税款,用不完的部分最多可以向后结转五年。
2027年的金额尚未公布。美国国税局(IRS)通常在10月或11月发布年度通胀调整税收程序时公布这些数字;2027年税法变化页面会跟踪发布情况。
领养抵免现在可以退还吗?拆分方式
可以,部分退还。8839表为每名子女分别计算可退还金额,取该子女的抵免额与$5,120中较小者。可退还总额填在1040表上(2025年版表格为第30行),其余部分作为不可退还抵免填入附表3(Schedule 3)。
结转额仍然不可退还。从以前年度结转过来的抵免只能减少税款,而可退还部分本身永远不会结转。因此,可退还的领养抵免对税单不大的家庭最有价值,这些家庭以前可能要等好几年才能用完全部抵免。
计算示例:中等收入,高额费用
一对夫妻联合报税,修正后调整总收入为$150,000,2026年完成了一宗国内领养,共支付$22,000的合格费用。他们的抵免额以$17,670为上限,其中$5,120可以退还。其余$12,550不可退还;如果他们扣除其他抵免后2026年剩余的税款为$4,000,就现在用掉$4,000,把$8,550结转到2027年及以后年度。
领养抵免收入限制是多少?2026年的逐步取消
修正后调整总收入超过$265,080时,领养抵免开始逐步取消,到$305,080时完全取消。这个区间宽$40,000,减少的幅度按比例计算:8839表用超过$265,080的部分除以$40,000,再按这个比例减少每名子女的抵免额。所有报税身份都适用相同的限额。
| 修正后调整总收入 | 减少比例 | 剩余抵免额 | 可退还部分 |
|---|---|---|---|
| $265,080或以下 | 0% | $17,670 | $5,120 |
| $275,080 | 25% | $13,253 | $5,120 |
| $285,080 | 50% | $8,835 | $5,120 |
| $295,080 | 75% | $4,418 | $4,418 |
| $305,080或以上 | 100% | $0 | $0 |
这项抵免所用的修正后调整总收入,是您的AGI加上某些被排除的外国收入和美国属地收入。税前退休供款会降低这个数字,对刚好落在区间内的家庭可能很关键。作为比较,子女税收抵免的逐步取消起点要低得多,联合报税为$400,000,但减少得更慢;请参阅子女税收抵免指南。
谁可以申报领养税收抵免,哪些费用可以计入
合格子女是指未满18岁的人,或者身体或精神上无法照顾自己的任何人。已婚夫妇一般必须联合报税;夫妻分开报税的一方只有在少数情况下才符合资格,例如当年最后六个月与配偶分居。
- 可以计入:领养机构费用、律师费、法庭费用、外国儿童的重新领养(re-adoption)费用,以及为办理领养离家期间的交通、餐饮和住宿费用。在确定领养对象之前支付的家庭评估(home study)费用也可以计入。
- 不能计入:领养配偶的孩子、代孕费用、由政府项目支付的费用、由雇主报销的费用,以及任何违反州或联邦法律的费用。
雇主提供的领养福利显示在W-2表第12栏,代码为T。2026年您最多可以把其中$17,670排除在收入之外,但同一笔钱不能既享受免税又申报抵免。请先填写8839表第III部分,再填第II部分。
特殊需要儿童的领养
如果您领养一名有特殊需要的美国儿童,且领养在2026年最终完成,即使您几乎或完全没有支付费用,也可以申报全额$17,670。按照这条规则,只有当州政府、哥伦比亚特区或印第安部落政府认定该儿童不能或不应回到父母家中,而且没有援助就无法被领养时,该儿童才算有特殊需要。
仅仅患有某种疾病,并不会让孩子在税务上算作特殊需要儿童,关键在于官方认定。请把领养援助协议或认定函与您的记录一起保存,因为国税局可能会要求提供。
什么时候可以申报领养费用?时间规则
在哪一年申报,取决于领养开始时孩子是否为美国公民或居民,以及领养何时最终完成。税务专题607(Tax Topic 607)摘要和8839表说明规定了以下时间表。
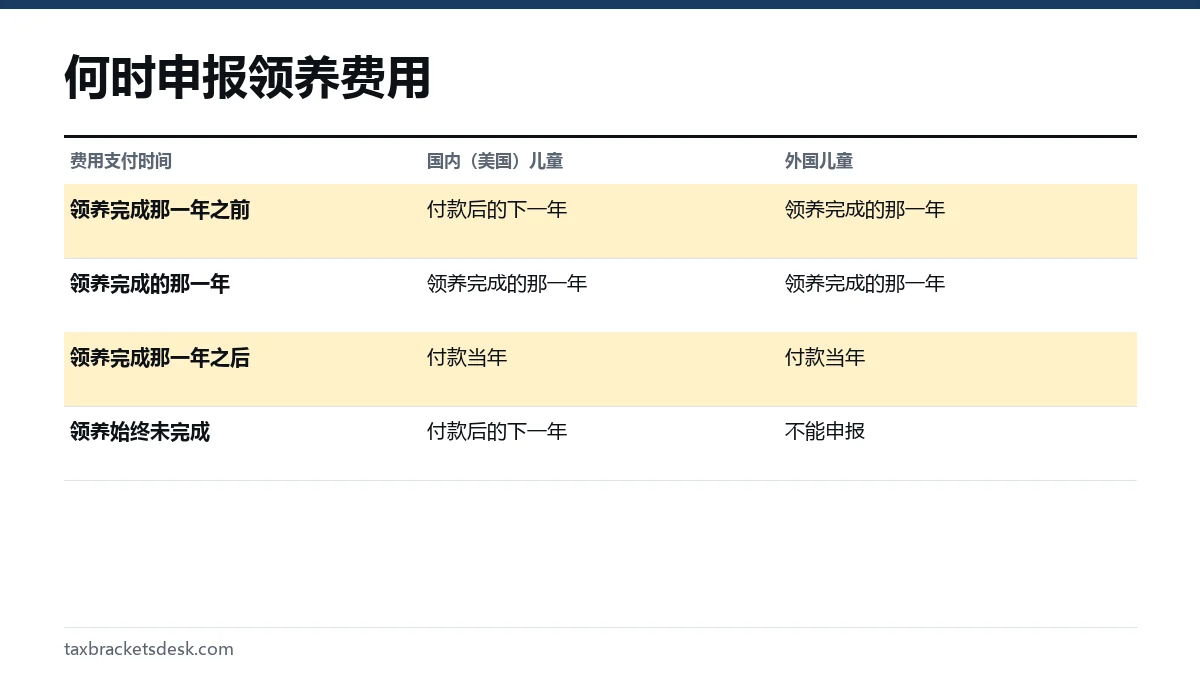
对于国内领养,即使领养失败或始终没有最终完成,您也可以按照“付款后的下一年”规则申报费用。对于外国领养,在领养最终完成之前不能申报任何费用;完成后,此前的所有费用在领养完成的那一年一并申报。
如何申报可退还的领养抵免
- 为孩子取得识别号码。尽可能使用社会安全号码(SSN);否则,在国内领养尚未完成期间,可以用W-7A表申请领养纳税识别号(ATIN),或者为不是美国公民或居民的孩子用W-7表申请个人纳税识别号(ITIN)。子女税收抵免SSN规则解释了为什么SSN对其他抵免很重要。
- 按年份汇总您的合格费用,并减去任何由雇主报销的金额。
- 为每名子女填写8839表第I部分,雇主福利填第III部分,然后在第II部分计算抵免。
- 把可退还金额填在1040表上(2025年版表格为第30行),把不可退还金额填在附表3上。
- 保存收据、法庭文件和领养机构出具的证明。未用完的不可退还抵免在下一年的8839表上结转。
被领养的孩子,包括依法安置到您家中等待领养的孩子,在2026年子女税收抵免金额方面被视为您自己的孩子。如果安置后您支付托儿费用,子女和受抚养人照顾抵免也可能适用。
常见问题
2026年领养税收抵免是多少?
每名合格子女最多可抵免$17,670的合格领养费用。其中最多$5,120可以退还;修正后调整总收入超过$265,080时,抵免额会减少。
领养没有成功,还能申报领养抵免吗?
国内领养可以。为领养美国儿童而进行的未成功尝试所产生的费用,可以在付款后的下一年申报。外国领养则必须最终完成才能申报。
领养继子女可以申报领养抵免吗?
不可以。领养配偶的孩子所花的费用被明确排除在合格领养费用之外。
今年用不完的领养抵免怎么办?
未用完的不可退还部分最多可以向后结转五年,或者直到用完为止,以先到者为准。在以后年度中它仍然不可退还。
可以同时享受领养抵免和雇主的领养福利吗?
可以,但不能用于同一笔费用。您排除在收入之外的雇主付款,会减少可以计入抵免的费用。
夫妻分开报税可以申报领养抵免吗?
一般不可以。已婚人士分开报税时,只有在当年最后六个月与配偶分居、孩子与其同住超过半年,并且本人支付了一半以上家庭维持费用的情况下,才能申报。
来源
- Rev. Proc. 2025-32 (2026 adoption credit amounts) irs.gov
- Tax Topic 607, Adoption credit and adoption assistance programs irs.gov
- Instructions for Form 8839 irs.gov
- Form 8839, Qualified Adoption Expenses irs.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。