
Crédito por adopción 2026: $17,670 por hijo, con hasta $5,120 reembolsables
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
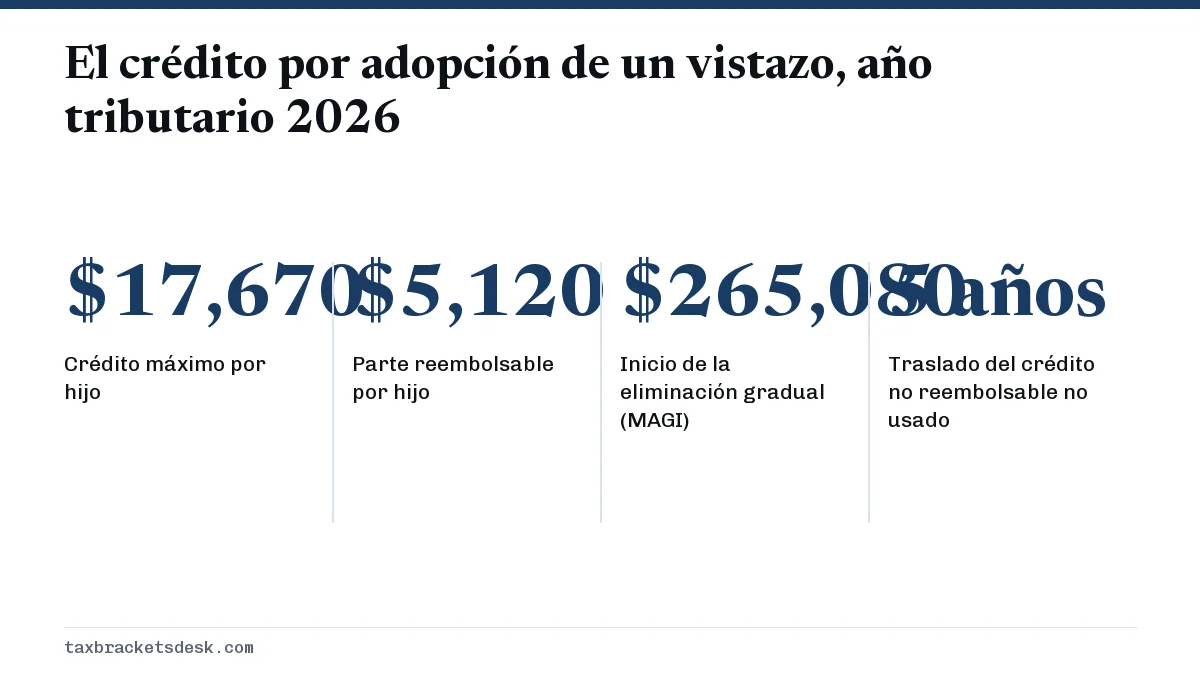
El crédito por adopción 2026 cubre hasta $17,670 de gastos de adopción calificados por cada niño elegible. Hasta $5,120 son reembolsables, y el resto reduce el impuesto y se puede trasladar durante cinco años. El crédito se elimina gradualmente cuando el AGI modificado está entre $265,080 y $305,080. Las adopciones de niños con necesidades especiales reciben el monto completo, sin importar los gastos. Se reclama con el Formulario 8839.
- 01Crédito máximo por hijo (2026)
- $17,670
- 02Parte reembolsable por hijo (2026)
- Hasta $5,120
- 03Rango de eliminación gradual (MAGI)
- De $265,080 a $305,080
- 04Exclusión de beneficios del empleador (2026)
- Hasta $17,670 por hijo
- 05Crédito no reembolsable no usado
- Se traslada hasta 5 años
- 06Formulario
- Formulario 8839, Gastos de adopción calificados (Qualified Adoption Expenses)
Crédito por adopción 2026: monto y parte reembolsable
Para el año tributario 2026, el crédito tributario por adopción vale hasta $17,670 de gastos calificados por cada niño elegible, frente a $17,280 en 2025, según el Rev. Proc. 2025-32. El límite es por niño y abarca todos los años, no es anual, así que los gastos de una adopción larga que se reparten en varios años comparten un solo tope de $17,670.
Desde 2025, una parte del crédito es reembolsable. En 2026, se le pueden pagar hasta $5,120 por niño aunque no deba impuesto sobre la renta. En 2025 el tope reembolsable era de $5,000. El resto del crédito no es reembolsable: reduce su impuesto, y lo que no pueda usar se traslada hasta por cinco años.
Los montos de 2027 aún no se han anunciado. El IRS (Servicio de Impuestos Internos) suele publicarlos en su procedimiento tributario anual de ajustes por inflación en octubre o noviembre; la página de cambios tributarios de 2027 seguirá la publicación.
¿El crédito por adopción ya es reembolsable? Cómo se divide
Sí, en parte. El Formulario 8839 calcula el monto reembolsable por separado para cada niño: la cifra menor entre el crédito de ese niño y $5,120. El total reembolsable va en el Formulario 1040 (la línea 30 en el formulario de 2025), y el resto va al Anexo 3 (Schedule 3) como crédito no reembolsable.
Los montos trasladados siguen sin ser reembolsables. El crédito que viene de un año anterior solo puede reducir el impuesto, y la parte reembolsable nunca se traslada. Por eso el crédito por adopción reembolsable vale más para las familias con un impuesto moderado, que antes podían tardar años en aprovechar el crédito completo.
Ejemplo resuelto: ingreso moderado, gastos altos
Un matrimonio que presenta una declaración conjunta, con un AGI modificado de $150,000, finaliza una adopción nacional en 2026 después de pagar $22,000 de gastos calificados. Su crédito tiene un tope de $17,670. De ese monto, $5,120 son reembolsables. Los otros $12,550 no son reembolsables; si su impuesto de 2026 después de otros créditos es de $4,000, usan $4,000 ahora y trasladan $8,550 a 2027 y los años siguientes.
¿Cuál es el límite de ingresos del crédito por adopción? La eliminación gradual de 2026
La eliminación gradual del crédito por adopción empieza cuando el AGI modificado pasa de $265,080 y termina en $305,080. El rango tiene $40,000 de ancho y la reducción es proporcional: el Formulario 8839 divide la cantidad que pasa de $265,080 entre $40,000 y reduce el crédito de cada niño en esa fracción. Los mismos límites se aplican a todos los estados civiles tributarios.
| AGI modificado | Porcentaje que se pierde | Crédito restante | Parte reembolsable |
|---|---|---|---|
| $265,080 o menos | 0% | $17,670 | $5,120 |
| $275,080 | 25% | $13,253 | $5,120 |
| $285,080 | 50% | $8,835 | $5,120 |
| $295,080 | 75% | $4,418 | $4,418 |
| $305,080 o más | 100% | $0 | $0 |
Para este crédito, el AGI modificado es su AGI más ciertos ingresos excluidos del extranjero y de territorios de EE. UU. Las aportaciones para la jubilación antes de impuestos lo reducen, lo que puede importar a una familia que queda apenas dentro del rango. Como comparación, el Crédito Tributario por Hijos (CTC) empieza a eliminarse en un umbral mucho más bajo, de $400,000 en declaración conjunta, pero más despacio; consulte la guía del Crédito Tributario por Hijos.
Quién puede reclamar el crédito tributario por adopción y qué gastos cuentan
Un niño elegible es un menor de 18 años, o cualquier persona física o mentalmente incapaz de cuidarse a sí misma. Por lo general, los matrimonios deben presentar una declaración conjunta; un cónyuge que presenta por separado califica solo en casos limitados, como haber vivido separado durante los últimos seis meses del año.
- Cuentan: las tarifas de la agencia de adopción, los honorarios de abogados, las costas judiciales, los costos de volver a adoptar a un niño extranjero, y el viaje, las comidas y el alojamiento fuera de casa por la adopción. También cuentan las tarifas del estudio del hogar pagadas antes de que se identifique al niño.
- No cuentan: adoptar al hijo de su cónyuge, los costos de gestación subrogada, los gastos pagados por un programa del gobierno, los gastos que le reembolsa un empleador y cualquier cosa ilegal según la ley estatal o federal.
Los beneficios de adopción del empleador aparecen en la casilla 12 del Formulario W-2 con el código T. Puede excluir hasta $17,670 de ellos en 2026, pero no puede usar los mismos dólares para la exclusión y para el crédito. Llene primero la Parte III del Formulario 8839 y después la Parte II.
Adopciones de niños con necesidades especiales
Si adopta a un niño de EE. UU. con necesidades especiales y la adopción se finaliza en 2026, puede reclamar los $17,670 completos aunque haya pagado pocos gastos o ninguno. Para esta regla, un niño tiene necesidades especiales solo cuando un estado, el Distrito de Columbia o un gobierno tribal indígena ha determinado que el niño no puede o no debe volver al hogar de sus padres y que no será adoptado sin ayuda.
Una condición médica por sí sola no convierte a un niño en un niño con necesidades especiales a efectos tributarios; lo que cuenta es la determinación oficial. Guarde con sus registros el acuerdo de asistencia para la adopción o la carta de determinación, ya que el IRS puede pedírselos.
¿Cuándo puedo reclamar los gastos de adopción? Reglas de fechas
El año en que reclama depende de si el niño era ciudadano o residente de EE. UU. cuando empezó el proceso de adopción, y de cuándo se finalizó la adopción. El resumen del Tema Tributario 607 (Tax Topic 607) y las instrucciones del Formulario 8839 fijan el siguiente calendario.
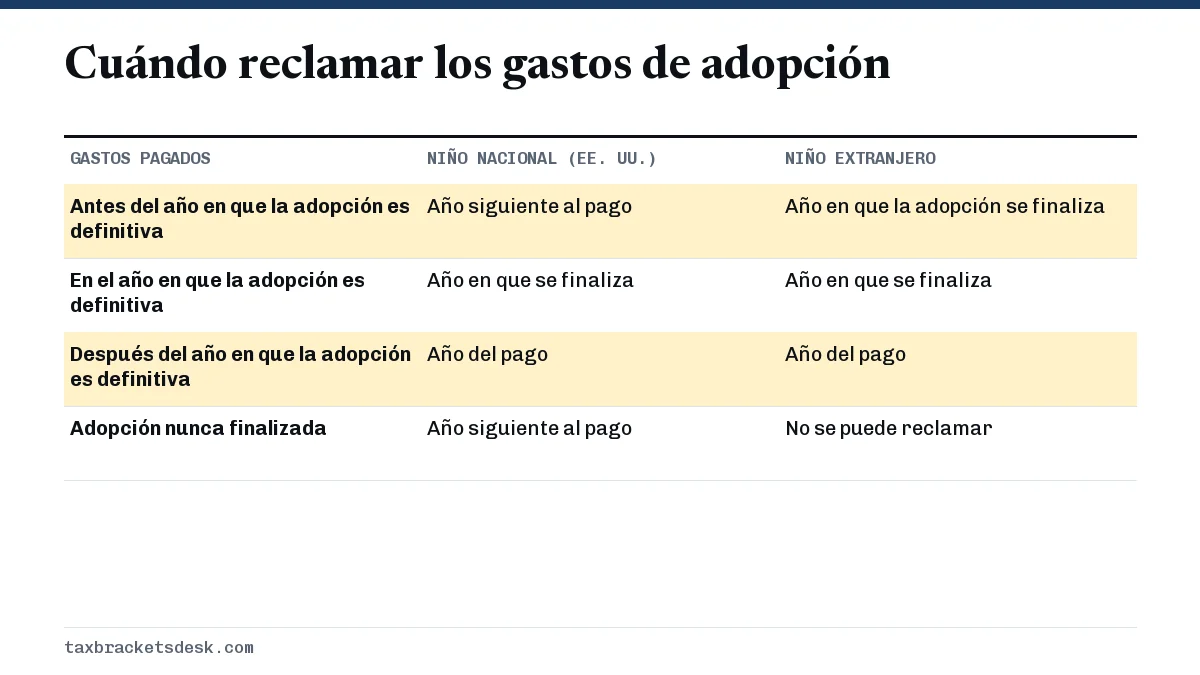
En una adopción nacional, puede reclamar los gastos aunque la adopción fracase o nunca se finalice, con la regla del año siguiente. En una adopción internacional, no se puede reclamar nada hasta que la adopción sea definitiva; entonces todos los gastos anteriores se reclaman juntos en el año en que se finaliza.
Cómo reclamar el crédito por adopción reembolsable
- Obtenga un número de identificación para el niño. Use un número de Seguro Social (SSN) si es posible; si no, el Formulario W-7A da un ATIN durante una adopción nacional en trámite, o el Formulario W-7 da un Número de Identificación Personal del Contribuyente (ITIN) a un niño que no es ciudadano ni residente de EE. UU. Las reglas del SSN para el Crédito Tributario por Hijos explican por qué el SSN importa para otros créditos.
- Sume sus gastos calificados por año y reste cualquier reembolso del empleador.
- Llene la Parte I del Formulario 8839 para cada niño, la Parte III para los beneficios del empleador y luego la Parte II para el crédito.
- Anote el monto reembolsable en el Formulario 1040 (la línea 30 en el formulario de 2025) y el monto no reembolsable en el Anexo 3.
- Guarde los recibos, los documentos del tribunal y los estados de cuenta de la agencia. Traslade cualquier crédito no reembolsable no usado en el Formulario 8839 del año siguiente.
Un hijo adoptado, incluido uno que le hayan entregado legalmente para su adopción, se trata como hijo propio para el monto del Crédito Tributario por Hijos 2026. Si paga una guardería después de la entrega del niño, también puede aplicar el crédito por cuidado de hijos y dependientes.
Preguntas frecuentes
¿De cuánto es el crédito por adopción en 2026?
De hasta $17,670 de gastos de adopción calificados por cada niño elegible. Hasta $5,120 de ese monto son reembolsables, y el crédito se reduce cuando el AGI modificado pasa de $265,080.
¿Puedo reclamar el crédito por adopción si la adopción no se concretó?
Sí, en una adopción nacional. Los gastos de un intento fallido de adoptar a un niño de EE. UU. se pueden reclamar en el año siguiente al pago. En una adopción internacional, la adopción tiene que ser definitiva.
¿Puedo reclamar el crédito por adopción por mi hijastro?
No. Los gastos para adoptar al hijo de su cónyuge están excluidos expresamente de los gastos de adopción calificados.
¿Qué pasa con el crédito por adopción que no puedo usar este año?
La parte no reembolsable no usada se traslada hasta por cinco años o hasta que se agote, lo que ocurra primero. En los años siguientes sigue sin ser reembolsable.
¿Puedo recibir el crédito por adopción y el beneficio de adopción de mi empleador?
Sí, pero no por los mismos gastos. Los pagos del empleador que excluye de sus ingresos reducen los gastos que cuentan para el crédito.
¿Se puede reclamar el crédito por adopción si soy casado y presento por separado?
Por lo general, no. Una persona casada que presenta por separado solo puede reclamarlo si vivió separada de su cónyuge durante los últimos seis meses del año, el niño vivió con ella más de la mitad del año y pagó más de la mitad del costo de mantener el hogar.
Fuentes
- Rev. Proc. 2025-32 (2026 adoption credit amounts) irs.gov
- Tax Topic 607, Adoption credit and adoption assistance programs irs.gov
- Instructions for Form 8839 irs.gov
- Form 8839, Qualified Adoption Expenses irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.