
简短回答
2026年子女税收抵免收入限制是修正后调整总收入(MAGI)$200,000,夫妻联合报税为$400,000。超过这个金额后,每满$1,000或不足$1,000的部分,抵免额就减少$50。有两名子女的联合报税家庭,MAGI一旦超过$487,000,抵免就全部消失。在低收入一端,可退还部分需要超过$2,500的劳动所得。
- 01逐步取消起点,夫妻联合报税
- MAGI $400,000
- 02逐步取消起点,其他所有报税身份
- MAGI $200,000
- 03减少幅度
- 每$1,000减少$50(5%),不足$1,000向上进位
- 04收入口径
- AGI加上被排除的外国收入和波多黎各收入
- 05拿到任何退税的最低要求
- 劳动所得超过$2,500
按报税身份划分的2026年子女税收抵免收入限制
在修正后调整总收入超过您报税身份对应的门槛之前,每名子女$2,200的全额都能拿到。这些门槛自2018年以来一直没变,它们写在税法第24条中,2026年也没有调整。
| 报税身份 | 全额抵免的收入上限 | 超过门槛后的减少幅度 |
|---|---|---|
| 夫妻联合报税 | $400,000 | 每$1,000减少$50 |
| 单身 | $200,000 | 每$1,000减少$50 |
| 户主 | $200,000 | 每$1,000减少$50 |
| 夫妻分开报税 | 各$200,000 | 每$1,000减少$50 |
| 合格丧偶配偶 | $200,000 | 每$1,000减少$50 |
这个门槛不是开关式的悬崖。超出$1只会损失$50,而不是整笔抵免。抵免要在远高于门槛的收入水平才归零,高出多少取决于您申报几名子女。
这个限制是按AGI计算的吗?
它按修正后调整总收入计算,对大多数人来说就是1040表第11b行上的调整后总收入。8812附表要加回三类被排除的收入:
- 真正居民从波多黎各取得的、被排除在外的收入
- 2555表上的海外劳动所得免税额和住房免税额
- 美属萨摩亚居民在4563表上排除的收入
由于AGI是在扣除税前退休供款和其他调整项之后计算的,多存入传统401(k)或健康储蓄账户(HSA)可以降低被考核的这个数字。分项扣除和标准扣除没有这个作用,因为它们排在AGI之后。各个项目分别处在什么位置,请参阅应税收入如何计算。
子女税收抵免逐步取消怎么运作?每$1,000减少$50的规则
8812附表第9至12行分四步完成计算:
- 先合计限制前的抵免额:每名合格子女$2,200,加上每名其他受抚养人$500(第8行)。
- 用您的MAGI减去门槛(第10行)。如果结果为零或负数,您保留全额抵免。
- 如果结果为正数,向上进位到下一个$1,000的整数倍。超出$425算作$1,000;超出$1,025算作$2,000。
- 乘以5%,再从抵免额中减去(第11行和第12行)。如果减少额等于或超过抵免额,您就什么都拿不到。
这项减少针对的是子女税收抵免和其他受抚养人抵免的合计额,而且在计算可退还部分之前进行。所以处在逐步取消区间的家庭,无论这笔抵免本来是以减少税款还是以退税的形式拿到,损失的金额都一样。
MAGI为$220,000和$420,000的计算示例
户主,两名子女,MAGI $220,000
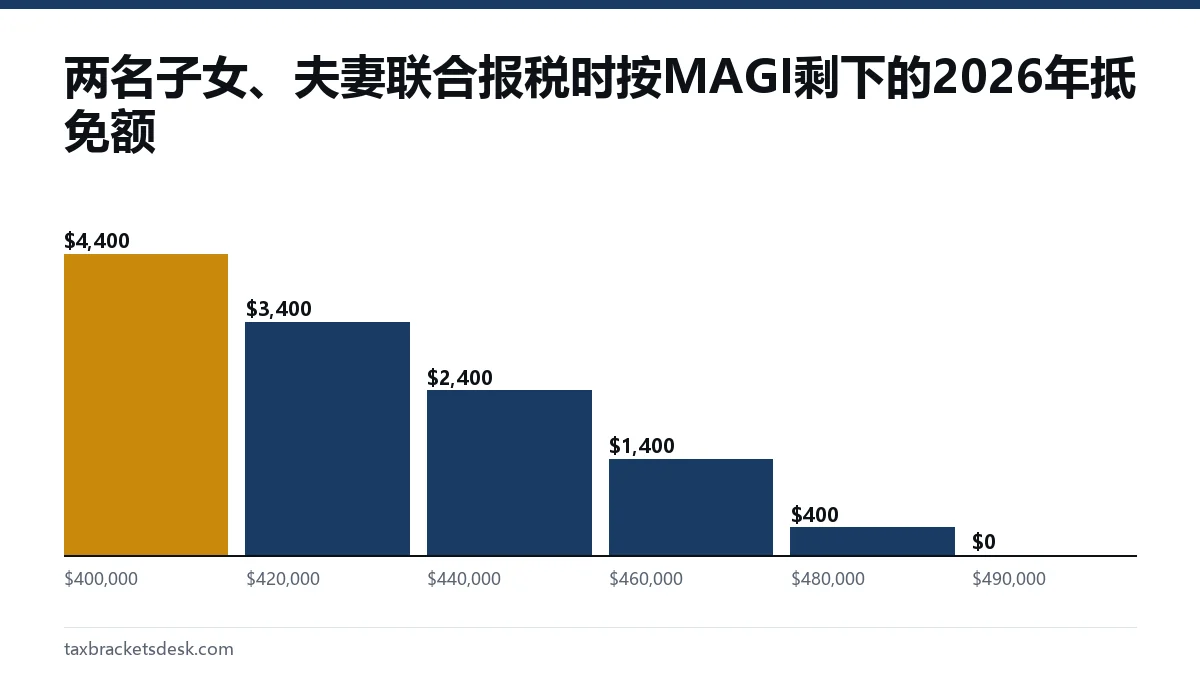
限制前的抵免额为$4,400。MAGI比$200,000的门槛高出$20,000,本身已经是$1,000的整数倍。$20,000的5%是$1,000,所以抵免额为$3,400。
夫妻联合报税,两名子女,MAGI $420,000
联合报税的结果相同:比$400,000高出$20,000,减少$1,000,抵免额为$3,400。在这个收入水平,税款远大于抵免额,所以$3,400全部用来减少税款,没有任何部分可以退还。
进位规则什么时候起作用:MAGI $225,500
一位有两名子女的户主,MAGI为$225,500,超出$25,500。这个数字向上进位到$26,000,按5%计算减少$1,300,剩下$3,100。如果没有进位规则,损失本来是$1,275。
抵免在哪里归零
每$2,200的抵免,需要门槛之上$44,000的收入才能抹掉。下表列出抵免完全消失的MAGI,假设只有合格子女,没有其他受抚养人。
| 合格子女人数 | 限制前的抵免额 | 单身或户主 | 夫妻联合报税 |
|---|---|---|---|
| 1 | $2,200 | $243,000 | $443,000 |
| 2 | $4,400 | $287,000 | $487,000 |
| 3 | $6,600 | $331,000 | $531,000 |
| 4 | $8,800 | $375,000 | $575,000 |
恰好在这些金额上时,还剩$50的抵免;再多一美元,超出部分就会向上进位,把它一并抹掉。接近这些临界点的家庭可能会发现,多做一笔税前退休供款就能保住一部分抵免。
已婚夫妇的限额更高吗?
是的,是$400,000而不是$200,000,正好是两倍。所以对大多数夫妇来说,结婚并不改变人均门槛。真正吃亏的是双方收入都不低的夫妻。
假设两位家长有两名子女,各挣$250,000。如果不结婚,申报两名子女的那一方用$250,000与$200,000相比,损失$2,500,保留$1,900。如果夫妻联合报税,两人合计$500,000,比$400,000高出$100,000,减少$5,000,把$4,400的抵免全部抹掉。分开报税很少有帮助,因为分开报税的门槛每人只有$200,000,而其他税务规则也会变得更不利。整体情况请参阅婚姻惩罚页面。
可退还部分的最低收入
子女税收抵免的收入限制在低收入一端同样起作用。当您的税款太少、用不上抵免时,可退还部分等于劳动所得超过$2,500部分的15%,每名子女最多$1,700。拿到全额可退还金额所需的劳动所得如下:
| 合格子女人数 | 最高可退还金额 | 所需劳动所得 |
|---|---|---|
| 1 | $1,700 | 约$13,834 |
| 2 | $3,400 | 约$25,167 |
| 3 | $5,100 | 约$36,500(或使用替代算法) |
有三名或以上子女时,8812附表第II-B部分允许您使用预扣的社会安全税和联邦医疗保险(Medicare)税(减去任何劳动所得税收抵免),前提是这样算出的金额更大。额外子女税收抵免页面介绍了这两种算法,我们的子女税收抵免专题页介绍其他资格规则。
常见问题
2026年子女税收抵免的收入限制是多少?
修正后调整总收入超过$200,000后,抵免开始逐步取消;夫妻联合报税的门槛是$400,000。它没有单一的截止线;抵免每$1,000减少$50,直到归零。
子女税收抵免取消得有多快?
按超过门槛部分收入的5%计算,也就是每$1,000减少$50。不足$1,000的部分也算作整$1,000。
收入太高就拿不到子女税收抵免吗?
是的。有一名子女时,MAGI一旦超过$243,000(联合报税$443,000),抵免就没有了。每多一名子女,这个临界点提高$44,000。
子女税收抵免的收入限制会随通胀调整吗?
不会。$200,000和$400,000这两个门槛是税法中的固定金额。除非国会修改,2027年的门槛还是一样。
存401(k)有助于保住子女税收抵免吗?
可以有帮助。向传统401(k)的税前供款会降低AGI,而MAGI越低,逐步取消减少的金额就越小。Roth供款不会降低AGI。
来源
- IRS: Child Tax Credit irs.gov
- Schedule 8812 (Form 1040) 2026, draft irs.gov
- Instructions for Schedule 8812 (2026), draft irs.gov
- Publication 505 (2026) irs.gov
- Rev. Proc. 2025-32 irs.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。