
简短回答
婚姻惩罚税指的是一对夫妻联合报税缴的税,比两人各自以单身身份报税还要多。2026年,联合报税的税级在32%这一档及以下正好是单身的两倍,所以大多数夫妻不会因为税级而受罚。惩罚仍然存在于以下情形:双方收入都极高、单亲家长因结婚失去户主身份,以及某些没有翻倍的限额。
- 01联合报税税级翻倍到
- 2026年应税收入$512,450(32%区间)
- 02翻倍到哪里终止
- 35%区间:联合报税$768,700,单身$640,600
- 032026年州和地方税扣除上限
- 单身和联合报税同为$40,400
- 04净投资收入税门槛
- 单身$200,000,联合报税$250,000
现在还有婚姻惩罚吗?
在税率表里,只有最高那一档才有。税收程序2025-32(Rev. Proc. 2025-32)公布的2026年联合报税门槛,在10%到32%各档正好是单身的两倍:$24,800对$12,400、$100,800对$50,400,依此类推,一直到$512,450对$256,225。标准扣除额也是两倍,$32,200对$16,100。
断裂出现在35%这一档。单身报税者在$640,600以内都是35%,而夫妻超过$768,700就进入37%,而不是超过$1,281,200才进入。任何合计应税收入超过$768,700、且夫妻双方收入都占很大比重的家庭,都要承担税级带来的惩罚。
2026年税级从哪里开始不再翻倍
| 税率 | 单身上限 | 联合报税上限 | 联合报税 = 单身的2倍? |
|---|---|---|---|
| 10% | $12,400 | $24,800 | 是 |
| 12% | $50,400 | $100,800 | 是 |
| 22% | $105,700 | $211,400 | 是 |
| 24% | $201,775 | $403,550 | 是 |
| 32% | $256,225 | $512,450 | 是 |
| 35% | $640,600 | $768,700 | 否,少$512,500 |
计算示例:两个高收入者
夫妻双方各有$700,000工资收入,都采用标准扣除额。如果作为两个单身报税者,每人应税收入为$683,900,各应缴$209,000.25,合计$418,000.50。联合报税时,两人$1,367,800的应税收入产生$428,250.50的税额。仅由税级造成的婚姻惩罚就是$10,250,也就是联合报税35%区间少掉的$512,500按多出的2%计税的结果。
工资税还会再加一笔。0.9%的额外联邦医疗保险税对单身者从$200,000开始征收,对夫妻则从$250,000开始,所以这对夫妻联合报税要缴$10,350,而作为单身各自只需缴$9,000,又多出$1,350。夫妻分开报税很少有帮助,因为分开报税的税级只有联合报税的一半。
限额没有翻倍的抵免和扣除项目
现在大多数收入限额都会为夫妻按比例放大:子女税收抵免(CTC)的逐步取消从单身$200,000、联合报税$400,000开始,新的小费、加班费和老年人扣除的逐步取消门槛也都翻了倍。以下这些没有翻倍:
| 项目 | 单身 | 夫妻联合报税 |
|---|---|---|
| 州和地方税扣除上限 | $40,400 | $40,400 |
| 净投资收入税门槛 | $200,000 | $250,000 |
| 额外联邦医疗保险税门槛 | $200,000 | $250,000 |
| 资本亏损抵扣其他收入的上限 | $3,000 | $3,000 |
| AMT 28%税率起点 | $244,500 | $244,500 |
| 社会安全福利基准金额 | $25,000 | $32,000 |
对大多数分项扣除者影响最大的是州和地方税扣除上限:两位未婚的房主每人都可以扣除最多$40,400,而一对夫妻只能共用一个上限。AMT免税额单身$90,100、联合报税$140,200,也远不到两倍;请看替代性最低税规则。
劳动所得税收抵免与户主身份
中低收入夫妻可能通过劳动所得税收抵免(EITC)感受到惩罚。2026年,有一个孩子的联合报税表在收入$58,863时失去该抵免,而单身报税者是$51,593,所以两个收入都接近限额的人结婚后,可能失去其中一人单身时本可保留的抵免。
单亲家长结婚后还要放弃户主报税身份。举例来说:一位收入$60,000、以户主身份报税的家长2026年应缴$3,948,其伴侣收入$60,000、按单身报税应缴$5,020,合计$8,968。结婚后,两人$87,800的联合应税收入产生$10,040的税额,多出$1,072,正好等于他们失去的户主身份好处。
出现婚姻奖励的情形
婚姻奖励正好相反:夫妻一起缴的税比各自分开更少。当两人收入相差悬殊时很常见,因为收入高的一方可以借用收入低的一方没用完的税级和标准扣除额。
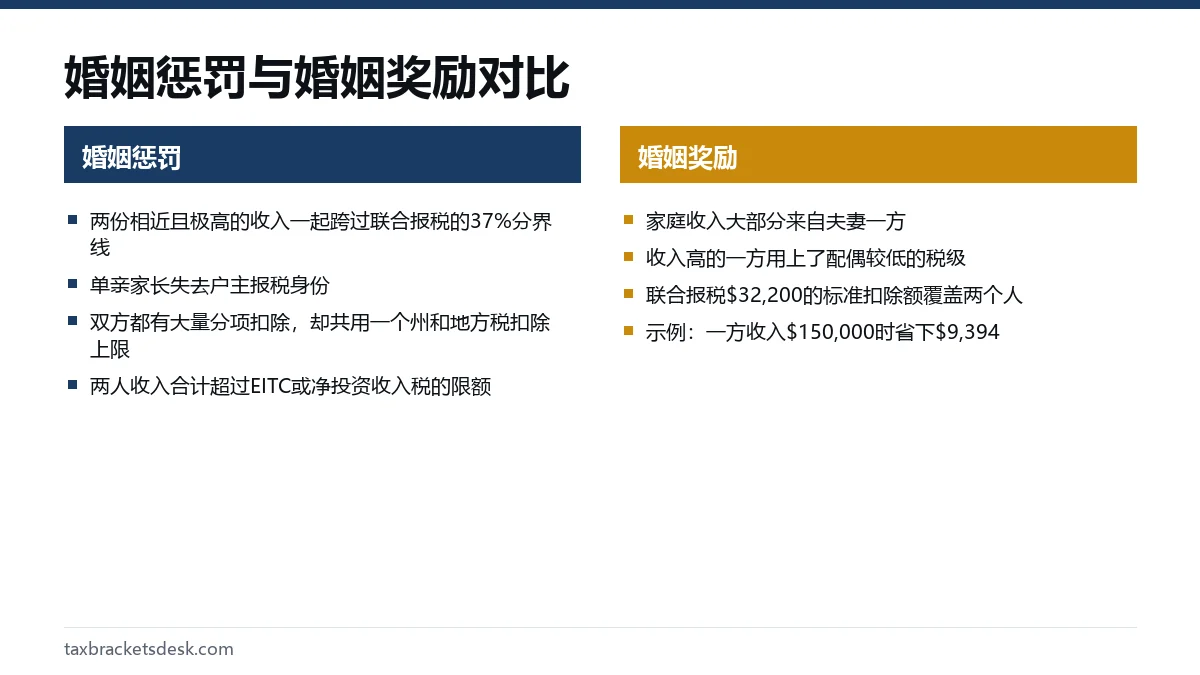
举例:一方工资收入$150,000,另一方没有收入。按单身报税,有收入的一方应税收入为$133,900,应缴$24,734。夫妻联合报税后,应税收入降到$117,800,税额降到$15,340。婚姻奖励为每年$9,394的联邦所得税。
如何核算自己的婚姻惩罚
所谓婚姻惩罚税计算器,其实就是把两种算法并排比较。您可以用我们的所得税计算器来做:
- 分别按单身身份(如果有一方符合条件,则按户主身份)算出每个人的税额,包括税收抵免。
- 把两个结果相加。
- 用合计收入和联合报税的各项限额,算出联合报税表上的税额。
- 比较两者。联合报税的数字更高就是惩罚,更低就是奖励。
- 如果夫妻一方有大额医疗支出或按收入还款的贷款,可以再按夫妻分开报税算一遍,但要预料到这种身份在大多数情况下成本更高。
12月31日的婚姻状况决定整个年度,所以婚礼定在12月下旬还是1月初,结果会相差整整一个纳税年度。完整的联合报税和单身税率表对比请见2026年国税局税级和各年度联邦税级。
常见问题
2026年收入达到多少会出现婚姻惩罚?
就常规所得税税级而言,只有联合应税收入超过$768,700、且夫妻双方收入都相当可观时才会出现。其他惩罚,例如共用的$40,400州和地方税扣除上限或EITC的收入限额,在收入低得多的时候就会显现。
什么是婚姻奖励?
婚姻奖励是指夫妻联合报税缴的税比两人各自按单身报税更少所省下的钱。通常发生在家庭收入大部分或全部来自夫妻一方时。
分开报税能避开婚姻惩罚吗?
通常不能。夫妻分开报税的税级只有联合报税的一半,好几项税收抵免会减少或无法申报,而且如果一方选择分项扣除,另一方也必须分项扣除,所以分开报税往往更贵。
州和地方税扣除上限算婚姻惩罚吗?
算。2026年这个上限对单身和联合报税者都是$40,400,所以两个未婚的人可以扣除的州和地方税,最多可达一对夫妻的两倍。
为了避开婚姻惩罚,我们应该推迟婚礼吗?
只有并排算一遍才能回答。由于联合报税的税级在32%这一档及以下都是翻倍的,很多夫妻不赚不亏,甚至还能得到奖励,所以为了税务原因推迟婚礼,只在本文描述的那几种惩罚情形下才有帮助。
来源
- Rev. Proc. 2025-32 (2026 amounts) irs.gov
- Publication 505, Tax Withholding and Estimated Tax irs.gov
- Topic 751, Social Security and Medicare withholding rates irs.gov
- Topic 409, Capital gains and losses irs.gov
- Publication 501, filing status irs.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。
相关指南
 美国报税税率:各年度联邦税级与报税身份
美国报税税率分为七档联邦税级:10%、12%、22%、24%、32%、35%和37%。2026年(即2027年提交的报税表),单身报税者应税收入的前$12,400、夫妻联合报税者的前$24,800适用10%税级,超过$640,600和$768,700的部分适…
2026年美国税率表:IRS七档税率10%至37%
2026年美国税率表(联邦所得税税级)共有七档税率:10%、12%、22%、24%、32%、35%和37%。单身报税者应税收入的前$12,400按10%计税,超过$640,600的部分按37%计税;夫妻联合报税者前$24,800按10%计税,超过$768,7…
替代性最低税2026:AMT免税额及谁需要缴纳
替代性最低税(AMT)是计算联邦所得税的第二种方法:把某些扣除项和税收优惠加回去,再按26%和28%对结果计税。两种算法中哪个更高,您就按哪个缴税。2026年,未婚报税者的AMT免税额为$90,100,联合报税者为$140,200;AMT收入达到$500,0…
户主报税条件:哪些人可以用户主身份报税
户主报税条件是三项必须同时满足的测试:12月31日时您未婚或被视为未婚;您支付了当年维持一个家一半以上的费用;一位合格人士与您同住超过半年。受您抚养的父母是同住规则的唯一例外。
2026年SALT扣除上限:$40,400与收入递减
2026年的SALT扣除上限为$40,400,夫妻分开报税为$20,200:这是您在附表A(Schedule A)上申报州和地方所得税或销售税加房产税时,最多可以扣除的金额。修正后调整总收入(MAGI)超过$505,000(分开报税$252,500)的部分,…