
简短回答
如果您在问EITC为什么这么少,通常的答案是您的收入进入了逐步取消区间,在这个区间内每多一美元收入,抵免最多减少21美分。其他常见原因包括:子女满19岁且已不在上学、结婚后两份收入合并、失业金或利息拉高了AGI、递增区间内的劳动所得太少,以及投资收入超过$12,200。
- 01每多$1,000收入损失的抵免(一名子女)
- $159.80
- 02每多$1,000损失的抵免(两名或以上子女)
- $210.60
- 032026年有子女的逐步取消起点
- $23,890(联合报税$31,160)
- 042026年投资收入悬崖
- 超过$12,200就没有抵免
- 05合格子女年龄上限
- 未满19岁;全日制学生未满24岁
EITC为什么这么少:快速诊断
把今年的报税表和去年的对比四项内容:劳动所得、AGI、报税身份,以及EIC附表上的子女人数。抵免减少几乎都能追溯到这四项之一发生了变化。下面的清单按合理的检查顺序列出各种原因。
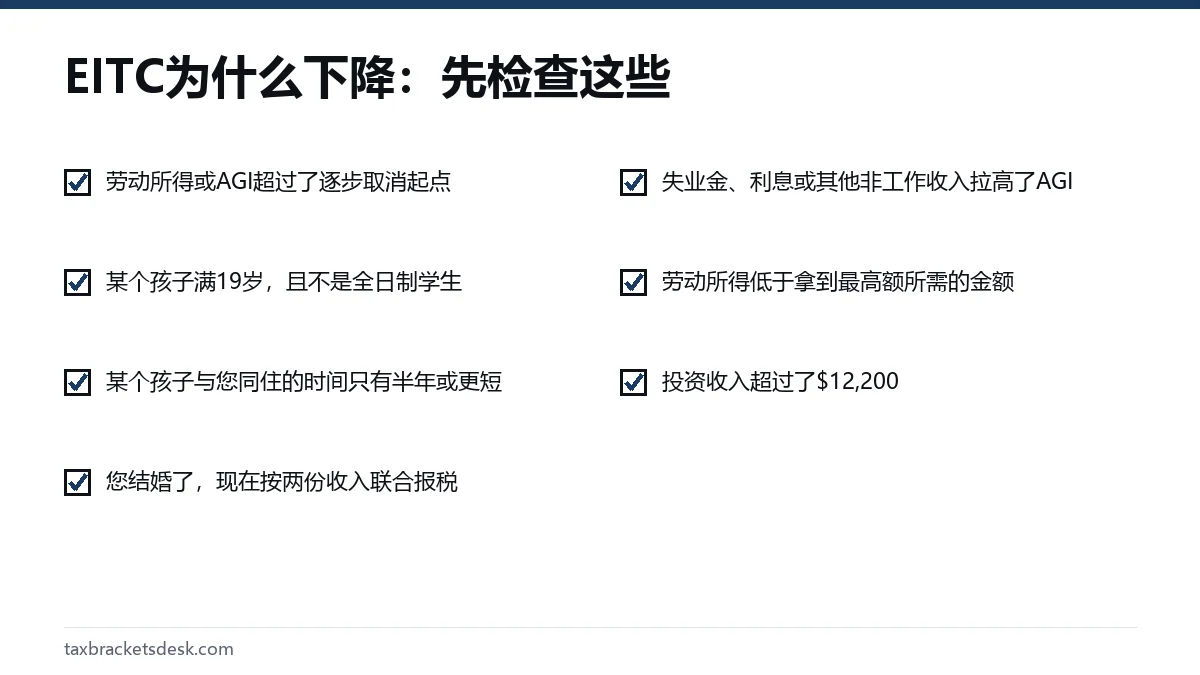
在认定出错之前,先弄清抵免是因为您自己的数字而减少,还是被美国国税局(IRS)调整了。如果是国税局改的,您会收到一封说明该调整的通知信;这时报税软件上的数字会和您实际收到的退税不一致。
您的收入进入了逐步取消区间
这是劳动所得税收抵免减少最常见的原因。一旦您的收入超过逐步取消起点(2026年有子女为$23,890,联合报税为$31,160),每多一美元收入都会按固定比率削减抵免。这感觉像是对加薪的惩罚,实际上也确实如此。
| 合格子女人数 | 逐步取消比率 | 每多$1,000损失的抵免 |
|---|---|---|
| 无 | 7.65% | $76.50 |
| 一名 | 15.98% | $159.80 |
| 两名 | 21.06% | $210.60 |
| 三名或以上 | 21.06% | $210.60 |
2026年的例子:一位有一名子女、收入$24,000的单亲家长,约可得$4,409。同一位家长在加薪和一些加班之后收入为$34,000,约可得$2,811,减少了约$1,600。加薪之后这个家庭仍然更宽裕,因为多赚$10,000只损失约$1,600的抵免。
加班费要全额计入。即使您按加班费免税扣除扣除了其中一部分,国税局仍要求您把全部加班费作为EITC的劳动所得计入。
孩子满19岁后,我的EITC为什么减少了?
子女满19岁后就不再是EITC的合格子女,除非他一年中至少五个月是全日制学生,这时年龄上限是24岁。永久完全残障的子女没有年龄上限。少了一名子女,可能让您在表格中整整下降一栏。
2026年的例子:一位收入$30,000、有两名合格子女的户主,约可得$6,029。如果较大的孩子满19岁且没有上学,同一份报税表按一名子女计算约得$3,451,少了约$2,580。如果那是最后一名合格子女,这位家长将一无所得,因为$30,000高于无子女的$19,540限额。
搬出去住超过半年的孩子,或者现在主要与另一方家长同住的孩子,同样会从EIC附表上消失。请在我们的EITC资格核对清单中核对居住和年龄测试。
结婚或报税身份变化后,EIC比去年少
已婚夫妇一般必须联合报税才能申报这项抵免,而联合报税会把夫妻双方的收入都算进去。联合报税的逐步取消起点高$7,270,但第二份薪水往往很快就把这点空间用掉了。
2026年的例子:一位有一名子女、收入$25,000的单亲家长,约可得$4,250。与一位收入$20,000的伴侣结婚后,联合报税表上的收入为$45,000,抵免降到约$2,215。我们的婚姻惩罚页面讲解了结婚如何影响报税表的其他部分。
对大多数夫妇来说,改成夫妻分开报税并不能解决这个问题。就EITC而言,只有在有合格子女,并且当年最后六个月与配偶分开居住或已合法分居的情况下,才允许这样申报。
非工作收入拉高了您的AGI
在逐步取消阶段,国税局取AGI和劳动所得中较大的那个。失业救济金、利息、应税的退休账户提款、赌博奖金,或按较早离婚协议收到的应税配偶扶养费,都会拉高AGI,却不增加劳动所得。
2026年的例子:一位有一名子女、工资$20,000的单亲家长,本来可以拿到全额$4,427。加上$8,000的失业救济金后,AGI变成$28,000,抵免降到约$3,770。
您赚得更少,或投资收入超过了限额
递增区间内劳动所得过低
在另一端,抵免额偏低也可能是因为劳动所得太少,达不到最高额。有一名子女时,2026年需要$13,020的劳动所得才能拿到全额$4,427;如果只有$8,000,您得到的是它的34%,即$2,720。工时减少、停工,或者C附表(Schedule C)上的一笔大额业务开支,都会降低劳动所得。
投资收入超过$12,200
如果您2026年的投资收入超过$12,200,抵免不只是减少,而是完全没有。常见的触发原因是一次性出售股票或房产。2025年的限额是$11,950。
国税局调整了您的申报
如果国税局因为子女的SSN与其记录不符,或者该子女已在另一份报税表上被申报,而减少了抵免,请阅读通知信,并在信上注明的日期前回复,附上能证明子女住处的学校、医疗或租约记录。如果减少的原因不是计算或书写错误,下次申报这项抵免时您需要用8862表。
接下来该怎么做
- 把去年和今年的1040表并排放在一起,比较劳动所得、AGI、报税身份,以及EIC附表上列出的子女。
- 用我们的劳动所得税收抵免计算器按今年的数字重新算一遍抵免额。
- 如果某个孩子理应仍然符合资格,请确认年龄、学生身份以及与您同住的月数。
- 如果报税软件算得没错,那就提前规划:2027年的新限额一旦公布(通常在10月或11月),就去查一查。
子女税收抵免变少的原因与此不同,请见子女税收抵免为什么减少。这项抵免的全部规则,请回到劳动所得税收抵免指南。
常见问题
我的EITC今年为什么变少了?
最常见的是您的收入进入了逐步取消区间,或者在区间内往前移动;有子女时,每一美元收入会让抵免减少15.98或21.06美分。其次可能的原因是子女超龄、结婚,或额外的非工作收入拉高了AGI。
收入越多,EITC就越少吗?
只有超过某个点之后才是。在逐步取消起点以下,您赚得越多,抵免会增加或保持不变。超过之后(2026年有子女为$23,890,联合报税为$31,160),每一美元收入都会降低抵免。
投资收入会减少我的EITC吗?
会。它可能拉高您的AGI,把您推入逐步取消区间;如果2026年合计超过$12,200,抵免就完全没有了。利息、股息、资本利得和净租金收入都要计入。
我加薪之后EITC为什么下降了?
因为加薪把您推得更深入逐步取消区间。有一名子女时,每多$1,000收入会让抵免减少$159.80,所以加薪之后整体上您还是更划算。
收入和去年一样,EITC为什么下降了?
先检查EIC附表上的子女和您的报税身份。如果两者都没变,就比较AGI,因为失业金或利息会降低抵免;另外也要看看国税局是否在通知信中调整了报税表。
来源
- Rev. Proc. 2025-32, section 4.06 irs.gov
- IRS: Qualifying child rules irs.gov
- IRS: Earned income irs.gov
- IRS: What to do if we deny your claim for a credit irs.gov
- 26 U.S. Code section 32 uscode.house.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。