
Impuestos estimados para trabajadores por cuenta propia: cuánto pagar cada trimestre
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Los impuestos estimados para trabajadores por cuenta propia deben cubrir tanto el impuesto federal sobre la renta como el impuesto sobre el trabajo por cuenta propia, del 15.3% sobre el 92.35% de la ganancia neta. Un trabajador independiente soltero con $80,000 de ganancia en 2026 y sin otros ingresos debe unos $16,647 en total, así que pagar el 90% de esa cifra significa unos $3,746 cada trimestre, salvo que el impuesto del año pasado le dé una regla de protección (safe harbor) más baja.
- 01Tasa del impuesto sobre el trabajo por cuenta propia
- 15.3% sobre el 92.35% de la ganancia neta
- 02Umbral del impuesto sobre el trabajo por cuenta propia
- Ingresos netos del trabajo por cuenta propia de $400 o más
- 03Base salarial del Seguro Social, 2026
- $184,500
- 04Ganancia de $80,000, soltero, 2026
- Unos $16,647 de impuesto federal total (20.8% de la ganancia)
- 05Opción para ingresos irregulares
- Método de cuotas a base de ingresos anualizados, Anexo AI (Schedule AI) del Formulario 2210
¿Qué incluyen los impuestos estimados de los trabajadores por cuenta propia?
Los impuestos estimados de quienes trabajan por cuenta propia cubren todos los impuestos federales sobre los ingresos del negocio que nadie retiene: el impuesto sobre la renta normal, el impuesto sobre el trabajo por cuenta propia (SE tax) y, con ingresos más altos, el impuesto adicional de Medicare del 0.9%. El impuesto sobre el trabajo por cuenta propia va en la línea 9 de la hoja de trabajo del Formulario 1040-ES y forma parte del monto que deben cubrir sus pagos trimestrales.
El impuesto sobre el trabajo por cuenta propia es del 12.4% para el Seguro Social más el 2.9% para Medicare, aplicado al 92.35% de la ganancia neta, y se debe cuando los ingresos netos del trabajo por cuenta propia llegan a $400 (Tema 554 del IRS, el Servicio de Impuestos Internos). La parte del 12.4% se detiene en la base salarial de 2026, de $184,500, reducida por cualquier salario de W-2 que usted gane. Nuestra página sobre la tasa del impuesto sobre el trabajo por cuenta propia explica cada parte.
Dos deducciones alivian el impuesto sobre la renta. La mitad de su impuesto sobre el trabajo por cuenta propia se resta al calcular el AGI (ingreso bruto ajustado), y muchos dueños únicos de negocio pueden tomar la deducción por ingreso calificado de negocios (QBI) de hasta el 20% de ese ingreso, limitada al 20% del ingreso tributable antes de esa deducción. La deducción QBI va en la línea 2b de la hoja de trabajo.
Ejemplo: impuestos trimestrales de un diseñador que trabaja por cuenta propia
Un diseñador independiente soltero espera $80,000 de ganancia neta en el Anexo C (Schedule C) de 2026 y no tiene otros ingresos, créditos ni retención. Este es el cálculo de 2026 con las cifras del Formulario 1040-ES.
| Paso | Monto |
|---|---|
| Ingresos netos del trabajo por cuenta propia ($80,000 x 92.35%) | $73,880.00 |
| Parte del Seguro Social (12.4%) | $9,161.12 |
| Parte de Medicare (2.9%) | $2,142.52 |
| Impuesto sobre el trabajo por cuenta propia | $11,303.64 |
| AGI ($80,000 menos la mitad del impuesto sobre el trabajo por cuenta propia, $5,651.82) | $74,348.18 |
| Deducción estándar | $16,100.00 |
| Deducción QBI (limitada al 20% de $58,248.18) | $11,649.64 |
| Ingreso tributable | $46,598.54 |
| Impuesto sobre la renta ($1,240 + 12% del monto por encima de $12,400) | $5,343.82 |
| Impuesto federal total | $16,647.46 |
El 90% de $16,647.46 es $14,982.71, o $3,745.68 por trimestre. Si la declaración de 2025 del diseñador mostró solo $12,000 de impuesto total, la regla de protección del año anterior es de $12,000, o $3,000 por trimestre, y los $4,647.46 restantes se pagan con la declaración sin multa.
¿Qué porcentaje deben apartar los trabajadores por cuenta propia?
No hay un único porcentaje correcto, porque el impuesto sobre la renta sube con la ganancia, mientras que el impuesto sobre el trabajo por cuenta propia se mantiene cerca de un 14.13% fijo de la ganancia por debajo de la base salarial. Aplicar el mismo método de 2026 a tres niveles de ganancia para un contribuyente soltero sin otros ingresos muestra la diferencia.
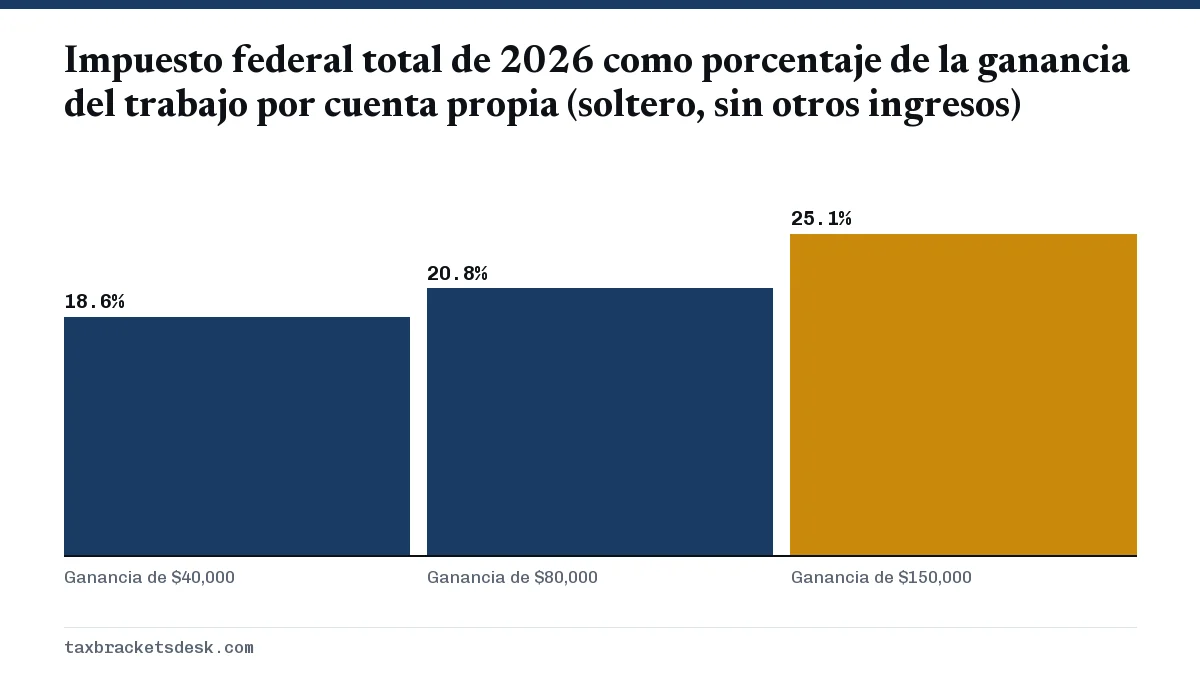
Con $40,000 de ganancia, el total es de $7,426.93 (18.6%); con $80,000, de $16,647.46 (20.8%); con $150,000, de $37,607.63 (25.1%). Estas cifras no incluyen impuestos estatales ni locales, y cambian según el estado civil tributario, otros ingresos y los créditos. Un trabajador independiente casado cuyo cónyuge tiene un sueldo podría quedar en un tramo impositivo más alto con la misma ganancia.
Una rutina práctica es pasar su propio porcentaje de cada pago de un cliente a una cuenta de ahorro separada el mismo día en que llega, y luego pagar cada trimestre desde esa cuenta. Vuelva a revisar el porcentaje después de cada trimestre con nuestra calculadora de impuestos estimados.
¿Qué pasa si mis ingresos 1099 son irregulares?
Si sus ingresos son de temporada o llegan de forma irregular, el método de cuotas a base de ingresos anualizados puede reducir los primeros pagos. En lugar de dividir el impuesto del año entre cuatro, calcula el impuesto sobre los ingresos realmente obtenidos hasta el final de cada período, proyectados a un año completo, y luego paga la parte correspondiente (Pub. 505, Hoja de Trabajo 2-9).
| El período termina | Ingresos que se cuentan | Multiplique por | Parte del impuesto que vence |
|---|---|---|---|
| 31 de marzo | De enero a marzo | 4 | 22.5% |
| 31 de mayo | De enero a mayo | 2.4 | 45% |
| 31 de agosto | De enero a agosto | 1.5 | 67.5% |
| 31 de diciembre | Año completo | 1 | 90% |
Un fotógrafo de bodas que obtiene la mayor parte de la ganancia del año de junio a octubre debería poco en abril y junio con este método, y se pondría al día en septiembre y enero. La desventaja es el papeleo: debe adjuntar a su declaración el Formulario 2210 con el Anexo AI para mostrarle al IRS por qué sus primeros pagos fueron menores.
También ocurre lo contrario. Si le llega un contrato grande en julio, vuelva a calcular su estimado y pague la diferencia antes de la siguiente fecha de vencimiento. Esperar hasta enero puede dejarle una multa por septiembre.
¿Un trabajador de aplicaciones con un empleo W-2 debe pagar impuestos trimestrales?
No necesariamente. Si también recibe un cheque de pago, puede cubrir sus ingresos adicionales aumentando la retención con un nuevo Formulario W-4. La retención cuenta como pagada en partes iguales a lo largo del año, así que un cambio hecho en octubre todavía cubre los trimestres anteriores para efectos de la multa.
Su salario de W-2 también consume parte de la base salarial del Seguro Social de $184,500, lo que reduce la parte del 12.4% del impuesto sobre el trabajo por cuenta propia sobre los ingresos adicionales una vez que los ingresos combinados pasan de ese nivel. Si los salarios y los ingresos del trabajo por cuenta propia combinados superan $200,000 como soltero ($250,000 en declaración conjunta), incluya el impuesto adicional de Medicare en su cálculo.
Una rutina trimestral para los impuestos estimados 1099
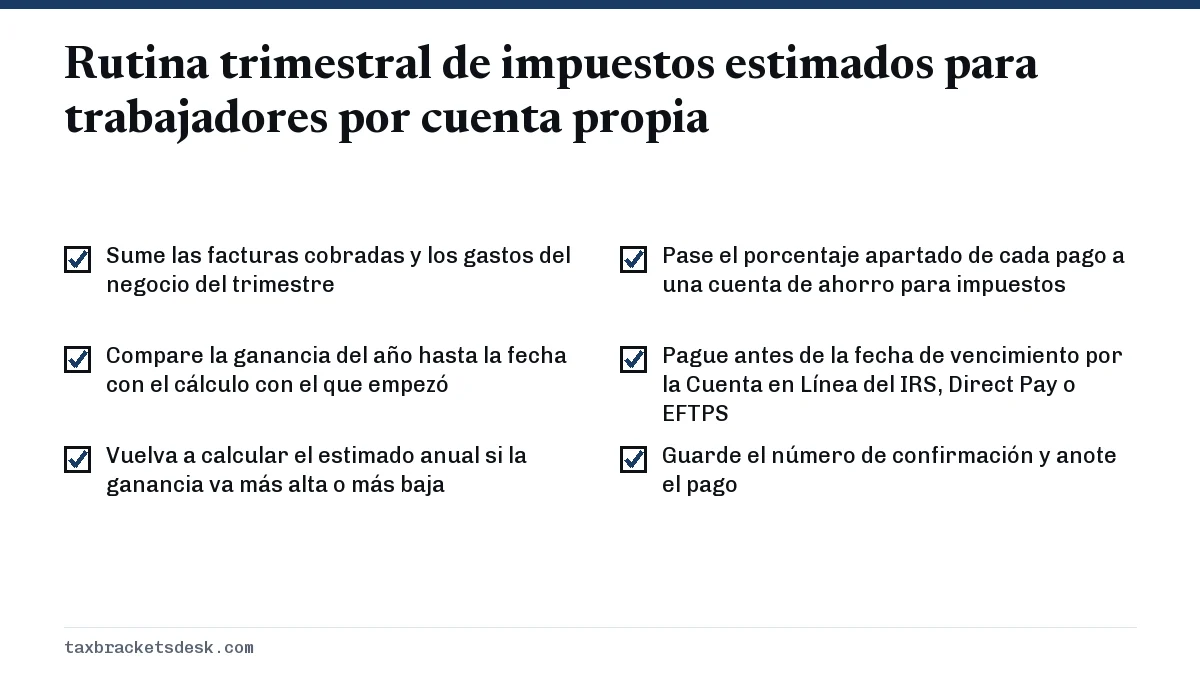
Anote cada pago en el Registro de Pagos de Impuesto Estimado (Record of Estimated Tax Payments) de la página 12 del Formulario 1040-ES o en su propia hoja de cálculo. Para la hoja de trabajo completa, vea nuestra explicación del Formulario 1040-ES; para las fechas y las formas de pago, vea la guía de impuestos estimados.
Preguntas frecuentes
¿El impuesto sobre el trabajo por cuenta propia se paga con los pagos estimados?
Sí. El impuesto sobre el trabajo por cuenta propia forma parte del total que deben cubrir sus pagos estimados. Va en la línea 9 de la Hoja de Trabajo del Impuesto Estimado de 2026, junto con el impuesto sobre la renta.
¿Debo impuestos estimados en mi primer año como trabajador independiente?
Si no tuvo obligación tributaria en 2025, no tiene que pagar impuesto estimado de 2026. Si debió impuestos en 2025, probablemente tenga que pagar al menos el 100% de ese monto (110% con un AGI de más de $150,000) mediante retención y pagos.
¿Los pagos del formulario 1099-K se incluyen en los impuestos estimados?
Los impuestos estimados se basan en la ganancia neta, no en el monto bruto que aparece en los Formularios 1099-K o 1099-NEC. Reste primero los gastos del negocio y luego haga el cálculo del impuesto sobre el trabajo por cuenta propia y del impuesto sobre la renta.
¿Puedo deducir mis pagos de impuesto estimado como gasto del negocio?
No. Los pagos federales de impuesto estimado son pagos por adelantado de su propio impuesto sobre la renta y sobre el trabajo por cuenta propia, no gastos del negocio. La mitad del impuesto sobre el trabajo por cuenta propia sí es deducible al calcular el AGI.
¿Qué pasa si pago de más en impuestos estimados como trabajador independiente?
El excedente se le devuelve como reembolso cuando presenta la declaración, o puede aplicarlo al impuesto estimado del año siguiente. Si lo acredita al año siguiente en una declaración presentada a tiempo, cuenta como pagado el 15 de abril.
Fuentes
- Topic 554, Self-employment tax irs.gov
- Form 1040-ES (2026), Estimated Tax for Individuals irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- Qualified business income deduction irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Impuestos estimados: quién paga, fechas y cuánto
Por lo general, debe pagar impuestos estimados para 2026 si espera deber al menos $1,000 después de la retención y los créditos r…
Calculadora de impuestos estimados: su pago trimestral
Esta calculadora de impuestos estimados sigue la hoja de trabajo del Formulario 1040-ES de 2026: proyecta su impuesto sobre la re…
Formulario 1040-ES: cómo llenar la hoja de impuesto estimado
El Formulario 1040-ES es el paquete del IRS (Servicio de Impuestos Internos) para calcular y pagar el impuesto estimado. Para 202…
Impuesto sobre el trabajo por cuenta propia: tasa del 15.3%
El impuesto sobre el trabajo por cuenta propia es del 15.3% (12.4% de Seguro Social más 2.9% de Medicare) y se cobra sobre el 92.…
Impuesto adicional de Medicare: 0.9% sobre $200,000
El impuesto adicional de Medicare es un impuesto del 0.9% sobre los salarios de Medicare y los ingresos del trabajo por cuenta pr…