
Calculadora de impuestos estimados para los pagos trimestrales de 2026
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Esta calculadora de impuestos estimados sigue la hoja de trabajo del Formulario 1040-ES de 2026: proyecta su impuesto sobre la renta y su impuesto sobre el trabajo por cuenta propia de 2026, compara el 90% de esa cifra con el 100% o el 110% de su impuesto de 2025, resta la retención que espera y divide entre cuatro. Para un matrimonio con $70,000 de salarios y $40,000 de ganancia como trabajador independiente, da $1,000 por trimestre.
- 01Método
- Hoja de Trabajo del Impuesto Estimado del Formulario 1040-ES de 2026
- 02Pago anual requerido
- La cifra más baja entre el 90% del impuesto de 2026 o el 100%/110% del impuesto de 2025
- 03No necesita pagar si
- Debe menos de $1,000 después de la retención, o la retención cumple la regla de protección (safe harbor)
- 04Resultado del ejemplo
- $1,000 por trimestre (casados, $70,000 de salarios + $40,000 de ganancia)
Calculadora
- Impuesto sobre el trabajo por cuenta propia
- —
- Ingreso tributable e impuesto sobre la renta de 2026
- —
- Impuesto total de 2026
- —
- Meta del 90% del año en curso y meta del año anterior (100% o 110%)
- —
- Pago anual requerido
- —
- Pago trimestral o próximo pago requerido
- —
- Saldo a pagar previsto con la declaración de 2026
- —
Estimaciones a partir de la hoja de trabajo del Formulario 1040-ES de 2026. No se incluyen el impuesto estatal, el impuesto mínimo alternativo, el impuesto sobre el ingreso neto de inversión, el impuesto adicional de Medicare ni las tasas más bajas sobre los dividendos calificados y las ganancias de capital a largo plazo, así que tome el resultado como un mínimo.
Cómo funciona la calculadora de impuestos estimados
La calculadora de impuestos estimados reproduce la Hoja de Trabajo del Impuesto Estimado de 2026 del Formulario 1040-ES del IRS (Servicio de Impuestos Internos). Calcula su impuesto federal total de 2026, determina el pago anual requerido (la cifra más baja entre el 90% de ese impuesto o el 100% de su impuesto de 2025, o el 110% si el AGI de 2025 pasó de $150,000), resta la retención que espera y reparte el resto entre las cuatro fechas de vencimiento.
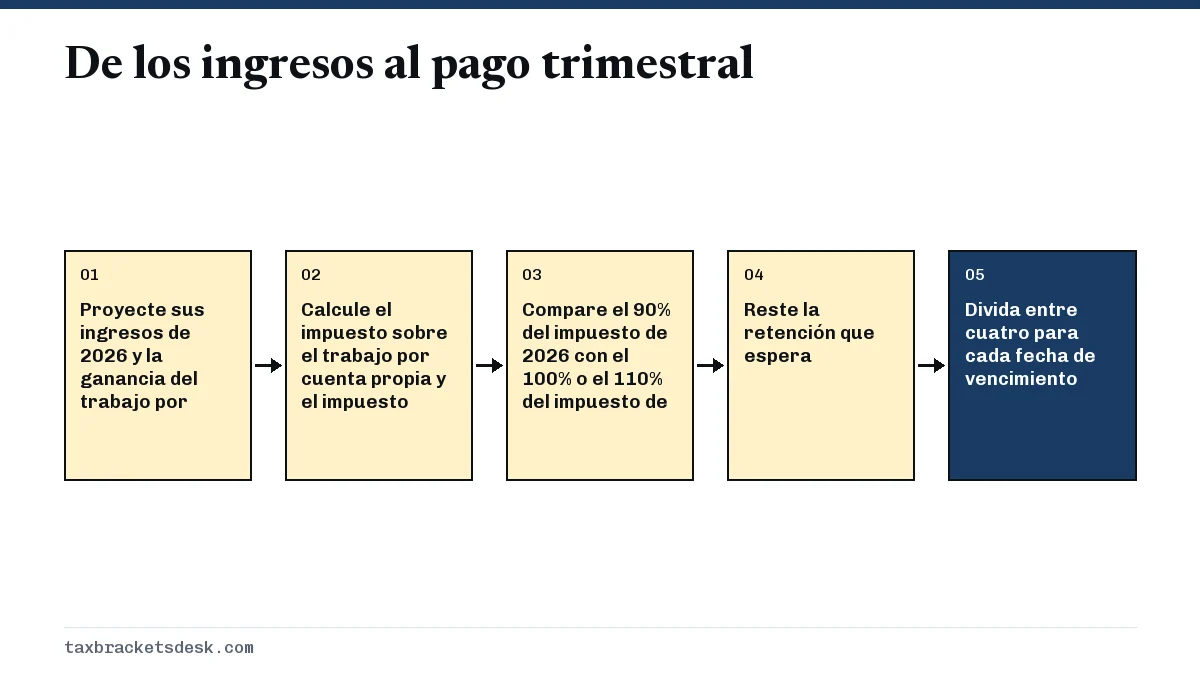
Está pensada para asalariados con ingresos adicionales, trabajadores independientes, arrendadores y jubilados con retiros sin retención. No incluye el impuesto estatal, el impuesto mínimo alternativo, el impuesto sobre el ingreso neto de inversión, el impuesto adicional de Medicare ni las tasas más bajas sobre dividendos calificados y ganancias de capital a largo plazo. Si alguno de ellos se aplica a su caso, tome el resultado como un mínimo.
¿Qué cifras necesito para una calculadora de impuestos trimestrales?
- Su Formulario 1040 de 2025: el impuesto total (línea 24, menos los créditos reembolsables) y el AGI (línea 11b). Con ellos se fija la regla de protección del año anterior.
- Talones de pago del año hasta la fecha: salarios e impuesto federal sobre la renta retenido hasta ahora, proyectados a un año completo.
- Registros del negocio: la ganancia hasta ahora, es decir, los ingresos menos los gastos, no el monto bruto de sus Formularios 1099-NEC o 1099-K.
- Otros ingresos sin retención: intereses, alquileres, retiros de jubilación tributables.
- Pagos ya hechos: cualquier pago estimado de 2026 y cualquier reembolso de 2025 que haya aplicado a 2026.
Si solo necesita la parte del impuesto sobre el trabajo por cuenta propia, nuestra calculadora del impuesto sobre el trabajo por cuenta propia la desglosa con más detalle. Para calcular el impuesto sobre la renta de todo el año sin el paso trimestral, use la calculadora del impuesto sobre la renta.
Ejemplo: un matrimonio con dos ingresos y ganancia como independiente
Un matrimonio que presenta una declaración conjunta espera $70,000 de salario de un cónyuge, con $5,000 de retención federal, y $40,000 de ganancia como trabajador independiente del otro. Su declaración de 2025 mostró $9,000 de impuesto total con un AGI menor de $150,000, y no tienen créditos.
| Paso | Resultado |
|---|---|
| Impuesto sobre el trabajo por cuenta propia sobre $40,000 de ganancia ($36,940 x 15.3%) | $5,651.82 |
| AGI ($110,000 menos la mitad del impuesto sobre el trabajo por cuenta propia) | $107,174.09 |
| Deducción estándar (casados que presentan en conjunto) | $32,200.00 |
| Deducción por ingreso calificado de negocios (QBI) (20% de $37,174.09) | $7,434.82 |
| Ingreso tributable | $67,539.27 |
| Impuesto sobre la renta ($2,480 + 12% del monto por encima de $24,800) | $7,608.71 |
| Impuesto total de 2026 | $13,260.53 |
| 90% del impuesto de 2026 / 100% del impuesto de 2025 | $11,934.48 / $9,000.00 |
| Pago anual requerido menos $5,000 de retención | $4,000.00 |
| Pago trimestral | $1,000.00 |
El matrimonio paga por adelantado $9,000 en total y debe esperar un saldo de unos $4,260.53 cuando presente la declaración en 2027, sin multa por pago insuficiente. Si prefieren evitar esa cuenta en abril, pueden pagar el 90% del impuesto del año en curso: ($11,934.48 menos $5,000) dividido entre 4 da $1,733.62 por trimestre.
¿Cómo cambia la regla de protección (safe harbor) el resultado de la calculadora?
La regla de protección decide qué meta divide la calculadora entre cuatro. Cuando los ingresos suben, la cifra del año anterior suele ser más baja, como en el ejemplo. Cuando los ingresos bajan, el 90% del impuesto de este año puede ser menor, pero solo si su pronóstico se cumple.
| Meta | Pago anticipado anual | Pago trimestral después de la retención | Saldo al presentar la declaración |
|---|---|---|---|
| 100% del impuesto de 2025 | $9,000.00 | $1,000.00 | $4,260.53 |
| 90% del impuesto de 2026 | $11,934.48 | $1,733.62 | $1,326.05 |
| 100% del impuesto de 2026 | $13,260.53 | $2,065.13 | $0 |
Si el AGI del matrimonio en 2025 hubiera sido de más de $150,000, la línea del año anterior usaría el 110% de $9,000, es decir, $9,900. Las reglas detrás de cada opción están en nuestra guía de pagos del impuesto estimado con la regla de protección (safe harbor).
¿Qué tan precisa es una calculadora de impuesto estimado?
Una calculadora es tan precisa como su pronóstico de ingresos. Los cálculos usan las cifras publicadas de 2026, pero la ganancia, los bonos y las ventas de inversiones son suposiciones hasta diciembre. Vuelva a usarla después de cada trimestre con las cifras del año hasta la fecha.
La regla de protección del año anterior es la única parte que no depende de un pronóstico. Si paga ese monto a tiempo, el resultado lo protege de la multa aunque su cálculo de ingresos falle. Los trabajadores independientes con ingresos de temporada pueden deber menos al principio del año con el método anualizado que se explica en nuestra página de impuestos estimados para trabajadores por cuenta propia.
Después de calcular: cómo pagar y dar seguimiento
Pague por medio de la Cuenta en Línea del IRS (IRS Online Account), Direct Pay o EFTPS, y revise su cuenta dos días hábiles después de cada fecha de pago. Si un pago no aparece, vea nuestros pasos para un pago de impuesto estimado que no aparece. Las fechas de vencimiento y las formas de pago están en nuestra guía de impuestos estimados.
Preguntas frecuentes
¿Cómo calculo a mano los pagos de impuesto estimado?
Calcule su impuesto total de 2026, tome la cifra más baja entre el 90% de ese impuesto o el 100% de su impuesto de 2025 (110% con un AGI de más de $150,000), reste la retención que espera y divida entre cuatro. La hoja de trabajo del Formulario 1040-ES de 2026 explica cada línea.
¿La calculadora incluye los impuestos estimados estatales?
No. Solo cubre el impuesto federal sobre la renta y el impuesto sobre el trabajo por cuenta propia. Los estados usan sus propias tasas, umbrales y porcentajes por cuota.
¿Qué pasa si la calculadora dice que no necesito pagar?
Eso ocurre cuando su retención ya cumple la regla de protección o cuando debería menos de $1,000 al presentar la declaración. Es posible que aún deba algo de impuesto en abril, pero sin multa por pago insuficiente.
¿Puedo usar esta calculadora a mitad de año?
Sí. Anote lo que ya pagó y la calculadora determina el siguiente pago requerido con el método del impuesto estimado enmendado de la Pub. 505: el 50%, el 75% o el 100% del monto anual para la fecha de vencimiento de junio, septiembre o enero.
Fuentes
- Form 1040-ES (2026), Estimated Tax for Individuals irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- Rev. Proc. 2025-32 (2026 inflation adjustments) irs.gov
- Qualified business income deduction irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Impuestos estimados: quién paga, fechas y cuánto
Por lo general, debe pagar impuestos estimados para 2026 si espera deber al menos $1,000 después de la retención y los créditos r…
¿Su pago de impuesto estimado no aparece? Qué revisar
Un pago de impuesto estimado que no aparece por lo general todavía no se ha registrado: el IRS (Servicio de Impuestos Internos) i…
Impuestos estimados para trabajadores por cuenta propia
Los impuestos estimados para trabajadores por cuenta propia deben cubrir tanto el impuesto federal sobre la renta como el impuest…
Calculadora de impuesto de trabajo por cuenta propia 2026
Esta calculadora de impuesto de trabajo por cuenta propia estima el impuesto del Anexo SE de 2026: toma el 92.35% de su ganancia…
Calculadora de impuestos IRS 2026: impuesto federal
Esta calculadora de impuestos del IRS para 2026 estima su impuesto federal sobre la renta restando los ajustes y la mayor entre s…