
Regla safe harbor del impuesto estimado 2026: las pruebas del 90%, el 100% y el 110% que evitan la multa
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Para cumplir la regla safe harbor (de protección) del impuesto estimado de 2026 y evitar la multa del IRS (Servicio de Impuestos Internos) por pago insuficiente, su retención de 2026 más sus pagos estimados hechos a tiempo deben igualar la cifra más baja entre el 90% de su impuesto de 2026 o el 100% de su impuesto de 2025. Si su ingreso bruto ajustado (AGI) de 2025 fue de más de $150,000 ($75,000 si es casado que presenta por separado), la cifra del año anterior es el 110%. El último pago de 2026 vence el 15 de enero de 2027.
- 01Prueba del año en curso
- 90% del impuesto de 2026 (66 2/3% para agricultores y pescadores)
- 02Prueba del año anterior
- 100% del impuesto de 2025
- 03Prueba del año anterior para ingresos altos
- 110% si el AGI de 2025 pasó de $150,000 ($75,000 casado que presenta por separado)
- 04Prueba del saldo pequeño
- Menos de $1,000 a deber después de la retención y los créditos reembolsables
- 05Momento de la retención
- Se considera pagada una cuarta parte en cada fecha de vencimiento, salvo que elija las fechas reales
¿Qué es la regla safe harbor de los impuestos estimados?
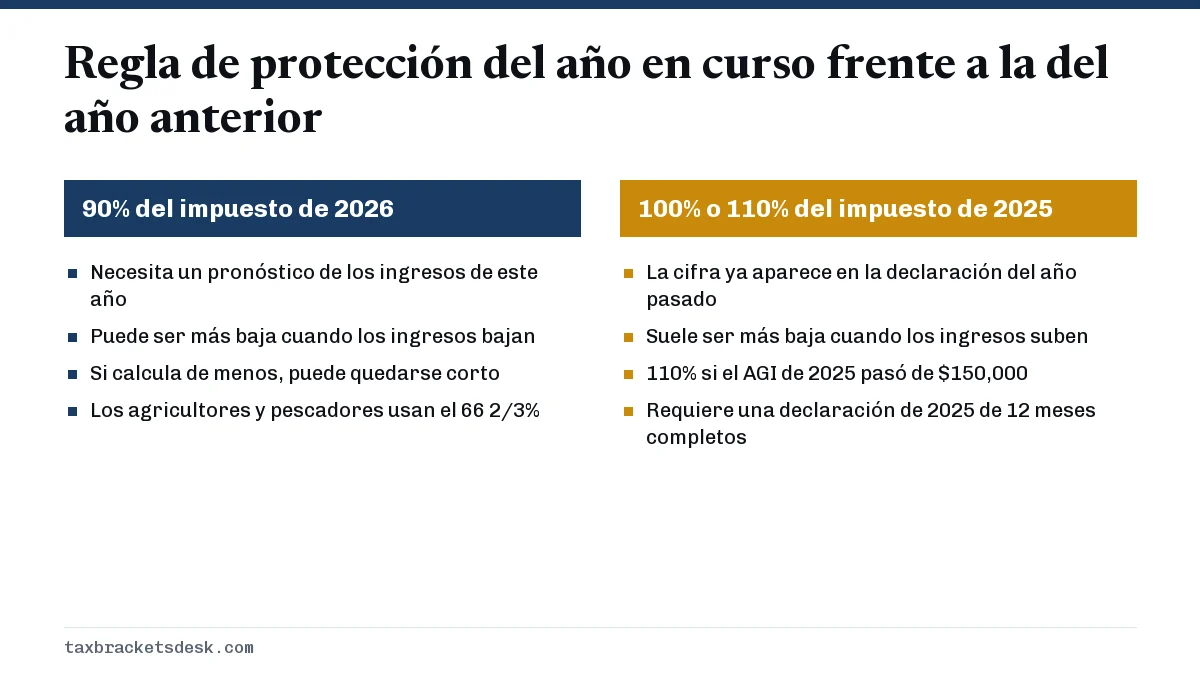
Una regla safe harbor (de protección) del impuesto estimado es una meta de pago que, si la cumple a tiempo, significa que no debe multa por pago insuficiente, aunque todavía tenga un saldo a pagar al presentar la declaración. Para el año tributario 2026, la meta, que el Formulario 1040-ES llama pago anual requerido, es la cifra más baja entre el 90% de su impuesto de 2026 o el 100% del impuesto de su declaración de 2025.
La regla de protección no reduce su impuesto. Solo decide si se aplica una multa. Todo lo que supere el monto de protección simplemente se paga con su declaración a más tardar en la fecha límite de abril de 2027, sin multa.
Las tres pruebas que lo libran de la multa
Evita la multa por pago insuficiente de 2026 si se cumple cualquiera de estas condiciones (Pub. 505 y Tema 306 del IRS):
- La prueba de los $1,000: debe menos de $1,000 después de restar la retención y los créditos reembolsables.
- La prueba del año en curso: la retención más los pagos estimados hechos a tiempo suman al menos el 90% de su impuesto de 2026.
- La prueba del año anterior: la retención más los pagos estimados hechos a tiempo suman al menos el 100% del impuesto de su declaración de 2025, que debe cubrir 12 meses completos, o el 110% si su AGI de 2025 pasó de $150,000.
También existe una excepción por no tener obligación tributaria: si su impuesto total fue cero en un año tributario 2025 completo y fue ciudadano estadounidense o extranjero residente todo el año, no necesita hacer ningún pago estimado de 2026.
Las pruebas se aplican a cada cuota, no solo al año completo. Más o menos una cuarta parte del pago anual requerido debe estar pagada en cada una de las cuatro fechas de vencimiento de 2026: 15 de abril, 15 de junio y 15 de septiembre de 2026, y 15 de enero de 2027. Cumplir la meta pagando todo en enero igual deja multas por abril, junio y septiembre.
¿Cuándo tengo que pagar el 110% del impuesto del año pasado?
Necesita la regla de protección del 110% si el AGI de su declaración de 2025, en la línea 11b del Formulario 1040, fue de más de $150,000, o de más de $75,000 si su estado civil tributario de 2026 es casado que presenta por separado (Formulario 1040-ES de 2026). Solo reemplaza la prueba del 100% del año anterior; la prueba del 90% del año en curso no cambia.
Lo que activa la regla es el AGI del año pasado, no el de este año. Alguien cuyo AGI bajó de $170,000 en 2025 a $90,000 en 2026 sigue usando el 110%; alguien que subió de $120,000 a $400,000 usa el 100%. La regla no se aplica si al menos dos tercios de su ingreso bruto de 2025 o de 2026 provinieron de la agricultura o la pesca.
Ejemplo: cómo elegir los pagos de impuesto estimado safe harbor más baratos
Suponga que un contribuyente soltero tuvo un AGI de $180,000 en 2025 y un impuesto total de $30,000. En 2026, un negocio de consultoría aparte eleva su impuesto previsto a $42,000. Su empleador le retendrá $20,000 de impuesto sobre la renta durante 2026.
| Prueba | Cálculo | Meta |
|---|---|---|
| 90% del impuesto de 2026 | $42,000 x 90% | $37,800 |
| 110% del impuesto de 2025 | $30,000 x 110% | $33,000 |
| Pago anual requerido | La más baja de las dos | $33,000 |
| Menos la retención prevista | $33,000 - $20,000 | $13,000 |
| Cada pago trimestral | $13,000 / 4 | $3,250 |
Los $9,000 restantes del impuesto de 2026 ($42,000 menos $33,000) se pagan con la declaración en abril de 2027, sin multa por pago insuficiente. Si el AGI de 2025 de esta persona hubiera sido de $150,000 o menos con el mismo impuesto de $30,000, la meta bajaría a $30,000, o $2,500 por trimestre.
Cuando los ingresos suben, la regla de protección del año anterior casi siempre da la cifra más baja. Cuando los ingresos bajan, el 90% del impuesto más bajo del año en curso puede ganar, pero exige un pronóstico preciso, porque si calcula de menos el impuesto de 2026 puede quedarse corto.
¿La retención cuenta para la regla de protección?
Sí, y cuenta con más flexibilidad que los pagos estimados. Las Instrucciones del Formulario 2210 tratan el impuesto federal sobre la renta retenido durante el año como pagado en cuartos iguales en las cuatro fechas de vencimiento, salvo que usted elija usar las fechas en que realmente se retuvo.
Eso convierte la retención en una herramienta para ponerse al día. Si no hizo los pagos de abril y junio, aumentar la retención por el resto del año con un nuevo Formulario W-4 reparte ese impuesto adicional entre los cuatro períodos. Nuestra guía de retención del Formulario W-4 explica la línea de retención adicional, y un bono de fin de año con retención a la tasa fija de impuestos sobre bonos ayuda de la misma forma.
La línea 13 de la hoja de trabajo del Formulario 1040-ES incluye toda la retención del impuesto sobre la renta que espera, incluido el impuesto adicional de Medicare retenido por un empleador y el impuesto del Seguro Social pagado en exceso cuando dos o más empleadores le pagaron más de $184,500 en salarios en total.
La regla safe harbor del año anterior cuando cambia su estado civil tributario
Las instrucciones de la hoja de trabajo de 2026 cubren dos cambios comunes. Si va a presentar en conjunto en 2026 pero presentó por separado en 2025, sume los dos impuestos de 2025. Si presentó en conjunto en 2025 pero va a presentar por separado en 2026, divida el impuesto conjunto de 2025 en proporción a lo que cada cónyuge habría debido en una declaración por separado.
Si no presentó una declaración de 2025, o su año tributario 2025 fue de menos de 12 meses, no puede usar la prueba del año anterior. Su única protección es el 90% del impuesto de 2026, o mantener el saldo por debajo de $1,000.
¿La regla de protección se aplica a los impuestos estimados estatales?
Los estados fijan sus propias reglas, y algunas son muy distintas. California usa las mismas pruebas del 90%, el 100% y el 110%, pero con un umbral de $500 ($250 si son casados o parejas de hecho registradas (RDP) que presentan por separado), y los contribuyentes con un AGI de California de $1,000,000 o más en 2026 ($500,000 si son casados o RDP que presentan por separado) no pueden usar en absoluto la prueba del año anterior (instrucciones del Formulario 540-ES de 2026).
Revise cada año las instrucciones del impuesto estimado de su estado. La regla de protección federal del año anterior no lo protege de una multa estatal.
Cómo incluir la regla de protección en sus planes de 2026 y 2027
La hoja de trabajo del Formulario 1040-ES hace esta comparación en las líneas 12a a 12c; nuestra explicación del Formulario 1040-ES muestra cada línea. Para 2027, su declaración de 2026 pasa a ser la cifra del año anterior, y el calendario de pagos está en nuestra página de fechas de vencimiento del impuesto estimado de 2027. El resto del proceso está en nuestra guía de impuestos estimados. Si ya no hizo un pago de 2026, nuestra página sobre la multa por impuesto estimado muestra cómo se calcula el cargo y cómo limitarlo.
Preguntas frecuentes
Si cumplo la regla safe harbor, ¿igual voy a deber dinero en abril?
Puede ser. La regla de protección solo elimina la multa por pago insuficiente. Cualquier impuesto que supere lo que pagó por adelantado se sigue pagando con su declaración, pero no se agrega multa si lo paga a más tardar en la fecha límite para presentar.
¿La regla safe harbor del 110% se basa en el AGI de 2025 o de 2026?
Se basa en el AGI que aparece en su declaración de 2025. Si fue de más de $150,000 ($75,000 si es casado que presenta por separado en 2026), use el 110% de su impuesto de 2025 para la prueba del año anterior de 2026.
¿Un reembolso del año pasado aplicado a este año cuenta para la regla de protección?
Sí. Un pago en exceso de su declaración de 2025 que usted acredita al impuesto estimado de 2026 cuenta como un pago hecho el 15 de abril de 2026, si la declaración de 2025 se presentó a tiempo.
¿Qué cuenta como el impuesto del año pasado para la regla de protección?
Por lo general, el impuesto total de la línea 24 de su Formulario 1040 de 2025, menos ciertas partidas como los créditos reembolsables (por ejemplo, el Crédito Tributario por Ingreso del Trabajo (EITC) y el crédito tributario adicional por hijos) y algunos impuestos del Anexo 2 (Schedule 2) que se indican en las instrucciones del Formulario 1040-ES.
¿Puedo usar la regla de protección si no presenté declaración el año pasado?
No. La prueba del año anterior necesita una declaración de 2025 que cubra 12 meses. Sin ella, debe pagar por adelantado el 90% de su impuesto de 2026, salvo que no haya tenido obligación tributaria en 2025.
Fuentes
- Form 1040-ES (2026), Estimated Tax for Individuals irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- Instructions for Form 2210 irs.gov
- Topic 306, Penalty for underpayment of estimated tax irs.gov
- 2026 Instructions for Form 540-ES (California FTB) ftb.ca.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Impuestos estimados: quién paga, fechas y cuánto
Por lo general, debe pagar impuestos estimados para 2026 si espera deber al menos $1,000 después de la retención y los créditos r…
Formulario 1040-ES: cómo llenar la hoja de impuesto estimado
El Formulario 1040-ES es el paquete del IRS (Servicio de Impuestos Internos) para calcular y pagar el impuesto estimado. Para 202…
Fechas de impuestos estimados 2027: plazos previstos
Las fechas de impuestos estimados 2027 previstas son el 15 de abril, el 15 de junio y el 15 de septiembre de 2027, y el 18 de ene…
Cómo llenar el Formulario W-4 de 2026: retención
Para saber cómo llenar el Formulario W-4, conviene entender primero qué es la retención del W-4: el impuesto federal sobre la ren…
Calculadora de impuestos estimados: su pago trimestral
Esta calculadora de impuestos estimados sigue la hoja de trabajo del Formulario 1040-ES de 2026: proyecta su impuesto sobre la re…
Multa por impuesto estimado 2026: tasas y Formulario 2210
La multa por impuesto estimado es el cargo del IRS (Servicio de Impuestos Internos) por pagar el impuesto trimestral tarde o de m…