
Nómina y trabajo por cuenta propia
Guía de retención del W-4: cómo llenar el Formulario W-4 de 2026 paso a paso
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
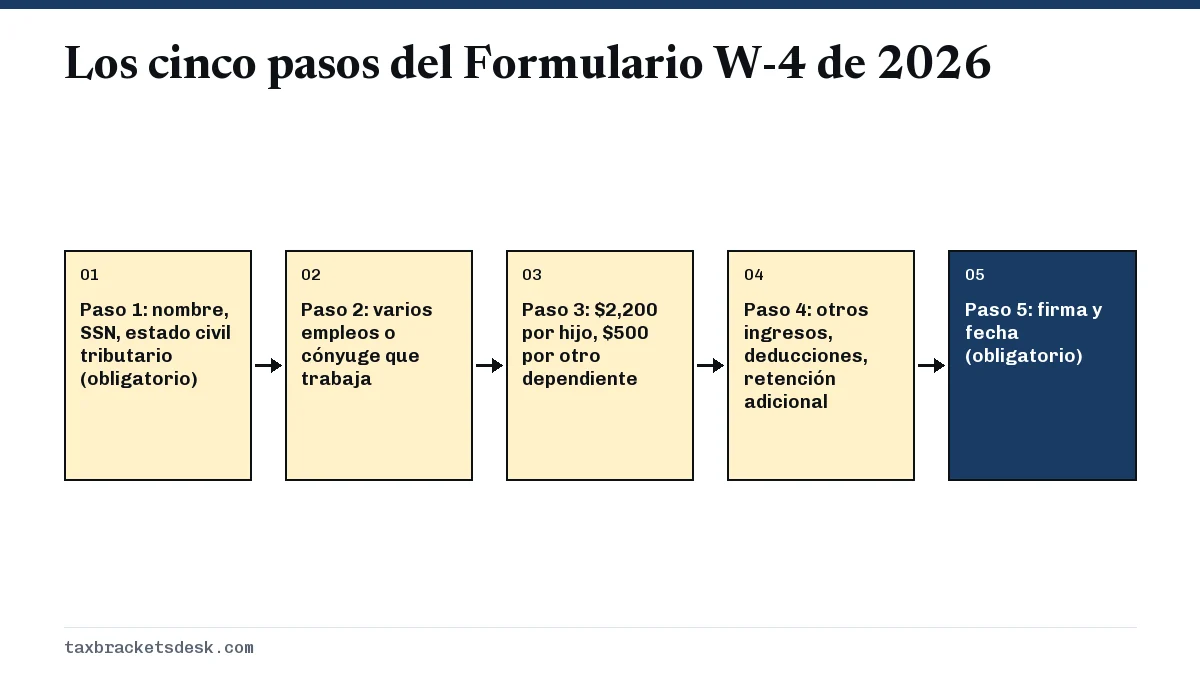
Para saber cómo llenar el Formulario W-4, conviene entender primero qué es la retención del W-4: el impuesto federal sobre la renta que su empleador descuenta de cada cheque de pago según el Formulario W-4 que usted le entrega. El Formulario W-4 de 2026 tiene cinco pasos: solo el Paso 1 (información personal) y el Paso 5 (firma) son obligatorios. Los Pasos 2 a 4 ajustan la retención por un segundo empleo, hijos, otros ingresos y deducciones, incluidas las nuevas líneas de la hoja de trabajo de 2026 para propinas, horas extra, intereses de préstamos para autos y personas mayores.
- 01Pasos obligatorios
- Solo el Paso 1 y el Paso 5
- 02Monto por hijo en el Paso 3
- $2,200 por hijo menor de 17 años (ingresos de $200,000 o menos, $400,000 en declaración conjunta)
- 03Vencimiento de la exención de 2026
- Debe entregar un nuevo Formulario W-4 a más tardar el 16 de febrero de 2027
- 04Cuándo entra en vigor un nuevo W-4
- A más tardar en el primer período de nómina que termine en el día 30 o después
- 05Calculadora de retención del IRS (Tax Withholding Estimator)
- Unos 25 minutos; genera un W-4 ya completado
¿Qué es la retención del W-4?
La retención del W-4 es el impuesto federal sobre la renta que el empleador descuenta de su salario y envía al IRS (Servicio de Impuestos Internos) en su nombre, calculado a partir de lo que usted anota en su Formulario W-4, Certificado de Retención del Empleado (Employee's Withholding Certificate). El formulario le indica a la oficina de nómina su estado civil tributario, si tiene otros empleos, qué créditos y deducciones espera y si quiere que le retengan impuestos adicionales.
El W-4 solo afecta el impuesto federal sobre la renta. Los impuestos del Seguro Social y de Medicare son porcentajes fijos que ninguna anotación del W-4 puede cambiar (vea el impuesto FICA explicado). La mayoría de los estados usan su propio formulario de retención, así que un cambio en el W-4 federal no cambia automáticamente la retención estatal.
El objetivo es que la retención quede cerca de su impuesto real del año. Si le retienen muy poco, tendrá un saldo a pagar en abril y posiblemente una multa por pago insuficiente; si le retienen demasiado, tendrá que esperar ese dinero como reembolso. Según las instrucciones del Formulario W-4, al empleado que no entrega un W-4 válido se le trata como contribuyente soltero sin ninguna otra anotación.
Cómo llenar el W-4: los cinco pasos
El Formulario W-4 de 2026 cabe en una página, con hojas de trabajo en las páginas 3 y 4. Complételo en orden y sáltese los Pasos 2, 3 y 4 si ninguno se aplica a su caso.
Paso 1: Información personal y estado civil tributario
Anote su nombre, dirección y número de Seguro Social (SSN), y luego marque una casilla en el Paso 1(c): soltero o casado que presenta por separado; casado que presenta una declaración conjunta o cónyuge sobreviviente calificado; o cabeza de familia. Esa casilla define la deducción estándar y los tramos impositivos que usa la nómina. Marque cabeza de familia solo si no está casado y paga más de la mitad del costo de mantener un hogar para usted y una persona calificada.
Paso 2: Varios empleos o cónyuge que trabaja
Complete el Paso 2 si tiene más de un empleo al mismo tiempo, o si es casado que presenta una declaración conjunta y su cónyuge también trabaja. Elija una de tres opciones: (a) usar la calculadora de retención del IRS (Tax Withholding Estimator), que el formulario considera la opción más precisa y la que debe usar si alguno de ustedes tiene ingresos de trabajo por cuenta propia; (b) usar la Hoja de Trabajo para Varios Empleos y anotar el resultado en el Paso 4(c); o (c) marcar la casilla en el W-4 de ambos empleos cuando haya exactamente dos empleos en total.
La casilla del Paso 2(c) reduce a la mitad la deducción estándar y los tramos de cada empleo. El formulario indica que funciona mejor cuando los dos empleos pagan más o menos lo mismo; cuando la diferencia de sueldo es grande, retiene más de lo necesario.
Paso 3: Reclamar dependientes y otros créditos
Si su ingreso total será de $200,000 o menos ($400,000 o menos si es casado que presenta en conjunto), multiplique el número de hijos calificados menores de 17 años por $2,200 y el número de otros dependientes por $500, y luego sume cualquier otro crédito que espere, como los créditos por estudios. La cifra de $2,200 coincide con el monto del Crédito Tributario por Hijos (CTC) de 2026.
Paso 4: Otros ajustes
- 4(a) Otros ingresos: intereses, dividendos o ingresos de jubilación que no tienen retención propia. Anotarlos aquí puede reemplazar los pagos de impuesto estimado por esos ingresos.
- 4(b) Deducciones: el resultado de la Hoja de Trabajo de Deducciones (línea 15) si espera deducciones mayores que la deducción estándar básica. Esta línea reduce la retención.
- 4(c) Retención adicional: una cantidad fija en dólares que se agrega a cada cheque de pago, incluido el resultado de la Hoja de Trabajo para Varios Empleos.
Paso 5: Firma y fecha
El formulario no es válido si no lo firma. Si tiene más de un empleo, complete los Pasos 3 a 4(b) solo en el W-4 de un empleo, idealmente el que mejor paga, y déjelos en blanco en los demás.
¿Debo actualizar mi W-4 por las nuevas deducciones?
Sí, si espera reclamar alguna de las nuevas deducciones del Anexo 1-A (Schedule 1-A) y prefiere recibir el ahorro de impuestos en sus cheques de pago en lugar de en un reembolso. La Hoja de Trabajo de Deducciones del Paso 4(b) de 2026 tiene líneas nuevas para ellas, y los montos que anote reducen el impuesto sobre la renta retenido en cada período de pago.
| Línea de la hoja | Deducción | Máximo que puede anotar | Límite de ingresos en la hoja |
|---|---|---|---|
| 1a | Propinas calificadas | $25,000 | Ingreso total menor de $150,000 ($300,000 en conjunto) |
| 1b | Horas extra calificadas (la "media" del tiempo y medio) | $12,500 ($25,000 en conjunto) | Ingreso total menor de $150,000 ($300,000 en conjunto) |
| 1c | Intereses de préstamos para vehículos de pasajeros | $10,000 | Ingreso total menor de $100,000 ($200,000 en conjunto) |
| 3a y 3b | Personas de 65 años o más | $6,000 por persona | Ingreso total menor de $75,000 ($150,000 en conjunto) |
La hoja de trabajo usa límites simples, mientras que las deducciones reales se eliminan gradualmente por encima de esos ingresos. Si su ingreso está cerca de un límite, anote un cálculo prudente. Los requisitos están en nuestras páginas sobre la deducción de horas extra sin impuestos y las deducciones del Anexo 1-A.
Ejemplo resuelto: horas extra en la Hoja de Trabajo de Deducciones
Un trabajador soltero que cobra por hora espera $6,000 de pago adicional calificado por horas extra en 2026 y toma la deducción estándar. En la hoja de trabajo, la línea 1b es $6,000 y la línea 2 es $6,000. Las líneas 4, 5 y 7 son cero porque no hay monto para personas mayores, ni ajustes, ni deducciones detalladas, así que la línea 10 también es cero. La línea 11 es la deducción estándar de $16,100, la línea 13 es $16,100 y la línea 14 es $0 porque la línea 13 es mayor que la línea 10. La línea 15 es $6,000, que se anota en el Paso 4(b).
Si esos $6,000 de otro modo tributarían en el tramo del 22%, la retención del año baja unos $1,320, o alrededor de $50.77 por cheque quincenal a lo largo de 26 períodos de pago. Es un cálculo aproximado: la retención real sigue las tablas del método de porcentaje del IRS en la Publicación 15-T.
Ejemplo resuelto: la Hoja de Trabajo para Varios Empleos
Un matrimonio presenta una declaración conjunta. Un cónyuge gana $92,000 y cobra cada dos semanas; el otro gana $55,000. En la tabla para casados que presentan en conjunto de la página 5 del Formulario W-4 de 2026, la fila del empleo mejor pagado de $80,000 a $99,999 se cruza con la columna del empleo peor pagado de $50,000 a $59,999 en $6,610. Ese es el impuesto adicional del año que ninguno de los dos cheques cubriría por sí solo.
Divida $6,610 entre 26 períodos de pago y obtendrá $254.23. El cónyuge que gana más anota $254.23 en el Paso 4(c) del W-4 del empleo de $92,000 y completa los Pasos 3 y 4(b) en ese mismo formulario. En el W-4 del cónyuge que gana menos solo se completan los Pasos 1 y 5. El formulario advierte que si más de un empleo paga más de $120,000 o hay más de tres empleos, necesita las tablas adicionales de la Publicación 505 o la calculadora en línea.
Cómo usar la calculadora de retención del IRS
La calculadora de retención del IRS (Tax Withholding Estimator), en irs.gov/W4App, es la herramienta oficial para calcular la retención de impuestos. El IRS dice que toma unos 25 minutos, que no guarda ni comparte sus respuestas y que al final genera un Formulario W-4 ya completado (o W-4P para pensiones) que puede entregar a su empleador.
- Reúna sus talones de pago más recientes de cada empleo, los de su cónyuge si presentan en conjunto y la declaración del año pasado si tiene otros ingresos o detalla sus deducciones.
- Anote el salario acumulado en el año y la retención federal acumulada que aparecen en cada talón, para que la herramienta cuente el impuesto que ya pagó este año.
- Agregue las propinas, horas extra, bonos, ingresos de trabajo por cuenta propia y créditos que espera.
- Revise el reembolso o saldo a pagar proyectado y elija una meta (por ejemplo, cerca de cero).
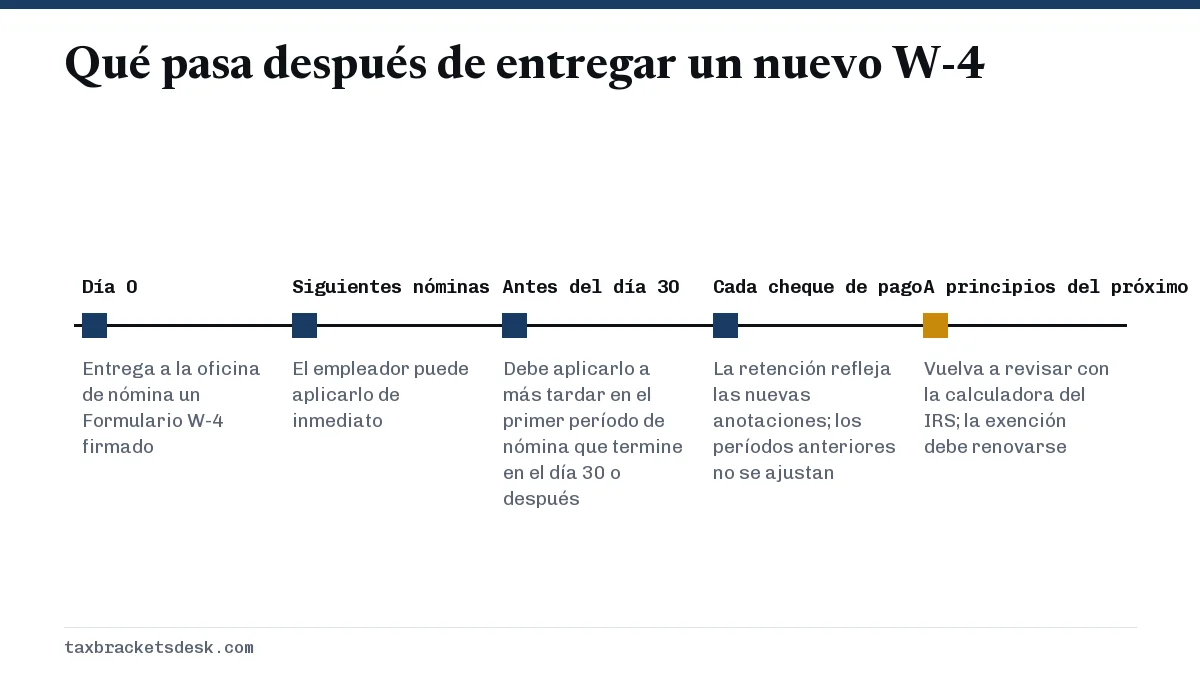
- Descargue el W-4 ya completado, revíselo, fírmelo y entréguelo a la oficina de nómina. Vuelva a usar la calculadora a principios del próximo año.
El propio formulario recomienda la calculadora si empieza un empleo a mitad de año, trabaja solo parte del año, recibe bonos, dividendos, ganancias de capital o Seguro Social, o espera deber el impuesto adicional de Medicare o el impuesto sobre el ingreso neto de inversión. Para ver rápido cuánto le queda en cada cheque antes de cambiar algo, pruebe nuestra calculadora de impuestos del cheque de pago.
¿Cómo cambio mi retención y cuándo entra en vigor?
Para cambiar su retención, entregue a su empleador un nuevo Formulario W-4 (muchos empleadores lo aceptan por el portal de nómina). Puede hacerlo cuando quiera. Su W-4 anterior, incluso uno de 2019 o de antes, sigue vigente hasta que lo reemplace, según la Publicación 15 del IRS.
El empleador debe empezar a usar el nuevo formulario a más tardar en el primer período de nómina que termine en el día 30 después de recibirlo, o más tarde. La retención de los períodos de pago ya procesados no se ajusta, y un W-4 marcado para el próximo año no afecta el año en curso.
¿Cómo evito deber impuestos al declarar?
Ajuste su retención a su impuesto de todo el año, incluidos los ingresos que no tienen retención. Estas son las causas más comunes de un saldo a pagar inesperado y cómo corregir cada una en el W-4.
- Dos empleos o dos personas con ingresos sin completar el Paso 2: cada empleador aplica la deducción estándar completa y los tramos bajos. Use el Paso 2(a), 2(b) o 2(c).
- Ingresos adicionales o de inversión: anótelos en el Paso 4(a), o pague cada trimestre siguiendo las reglas de protección del impuesto estimado (safe harbor).
- Bonos: los empleadores pueden retener una tasa fija del 22% sobre los bonos, que puede ser menor que su tasa más alta. Vea la tasa de impuestos sobre bonos.
- Nuevas deducciones calculadas de más: si sus propinas u horas extra resultan menores de lo que anotó en el Paso 4(b), la retención será demasiado baja. Actualice el formulario a mitad de año.
- Sueldos de más de $200,000 en un hogar con dos ingresos: agregue un monto en el Paso 4(c) para el impuesto adicional de Medicare del 0.9% que los empleadores podrían no retener.
Cómo reclamar la exención de la retención del W-4
Puede reclamar la exención de la retención del impuesto federal sobre la renta para 2026 solo si no tuvo obligación de impuesto federal sobre la renta en 2025 y no espera tenerla en 2026. Para reclamarla, marque la casilla Exempt (Exento) y complete solo los Pasos 1(a), 1(b) y 5. Los impuestos del Seguro Social y de Medicare se siguen reteniendo.
La exención dura un año calendario. El Formulario W-4 de 2026 indica que debe entregar un formulario nuevo a más tardar el 16 de febrero de 2027 para seguir exento. Si no lo hace, la Publicación 15 le indica al empleador que retenga como si usted hubiera marcado soltero o casado que presenta por separado sin ninguna otra anotación, y no le devolverá el impuesto retenido antes de que llegue un formulario de exención tardío.
Si el IRS detecta una retención muy insuficiente, puede enviar a su empleador una carta de bloqueo (lock-in letter) que fija su estado civil tributario máximo y su retención. El empleador debe cumplirla y darle una copia en un plazo de 10 días hábiles; un nuevo W-4 que retenga menos de lo que exige la carta no se toma en cuenta, a menos que usted se comunique con el IRS y este lo acepte.
Paso a paso
Anote su información personal
Complete el Paso 1 con su nombre, dirección, número de Seguro Social y la casilla de su estado civil tributario.
Tenga en cuenta los varios empleos
Si usted o su cónyuge tienen más de un empleo, use la calculadora del IRS, la Hoja de Trabajo para Varios Empleos o la casilla del Paso 2(c).
Reclame a sus dependientes
Si su ingreso es de $200,000 o menos ($400,000 en declaración conjunta), anote en el Paso 3 $2,200 por cada hijo menor de 17 años y $500 por cada otro dependiente.
Haga otros ajustes
Anote otros ingresos en el Paso 4(a), el resultado de la Hoja de Trabajo de Deducciones en el Paso 4(b) y cualquier retención adicional por cheque en el Paso 4(c).
Firme y entregue
Firme el Paso 5 y entregue el formulario a su empleador, que debe aplicarlo a más tardar en el primer período de nómina que termine en el día 30 o después.
Preguntas frecuentes
¿Pongo 0 o 1 en mi W-4?
El Formulario W-4 actual ya no usa exenciones personales (allowances), así que no hay un 0 o un 1 que reclamar. Desde 2020 el formulario pide montos en dólares para créditos, otros ingresos, deducciones y retención adicional. Para que le retengan más impuestos, anote un monto por cheque de pago en el Paso 4(c).
¿Tengo que llenar un nuevo W-4 cada año?
No. Su W-4 actual sigue vigente hasta que lo reemplace, salvo que haya reclamado la exención, que vence cada año. Aun así, el IRS sugiere revisarlo cada año y después de cualquier cambio de matrimonio, empleo, hijos o ingresos.
¿Cómo pongo las propinas y las horas extra en mi W-4?
Use la Hoja de Trabajo de Deducciones del Paso 4(b), en la página 4 del formulario de 2026. Anote las propinas calificadas que espera en la línea 1a y el pago adicional por horas extra en la línea 1b, y luego pase la línea 15 al Paso 4(b). Esas anotaciones reducen el impuesto retenido de cada cheque.
¿Por qué me retienen tan poco impuesto federal de mi cheque?
Las razones comunes son un segundo empleo o un cónyuge que trabaja sin haber completado el Paso 2, créditos grandes en el Paso 3, una deducción grande en el Paso 4(b) o una exención reclamada. Compare lo que anotó en su W-4 con su situación actual y use la calculadora del IRS.
¿Mi empleador puede rechazar mi nuevo W-4?
La Publicación 15 indica que un W-4 no es válido si tiene cambios no autorizados o si el empleado deja claro que es falso, y un W-4 falso puede acarrear una multa de $500. El empleador también debe seguir una carta de bloqueo del IRS antes que su formulario. Fuera de esos casos, tiene que aplicar un nuevo W-4 válido dentro del plazo de 30 días.
¿El W-4 cambia la retención de impuestos estatales?
Por lo general, no. Muchos estados tienen su propio certificado de retención, mientras que otros usan el formulario federal. Consulte con la oficina de nómina de su empleador o con el departamento de impuestos de su estado.
Fuentes
- Form W-4 (2026), Employee's Withholding Certificate irs.gov
- About Form W-4 irs.gov
- Tax Withholding Estimator irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- Publication 15 (2026), Employer's Tax Guide irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Impuesto FICA: tasas de Seguro Social y Medicare 2026
El impuesto FICA es el impuesto sobre la nómina del 7.65% que se descuenta del salario de un empleado en 2026: 6.2% para el Segur…
Impuestos sobre bonos 2026: la retención federal del 22%
Los impuestos sobre bonos en 2026 se retienen a una tasa federal fija del 22% del impuesto sobre la renta, que los empleadores pu…
Impuesto adicional de Medicare: 0.9% sobre $200,000
El impuesto adicional de Medicare es un impuesto del 0.9% sobre los salarios de Medicare y los ingresos del trabajo por cuenta pr…
Calculadora de cheque de pago: sueldo neto tras impuestos
Una calculadora de cheque de pago resta tres impuestos federales de cada cheque: la retención del impuesto sobre la renta según l…
Safe harbor del impuesto estimado 2026: 90%, 100% y 110%
Para cumplir la regla safe harbor (de protección) del impuesto estimado de 2026 y evitar la multa del IRS (Servicio de Impuestos…
Impuestos del Seguro Social 2026: 6.2% hasta $184,500
Los impuestos del Seguro Social en 2026 son el 6.2% del salario del empleado hasta la base salarial de $184,500, así que el impue…