
Crédito vitalicio por aprendizaje: el 20% de hasta $10,000, con un tope de $2,000 por declaración
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
El crédito vitalicio por aprendizaje (lifetime learning credit, LLC) equivale al 20% de los primeros $10,000 de matrícula y cuotas obligatorias calificadas, con un máximo de $2,000 por declaración de impuestos, no por estudiante. No es reembolsable, no tiene límite de años y cubre el posgrado y cursos sueltos para mejorar habilidades laborales. Se elimina gradualmente entre $80,000 y $90,000 de MAGI ($160,000 a $180,000 en declaración conjunta).
- 01Tasa del crédito
- 20% de hasta $10,000 de gastos
- 02Crédito máximo
- $2,000 por declaración
- 03Reembolsable
- No
- 04Eliminación gradual (soltero, cabeza de familia)
- MAGI de $80,000 a $90,000
- 05Eliminación gradual (casados que presentan en conjunto)
- MAGI de $160,000 a $180,000
- 06Años disponibles
- Ilimitados
¿De cuánto es el crédito vitalicio por aprendizaje?
El crédito vitalicio por aprendizaje es el 20% de hasta $10,000 de gastos de estudios calificados, así que lo máximo que puede recibir un hogar es $2,000 al año. El tope se aplica a toda la declaración: un matrimonio que paga su propia maestría y las clases de un hijo en un community college comparte un solo límite de $2,000 (Publicación 970 del IRS, Tabla 3-1).
| Gastos calificados | 20% de los gastos | Crédito permitido |
|---|---|---|
| $1,200 (un curso de certificado) | $240 | $240 |
| $6,000 | $1,200 | $1,200 |
| $10,000 | $2,000 | $2,000 |
| $15,000 (matrícula de posgrado) | $3,000 | $2,000 |
Para 2026 la tasa y la base de $10,000 no cambian respecto de 2025. El Rev. Proc. 2025-32, que enumera los montos ajustados por inflación de 2026, no incluye los créditos por estudios porque sus límites en dólares no se ajustan por inflación. No se ha anunciado ningún cambio para 2027; el IRS suele publicar sus cifras de inflación de 2027 en octubre o noviembre de 2026.
¿El crédito vitalicio por aprendizaje es reembolsable?
No. El LLC puede reducir su impuesto sobre la renta a cero, pero no puede generar un reembolso por sí solo. Si su impuesto antes de créditos es de $700 y su LLC da $1,200, usted ahorra $700 y los $500 restantes no se pagan.
Por eso importa quién paga y cuándo. Un estudiante de posgrado a medio tiempo con ingresos bajos puede sacar poco o nada del LLC, mientras que la misma matrícula pagada por un cónyuge que trabaja, en una declaración conjunta, puede aprovechar el crédito completo. Otros créditos no reembolsables, como el crédito del ahorrador, usan el mismo impuesto adeudado, así que una combinación grande puede no caber entera.
¿Cuál es el límite de ingresos del crédito vitalicio por aprendizaje en 2026?
El crédito empieza a reducirse cuando el AGI modificado pasa de $80,000 ($160,000 en una declaración conjunta) y desaparece en $90,000 ($180,000 en declaración conjunta). Los casados que presentan por separado no pueden reclamarlo. Son los mismos rangos que se aplican al Crédito de la Oportunidad Estadounidense.
Ejemplo resuelto: una enfermera soltera con un MAGI de $85,000 paga $7,500 por un programa de enfermera practicante (nurse practitioner). El crédito inicial es 20% x $7,500 = $1,500. Está a mitad del rango de $10,000, así que conserva el 50%: ($90,000 menos $85,000) / $10,000 = 0.5, y el crédito es de $750.
¿Quién y qué califica para el crédito tributario LLC?
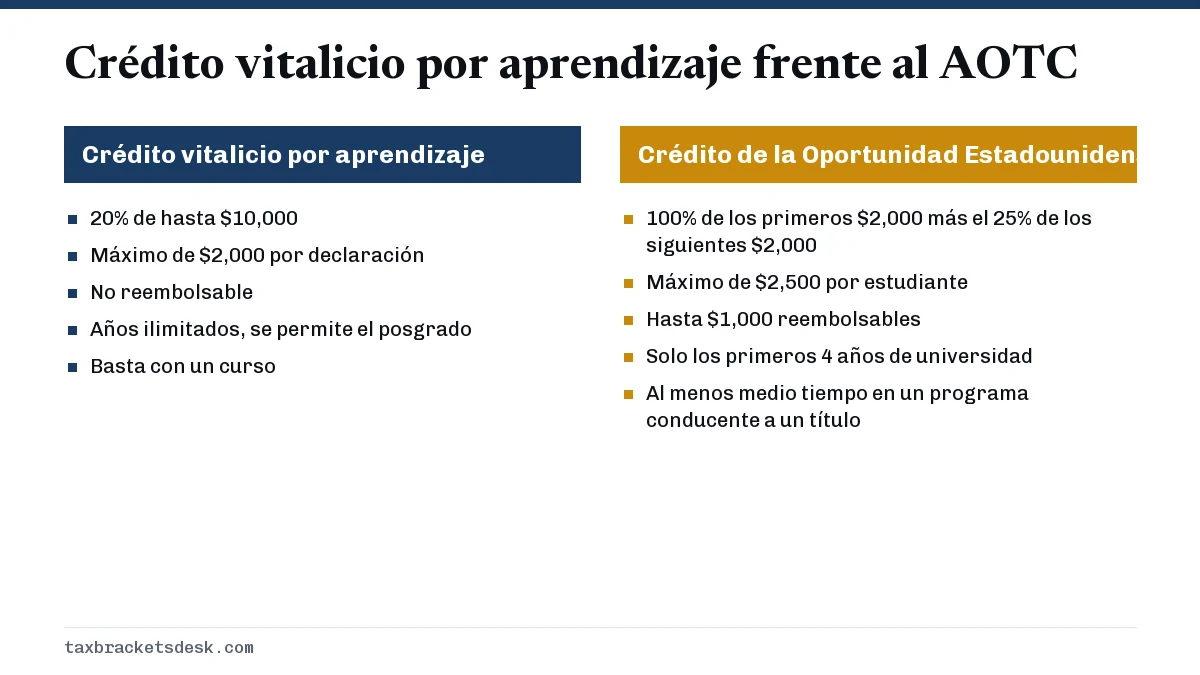
Puede reclamar el crédito para usted, su cónyuge o un dependiente inscrito en una institución educativa elegible, lo que incluye la mayoría de las universidades, colleges y escuelas vocacionales acreditadas que participan en los programas federales de ayuda estudiantil. El LLC tiene menos pruebas para el estudiante que el AOTC:
- No exige cursar un título: basta un curso tomado para adquirir o mejorar habilidades laborales.
- No exige inscripción de al menos medio tiempo.
- No hay límite en el número de años que se reclama.
- Una condena por un delito grave relacionado con drogas no descalifica al estudiante.
- Califican los programas de posgrado, profesionales y de doctorado.
Los gastos calificados son más limitados
Solo cuentan la matrícula y las cuotas obligatorias para la inscripción o la asistencia. Los libros, útiles y equipo cuentan solo si deben pagarse a la institución como condición de inscripción. Un libro de texto comprado por separado en una librería cuenta para el AOTC, pero no para el LLC.
Nuevo requisito de SSN en 2026
A partir de las declaraciones de 2026, la persona que reclama el LLC debe tener un número de Seguro Social (SSN) válido para trabajar, emitido antes de la fecha de vencimiento de la declaración, incluidas las prórrogas, y el estudiante también necesita uno cuando otra persona reclama el crédito (Pub. 505 (2026)). El requisito del EIN de la institución en el Formulario 8863 se aplica al AOTC.
¿Puedo reclamar el crédito vitalicio por aprendizaje por estudios de posgrado?
Sí. Los estudiantes de posgrado recurren al crédito vitalicio por aprendizaje porque el Crédito de la Oportunidad Estadounidense termina después de cuatro años de estudios de licenciatura. La matrícula de derecho, medicina, MBA y doctorado cuenta toda si se paga a una institución elegible.
La ayuda del empleador para la matrícula cambia el cálculo. La asistencia educativa libre de impuestos que paga su empleador debe restarse de sus gastos antes de calcular el crédito, así que solo cuenta la parte que pagó usted.
Cómo elegir entre el AOTC y el LLC
Para cada estudiante se elige un crédito por año. La Publicación 970 dice que, cuando un estudiante califica para los dos, el AOTC siempre será el crédito mayor, porque paga el 100% de los primeros $2,000 y una parte es reembolsable. Consulte las reglas del Crédito de la Oportunidad Estadounidense para las pruebas de los cuatro años y del medio tiempo.
- Estudiante de licenciatura en sus años primero a cuarto, al menos a medio tiempo, en un programa conducente a un título: use el AOTC.
- Estudiante de licenciatura en quinto año, de posgrado o a tiempo parcial por debajo del medio tiempo: use el LLC.
- Adulto que toma un solo curso por su trabajo: use el LLC.
- Dos hijos en la universidad: puede usar el AOTC para uno y el LLC para el otro en el mismo año.
Nuestra guía de créditos por estudios muestra los dos créditos lado a lado con los demás créditos de 2026. El crédito se reclama en el Formulario 8863, Education Credits, Parte III para cada estudiante, y el total se pasa al Anexo 3 (Formulario 1040).
Preguntas frecuentes
¿El crédito vitalicio por aprendizaje es por estudiante o por declaración?
Por declaración. No importa por cuántos estudiantes pague: el crédito combinado no puede superar $2,000 en un año.
¿Puedo recibir el crédito vitalicio por aprendizaje por un curso en línea?
Sí, si quien lo ofrece es una institución educativa elegible y usted paga la matrícula o las cuotas obligatorias. Los cursos de proveedores que no son elegibles para los programas federales de ayuda estudiantil no califican.
¿El crédito vitalicio por aprendizaje se elimina gradualmente?
Sí. Se reduce con un MAGI de entre $80,000 y $90,000, o de entre $160,000 y $180,000 en una declaración conjunta, y no se permite ningún crédito por encima del final del rango.
¿Puedo reclamar el LLC si soy casado y presento por separado?
No. Quienes son casados que presentan por separado no pueden reclamar ninguno de los dos créditos por estudios.
¿Cuántos años puedo reclamar el crédito vitalicio por aprendizaje?
No hay límite. Puede reclamarlo cada año en que pague gastos calificados y cumpla las demás reglas, incluidos los años de posgrado y la capacitación laboral posterior.
Fuentes
- Publication 970 (2025), Tax Benefits for Education irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- Rev. Proc. 2025-32, 2026 inflation adjustments irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Créditos tributarios por estudios 2026: montos y más
Hay dos créditos tributarios por estudios federales para 2026: el Crédito de la Oportunidad Estadounidense (American Opportunity…
Crédito de la Oportunidad Estadounidense: $2,500
El Crédito de la Oportunidad Estadounidense (American Opportunity Credit, AOTC) vale hasta $2,500 por estudiante elegible cada añ…
Crédito del ahorrador 2026: límites de ingresos y tasas
El crédito del ahorrador de 2026 equivale al 50%, 20% o 10% de hasta $2,000 que usted aporte a una IRA, un 401(k) o un plan simil…
Créditos tributarios de energía 2026: ya terminaron
No hay nuevos créditos tributarios de energía para el hogar en 2026: el crédito de energía limpia residencial (Residential Clean…