
Crédito del ahorrador 2026: límites de ingresos, tasas y cuánto recibe
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
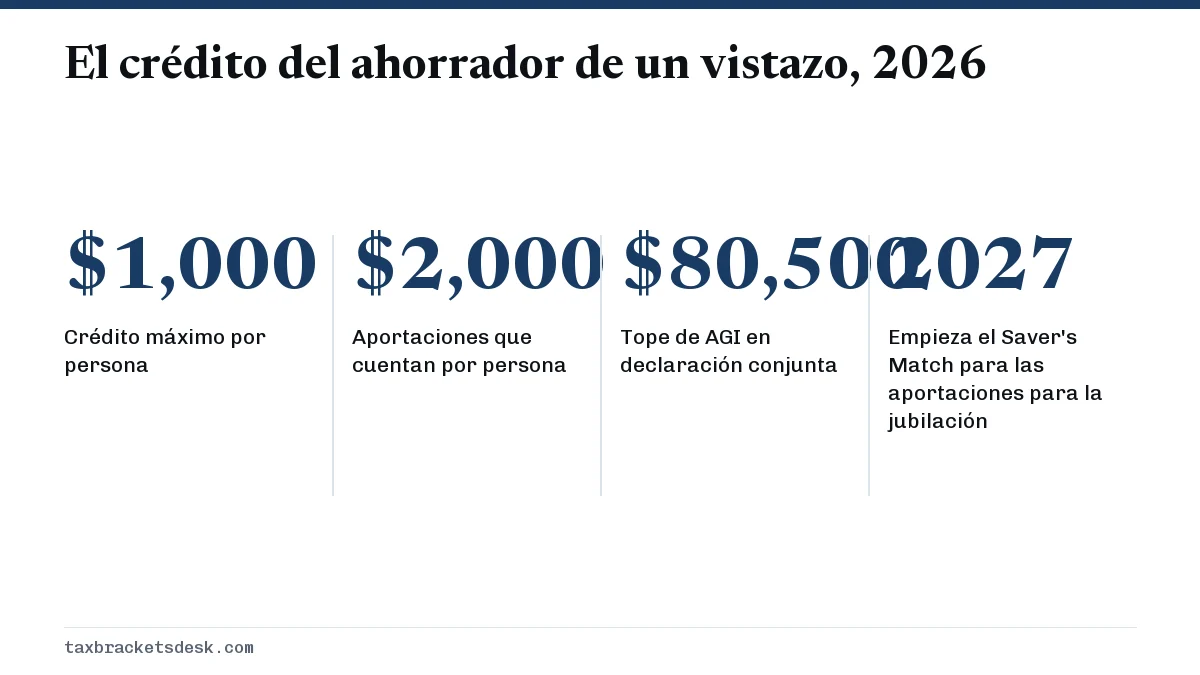
El crédito del ahorrador de 2026 equivale al 50%, 20% o 10% de hasta $2,000 que usted aporte a una IRA, un 401(k) o un plan similar ($4,000 para un matrimonio), así que lo máximo que puede pagar es $1,000 por persona. Desaparece cuando el ingreso bruto ajustado pasa de $40,250 para solteros, $60,375 para cabezas de familia u $80,500 para casados que presentan una declaración conjunta. No es reembolsable y se reclama en el Formulario 8880.
- 01Tasas del crédito
- 50%, 20% o 10% de las aportaciones
- 02Aportaciones que cuentan
- Hasta $2,000 por persona ($4,000 en declaración conjunta)
- 03Crédito máximo
- $1,000 ($2,000 para casados que presentan en conjunto)
- 04Tope de AGI en 2026
- $40,250 soltero, $60,375 cabeza de familia, $80,500 declaración conjunta
- 05Formulario
- Formulario 8880, Credit for Qualified Retirement Savings Contributions
- 06A partir de las declaraciones de 2027
- El depósito Saver's Match sustituye al crédito por aportaciones para la jubilación
¿Qué es el crédito del ahorrador?
El crédito del ahorrador (saver's credit), cuyo nombre oficial es crédito por aportaciones a ahorros para la jubilación (retirement savings contributions credit), es un crédito tributario federal para trabajadores de ingresos bajos y moderados que ponen dinero en una cuenta de jubilación o en una cuenta ABLE. En el año tributario 2026 vale el 50%, 20% o 10% de hasta $2,000 de aportaciones por persona, según el ingreso bruto ajustado (AGI) y el estado civil tributario (IRS, Saver's Credit).
Se suma a cualquier beneficio tributario que la aportación ya reciba. Una aportación deducible de $1,000 a una IRA tradicional puede reducir el ingreso tributable en $1,000 y además generar un crédito del ahorrador, y el Formulario 8880 dice claramente que puede tomar el crédito además de una deducción por IRA.
El crédito no es reembolsable: puede reducir su impuesto sobre la renta de 2026 a cero, pero cualquier exceso no se paga. Por eso su valor real depende de cuánto impuesto debe, algo que se explica en los ejemplos resueltos más abajo.
¿Cuáles son los límites de ingresos del crédito del ahorrador en 2026?
Los límites de ingresos del crédito del ahorrador de 2026 llegan hasta un AGI de $40,250 para solteros y casados que presentan por separado, $60,375 para cabezas de familia y $80,500 para matrimonios que presentan una declaración conjunta. El IRS fijó estas cifras en el Aviso 2025-67 (Notice 2025-67) y las anunció el 13 de noviembre de 2025 (IR-2025-111). Cada tope subió respecto de 2025, cuando eran $39,500, $59,250 y $79,000.
| Tasa del crédito | Casados que presentan en conjunto | Cabeza de familia | Soltero, casado que presenta por separado, cónyuge sobreviviente |
|---|---|---|---|
| 50% | $48,500 o menos | $36,375 o menos | $24,250 o menos |
| 20% | $48,501 a $52,500 | $36,376 a $39,375 | $24,251 a $26,250 |
| 10% | $52,501 a $80,500 | $39,376 a $60,375 | $26,251 a $40,250 |
| Sin crédito | Más de $80,500 | Más de $60,375 | Más de $40,250 |
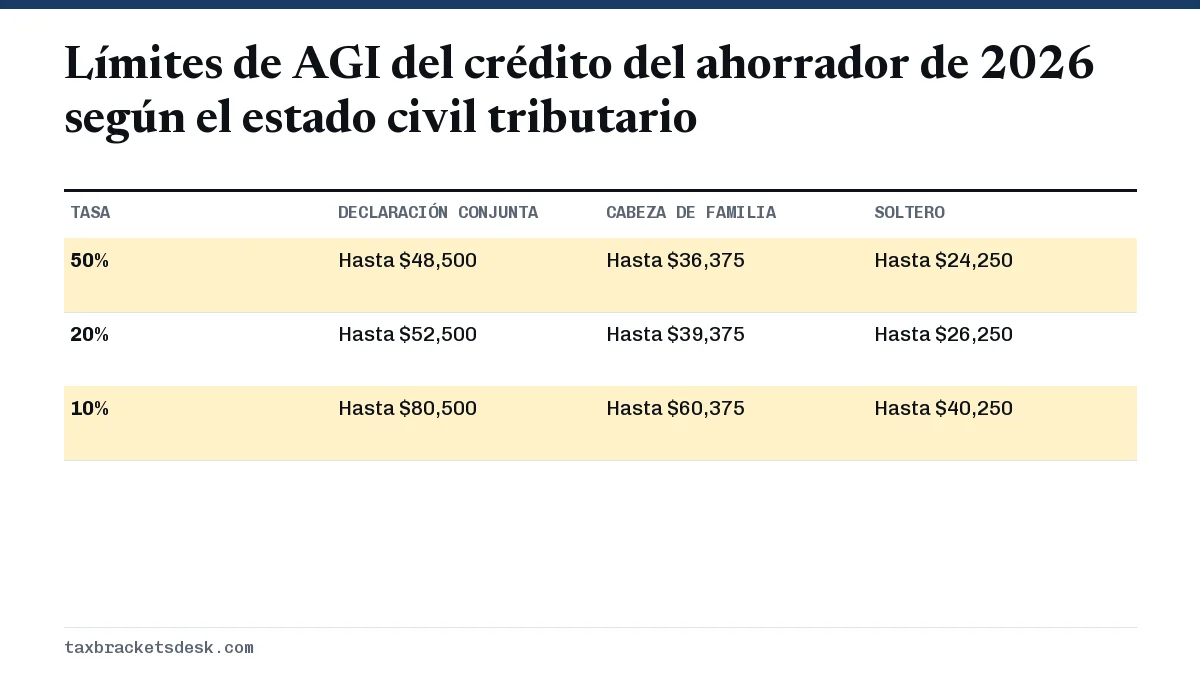
El AGI que se usa es la cifra de la línea 11a del Formulario 1040. Las aportaciones diferidas antes de impuestos a un 401(k) ya quedan fuera de los salarios de la casilla 1 del W-2, así que reducen ese AGI automáticamente. Una aportación deducible a una IRA tradicional, que se toma en el Anexo 1, también lo reduce. Nuestra guía sobre cómo se calcula el ingreso tributable muestra dónde queda el AGI en el orden de la declaración.
¿De cuánto es el crédito del ahorrador? Las tasas del 50%, 20% y 10%
El crédito es igual a sus aportaciones elegibles, con un tope de $2,000 por persona, multiplicadas por la tasa de su rango de AGI. La tabla muestra el crédito antes de aplicar el límite según el impuesto adeudado.
| Aportación | Tasa del 50% | Tasa del 20% | Tasa del 10% |
|---|---|---|---|
| $500 | $250 | $100 | $50 |
| $1,000 | $500 | $200 | $100 |
| $2,000 | $1,000 | $400 | $200 |
| $5,000 | $1,000 | $400 | $200 |
Un matrimonio que presenta una declaración conjunta cuenta por separado las aportaciones de cada cónyuge, hasta $2,000 cada uno. Si solo un cónyuge ahorra $4,000, la declaración cuenta solo $2,000, porque el tope se aplica por persona, no por pareja.
Ejemplo resuelto: trabajadora soltera en el rango del 50%
Una contribuyente soltera tiene un AGI de $24,000 en 2026 y aporta $1,500 a una Roth IRA. Su tasa es del 50%, así que el crédito inicial es de $750. El ingreso tributable es $24,000 menos la deducción estándar de $16,100, o sea $7,900, y el impuesto a la tasa del tramo del 10% es de $790. El crédito de $750 cabe dentro de esa cifra, así que su impuesto federal sobre la renta baja a $40.
Ejemplo resuelto: matrimonio cerca del límite del 20%
Un matrimonio que presenta una declaración conjunta declara un AGI de $53,000, y cada cónyuge difirió $2,000 a un 401(k) del trabajo. Con $53,000 están $500 por encima del rango del 20%, así que la tasa es del 10% y el crédito es de $400. Si uno de los cónyuges hubiera diferido otros $500 antes de impuestos, el AGI bajaría a $52,500, la tasa se duplicaría al 20% y el crédito sería de $800. Los rangos funcionan como escalones, así que pequeñas aportaciones cerca de un límite pueden valer mucho más que su monto.
¿Quién puede reclamar el crédito por aportaciones a ahorros para la jubilación?
Usted califica para el crédito por aportaciones a ahorros para la jubilación si su AGI está por debajo del límite y cumple tres pruebas personales en 2026. La persona que hizo la aportación debe cumplir las tres.
- Tener 18 años o más al final de 2026. El formulario de 2025 excluía a cualquier persona nacida después del 1 de enero de 2008, y esa fecha avanza un año cada año.
- No figurar como dependiente en la declaración de 2026 de otra persona.
- No ser estudiante. El IRS lo considera estudiante si estuvo inscrito a tiempo completo en una institución educativa, o tomó un curso de capacitación agrícola a tiempo completo, durante alguna parte de cinco meses calendario del año.
La prueba de estudiante deja fuera a muchos trabajadores jóvenes. Una persona de 22 años que terminó un semestre de primavera a tiempo completo en mayo fue estudiante de enero a mayo, es decir, cinco meses, y no puede reclamar el crédito ese año aunque tenga un trabajo de tiempo completo desde junio. Los estudiantes a tiempo parcial y de clases nocturnas no quedan excluidos.
¿Qué cuentas cuentan para el crédito del ahorrador?
La mayoría de las aportaciones personales y del trabajo para la jubilación cuentan, pero las transferencias (rollovers) y el dinero del empleador no. Según el Formulario 8880 y la página del IRS sobre el crédito del ahorrador, las aportaciones elegibles incluyen:
- Aportaciones a una IRA tradicional o Roth, sin incluir las aportaciones por transferencia (rollover).
- Aportaciones diferidas electivas a un 401(k), 403(b), 457(b) gubernamental, SARSEP, plan SIMPLE o al Thrift Savings Plan federal.
- Aportaciones voluntarias del empleado después de impuestos a un plan calificado o a un 403(b).
- Aportaciones a un plan 501(c)(18)(D).
- Aportaciones del beneficiario designado a su propia cuenta ABLE.
Las aportaciones equivalentes (match) y de participación en las ganancias del empleador no cuentan, porque no las hizo usted. Solo sus propias aportaciones diferidas que aparecen en el Formulario W-2, normalmente en la casilla 12 con los códigos D, E, G o AA, van en la línea 2 del Formulario 8880.
Cómo los retiros reducen sus aportaciones
Los retiros pueden anular las aportaciones. La línea 4 del Formulario 8880 resta ciertos retiros de planes de jubilación, IRA y cuentas ABLE recibidos en un periodo de prueba: los dos años anteriores al año tributario, el propio año tributario y el tiempo hasta la fecha de vencimiento de la declaración, incluidas las prórrogas. Para las declaraciones de 2025 eso significaba los retiros posteriores a 2022; para las de 2026 cubre desde 2024 en adelante. Las transferencias (rollovers) y algunos otros montos quedan exceptuados, y los matrimonios que presentan una declaración conjunta incluyen los retiros de ambos cónyuges. Si hizo un retiro anticipado de un 401(k), consulte el impuesto sobre un retiro de 401(k) para la parte tributaria.
¿Cómo reclamo el crédito del ahorrador en el Formulario 8880?
- Confirme que el AGI de la línea 11a de su Formulario 1040 es igual o menor que $40,250, $60,375 u $80,500 según su estado civil tributario.
- Anote las aportaciones a la IRA y a la cuenta ABLE en la línea 1 y las aportaciones diferidas del trabajo en la línea 2, en columnas separadas para usted y su cónyuge.
- Anote en la línea 4 los retiros del periodo de prueba y réstelos.
- Limite el monto neto de cada persona a $2,000, sume las columnas y multiplique por el decimal (0.5, 0.2 o 0.1) de la tabla de AGI del formulario.
- Complete la hoja de trabajo del límite del crédito (Credit Limit Worksheet) de las instrucciones del Formulario 8880, que limita el crédito al impuesto sobre la renta que le queda.
- Anote el monto menor en la línea 4 del Anexo 3 (Formulario 1040) y adjunte el Formulario 8880 a su declaración.
Como el crédito no es reembolsable y comparte su impuesto con otros créditos, como el crédito vitalicio por aprendizaje, las familias con hijos a veces encuentran que les queda poco impuesto para él. Nuestro resumen de créditos por estudios y otros créditos indica qué créditos de 2026 son reembolsables.
¿Qué pasa con el crédito del ahorrador en 2027?
A partir de las declaraciones de 2027 que se presentan en 2028, la ley SECURE 2.0 Act de 2022 sustituye el crédito del ahorrador por aportaciones para la jubilación por el Saver's Match, un depósito federal de hasta el 50% de las aportaciones, con un tope de $1,000 por persona, que se paga directamente en una cuenta de jubilación designada. El IRS indica que se reclamará en un nuevo Formulario 8880-A. A partir de entonces, el Formulario 8880 se usará solo para el crédito del ahorrador por aportaciones a cuentas ABLE, que la ley One Big Beautiful Bill Act hizo permanente.
| Estado civil tributario | Aportación equivalente completa del 50% hasta | Sin aportación equivalente a partir de |
|---|---|---|
| Soltero o casado que presenta por separado | $20,500 | $35,500 |
| Cabeza de familia | $30,750 | $53,250 |
| Casados que presentan en conjunto | $41,000 | $71,000 |
Estos límites del Saver's Match son más bajos que los topes del crédito del ahorrador de 2026, así que algunas personas que reciben un crédito del 10% en su declaración de 2026 no calificarán para el Saver's Match. Los planes elegibles son el 401(k), el 403(b), el 457(b) gubernamental y las IRA tradicionales o Roth (IRS, Saver's Match). Seguimos otros cambios de 2027 en la página de cambios tributarios de 2027. El crédito del ahorrador no tiene relación con los créditos de energía para el hogar que terminaron después de 2025; para esos, consulte créditos tributarios de energía.
Paso a paso
Revise el AGI
Compare la línea 11a del Formulario 1040 con el tope de 2026 de su estado civil tributario: $40,250, $60,375 u $80,500.
Anote las aportaciones
Anote las aportaciones a la IRA, a la cuenta ABLE y al plan del trabajo de cada cónyuge en las líneas 1 y 2 del Formulario 8880.
Reste los retiros
Reste en la línea 4 los retiros recibidos en el periodo de prueba y limite a cada persona a $2,000.
Aplique la tasa
Multiplique por 0.5, 0.2 o 0.1 según la tabla de AGI del Formulario 8880.
Limite y declare
Limite el crédito a su impuesto con la hoja de trabajo del límite del crédito y anótelo en la línea 4 del Anexo 3.
Preguntas frecuentes
¿Cuál es el límite de ingresos del crédito del ahorrador en 2026?
En 2026 no se permite ningún crédito del ahorrador cuando el AGI supera $40,250 para solteros y casados que presentan por separado, $60,375 para cabezas de familia u $80,500 para matrimonios que presentan una declaración conjunta. La tasa del 50% se aplica solo hasta $24,250, $36,375 y $48,500, respectivamente.
¿El crédito del ahorrador es reembolsable?
No. Puede reducir su impuesto sobre la renta a cero, pero no puede aumentar un reembolso más allá del impuesto que usted debe. La hoja de trabajo del límite del crédito (Credit Limit Worksheet) de las instrucciones del Formulario 8880 fija el tope.
¿La aportación equivalente de mi empleador al 401(k) cuenta para el crédito del ahorrador?
No. Solo cuentan las aportaciones que usted hace, como las aportaciones diferidas de su cheque de pago y las aportaciones a una IRA. El dinero de aportaciones equivalentes y de participación en las ganancias del empleador queda excluido.
¿Puede un estudiante universitario recibir el crédito del ahorrador?
No si el estudiante estuvo inscrito a tiempo completo durante alguna parte de cinco meses calendario del año, o si figura como dependiente de otra persona. Un estudiante a tiempo parcial de 18 años o más que no sea dependiente puede calificar.
¿Puedo recibir el crédito del ahorrador y deducir mi aportación a la IRA?
Sí. El Formulario 8880 indica que el crédito se puede reclamar además de una deducción por IRA en el Anexo 1. La misma aportación a una IRA tradicional puede reducir su AGI y generar el crédito.
¿Va a desaparecer el crédito del ahorrador?
Para las aportaciones para la jubilación, sí, después de 2026. A partir de las declaraciones de 2027 se sustituye por el Saver's Match, que se reclama en el Formulario 8880-A. El crédito continúa para las aportaciones a su propia cuenta ABLE.
Fuentes
- Retirement Savings Contributions Credit (Saver's Credit) irs.gov
- Notice 2025-67, 2026 amounts relating to retirement plans and IRAs irs.gov
- IR-2025-111, 401(k) limit increases to $24,500 for 2026 irs.gov
- Form 8880 (2025), Credit for Qualified Retirement Savings Contributions irs.gov
- Saver's Match irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Créditos tributarios por estudios 2026: montos y más
Hay dos créditos tributarios por estudios federales para 2026: el Crédito de la Oportunidad Estadounidense (American Opportunity…
Crédito vitalicio por aprendizaje: monto, límites y reglas
El crédito vitalicio por aprendizaje (lifetime learning credit, LLC) equivale al 20% de los primeros $10,000 de matrícula y cuota…
Impuestos por retirar dinero del 401k: cuánto pagará
Los impuestos por retirar dinero del 401k son el impuesto federal ordinario sobre la renta a las tasas normales de su tramo, porq…
Cambios de impuestos 2027: qué hay de nuevo en su declaración
Los principales cambios de impuestos de 2027 llegan en la declaración del año tributario 2026 que se presenta en esa temporada: u…
Créditos tributarios de energía 2026: ya terminaron
No hay nuevos créditos tributarios de energía para el hogar en 2026: el crédito de energía limpia residencial (Residential Clean…