
Crédito tributario de prima 2026: vuelve el límite de ingresos del 400% y el exceso del crédito por adelantado se devuelve completo
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
El crédito tributario de prima 2026 vuelve a sus límites originales: un hogar con ingresos por encima del 400% del nivel federal de pobreza, $62,600 para una persona, no recibe crédito, y la contribución esperada llega como máximo al 9.96% del ingreso. Por primera vez, cualquier exceso del crédito por adelantado debe devolverse completo en el Formulario 8962 al presentar la declaración en 2027, sin límite de devolución en ningún nivel de ingresos.
- 01Rango de ingresos
- Del 100% al 400% del nivel federal de pobreza
- 02Línea del 400%, una persona (48 estados y DC)
- $62,600
- 03Línea del 400%, familia de cuatro
- $128,600
- 04Contribución esperada máxima
- 9.96% del ingreso del hogar
- 05Límite de devolución del exceso del crédito por adelantado
- Ninguno desde el año tributario 2026
- 06Formulario
- Formulario 8962, presentado con la declaración de 2026
- 07Contribución esperada máxima para 2027
- 10.22% (Rev. Proc. 2026-26)
¿Qué cambió en el crédito tributario de prima en 2026?
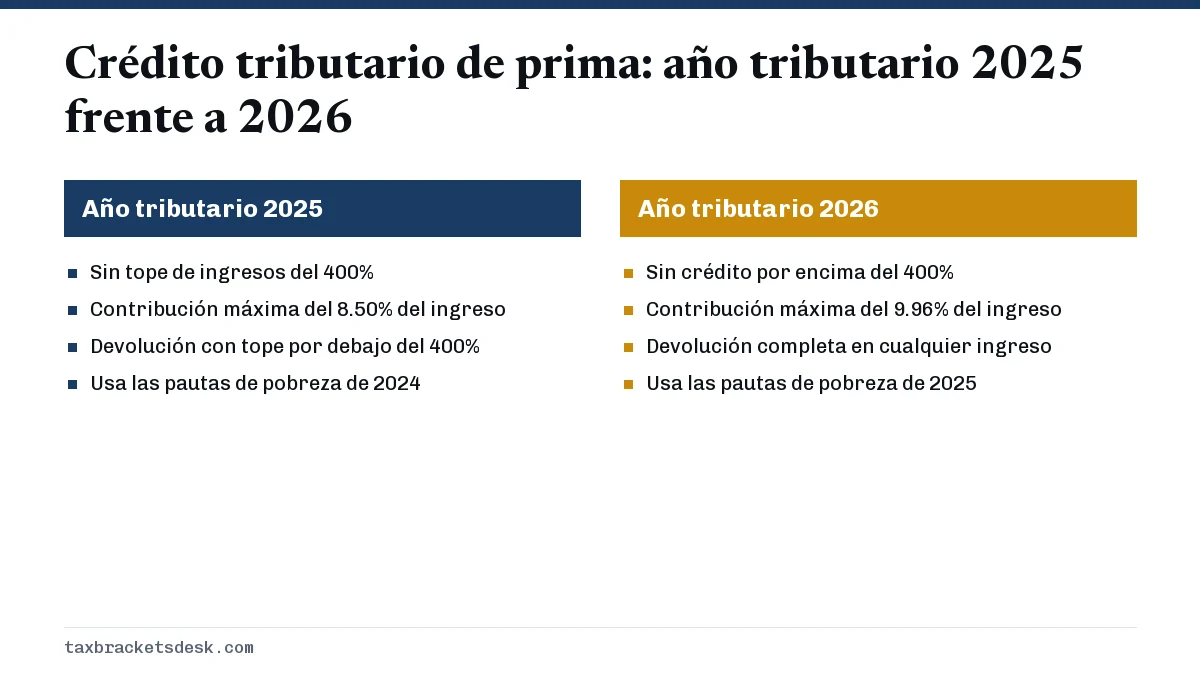
El crédito tributario de prima (PTC) ayuda a pagar el seguro médico comprado en el Mercado de Seguros Médicos (Health Insurance Marketplace). De 2021 a 2025, el Congreso eliminó de forma temporal el tope de ingresos del 400% y bajó la parte del ingreso que se esperaba que pagaran las personas. Esa ampliación terminó con 2025. La Publicación 505 de 2026 indica dos cambios que se aplican desde 2026: los hogares por encima del 400% del nivel federal de pobreza ya no califican, y ya no hay límite a cuánto exceso del crédito por adelantado se devuelve, aunque su ingreso esté por debajo del 400%.
El cambio en la devolución viene de la ley tributaria de 2025, la Ley Pública 119-21, que las páginas del IRS (Servicio de Impuestos Internos) ahora llaman Working Families Tax Cuts Act. Al 20 de octubre de 2026, las instrucciones del IRS siguen aplicando las dos reglas a la cobertura de 2026, y el crédito ampliado de 2021 a 2025 no se ha restablecido.
| Regla | Año tributario 2025 | Año tributario 2026 |
|---|---|---|
| Ingresos por encima del 400% del nivel de pobreza | Todavía podía calificar | Sin crédito |
| Contribución esperada en el nivel más bajo | 0.00% por debajo del 150% | 2.10% por debajo del 133% |
| Contribución esperada máxima | 8.50% del ingreso | 9.96% del ingreso |
| Devolución del exceso del crédito por adelantado | Con tope de $375 a $3,250 por debajo del 400% | Monto completo, sin tope |
| Pautas de pobreza que se usan | Cifras de 2024 | Cifras de 2025 |
¿Cuál es el límite de ingresos del crédito tributario de prima en 2026?
En general, el ingreso del hogar tiene que ser de al menos el 100% y no más del 400% del nivel federal de pobreza para el tamaño de su familia. Para la cobertura de 2026, el Mercado y el Formulario 8962 usan las pautas de pobreza publicadas en 2025, porque HealthCare.gov usa los ingresos de la tabla del año anterior para calcular los ahorros del año siguiente. La tabla muestra las líneas de los 48 estados contiguos y el Distrito de Columbia; Alaska y Hawái tienen cifras más altas.
| Tamaño del hogar | 100% del nivel de pobreza | 400% del nivel de pobreza |
|---|---|---|
| 1 | $15,650 | $62,600 |
| 2 | $21,150 | $84,600 |
| 3 | $26,650 | $106,600 |
| 4 | $32,150 | $128,600 |
| 5 | $37,650 | $150,600 |
El ingreso del hogar es su ingreso bruto ajustado modificado más el de cada miembro de la familia que tenga que presentar declaración. El ingreso bruto ajustado modificado suma de nuevo los intereses exentos de impuestos, los beneficios del Seguro Social que no pagan impuestos y los ingresos extranjeros excluidos, según las preguntas y respuestas del IRS sobre el crédito. Los aportes antes de impuestos al 401(k) y a la HSA reducen el ingreso bruto ajustado, así que también reducen el ingreso del hogar.
El ingreso no es la única prueba. Las reglas de elegibilidad del IRS también exigen que:
- Usted o un familiar se haya inscrito en un plan del Mercado durante al menos un mes.
- La persona inscrita no haya tenido derecho a Medicare, Medicaid, TRICARE ni a una cobertura del empleador asequible que ofrezca un valor mínimo. Para 2026, la cobertura del empleador se considera asequible cuando la contribución exigida no pasa del 9.96% del ingreso del hogar.
- Usted no presente como casado que declara por separado, salvo ciertas víctimas de violencia doméstica o abandono del cónyuge.
- Nadie más pueda declararlo como dependiente.
¿Cuánto es el crédito tributario de prima en 2026?
El crédito es la prima del segundo plan plata de menor costo disponible para usted en el Mercado (el plan de referencia), menos una contribución esperada que es un porcentaje del ingreso del hogar. Nunca puede ser mayor que la prima del plan en el que realmente se inscribe. El porcentaje sube con el ingreso, según la tabla de 2026 del Rev. Proc. 2025-25:
| Ingreso del hogar, % del nivel de pobreza | Contribución esperada, % del ingreso |
|---|---|
| Menos del 133% | 2.10% |
| Del 133% a menos del 150% | Del 3.14% al 4.19% |
| Del 150% a menos del 200% | Del 4.19% al 6.60% |
| Del 200% a menos del 250% | Del 6.60% al 8.44% |
| Del 250% a menos del 300% | Del 8.44% al 9.96% |
| Del 300% al 400% | 9.96% |
| Más del 400% | Sin crédito |
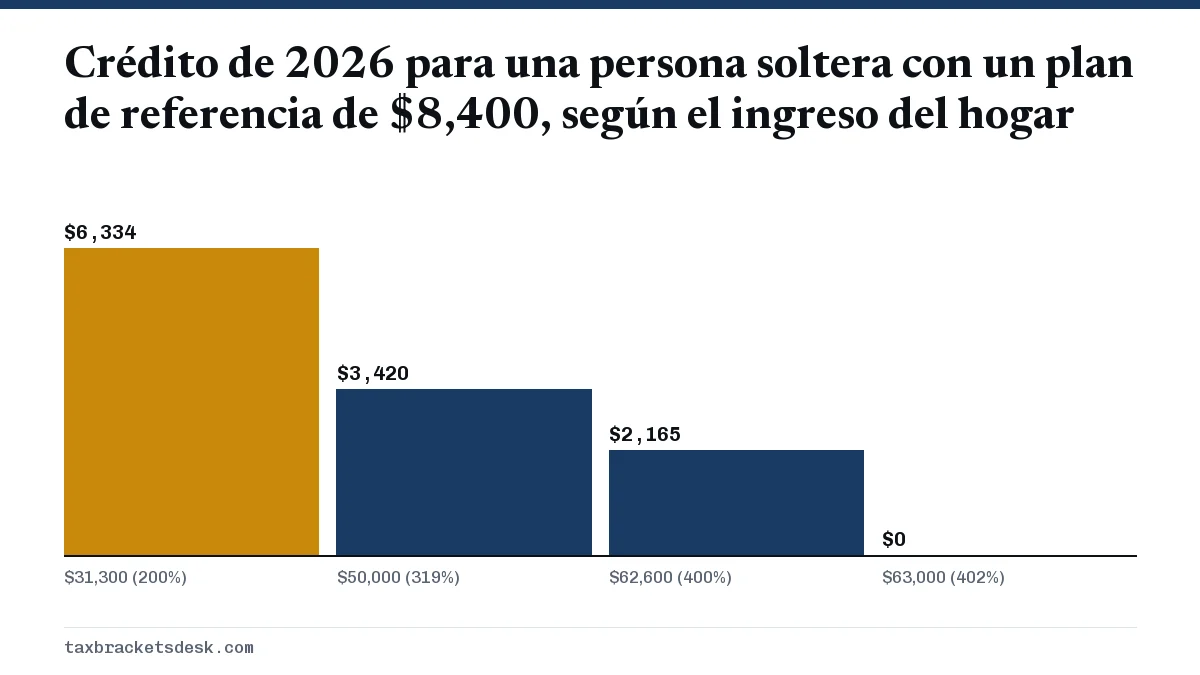
Ejemplo: una persona soltera con un ingreso del hogar de $50,000 está en el 319% de la línea de pobreza de $15,650, así que la contribución esperada es del 9.96%, o $4,980 al año. Suponga que el plan plata de referencia en su zona cuesta $8,400 al año ($700 al mes). El crédito es $8,400 menos $4,980, es decir, $3,420. Si elige un plan más barato que cuesta $3,000, el crédito queda limitado a $3,000.
¿Qué es el precipicio del subsidio del 400% en 2026?
Como el crédito desaparece por completo por encima del 400% del nivel de pobreza, una pequeña cantidad de ingreso adicional puede costar todo el crédito. Con la misma persona soltera y el mismo plan de referencia de $8,400:
- Con $62,600 de ingreso del hogar, exactamente el 400%, la contribución esperada es de $6,234.96 y el crédito es de unos $2,165.
- Con $63,000, alrededor del 402%, el crédito es $0. Ganar $400 más cuesta unos $2,165 de crédito.
¿Hay que devolver el crédito tributario de prima en 2026?
Usted devuelve la parte del crédito por adelantado a la que no tenía derecho. Los pagos por adelantado se basan en el ingreso que calculó al inscribirse. Al presentar la declaración, el Formulario 8962 vuelve a calcular el crédito con su ingreso real. Si los pagos por adelantado fueron menores que el crédito, recibe la diferencia como crédito reembolsable. Si fueron mayores, el exceso se resta de su reembolso o se suma a su saldo adeudado.
En los años tributarios anteriores a 2026, el exceso tenía un tope para los hogares por debajo del 400% del nivel de pobreza: de $375 a $3,250 según las instrucciones del Formulario 8962 de 2025, dependiendo del ingreso y del estado civil tributario. El IRS dice que para los años tributarios después de 2025 no hay tope de devolución, y usted devuelve el monto completo.
| Paso | Monto |
|---|---|
| Ingreso estimado al inscribirse | $31,300 (200% del nivel de pobreza) |
| Crédito por adelantado pagado durante 2026 | $6,334.20 ($8,400 menos el 6.60% de $31,300) |
| Ingreso real del hogar en 2026 | $50,000 (319%) |
| Crédito permitido en el Formulario 8962 | $3,420 ($8,400 menos el 9.96% de $50,000) |
| Exceso del crédito por adelantado devuelto en 2027 | $2,914.20, completo |
| Devolución con los topes usados hasta 2025 | $1,625 para una persona soltera entre el 300% y el 400% |
Si se pagó crédito por adelantado por alguien de su familia tributaria, debe presentar una declaración con el Formulario 8962 aunque de otro modo no estuviera obligado. El IRS advierte que no hacerlo lo deja sin derecho al crédito por adelantado en años futuros. Necesita el Formulario 1095-A del Mercado, que debería llegar a principios de febrero.
Cómo evitar una devolución grande del crédito tributario de prima
- Informe los cambios al Mercado enseguida. El IRS menciona los cambios de ingresos, de domicilio, de empleo y de otra cobertura, los nacimientos y adopciones, y el matrimonio o divorcio. El Mercado ajusta entonces el crédito por adelantado.
- Calcule su ingreso con generosidad. Incluya aumentos, bonos, ganancias del trabajo por cuenta propia, ganancias de capital y retiros de cuentas de jubilación.
- Tome menos que el crédito por adelantado completo. El IRS le permite recibir por adelantado todo, parte o nada del crédito estimado; el crédito que deje sin usar durante el año vuelve en el Formulario 8962 si su ingreso termina siendo el estimado.
- Aparte dinero o ajuste su retención. Una retención mayor en el Formulario W-4, o un pago de impuesto estimado, cubre una devolución que ve venir.
- Baje su ingreso bruto ajustado modificado si está cerca del 400%. Los aportes antes de impuestos al 401(k), los aportes deducibles a una IRA tradicional y los aportes a la HSA reducen el ingreso que usa el Formulario 8962.
El crédito tributario de prima está junto a los demás cambios de las declaraciones de 2026 que reunimos en nuestro resumen de cambios de impuestos 2027. Para ver cómo una devolución cambia su reembolso, pase sus cifras por la calculadora de reembolso de impuestos y sume la devolución a la línea del impuesto.
¿Y el crédito tributario de prima para la cobertura de 2027?
La misma estructura sigue en 2027: sin crédito por encima del 400% del nivel de pobreza y sin tope de devolución. Cambian dos datos. Los planes de 2027 usan las pautas de pobreza más nuevas, que HealthCare.gov fija en $15,960 para una persona y $33,000 para una familia de cuatro (Alaska y Hawái son más altas), así que la línea del 400% sube a $63,840 para una persona y a $132,000 para cuatro. Y el Rev. Proc. 2026-26, publicado en julio de 2026, sube todos los porcentajes de contribución esperada:
| Ingreso del hogar, % del nivel de pobreza | 2026 | 2027 |
|---|---|---|
| Menos del 133% | 2.10% | 2.15% |
| Del 133% a menos del 150% | Del 3.14% al 4.19% | Del 3.23% al 4.30% |
| Del 150% a menos del 200% | Del 4.19% al 6.60% | Del 4.30% al 6.78% |
| Del 200% a menos del 250% | Del 6.60% al 8.44% | Del 6.78% al 8.66% |
| Del 250% a menos del 300% | Del 8.44% al 9.96% | Del 8.66% al 10.22% |
| Del 300% al 400% | 9.96% | 10.22% |
Para 2027, la cobertura del empleador se considera asequible cuando la contribución exigida no pasa del 10.22% del ingreso del hogar. Con la misma prima de referencia de $8,400 de arriba, solo como ilustración, una persona soltera con $50,000 de ingreso del hogar en 2027 (el 313% de $15,960) tendría una contribución esperada del 10.22%, o $5,110, lo que deja un crédito de $3,290, $130 menos que en 2026. Las primas de referencia cambian cada año, así que guíese por el cálculo del propio Mercado al inscribirse y actualícelo cuando cambie su ingreso.
Preguntas frecuentes
¿Cuál es el límite de ingresos del crédito tributario de prima en 2026?
El ingreso del hogar no puede pasar del 400% del nivel federal de pobreza. Para la cobertura de 2026 en los 48 estados contiguos y DC, eso es $62,600 para una persona y $128,600 para una familia de cuatro. Alaska y Hawái tienen líneas más altas.
¿Hay un límite de devolución del crédito tributario de prima en 2026?
No. Desde el año tributario 2026, cualquier exceso del crédito por adelantado debe devolverse completo, aunque el ingreso del hogar esté por debajo del 400% del nivel de pobreza. Los topes de $375 a $3,250 solo se aplicaban a los años anteriores.
¿Tengo que presentar el Formulario 8962 si recibí pagos por adelantado?
Sí. Si se pagó crédito por adelantado por usted o por alguien de su familia tributaria, debe presentar una declaración con el Formulario 8962 para conciliarlo, aunque de otro modo no esté obligado a presentarla.
¿El crédito tributario de prima es reembolsable?
Sí. Si el crédito calculado en el Formulario 8962 es mayor que los pagos por adelantado, la diferencia reduce su impuesto y cualquier cantidad que sobre se le paga como reembolso.
¿El Congreso prorrogó el crédito tributario de prima ampliado para 2026?
No. Al 20 de octubre de 2026, las instrucciones del IRS para el año tributario 2026 siguen aplicando el límite del 400%, la tasa máxima de contribución del 9.96% y la devolución completa del exceso del crédito por adelantado, porque el crédito ampliado de 2021 a 2025 no se prorrogó.
Fuentes
- IRS Publication 505 (2026), What's New: Changes to the premium tax credit irs.gov
- IRS: Repayment caps eliminated for excess advance payments of the Premium Tax Credit irs.gov
- IRS: Questions and answers on the Premium Tax Credit irs.gov
- IRS: Eligibility for the Premium Tax Credit irs.gov
- Rev. Proc. 2025-25 (2026 applicable percentage table) irs.gov
- Rev. Proc. 2024-35 (2025 applicable percentage table) irs.gov
- IRS: Claiming the credit and reconciling advance credit payments irs.gov
- Instructions for Form 8962 (2025) irs.gov
- HealthCare.gov: Federal poverty level (FPL) healthcare.gov
- Rev. Proc. 2026-26 (2027 applicable percentage table) irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Créditos tributarios por estudios 2026: montos y más
Hay dos créditos tributarios por estudios federales para 2026: el Crédito de la Oportunidad Estadounidense (American Opportunity…
Big Beautiful Bill: cambios de impuestos para personas
La One Big Beautiful Bill (Ley Pública 119-21, firmada el 4 de julio de 2025) trajo estos cambios de impuestos: hizo permanentes…
Calculadora de reembolso de impuestos: reembolso o saldo
Una calculadora de reembolso de impuestos resta su impuesto federal total de 2026 de todo lo que ya pagó: la retención de la casi…
Cómo llenar el Formulario W-4 de 2026: retención
Para saber cómo llenar el Formulario W-4, conviene entender primero qué es la retención del W-4: el impuesto federal sobre la ren…