
Crédito tributario por vehículos eléctricos 2026: no hay crédito para vehículos adquiridos después del 30 de septiembre de 2025
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
No hay crédito tributario por vehículos eléctricos para un auto adquirido en 2026: los créditos por vehículos limpios nuevos ($7,500), usados ($4,000) y comerciales terminan para los vehículos adquiridos después del 30 de septiembre de 2025. El comprador que firmó un contrato escrito vinculante e hizo un pago a más tardar en esa fecha todavía puede reclamar el crédito en el Formulario 8936 en el año en que recibió el auto, incluido 2026.
- 01Fecha límite de adquisición
- 30 de septiembre de 2025
- 02Máximo del crédito por vehículo limpio nuevo
- $7,500
- 03Máximo del crédito por vehículo limpio usado
- $4,000 (30% de un precio de hasta $25,000)
- 04Formulario
- Formulario 8936 y Anexo A (Formulario 8936)
- 05Año en que se reclama
- El año tributario en que recibe el vehículo
¿Hay crédito tributario por vehículos eléctricos en 2026?
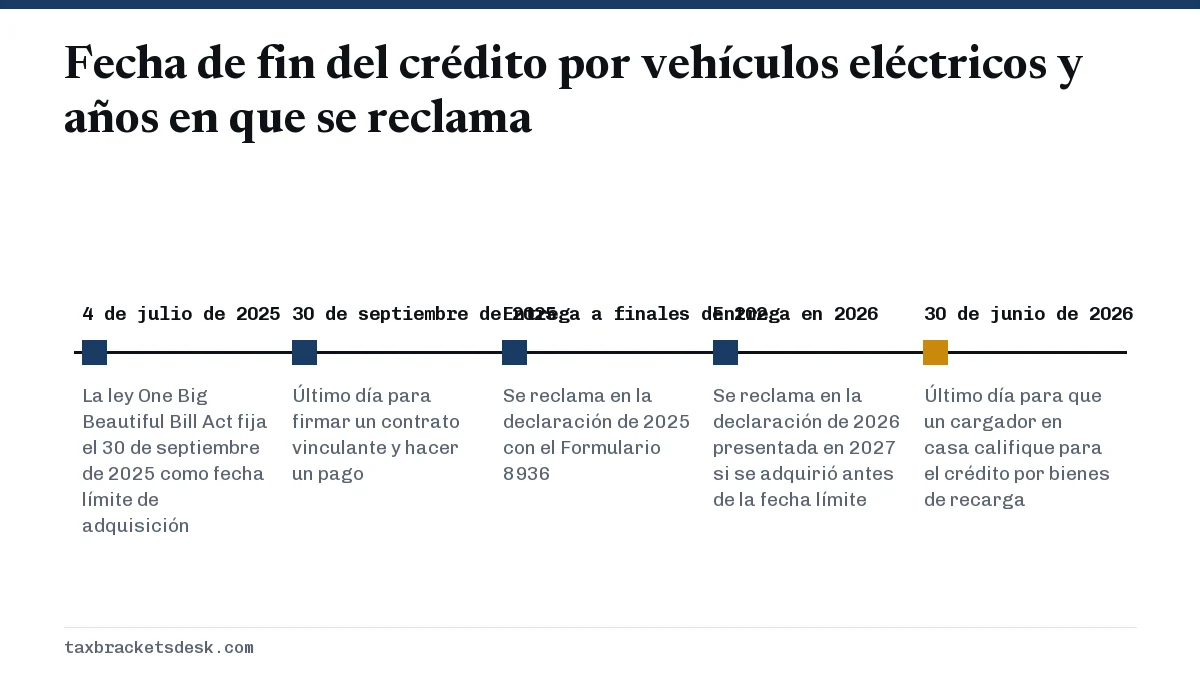
No para un auto que contrate en 2026. El IRS indica que los créditos por vehículos limpios nuevos, usados y comerciales calificados "not available for vehicles acquired after Sept. 30, 2025" (no están disponibles para vehículos adquiridos después del 30 de septiembre de 2025) (IRS, Clean Vehicle Tax Credits). La fecha límite vino de la ley One Big Beautiful Bill Act, firmada el 4 de julio de 2025, que terminó los créditos años antes de lo que marcaba el calendario anterior.
Un crédito por vehículo limpio es un crédito federal del impuesto sobre la renta por comprar un vehículo eléctrico o de pila de combustible que califique. Había tres versiones: el crédito por vehículo limpio nuevo (sección 30D), el crédito por vehículo limpio usado o de segunda mano (sección 25E) y el crédito por vehículo limpio comercial para compradores que son negocios (sección 45W). Las tres comparten la fecha de adquisición del 30 de septiembre de 2025.
¿Cuándo terminó el crédito por vehículos eléctricos y qué se considera adquirido?
El crédito terminó para los vehículos adquiridos después del 30 de septiembre de 2025, y esa prueba es distinta de la entrega. Según las Instrucciones del Formulario 8936 de 2025, un vehículo se adquiere en la fecha en que se firma un contrato escrito vinculante y se ha hecho un pago, y un pago incluye un enganche simbólico o la entrega de un vehículo como parte de pago (Instrucciones del Formulario 8936).
- Contrato firmado y depósito de $500 el 28 de septiembre de 2025, entrega en diciembre de 2025: adquirido a tiempo; se reclama en la declaración de 2025.
- Contrato firmado y vehículo entregado como parte de pago el 30 de septiembre de 2025, entrega en febrero de 2026: adquirido a tiempo; se reclama en la declaración de 2026 que se presenta en 2027.
- Cuota de reserva pagada en agosto de 2025, pero sin contrato vinculante hasta octubre de 2025: no se adquirió a tiempo; no hay crédito.
- Contrato firmado el 29 de septiembre de 2025 sin ningún pago hasta el 3 de octubre de 2025: no se cumplieron las dos condiciones antes de la fecha límite; no hay crédito.
Créditos por vehículos limpios nuevos, usados y comerciales comparados
Los tres créditos tenían montos y límites de ingresos distintos. Siguen siendo importantes para cualquiera que reclame un vehículo adquirido a más tardar en la fecha límite.
| Crédito | Máximo | Límite de precio o de MSRP | Límite de ingresos o tipo de comprador |
|---|---|---|---|
| Vehículo limpio nuevo (30D) | $7,500 | $80,000 para camionetas tipo van, SUV y pickups; $55,000 para otros vehículos | $300,000 en declaración conjunta; $225,000 cabeza de familia; $150,000 los demás |
| Vehículo limpio usado (25E) | 30% del precio, hasta $4,000 | Precio de venta de $25,000 o menos | $150,000 en declaración conjunta; $112,500 cabeza de familia; $75,000 los demás |
| Vehículo limpio comercial (45W) | $7,500 por debajo de 14,000 libras; $40,000 a partir de 14,000 libras | El crédito es la cifra menor entre el tope, el 30% de la base (15% para híbridos enchufables) o el costo incremental | Compradores que son negocios; se reclama en el Formulario 3800 o en el Formulario 8936 |
Reglas adicionales del crédito por auto eléctrico usado
El crédito por vehículo usado exigía comprarlo a un concesionario, que el año del modelo fuera al menos dos años anterior al año calendario de la compra y no haber reclamado otro crédito por vehículo limpio usado en los tres años anteriores a la compra (IRS, Used Clean Vehicle Credit). Una venta entre particulares nunca calificó.
Para el crédito por vehículo nuevo, el IRS permite usar el menor de su AGI modificado del año de entrega o del año anterior. Por eso, un comprador que recibió el auto en 2026 puede compararse con el MAGI de 2025 o el de 2026, el que más le convenga.
¿Cómo reclamo el crédito por vehículo limpio de un auto adquirido antes de la fecha límite?
El crédito se reclama en la declaración del año en que recibió el vehículo, con el Formulario 8936, Clean Vehicle Credits, y el Anexo A (Formulario 8936), con el número de identificación del vehículo (VIN). El concesionario debe haber presentado un informe del momento de la venta en el portal Energy Credits Online del IRS; sin ese informe el vehículo no es elegible.
- Pida al concesionario el informe del momento de la venta. Incluye su nombre y número de identificación de contribuyente, el VIN, la capacidad de la batería y el crédito máximo del vehículo.
- Compare su AGI modificado con el límite de su estado civil tributario, usando el menor entre el año de entrega y el año anterior si se trata de un vehículo nuevo.
- Complete el Anexo A (Formulario 8936) para el vehículo y luego el Formulario 8936.
- Adjunte ambos al Formulario 1040 del año de entrega. Una entrega en febrero de 2026 va en la declaración de 2026 que se presenta en la temporada de 2027.
- Si el crédito supera su impuesto, la parte personal no usada se pierde; los créditos por vehículos nuevos y usados no son reembolsables cuando se reclaman en la declaración.
¿Qué pasa si transferí el crédito al concesionario?
Los compradores que tomaron el crédito como una rebaja del precio en el concesionario igual deben presentar el Formulario 8936 y el Anexo A (Formulario 8936) del año en que el vehículo se puso en servicio. Si resulta que sus ingresos superan el límite, las instrucciones del Formulario 8936 indican que debe devolver el monto transferido al concesionario, lo que aumenta su impuesto de ese año.
Ejemplo resuelto: una contribuyente soltera tomó un crédito de $7,500 en el punto de venta por un auto entregado en noviembre de 2025. Su MAGI fue de $142,000 en 2024 y de $158,000 en 2025. Como la prueba del vehículo nuevo usa el menor de los dos años, $142,000 está por debajo del límite de $150,000 y no devuelve nada. Si los dos años hubieran superado $150,000, sumaría $7,500 a su impuesto de 2025.
¿Qué les queda a los dueños de vehículos eléctricos en 2026?
Dos beneficios tributarios federales todavía afectan a los compradores de vehículos eléctricos en 2026. Ninguno de los dos es un crédito por vehículo.
- Crédito por cargador en casa: el Alternative Fuel Vehicle Refueling Property Credit paga el 30% del costo de un cargador doméstico, hasta $1,000, si se pone en servicio antes del 1 de julio de 2026 en una zona censal elegible. Los detalles están en nuestra página de créditos tributarios de energía.
- Deducción por intereses de préstamos para autos: de 2025 a 2028 puede deducir hasta $10,000 al año de intereses de un préstamo originado después del 31 de diciembre de 2024 para un vehículo nuevo de uso personal con ensamblaje final en los Estados Unidos; se elimina gradualmente por encima de $100,000 de MAGI ($200,000 en declaración conjunta). Un vehículo eléctrico puede calificar si cumple esas pruebas. Consulte la guía de la deducción por intereses de préstamos para autos.
Para ver cómo interactúa la deducción por préstamos para autos con su tramo, consulte en qué tramo impositivo estoy. Una deducción de $2,000 de intereses ahorra $440 a quien está en el tramo del 22%, mucho menos que el antiguo crédito de $7,500.
Preguntas frecuentes
¿Puedo recibir el crédito de $7,500 por un auto eléctrico en 2026?
Solo si adquirió el vehículo a más tardar el 30 de septiembre de 2025, es decir, con un contrato escrito vinculante y un pago hechos antes de esa fecha, y lo recibió después. Cualquier vehículo contratado después de esa fecha no recibe crédito federal.
¿Hay crédito por auto eléctrico usado en 2026?
No. El crédito por vehículo limpio usado también terminó para los vehículos adquiridos después del 30 de septiembre de 2025. Un vehículo eléctrico usado comprado a un concesionario en 2026 no califica.
¿Pagar una cuota de reserva cuenta como adquirir el auto?
Solo si se pagó bajo un contrato escrito vinculante. Una reserva reembolsable sin un contrato de compra vinculante no cumple la prueba de adquisición descrita en las instrucciones del Formulario 8936.
¿Todavía puedo reclamar el crédito por vehículo eléctrico en mi declaración de 2025?
Sí, por un vehículo adquirido y entregado antes de que terminara 2025 que cumpliera las reglas de precio, ingresos e informe del concesionario. Use el Formulario 8936 y el Anexo A (Formulario 8936), o presente el Formulario 1040-X si no lo incluyó.
¿Volverá el crédito por vehículos eléctricos en 2027?
Nada en las indicaciones actuales del IRS apunta a eso. La página del IRS sobre vehículos limpios, actualizada por última vez el 13 de julio de 2026, sigue sin mostrar ningún crédito para vehículos adquiridos después del 30 de septiembre de 2025, y un crédito nuevo requeriría una nueva ley.
¿Tengo que devolver el crédito por vehículo eléctrico del punto de venta si mis ingresos eran demasiado altos?
Sí. Si transfirió el crédito al concesionario y no califica al presentar la declaración, devuelve el monto transferido en la declaración de ese año mediante el Formulario 8936.
Fuentes
- Clean Vehicle Tax Credits irs.gov
- Credits for new clean vehicles purchased in 2023 or after irs.gov
- Used Clean Vehicle Credit irs.gov
- Commercial Clean Vehicle Credit irs.gov
- Instructions for Form 8936 (2025) irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Créditos tributarios por estudios 2026: montos y más
Hay dos créditos tributarios por estudios federales para 2026: el Crédito de la Oportunidad Estadounidense (American Opportunity…
Créditos tributarios de energía 2026: ya terminaron
No hay nuevos créditos tributarios de energía para el hogar en 2026: el crédito de energía limpia residencial (Residential Clean…
Crédito de la Oportunidad Estadounidense: $2,500
El Crédito de la Oportunidad Estadounidense (American Opportunity Credit, AOTC) vale hasta $2,500 por estudiante elegible cada añ…
Deducción de intereses de préstamos de auto: hasta $10,000
La deducción de intereses de préstamos de auto le permite deducir hasta $10,000 al año de intereses de un préstamo obtenido despu…