
Impuestos sobre ganancias de juegos de azar: tasas, el Formulario W-2G y el límite de pérdidas de 2026
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Los impuestos sobre ganancias de juegos de azar son el impuesto federal ordinario sobre la renta a la tasa de su tramo, del 10% al 37%, sobre cada dólar que gane, reciba o no un Formulario W-2G. Los pagadores retienen el 24% en los premios grandes de lotería y apuestas, lo que a menudo es menos que la cuenta final. A partir de las declaraciones de 2026, quienes detallan sus deducciones solo pueden deducir el 90% de las pérdidas de juego, con un tope igual a las ganancias.
- 01Tasa de impuesto sobre las ganancias
- Ingreso ordinario, del 10% al 37%
- 02Retención regular sobre juegos de azar
- 24% cuando las ganancias menos la apuesta pasan de $5,000 (loterías, quinielas, apuestas deportivas)
- 03Umbral mínimo del Formulario W-2G, pagos de 2026
- $2,000 (ajustado por inflación después de 2026)
- 04Deducción de pérdidas desde 2026
- La menor entre el 90% de las pérdidas y las ganancias, solo para quienes detallan
- 05Dónde se declaran las ganancias
- Anexo 1 (Formulario 1040), línea 8b
¿Cuánto impuesto pago por las ganancias de juegos de azar?
Usted paga el impuesto federal sobre la renta por las ganancias de juegos de azar a sus tasas ordinarias; no existe una tasa aparte para los impuestos sobre ganancias de juegos de azar. Las ganancias se suman al salario y a los demás ingresos en la línea 8b del Anexo 1 (Schedule 1) y pagan impuestos según los tramos de 2026 de su estado civil tributario. El IRS indica que todo ingreso de juegos de azar debe declararse, incluidas las loterías, las rifas, las apuestas deportivas, las carreras de caballos y los casinos (Tema 419).
Los premios que no son en efectivo, como un auto o un viaje, pagan impuestos por su valor justo de mercado. Las ganancias se declaran en el año en que las recibe, y un premio pequeño sin formulario paga impuestos igual que un premio mayor con formulario. Para ver la secuencia completa del ingreso al impuesto, consulte cómo se calcula el ingreso tributable.
Retención del 24%: por qué puede no cubrir el impuesto
Los pagadores deben retener un 24% de impuesto federal sobre la renta cuando las ganancias menos la apuesta superan los $5,000 en loterías, sorteos, quinielas de apuestas, apuestas mutuas y apuestas deportivas que además pagan al menos 300 veces la apuesta (Instrucciones para los Formularios W-2G y 5754, enero de 2026). Los premios de bingo, keno y máquinas tragamonedas no están sujetos a esta retención regular.
Por otro lado, puede aplicarse una retención adicional (backup withholding) del 24% a cualquier premio que deba declararse si usted no le da al pagador un número de identificación del contribuyente correcto. La retención aparece en la casilla 4 del Formulario W-2G y cuenta para su impuesto total, igual que la retención sobre el salario.
¿Cómo tributan los premios de lotería? Un ejemplo de pago único
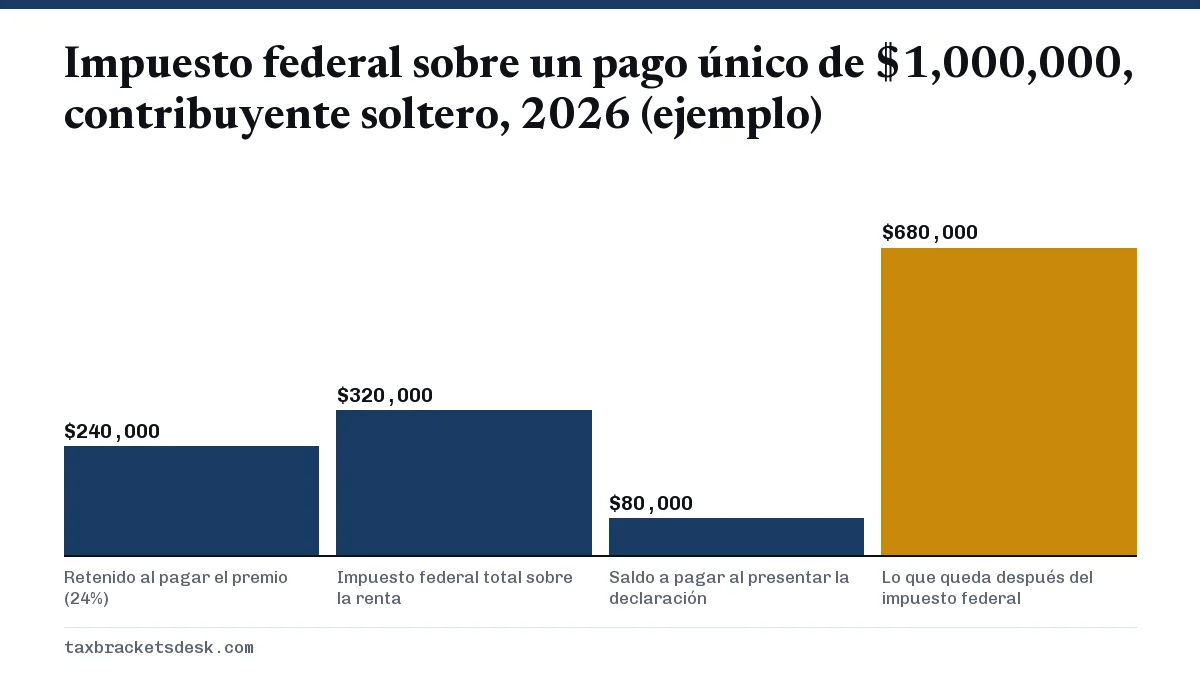
Los impuestos sobre premios de lotería siguen las mismas reglas del ingreso ordinario. Tome a un contribuyente soltero sin otros ingresos que recibe un pago único de $1,000,000 en 2026. La lotería retiene el 24%, es decir, $240,000. En la declaración, el ingreso tributable es de $983,900 después de la deducción estándar de $16,100.
| Concepto | Cantidad |
|---|---|
| Premio | $1,000,000 |
| Ingreso tributable después de la deducción estándar | $983,900 |
| Impuesto hasta $640,600 (tabla de solteros de 2026) | $192,979 |
| 37% sobre los $343,300 restantes | $127,021 |
| Impuesto federal total sobre la renta | $320,000 |
| Retenido por la lotería (24%) | $240,000 |
| Pendiente de pago al presentar la declaración | $80,000 |
Si elige en cambio una anualidad, el ingreso se reparte y el pago de cada año paga impuestos en ese año, a menudo en tramos más bajos. El impuesto estatal sobre la renta, donde se aplica, es aparte. Todas las franjas de 2026 están en nuestra página de tramos de impuestos del IRS de 2026.
Impuestos sobre ganancias de juegos de azar 2026: el límite del 90% para las pérdidas
El mayor cambio de 2026 en los impuestos sobre ganancias de juegos de azar es que las pérdidas deducibles ahora se limitan a la menor de estas dos cantidades: el 90% de sus pérdidas o sus ganancias (Publicación 505 del IRS, 2026). Antes de 2026, las pérdidas eran deducibles por completo hasta el monto de las ganancias. El cambio viene de la ley tributaria de 2025 y se aplica a las declaraciones presentadas en 2027.
| Ganancias | Pérdidas | Pérdida deducible | Ingreso neto de juego tributable |
|---|---|---|---|
| $10,000 | $10,000 | $9,000 | $1,000 |
| $10,000 | $4,000 | $3,600 | $6,400 |
| $5,000 | $20,000 | $5,000 | $0 |
| $50,000 | $60,000 | $50,000 | $0 |
La primera fila es la clave: un jugador que quedó exactamente a la par en el año ahora declara $1,000 de ingreso tributable. Cuando las pérdidas son grandes en comparación con las ganancias, sigue mandando el tope igual a las ganancias, como en las dos últimas filas.
Debe detallar sus deducciones para deducir las pérdidas
Las pérdidas de juego van en el Anexo A (Schedule A) como otra deducción detallada, así que solo ayudan si el total de sus deducciones detalladas supera la deducción estándar de $16,100 para solteros o $32,200 en declaración conjunta. Un jugador ocasional que toma la deducción estándar paga impuestos sobre las ganancias brutas sin compensar ninguna pérdida. Nuestra lista de deducciones detalladas muestra qué más se puede combinar para que valga la pena detallar.
¿Cuándo recibo un W-2G?
Usted recibe el Formulario W-2G, Ciertas ganancias de juegos de azar (Certain Gambling Winnings), cuando un premio alcanza el umbral de declaración de su tipo o cuando se retuvo impuesto federal. Para los pagos hechos en el año calendario 2026, el umbral mínimo es de $2,000 y, a partir de entonces, se ajusta cada año por la inflación; la cifra de 2027 todavía no se ha anunciado y normalmente aparecería en los ajustes por inflación que el IRS publica en octubre o noviembre.
| Tipo de juego | Se emite el W-2G cuando |
|---|---|
| Bingo, keno, máquinas tragamonedas | Las ganancias alcanzan el umbral de $2,000 |
| Torneos de póquer | Las ganancias netas alcanzan el umbral de $2,000 |
| Carreras de caballos o de perros, jai alai, apuestas deportivas | Las ganancias alcanzan el umbral y son al menos 300 veces la apuesta |
| Loterías, sorteos, quinielas de apuestas | Las ganancias alcanzan el umbral y son al menos 300 veces la apuesta |
| Cualquier tipo con impuesto federal retenido | Siempre |
No recibir un W-2G no significa no pagar impuestos. Las ganancias por debajo del umbral, las ganancias en casas de apuestas deportivas en línea y los premios de quinielas de la oficina siguen siendo ingresos que debe declarar.
Registros que debe guardar y qué hacer si el IRS cuestiona su declaración
El IRS espera un diario o un registro similar de cada sesión, además de boletos, recibos, estados de cuenta y formularios W-2G (Tema 419). Sin registros, puede perder por completo la deducción por pérdidas.
- Anote la fecha, el lugar, el tipo de juego, las cantidades ganadas y perdidas, y con quién estaba.
- Guarde los boletos perdedores, los estados de ganancias y pérdidas del casino y el historial de su cuenta en la casa de apuestas deportivas.
- Haga coincidir cada W-2G con el Anexo 1 para que el sistema de cotejo del IRS no marque un formulario faltante.
- Si recibe un aviso CP2000 que propone impuestos sobre un W-2G no declarado, responda antes de la fecha indicada con sus registros en lugar de ignorarlo.
Las ganancias de un hijo son ingresos no derivados del trabajo del hijo y pueden quedar sujetas al kiddie tax. Y como las ganancias aumentan el AGI, un año con premios grandes también puede hacer que más Seguro Social pague impuestos o cambiar cómo tributa un retiro del 401(k) ese mismo año.
Preguntas frecuentes
¿Tengo que pagar impuestos por ganancias de juegos de azar de menos de $2,000?
Sí. La cifra de $2,000 solo decide si el pagador debe enviar un Formulario W-2G. Todas las ganancias de juegos de azar son ingreso tributable, sin importar la cantidad.
¿Puedo deducir las pérdidas de juego sin detallar mis deducciones?
No. Los jugadores ocasionales solo pueden deducir las pérdidas en el Anexo A. Si toma la deducción estándar, las ganancias pagan impuestos por completo.
¿La tasa de impuesto sobre los juegos de azar es del 24%?
El 24% es la tasa de retención, no la tasa de impuesto. Su tasa real depende de su tramo y puede ir del 10% al 37%, así que puede recibir dinero de vuelta o deber más.
¿Las ganancias de apuestas deportivas pagan impuestos?
Sí. Las ganancias de apuestas deportivas son ingresos de juegos de azar que se declaran en el Anexo 1, y las casas de apuestas emiten el Formulario W-2G cuando un premio alcanza el umbral y cumple la prueba de 300 veces la apuesta.
¿Pago impuestos por las ganancias de juego si perdí más de lo que gané?
Para 2026 y los años siguientes, posiblemente un poco. Si detalla sus deducciones, puede deducir el 90% de las pérdidas hasta el monto de sus ganancias, así que con ganancias y pérdidas iguales queda un 10% de las ganancias sujeto a impuestos.
Fuentes
- Topic 419, Gambling income and losses irs.gov
- Instructions for Forms W-2G and 5754 (01/2026) irs.gov
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- Rev. Proc. 2025-32, 2026 inflation adjustments irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Cómo se calcula el ingreso tributable: del bruto al neto
El ingreso tributable se calcula en tres pasos: sume todo el ingreso bruto que la ley no excluye, reste ajustes como los aportes…
Kiddie tax 2026: umbrales, reglas y cómo se calcula
El kiddie tax 2026 hace que los ingresos no derivados del trabajo de un hijo por encima de $2,700 paguen impuestos a la tasa marg…
Impuestos por retirar dinero del 401k: cuánto pagará
Los impuestos por retirar dinero del 401k son el impuesto federal ordinario sobre la renta a las tasas normales de su tramo, porq…
Deducciones detalladas: qué puede deducir en el Anexo A
Las deducciones detalladas son los gastos que usted anota en el Anexo A (Schedule A) del Formulario 1040 en lugar de la deducción…
Tabla de impuestos IRS 2026: tramos del 10% al 37%
La tabla de impuestos del IRS 2026 tiene siete tasas: 10%, 12%, 22%, 24%, 32%, 35% y 37%. Los contribuyentes solteros pagan el 10…