
Deducciones detalladas: la lista completa del Anexo A para 2026
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Las deducciones detalladas son los gastos que usted anota en el Anexo A (Schedule A) del Formulario 1040 en lugar de la deducción estándar: gastos médicos y dentales por encima del 7.5% del AGI, impuestos estatales y locales hasta $40,400 en 2026, intereses hipotecarios de la vivienda, donaciones a organizaciones benéficas por encima del 0.5% del AGI, pérdidas por hechos fortuitos en desastres y algunas partidas más. Solo conviene detallar cuando el total supera su deducción estándar de 2026: $16,100 para solteros o $32,200 en declaración conjunta.
- 01Formulario
- Anexo A (Formulario 1040)
- 02Piso de gastos médicos
- 7.5% del AGI
- 03Tope SALT 2026
- $40,400 ($20,200 casado que presenta por separado)
- 04Límite de deuda hipotecaria
- $750,000 para préstamos posteriores al 15 de diciembre de 2017
- 05Nuevo piso para donaciones 2026
- 0.5% del AGI
Qué son las deducciones detalladas
Las deducciones detalladas son los gastos concretos que el código tributario le permite restar del AGI (ingreso bruto ajustado), línea por línea, en el Anexo A. Reemplazan a la deducción estándar; usted elige la que sea mayor. En 2026 la deducción estándar es de $16,100 para solteros, $32,200 en declaración conjunta y $24,150 para cabezas de familia, así que detallar solo ayuda si sus partidas suman más.
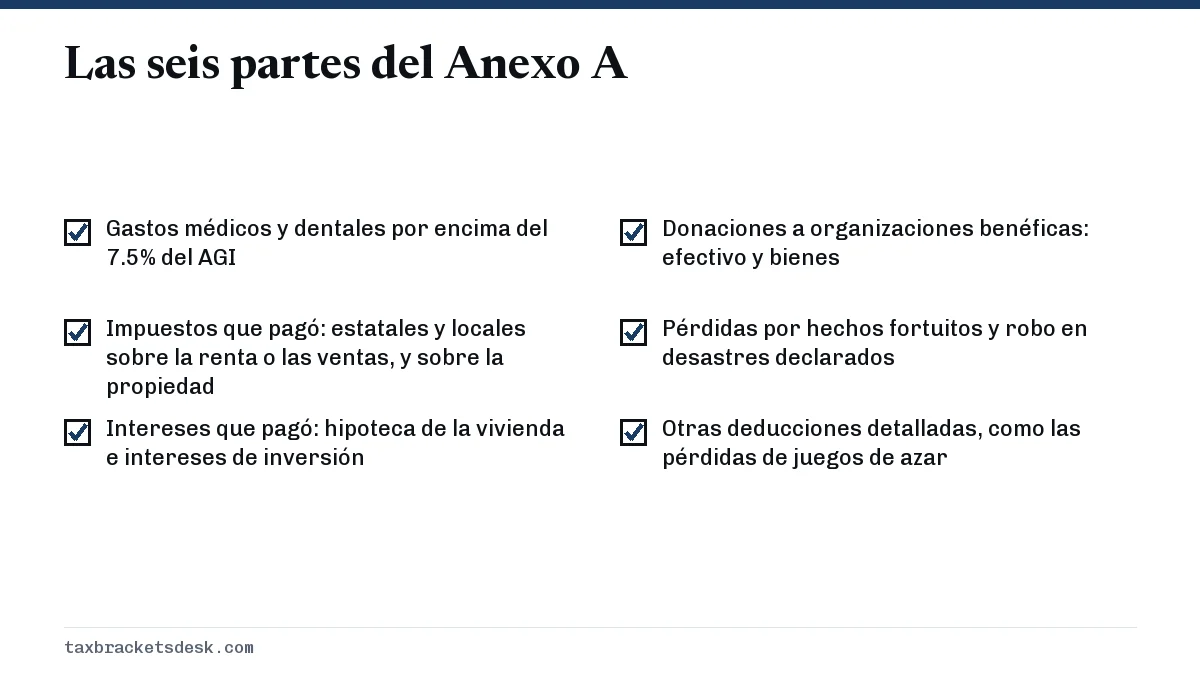
El anexo se divide en seis partes. Cada parte tiene su propio piso o tope, así que lo que usted pagó y lo que puede deducir suelen ser cifras distintas.
Lista de deducciones detalladas del Anexo A
Gastos médicos y dentales
Solo cuenta la parte de los gastos médicos y dentales no reembolsados que supera el 7.5% del AGI. Con un AGI de $80,000, los primeros $6,000 de facturas no dan ninguna deducción. Los gastos que califican incluyen facturas de médicos y hospitales, medicamentos recetados, primas de seguro médico pagadas con dinero después de impuestos y primas de cuidado a largo plazo hasta un límite según la edad. Nuestra página sobre el umbral de la deducción de gastos médicos enumera lo que califica.
Impuestos que pagó
Puede deducir los impuestos estatales y locales sobre la renta o los impuestos generales sobre las ventas (no ambos), más los impuestos sobre bienes inmuebles y sobre bienes muebles personales. El total combinado tiene un tope de $40,400 en 2026, y el tope se reduce cuando el AGI modificado pasa de $505,000. El impuesto federal sobre la renta, el impuesto del Seguro Social y las cuotas de la asociación de propietarios nunca cuentan. El funcionamiento está en nuestra página sobre el tope de la deducción SALT.
Intereses que pagó
Los intereses hipotecarios de la vivienda son deducibles sobre hasta $750,000 de deuda de adquisición en préstamos obtenidos después del 15 de diciembre de 2017 ($375,000 si es casado y presenta por separado), o $1,000,000 en préstamos más antiguos. La ley de 2025 hizo permanente el límite de $750,000. Desde 2026, las primas de seguro hipotecario que califican vuelven a ser deducibles, en contratos emitidos después de 2006. Los intereses de inversión, que se calculan en el Formulario 4952, también van en esta parte. Vea las reglas de la deducción de intereses hipotecarios.
Donaciones a organizaciones benéficas
Cuentan el efectivo y los bienes donados a organizaciones calificadas, sujetos a los topes basados en porcentajes del AGI que se describen en la Publicación 526. Cualquier donación individual de $250 o más requiere un acuse de recibo por escrito de la organización benéfica que usted reciba a más tardar cuando presente la declaración. Desde 2026 hay además un piso nuevo, que se explica abajo. Los detalles están en límites de deducción por donaciones caritativas.
Pérdidas por hechos fortuitos y robo
Las pérdidas personales por hechos fortuitos solo son deducibles cuando las causa un desastre declarado por el gobierno federal y, desde 2026, también un desastre declarado por el estado. Las pérdidas se calculan en el Formulario 4684 antes de pasar al Anexo A. Una tubería rota o un accidente de auto fuera de un desastre declarado no califica.
Otras deducciones detalladas
Esta parte general cubre las pérdidas de juegos de azar, las pérdidas por hechos fortuitos y robo de bienes que producen ingresos, el impuesto federal sobre el patrimonio por ingresos con respecto a un difunto, la prima amortizable de bonos, la inversión no recuperada en una pensión y los gastos de trabajo relacionados con una discapacidad. Desde 2026, los educadores que califican también pueden reclamar aquí una deducción detallada, además de la deducción de $350 del Anexo 1 (Schedule 1).
Qué cambió para quienes detallan en 2026
La ley tributaria de 2025 hizo varios cambios que empiezan con las declaraciones de 2026, presentadas en 2027. Algunos ayudan a quienes detallan y otros recortan lo que pueden reclamar.
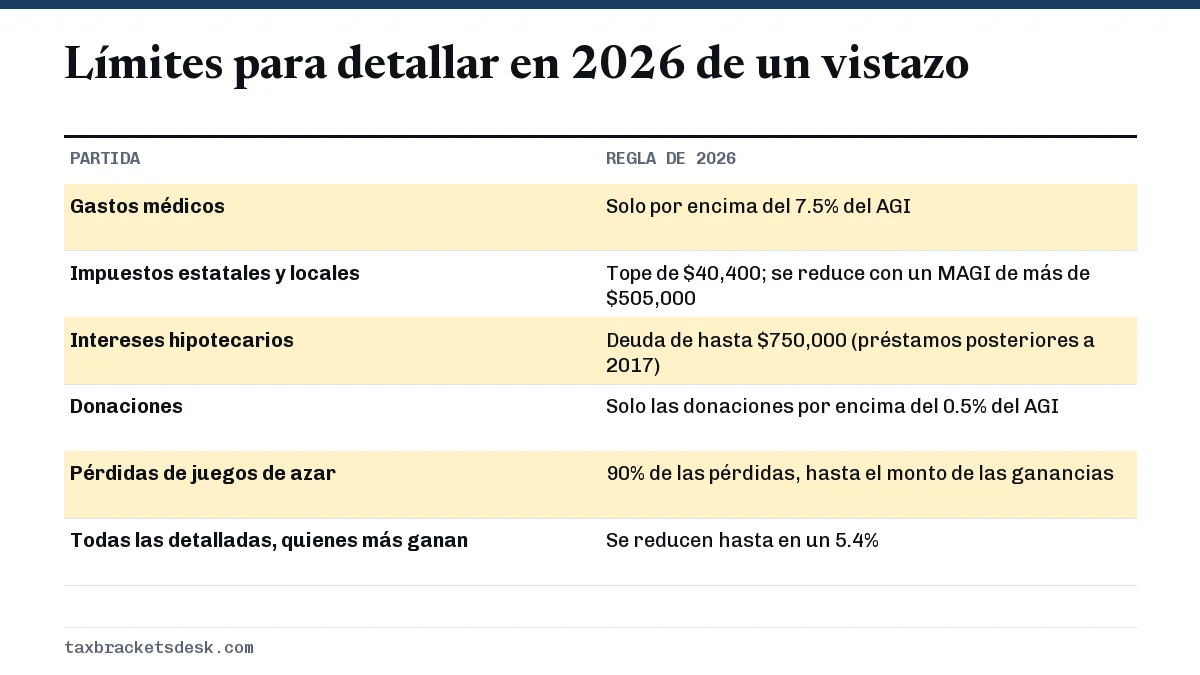
- Piso para donaciones: solo cuentan las donaciones por encima del 0.5% del AGI. Con un AGI de $200,000, los primeros $1,000 de donaciones no son deducibles.
- Recorte general para quienes más ganan: las deducciones detalladas se reducen en el 5.4% de la cifra menor entre el total de deducciones detalladas y el ingreso tributable por encima de $768,700 en declaración conjunta, $640,600 para solteros o cabezas de familia y $384,350 para casados que presentan por separado. Vea el límite de deducciones detalladas para ingresos altos.
- Pérdidas de juegos de azar: se limitan al 90% de las pérdidas y siguen sin poder superar las ganancias. Una persona con $10,000 de ganancias y $10,000 de pérdidas puede deducir $9,000.
- Las deducciones misceláneas siguen eliminadas: los gastos de empleado no reembolsados, los honorarios por preparar impuestos y los honorarios de asesoría de inversiones, suspendidos desde 2018, se eliminaron de forma permanente.
- Primas de seguro hipotecario: vuelven a ser deducibles y ahora de forma permanente.
- Tope SALT: $40,400, frente a $40,000 en 2025.
Los comprobantes que debe guardar para el Anexo A
El IRS (Servicio de Impuestos Internos) puede pedirle prueba de cada monto detallado. Guarde estos documentos al menos tres años después de presentar la declaración:
- El Formulario 1098 de su prestamista hipotecario, con los intereses y las primas de seguro hipotecario
- Las facturas del impuesto sobre la propiedad y los comprobantes de pago, y los avisos de registro del auto que muestren cualquier impuesto basado en el valor
- La casilla 17 del formulario W-2 y los recibos de impuesto estimado estatal por el impuesto estatal sobre la renta pagado
- Recibos de donaciones y acuses de recibo por escrito por cada donación de $250 o más; el Formulario 8283 para donaciones que no son en efectivo por más de $500
- Facturas médicas, impresiones de la farmacia y explicaciones de beneficios del seguro
- El Formulario W-2G y un registro de juego si reclama pérdidas de juegos de azar
¿Vale la pena detallar? Un ejemplo de 2026
Una contribuyente soltera tiene un AGI de $120,000. Durante 2026 pagó $11,000 de intereses hipotecarios, $5,000 de impuesto sobre la propiedad y $6,500 de impuesto estatal sobre la renta. Donó $2,000 en efectivo a organizaciones benéficas y tuvo $10,000 de gastos médicos no reembolsados después de una cirugía.
| Categoría | Pagado | Deducible | Por qué |
|---|---|---|---|
| Gastos médicos | $10,000 | $1,000 | Solo lo que supera el 7.5% del AGI ($9,000) |
| Impuestos estatales y locales | $11,500 | $11,500 | Por debajo del tope de $40,400 |
| Intereses hipotecarios | $11,000 | $11,000 | Préstamo de menos de $750,000 |
| Donaciones | $2,000 | $1,400 | El primer 0.5% del AGI ($600) no es deducible |
| Total detallado | $24,900 |
Si no detallara, recibiría $16,100 más hasta $1,000 por sus donaciones en efectivo, o sea $17,100. Detallar le da $7,800 más en deducciones. Su ingreso tributable se queda en el tramo impositivo del 22% en cualquier caso, así que detallar le ahorra unos $1,716.
Si cambia un dato, la respuesta se invierte. Sin la cirugía y con la hipoteca ya pagada, su total sería de unos $12,900 y ganaría la deducción estándar. Para una comparación ordenada, use ¿deducción detallada o estándar?, y vea la guía de la deducción estándar para cada estado civil tributario. Las personas mayores también deben leer deducción estándar para mayores de 65 años, ya que al detallar se renuncia al monto adicional por edad.
Preguntas frecuentes
¿Qué puedo detallar en 2026?
Los gastos médicos y dentales por encima del 7.5% del AGI, los impuestos estatales y locales hasta $40,400, los intereses hipotecarios de la vivienda, las donaciones por encima del 0.5% del AGI, las pérdidas por hechos fortuitos en desastres y una lista corta de otras partidas, como las pérdidas de juegos de azar hasta el 90% y con tope en las ganancias.
¿Puedo detallar y seguir reclamando las nuevas deducciones por propinas u horas extra?
Sí. Las deducciones por propinas, horas extra, intereses de préstamos para autos y para personas mayores se reclaman en el Anexo 1-A (Schedule 1-A) y están disponibles tanto si detalla como si toma la deducción estándar.
¿Puedo deducir gastos de trabajo no reembolsados en el Anexo A?
No, en el caso de la mayoría de los empleados. Las deducciones detalladas misceláneas sujetas al piso del 2% se suspendieron desde 2018 y la ley de 2025 las eliminó de forma permanente. Los educadores que califican todavía pueden reclamar los gastos del salón de clases.
¿Necesito recibos para detallar las deducciones?
No envía los recibos con la declaración, pero debe poder probar cada monto si el IRS se lo pide. Los formularios del prestamista, como el Formulario 1098, las facturas de impuestos y los acuses de recibo de las donaciones son los comprobantes principales.
Si mi cónyuge detalla, ¿yo también tengo que detallar?
Sí, si presentan por separado. Cuando un cónyuge detalla en una declaración por separado, la deducción estándar del otro es cero, así que ambos deben comparar sus totales antes de decidir.
Fuentes
- Instructions for Schedule A (Form 1040) irs.gov
- Publication 505 (2026), What's New for 2026 irs.gov
- Topic no. 503, Deductible taxes irs.gov
- Rev. Proc. 2025-32 irs.gov
- Public Law 119-21 (One Big Beautiful Bill Act) congress.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Deducción estándar: montos por estado civil y edad
Para el año tributario 2026, es decir, las declaraciones que presenta en 2027, la deducción estándar es de $16,100 para soltero o…
¿Deducción detallada o estándar? Cómo decidir
Entre la deducción detallada o estándar, detalle solo si el total de su Anexo A (Schedule A) es mayor que su deducción estándar,…
Tope SALT 2026: límite de $40,400 y reducción por ingresos
El tope SALT de 2026 es de $40,400, o $20,200 si es casado y presenta por separado: es lo máximo que puede deducir en el Anexo A…
Deducción de intereses hipotecarios: límites y requisitos
La deducción de intereses hipotecarios permite a los propietarios que detallan sus deducciones restar los intereses de hasta $750…
Límites de deducción por donaciones 2026: el piso del 0.5%
Según los límites de deducción por donaciones caritativas de 2026, quienes detallan sus deducciones solo pueden deducir las donac…
Deducción estándar para mayores de 65: montos de 2026
La deducción estándar para mayores de 65 en 2026 es el monto normal más $2,050 adicionales para un contribuyente soltero o cabeza…