
Tasa marginal de impuestos: qué significa y cómo encontrar la suya
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Su tasa marginal de impuestos es la parte de su próximo dólar de ingreso que se va en impuestos. En el impuesto federal sobre la renta suele coincidir con su tramo: 10%, 12%, 22%, 24%, 32%, 35% o 37% en 2026. Su tasa marginal real muchas veces es más alta, porque los impuestos sobre la nómina, la eliminación gradual de créditos y los recargos sobre las inversiones también se llevan una parte de cada dólar adicional.
- 01Tasa máxima del impuesto federal sobre la renta (2026)
- 37%
- 02Impuestos sobre la nómina del empleado sobre el salario
- 7.65% hasta la base salarial de $184,500, luego 1.45% (2.35% por encima de $200,000)
- 03Recargos sobre ingresos altos
- 0.9% de impuesto adicional de Medicare; 3.8% de impuesto sobre el ingreso neto de inversión
- 04Soltero con $90,000 de salario
- 22% de impuesto sobre la renta más 7.65% de nómina = 29.65%
Qué es la tasa marginal de impuestos, en una línea
La tasa marginal de impuestos es el porcentaje de impuesto que se cobra sobre el próximo dólar que usted gana. Si su tasa marginal es del 22%, un aumento de $1,000 le cuesta $220 de impuesto federal sobre la renta y usted se queda con $780 antes de otros impuestos.
Es distinta de su tasa promedio, o efectiva, que reparte su impuesto total entre todo su ingreso. Un contribuyente soltero con $80,000 de ingreso tributable en 2026 tiene una tasa marginal del 22%, pero paga en total cerca del 15.4% de su ingreso tributable. La página de la tasa efectiva de impuestos explica el lado del promedio.
¿La tasa marginal de impuestos es lo mismo que el tramo de impuestos?
Para el impuesto federal sobre el ingreso ordinario, por lo general sí. Su tramo es la tasa sobre la parte más alta de su ingreso tributable, y esa es también la tasa sobre el próximo dólar. Se separan cuando el próximo dólar activa otra cosa, como la reducción de un crédito o el inicio de un recargo. La guía cómo funcionan los tramos de impuestos muestra el cálculo parte por parte que hay detrás.
Cómo encontrar su tasa marginal de impuestos para 2026
- Calcule su ingreso tributable de 2026: el ingreso bruto ajustado menos su deducción estándar o sus deducciones detalladas y las deducciones del Anexo 1-A (Schedule 1-A). La línea del ingreso tributable del Formulario 1040 del año pasado es un buen punto de partida.
- Elija su estado civil tributario y busque el tramo en el que cae esa cifra.
- Compruebe si su próximo dólar también paga impuestos sobre la nómina o impuesto sobre el trabajo por cuenta propia.
- Compruebe si está dentro de un rango de eliminación gradual de un crédito o una deducción, o por encima del umbral de un recargo.
- Sume todas las tasas que se aplican al próximo dólar. Ese total es su tasa marginal real.
Para los contribuyentes solteros en 2026, la tasa marginal del impuesto federal sobre la renta es del 10% hasta $12,400 de ingreso tributable, del 12% hasta $50,400, del 22% hasta $105,700, del 24% hasta $201,775, del 32% hasta $256,225, del 35% hasta $640,600 y del 37% por encima de esa cifra. Los umbrales de declaración conjunta y de cabeza de familia están en la página de los tramos por año.
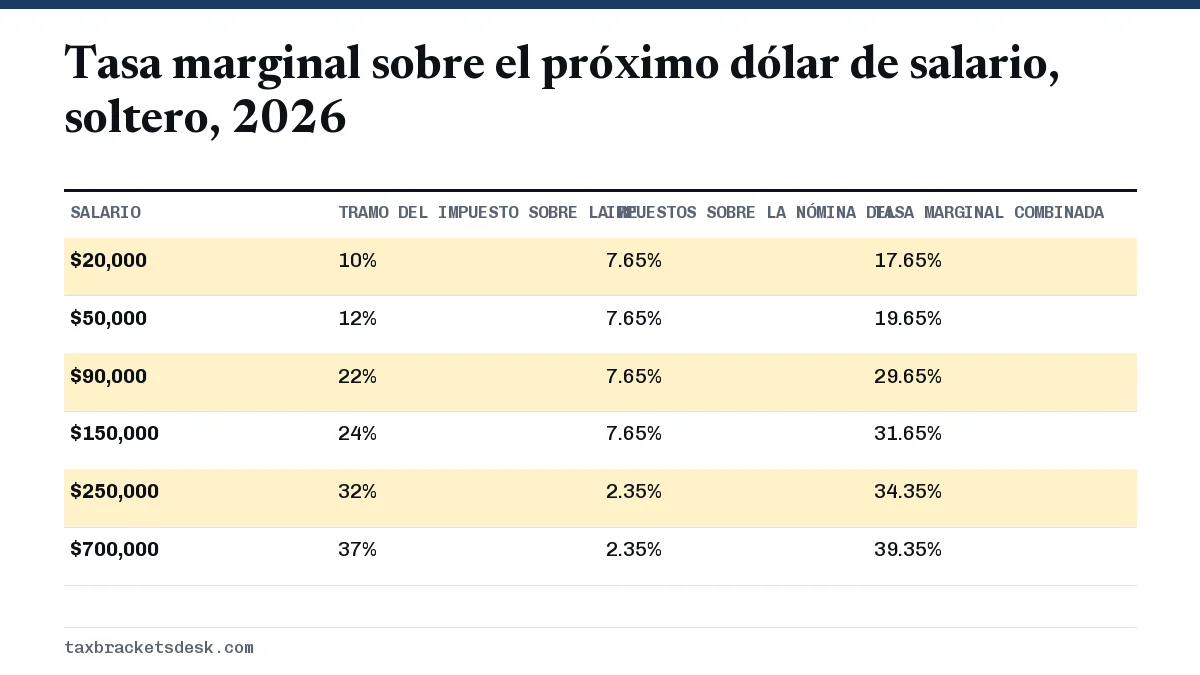
La tabla supone un empleado soltero con solo ingresos de salario, la deducción estándar de $16,100 y ningún crédito. Los impuestos sobre la nómina bajan cuando el salario supera la base salarial del Seguro Social de 2026, de $184,500, y luego se suma el 0.9% del impuesto adicional de Medicare cuando el salario pasa de $200,000.
Leer la transcripción del video
Su verdadera tasa marginal
Su tasa marginal es la parte de su próximo dólar de ingreso que se va en impuestos.
En el impuesto federal sobre la renta coincide con su tramo: del 10 al 37 por ciento en 2026.
Pero los impuestos sobre la nómina suman un 7.65% sobre los salarios hasta la base salarial de $184,500.
Un contribuyente soltero con $90,000 de salario enfrenta un 22% de impuesto sobre la renta más un 7.65% de impuestos sobre la nómina.
La eliminación gradual de créditos puede subir todavía más la tasa real, sin cambiar su tramo.
Los ingresos altos suman recargos: un 0.9% de impuesto adicional de Medicare y un 3.8% sobre el ingreso neto de inversión.
¿Por qué mi tasa marginal de impuestos es más alta que mi tramo?
Varias reglas federales se suman a la tasa del tramo. Cada una se aplica solo en cierto rango de ingresos.
Impuestos sobre la nómina e impuesto sobre el trabajo por cuenta propia
Los empleados pagan un 6.2% de Seguro Social y un 1.45% de Medicare sobre el salario, un 7.65% en total, hasta que la parte del Seguro Social se detiene en la base salarial. Los trabajadores por cuenta propia pagan un 15.3% sobre el 92.35% de sus ganancias netas, unos 14.1 centavos por cada dólar adicional de ganancia, y la mitad de ese impuesto es deducible. Consulte la tasa del impuesto sobre el trabajo por cuenta propia y la base salarial de 2026.
Eliminación gradual de créditos
El Crédito Tributario por Ingreso del Trabajo (EITC) se reduce a medida que el ingreso pasa del inicio de la eliminación gradual. En 2026, un contribuyente que no presenta una declaración conjunta y tiene un hijo pierde el crédito completo de $4,427 entre $23,890 y $51,593 de ingreso, lo que equivale a unos 16 centavos por cada dólar adicional. Con dos hijos, la pérdida es de unos 21 centavos por dólar. Donde ese rango coincide con el tramo del 12%, sume el 12% de impuesto sobre la renta y el 7.65% de impuestos sobre la nómina, y un trabajador con un hijo enfrenta una tasa marginal cercana al 36%. Nuestra tabla de límites de ingresos del EITC muestra todos los rangos.
Ganancias de capital que salen de la tasa del 0%
Las ganancias a largo plazo pagan el 0% solo mientras el ingreso tributable total se mantenga por debajo de $49,450 para un contribuyente soltero en 2026. Suponga que un contribuyente soltero tiene exactamente $49,450 de ingreso tributable, incluidos $10,000 de ganancias a largo plazo. $1,000 más de salario pagan el 12% ($120) y además empujan $1,000 de ganancias de la tasa del 0% a la del 15% ($150). Son $270 de impuesto sobre la renta por $1,000, una tasa marginal del 27% estando en el tramo del 12%.
Recargos sobre ingresos altos
El impuesto adicional de Medicare del 0.9% se aplica a los salarios y los ingresos del trabajo por cuenta propia de más de $200,000 para solteros ($250,000 en declaración conjunta). El impuesto sobre el ingreso neto de inversión del 3.8% se aplica a los ingresos de inversión cuando el AGI modificado pasa de $200,000 para solteros o de $250,000 en declaración conjunta. Las deducciones que se eliminan gradualmente, como la deducción para personas mayores por encima de $75,000 de AGI modificado ($150,000 en declaración conjunta), también suben la tasa marginal mientras dura la eliminación.
La tasa marginal máxima en 2026
La tasa máxima del impuesto federal sobre la renta es del 37% y empieza por encima de $640,600 de ingreso tributable para solteros y cabezas de familia, y por encima de $768,700 para declaraciones conjuntas. Además de ella:
- Salarios: 37% más 1.45% de Medicare más 0.9% de impuesto adicional de Medicare, un 39.35% en la parte del empleado.
- Intereses, dividendos no calificados y ganancias a corto plazo: 37% más el 3.8% del impuesto sobre el ingreso neto de inversión, un 40.8%.
- Ganancias a largo plazo y dividendos calificados: 20% más 3.8%, un 23.8%. Las ganancias por objetos de colección pueden pagar hasta el 28% antes del recargo.
El impuesto estatal sobre la renta se suma a todo esto y no está incluido aquí.
Cómo usar su tasa marginal para decidir sobre su dinero
Es la tasa marginal, no la efectiva, la que le dice cuánto vale un cambio. Algunos usos comunes:
- Aportes a la jubilación antes de impuestos. Un aporte de $5,000 a un 401(k) tradicional con una tasa marginal del 22% reduce el impuesto federal sobre la renta en $1,100. No reduce el impuesto del Seguro Social ni el de Medicare sobre el salario.
- Tradicional o Roth. Si espera una tasa marginal más baja en la jubilación que hoy, el ahorro antes de impuestos suele salir ganando; si espera una más alta, suele ganar la Roth.
- Ingresos adicionales. Un contribuyente soltero en el tramo del 22% que gana $10,000 de ganancia como trabajador independiente debe unos $1,413 de impuesto sobre el trabajo por cuenta propia y cerca de $2,045 de impuesto sobre la renta, alrededor de 35 centavos por dólar antes de la deducción por ingreso calificado de negocios o del impuesto estatal.
- Deducciones. Una deducción detallada de $1,000 vale su tasa marginal multiplicada por $1,000, y solo si detalla sus deducciones.
Preguntas frecuentes
¿Cuál es mi tasa marginal de impuestos si gano $100,000?
Para un contribuyente soltero con $100,000 de salario y la deducción estándar, el ingreso tributable es de $83,900, así que la tasa marginal del impuesto federal sobre la renta es del 22%. Si suma el 7.65% de impuestos sobre la nómina, el total es del 29.65% sobre el próximo dólar de salario.
¿Una tasa marginal de impuestos del 22% es buena o mala?
Es la tasa federal intermedia. Para un contribuyente soltero en 2026 cubre el ingreso tributable de $50,401 a $105,700; la tasa efectiva sobre ese ingreso es mucho más baja, de entre el 11% y el 17% aproximadamente.
¿La tasa marginal de impuestos incluye el impuesto estatal?
Las tasas federales de esta página no lo incluyen. Su tasa marginal completa suma la tasa de su estado y, en algunos lugares, un impuesto local sobre la renta.
¿Cuáles son las tasas marginales de impuestos de 2026?
Las tasas del impuesto federal sobre la renta son 10%, 12%, 22%, 24%, 32%, 35% y 37%, aplicadas al ingreso tributable según el estado civil tributario. Los umbrales subieron por la inflación con respecto a 2025.
¿Por qué mi tasa marginal baja cuando el salario pasa de $184,500?
El impuesto del Seguro Social del 6.2% se detiene cuando el salario llega a la base salarial de 2026, de $184,500. El impuesto de Medicare sigue sobre todo el salario, así que su tasa combinada baja aunque el tramo del impuesto sobre la renta pueda subir.
Fuentes
- Rev. Proc. 2025-32 irs.gov
- IRS Publication 505 (2026) irs.gov
- IRS Topic 751, Social Security and Medicare withholding rates irs.gov
- IRS Topic 554, Self-employment tax irs.gov
- IRS Topic 409, Capital gains and losses irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Tramos de impuestos federales por año y estado civil
Estados Unidos tiene siete tramos de impuestos federales: 10%, 12%, 22%, 24%, 32%, 35% y 37%. Para 2026 (declaraciones que se pre…
Tasa efectiva de impuestos: fórmula y ejemplos de 2026
Su tasa efectiva de impuestos es la parte de sus ingresos que realmente se va en impuestos: el impuesto total dividido entre el i…
Cómo funcionan los tramos de impuestos: guía con ejemplos
¿Cómo funcionan los tramos de impuestos? Su ingreso tributable se divide en partes, y cada parte paga impuestos a su propia tasa.…
Impuesto sobre el trabajo por cuenta propia: tasa del 15.3%
El impuesto sobre el trabajo por cuenta propia es del 15.3% (12.4% de Seguro Social más 2.9% de Medicare) y se cobra sobre el 92.…
Impuesto sobre el ingreso neto de inversión 2026: el 3.8%
Para 2026, el impuesto sobre el ingreso neto de inversión (NIIT) es del 3.8% sobre la menor de dos cifras: su ingreso neto de inv…