
Crédito tributario adicional por hijos: cómo se calculan los $1,700 reembolsables
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
El crédito tributario adicional por hijos (ACTC) es la parte reembolsable del Crédito Tributario por Hijos (CTC). Para el año tributario 2026 paga hasta $1,700 por cada hijo calificado cuando su impuesto es demasiado bajo para aprovechar el crédito completo de $2,200. El reembolso equivale al 15% del ingreso del trabajo que pase de $2,500, con un tope en el crédito no usado y en $1,700 por hijo. Se calcula en la Parte II del Anexo 8812 (Schedule 8812).
- 01ACTC máximo por hijo (2026)
- $1,700
- 02Crédito Tributario por Hijos completo por hijo (2026)
- $2,200
- 03Ingreso del trabajo mínimo
- $2,500
- 04Tasa del reembolso
- 15% del ingreso del trabajo que pase de $2,500
- 05Formulario
- Anexo 8812, Parte II-A (y II-B con 3 hijos o más)
- 06Monto de 2027
- Aún no anunciado; suele publicarse en octubre o noviembre
Qué es el crédito tributario adicional por hijos
El crédito tributario adicional por hijos es la parte del Crédito Tributario por Hijos que el IRS (Servicio de Impuestos Internos) le paga aunque usted no deba impuesto sobre la renta. El crédito normal no es reembolsable: solo puede cancelar el impuesto que usted debe. Cuando su impuesto es menor que su crédito, el ACTC convierte parte de lo que sobra en un reembolso.
En las declaraciones de 2026 que se presentan en 2027, cada hijo calificado vale hasta $2,200 en total, y hasta $1,700 de esa cantidad se le puede devolver como reembolso, según el Rev. Proc. 2025-32. Las reglas sobre quién cuenta como hijo calificado son las mismas para las dos partes; consulte la guía del Crédito Tributario por Hijos para las pruebas de edad, residencia y dependencia.
| Característica | Crédito Tributario por Hijos (CTC) | Crédito tributario adicional por hijos (ACTC) |
|---|---|---|
| Máximo por hijo | $2,200 | $1,700 |
| Reembolsable | No, solo reduce el impuesto adeudado | Sí, se puede pagar como reembolso |
| Requiere ingreso del trabajo | No | Sí, más de $2,500 |
| Dónde va en el Formulario 1040 | Línea 19 (junto con el ODC) | Línea 28 |
| Parte del Anexo 8812 | Parte I | Partes II-A y II-B |
¿Cuánto del crédito tributario por hijos es reembolsable?
Como máximo $1,700 por hijo en 2026, y a menudo menos. Su ACTC es la menor de estas tres cifras:
- El crédito no usado: la parte de su Crédito Tributario por Hijos que su impuesto no absorbió (línea 16a del Anexo 8812).
- El tope por hijo: $1,700 multiplicado por el número de hijos calificados con un SSN válido (línea 16b).
- El límite por ingreso del trabajo: el 15% de su ingreso del trabajo que pase de $2,500 (línea 20), o la cifra de la Parte II-B si tiene tres hijos o más y esa cifra es mayor.
El crédito de $500 por otros dependientes nunca genera ACTC. Si sus únicos dependientes son un joven de 17 años, un estudiante universitario o uno de sus padres, nada de la Parte II le corresponde. Consulte el crédito por otros dependientes para ese crédito aparte de $500.
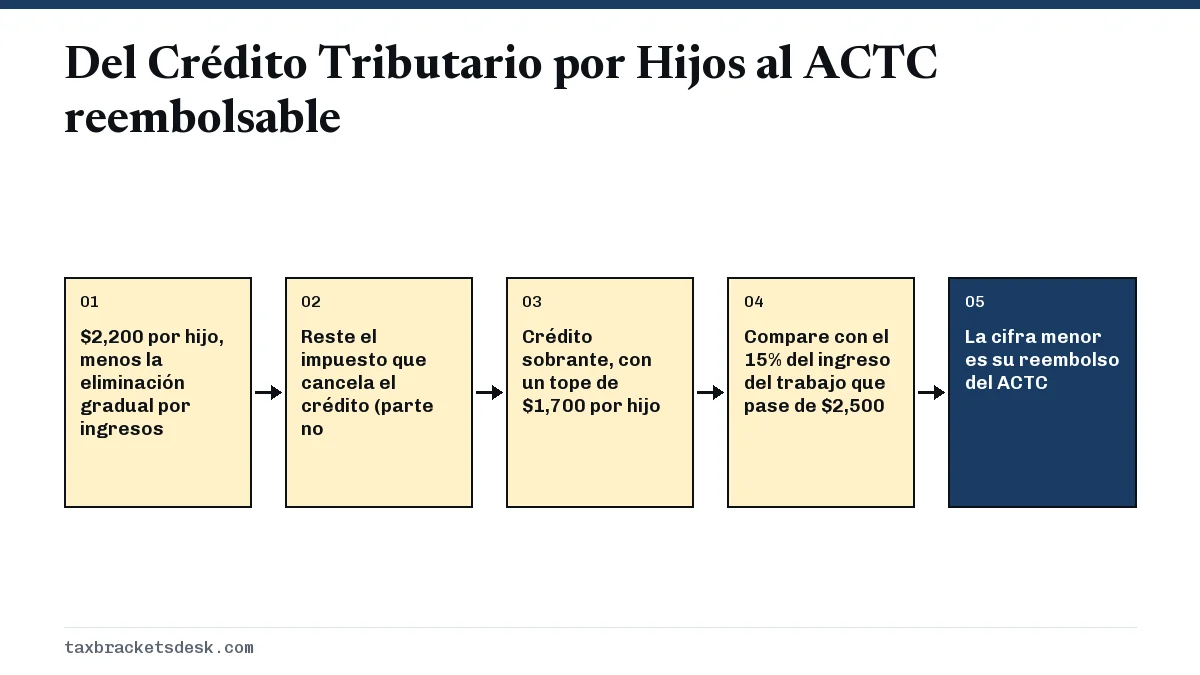
Cómo se calcula el ACTC: el 15% del ingreso del trabajo que pase de $2,500
La prueba del ingreso del trabajo es lo que convierte al ACTC en un crédito ligado al trabajo. Aquí, ingreso del trabajo significa los salarios, sueldos, propinas y ganancias netas del trabajo por cuenta propia declarados en su declaración. También puede optar por incluir la paga por combate no tributable (línea 18b). Los beneficios por desempleo, el Seguro Social, las pensiones y los ingresos de inversión no cuentan.
Reste $2,500 de su ingreso del trabajo y multiplique el resultado por 15%. Quien tiene $12,000 de salario obtiene un límite por ingreso del trabajo de $1,425 ($9,500 x 15%). Quien tiene $2,400 de salario obtiene cero, sin importar cuántos hijos tenga.
Ingreso del trabajo necesario para recibir el ACTC completo
Si su impuesto sobre la renta es cero, la fórmula del 15% lo decide todo. Si se calcula al revés a partir del tope de $1,700, se obtiene el ingreso del trabajo con el que cada tamaño de familia alcanza el monto reembolsable máximo:
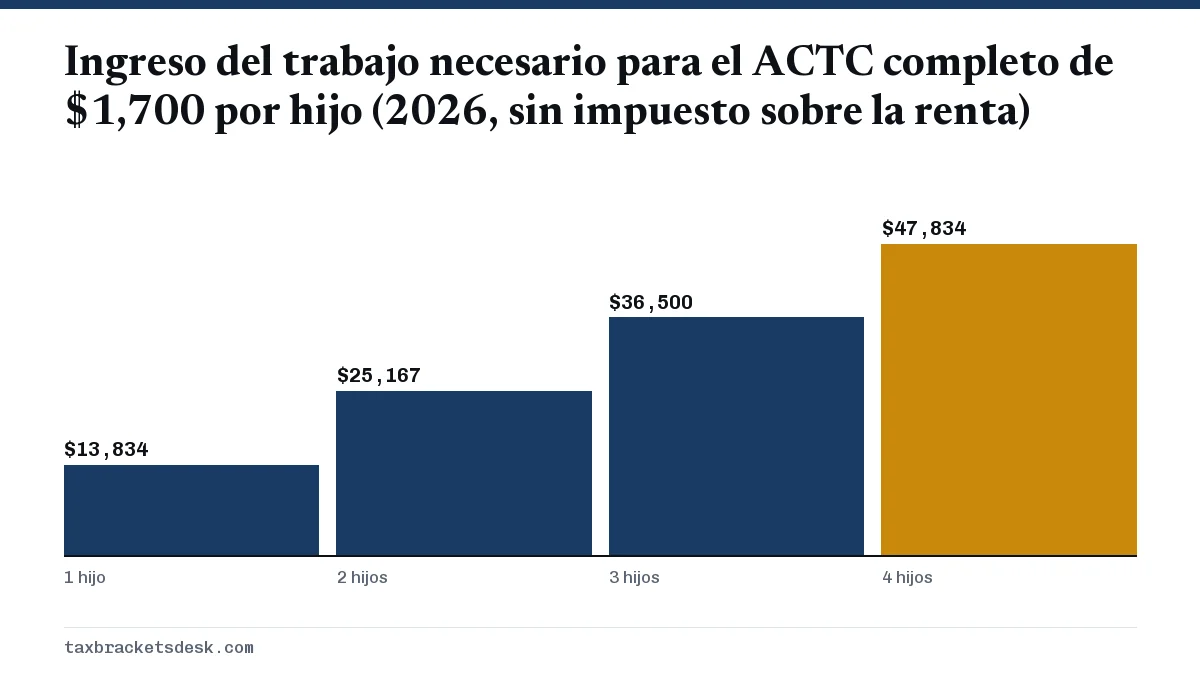
Estos puntos de equilibrio suponen que no hay impuesto sobre la renta ni cálculo de la Parte II-B. Las familias que deben algo de impuesto llegan antes a los $2,200 completos por hijo, porque la parte no reembolsable cubre primero la diferencia.
Crédito tributario adicional por hijos 2026: tres ejemplos resueltos
Los ejemplos usan cifras de 2026: la deducción estándar de $24,150 para cabeza de familia y la deducción estándar de $32,200 para la declaración conjunta, del Rev. Proc. 2025-32. Suponen que no hay otros créditos.
Ejemplo 1: sin impuesto sobre la renta, dos hijos
Una madre que declara como cabeza de familia gana $20,000 de salario. Después de la deducción estándar, el ingreso tributable es cero, así que el crédito no reembolsable es cero. El crédito no usado es de $4,400, el tope por hijo es de $3,400 y el límite por ingreso del trabajo es de $2,625 ($17,500 x 15%). El ACTC es de $2,625, la menor de las tres cifras.
Ejemplo 2: algo de impuesto, un hijo
Un padre que declara como cabeza de familia gana $40,000. El ingreso tributable es de $15,850 y el impuesto es de $1,585, todo en el tramo del 10%. El Crédito Tributario por Hijos elimina los $1,585 de impuesto y deja $615 sin usar. El límite por ingreso del trabajo es de $5,625, así que el ACTC es de $615 y la familia recibe el valor completo de $2,200 entre las dos partes.
Ejemplo 3: matrimonio, tres hijos, salarios moderados
Un matrimonio que presenta una declaración conjunta gana $30,000 de salario. El ingreso tributable es cero después de la deducción de $32,200. El crédito no usado es de $6,600, el tope es de $5,100 y el límite por ingreso del trabajo es de $4,125 ($27,500 x 15%). Como tienen tres hijos, también pueden probar la Parte II-B, que se explica a continuación. Si no da una cifra mayor, su ACTC es de $4,125.
La alternativa para tres hijos o más (Parte II-B)
Cuando la línea 16b es de $5,100 o más, es decir, cuando tiene tres hijos calificados o más, puede comparar la cifra del 15% con un segundo método. Este parte de los impuestos del Seguro Social y de Medicare retenidos en sus formularios W-2 (casillas 4 y 6), suma la mitad del impuesto sobre el trabajo por cuenta propia y ciertos otros impuestos sobre la nómina, y luego resta su crédito por ingreso del trabajo y cualquier crédito por exceso de impuesto del Seguro Social.
Se usa el resultado mayor, siempre con el tope de la línea 17. En la práctica, este segundo método ayuda sobre todo cuando una familia numerosa recibe poco o ningún crédito por ingreso del trabajo, porque el EITC se resta completo. En el Ejemplo 3, $2,295 de impuestos sobre la nómina retenidos menos un EITC mucho mayor dan cero, así que se mantiene el resultado del 15%. La guía del crédito por ingreso del trabajo explica cómo se calcula ese crédito.
El Anexo 8812 paso a paso para el crédito tributario por hijos reembolsable
Los programas de impuestos llenan estas líneas, pero conocerlas le ayuda a revisar el resultado. Los números de línea de abajo vienen del borrador de 2026 del Anexo 8812, que coincide con el formulario definitivo de 2025 en estas partes.
- Marque la casilla Child tax credit (Crédito Tributario por Hijos) de cada hijo calificado en la sección de dependientes del Formulario 1040.
- Parte I, líneas 1 a 12: anote el AGI modificado, cuente los hijos (línea 4) y los otros dependientes (línea 6), y aplique la eliminación gradual por ingresos, si corresponde.
- Línea 13: anote su límite de impuesto de la Hoja de Trabajo A para el Límite del Crédito, que es su impuesto menos créditos como el de impuestos extranjeros, el de cuidado de hijos, los de estudios y el del ahorrador.
- Línea 14: la menor de las líneas 12 y 13 es su crédito no reembolsable. Se traslada a la línea 19 del Formulario 1040.
- Parte II-A, líneas 16a a 20: calcule el crédito no usado, el tope de $1,700 por hijo y el 15% del ingreso del trabajo que pase de $2,500.
- Parte II-B, líneas 21 a 26: llénela solo si tiene tres hijos calificados o más y la cifra del 15% es menor que la línea 17.
- Línea 27: su crédito tributario adicional por hijos. Se traslada a la línea 28 del Formulario 1040.
¿Por qué el ACTC exige ingreso del trabajo y qué pasa si me sale bajo?
El Congreso diseñó la parte reembolsable como un incentivo al trabajo, así que aumenta con el sueldo en lugar de pagar un monto fijo. Por eso un padre sin empleo y sin impuesto no recibe ACTC, y por eso un aumento de sueldo puede subir el reembolso aunque el impuesto sobre la renta siga en cero.
Si su ACTC es menor de lo que esperaba, las causas habituales son un ingreso del trabajo cercano a $2,500, un hijo que cumplió 17 años o un hijo sin un SSN válido. La página sobre por qué el Crédito Tributario por Hijos sale bajo repasa cada causa. Quienes ganan mucho pierden el crédito por la eliminación gradual; consulte el límite de ingresos del Crédito Tributario por Hijos.
Por ley, las declaraciones que reclaman el ACTC no se pueden reembolsar antes de mediados de febrero. El monto del ACTC de 2027 no se ha anunciado; el IRS suele publicarlo en octubre o noviembre. Consulte la página del Crédito Tributario por Hijos 2027 para ver las novedades.
Preguntas frecuentes
¿El crédito tributario adicional por hijos es lo mismo que el Crédito Tributario por Hijos?
No. Es la parte reembolsable del mismo crédito. El Crédito Tributario por Hijos primero reduce el impuesto que usted debe; luego el ACTC le reembolsa hasta $1,700 por hijo de lo que quede, si tiene suficiente ingreso del trabajo.
¿Puedo recibir el crédito tributario adicional por hijos sin ingresos?
No. Necesita más de $2,500 de ingreso del trabajo, como salarios o ganancias del trabajo por cuenta propia. Beneficios como el desempleo y el Seguro Social no cuentan para esa cifra.
¿Por qué mi ACTC no es de $1,700 por hijo?
O su ingreso del trabajo fue demasiado bajo para llegar al tope con la fórmula del 15%, o parte de su crédito ya se usó para cancelar impuesto sobre la renta. Aun así, la parte no reembolsable y la reembolsable juntas no pueden pasar de $2,200 por hijo.
¿Cuentan los ingresos del trabajo por cuenta propia para el ACTC?
Sí. Las ganancias netas del trabajo por cuenta propia cuentan como ingreso del trabajo en la línea 18a del Anexo 8812. Una pérdida neta reduce su ingreso del trabajo.
¿En qué línea del Formulario 1040 va el crédito tributario adicional por hijos?
En la línea 28 del Formulario 1040. El monto se traslada de la línea 27 del Anexo 8812, que debe adjuntar a la declaración.
Fuentes
- Rev. Proc. 2025-32 (2026 inflation adjustments) irs.gov
- IRS: Child tax credit irs.gov
- Schedule 8812 (Form 1040) irs.gov
- Instructions for Schedule 8812 irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.