
Changements fiscaux 2027 : ce qui est nouveau dans votre prochaine déclaration et l'an prochain
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Les principaux changements fiscaux de 2027 se retrouvent dans la déclaration de l'année d'imposition 2026 que vous produisez cette saison-là : une déduction pour dons de bienfaisance de 1 000 $ (2 000 $ en déclaration conjointe) sans détailler ses déductions, une limite de 5,4 % sur les déductions détaillées des hauts revenus, des codes W-2 pour les pourboires et les heures supplémentaires, et la fin des crédits pour l'énergie domiciliaire. L'année d'imposition 2027 apporte un maximum des gains assujettis à la sécurité sociale de 192 300 $, des tranches indexées à l'inflation qui ne sont pas encore annoncées (attendues à la fin d'octobre ou en novembre 2026), et aucune hausse de taux n'est prévue.
- 01Déclaration produite en 2027
- Année d'imposition 2026
- 02Tranches et déduction forfaitaire de 2027
- Pas encore annoncées; attendues à la fin d'octobre ou en novembre 2026
- 03Maximum des gains assujettis à la sécurité sociale en 2027
- 192 300 $, annoncé par la SSA le 14 octobre 2026
- 04Hausse de taux prévue en 2027
- Aucune; les sept taux sont permanents
- 05Prochaine grande échéance
- Déductions pour pourboires, heures supplémentaires, prêt auto et aînés après 2028
Les changements que vous verrez dans la déclaration produite en 2027
La plupart des nouveautés de la saison des déclarations 2027 découlent de règles entrées en vigueur le 1er janvier 2026. Elles apparaissent pour la première fois dans le formulaire 1040 de 2026 que vous produisez entre janvier et avril 2027.
| Changement | Ce que cela signifie pour vous |
|---|---|
| Déduction pour dons de bienfaisance sans détailler ses déductions | Déduisez jusqu'à 1 000 $ (2 000 $ en déclaration conjointe) de dons en argent à des organismes admissibles tout en prenant la déduction forfaitaire |
| Plancher de 0,5 % pour les déductions détaillées | Les dons de bienfaisance comptent seulement au-delà de 0,5 % de l'AGI; avec un AGI de 120 000 $, les premiers 600 $ ne sont pas déductibles |
| Réduction de 5,4 % des déductions détaillées | S'applique lorsque le revenu imposable dépasse 768 700 $ en déclaration conjointe ou 640 600 $ pour une personne célibataire |
| Pertes de jeu | Limitées à 90 % des pertes, et jamais plus que les gains |
| Codes TP et TT du W-2 | Pourboires et heures supplémentaires admissibles indiqués séparément pour l'annexe 1-A |
| Fin des crédits pour l'énergie domiciliaire | Aucun Energy Efficient Home Improvement Credit ni Residential Clean Energy Credit pour les biens de 2026 |
| Crédit d'impôt pour primes (premium tax credit) | Aucun crédit au-delà de 400 % du seuil de pauvreté et aucun plafond sur le remboursement de l'excédent du crédit versé par anticipation |
| Crédits pour études | L'AOTC et le Lifetime Learning Credit exigent un SSN valide au plus tard à la date d'échéance; l'AOTC exige l'EIN de l'établissement sur le formulaire 8863 |
Quelques montants ont aussi augmenté. Le crédit d'impôt pour enfants (CTC) est de 2 200 $ par enfant, dont jusqu'à 1 700 $ remboursables, le plafond SALT est de 40 400 $, et le taux du crédit pour frais de garde d'enfants et de personnes à charge peut atteindre 50 %. Les parents d'enfants nés après 2024 et avant 2029 peuvent joindre le formulaire 4547 à la déclaration de 2026 pour ouvrir des comptes Trump et choisir le dépôt pilote de 1 000 $.
Les seuils de déclaration qui ont changé
Les payeurs ne produisent maintenant un formulaire 1099-NEC ou 1099-MISC que pour les paiements de 2 000 $ ou plus effectués après 2025, au lieu de 600 $ : les travailleurs autonomes pourraient donc recevoir moins de formulaires, mais doivent quand même déclarer tous leurs revenus. Le seuil de déclaration et de retenue de réserve de 24 % pour les gains au bingo, aux machines à sous et au keno est passé à 2 000 $.
Les changements qui débutent avec l'année d'imposition 2027
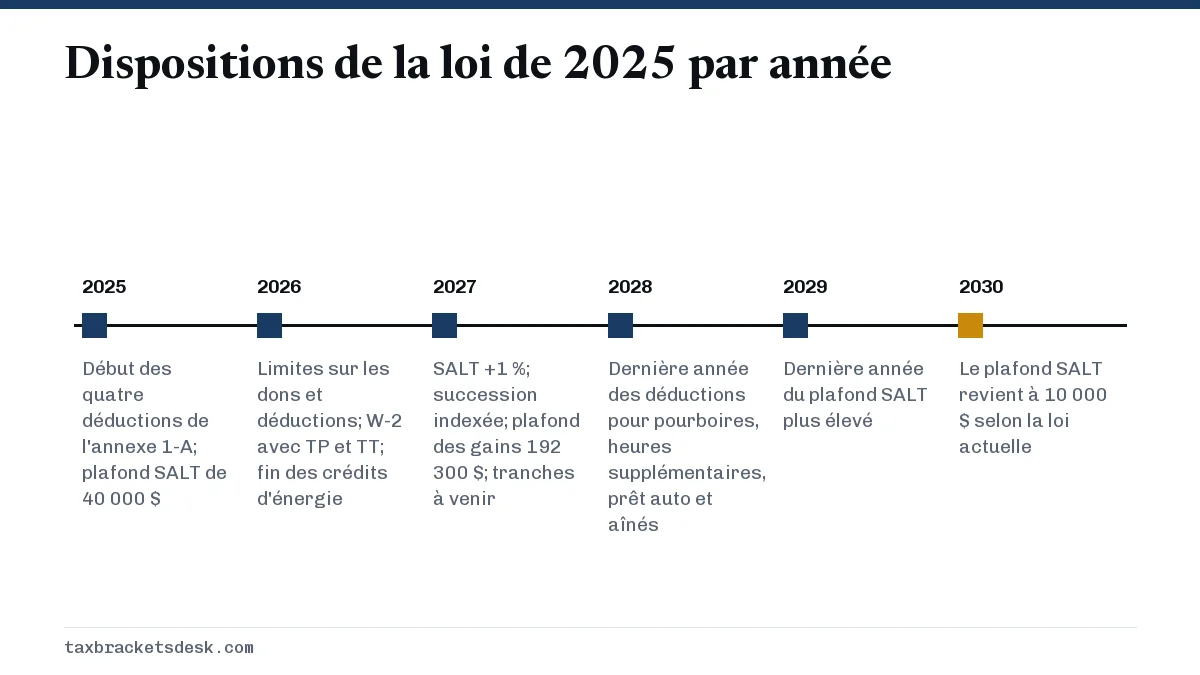
Peu de règles entièrement nouvelles commencent le 1er janvier 2027. Les principaux changements fiscaux pour 2027 sont des étapes d'indexation inscrites dans la loi de 2025.
- Maximum des gains assujettis à la sécurité sociale : 192 300 $ pour les salaires versés en 2027, contre 184 500 $; la cotisation de sécurité sociale maximale de l'employé passe donc de 11 439 $ à 11 922,60 $.
- Plafond SALT : augmente de 1 % par rapport au montant de 2026. Selon la formule prévue par la loi, cela donne 40 804 $, avec une réduction commençant à un MAGI de 510 050 $. L'IRS (le fisc fédéral américain) n'a pas encore publié ces montants comme montants officiels de 2027.
- Seuil de réduction de l'exemption de l'AMT : le montant de 1 000 000 $ en déclaration conjointe n'était pas indexé pour les années d'imposition antérieures à 2027; l'année d'imposition 2027 pourrait donc être la première où il est rajusté.
- Exclusion de l'impôt successoral : 15 000 000 $ pour 2026, indexée à l'inflation à compter de 2027.
- Seuil de déclaration des formulaires 1099 : le nouveau montant de 2 000 $ est indexé à l'inflation les années suivantes.
- Déductions pour pourboires, heures supplémentaires, intérêts d'un prêt auto et aînés : toujours offertes; 2027 est la troisième de quatre années.
Y a-t-il une hausse d'impôt en 2027?
Aucune hausse générale de l'impôt fédéral sur le revenu n'est prévue pour 2027. La loi de 2025 a éliminé le « précipice » qui aurait fait monter les taux après 2025, en rendant permanentes les tranches de 10 % à 37 % et la déduction forfaitaire plus élevée. Les seuils des tranches augmenteront avec l'inflation, ce qui réduit habituellement l'impôt sur un même revenu.
Certaines personnes pourraient tout de même payer plus en 2027 pour des raisons précises. La cotisation à la sécurité sociale s'applique aux salaires jusqu'à 192 300 $ au lieu de 184 500 $ : un employé qui gagne au moins ce montant paie 483,60 $ de plus, et un travailleur autonome jusqu'à 967,20 $ de plus. L'assurance maladie achetée sur le Marketplace n'a plus de crédit d'impôt pour primes au-delà de 400 % du seuil de pauvreté. Et ceux qui comptaient sur les crédits pour l'énergie domiciliaire ou pour les véhicules électriques ne les ont plus.
Les dates de fin prévues à surveiller
Ces dates découlent de la loi actuelle. Le Congrès peut modifier n'importe laquelle d'entre elles : vérifiez donc de nouveau avant de compter sur un allégement qui prend fin bientôt.
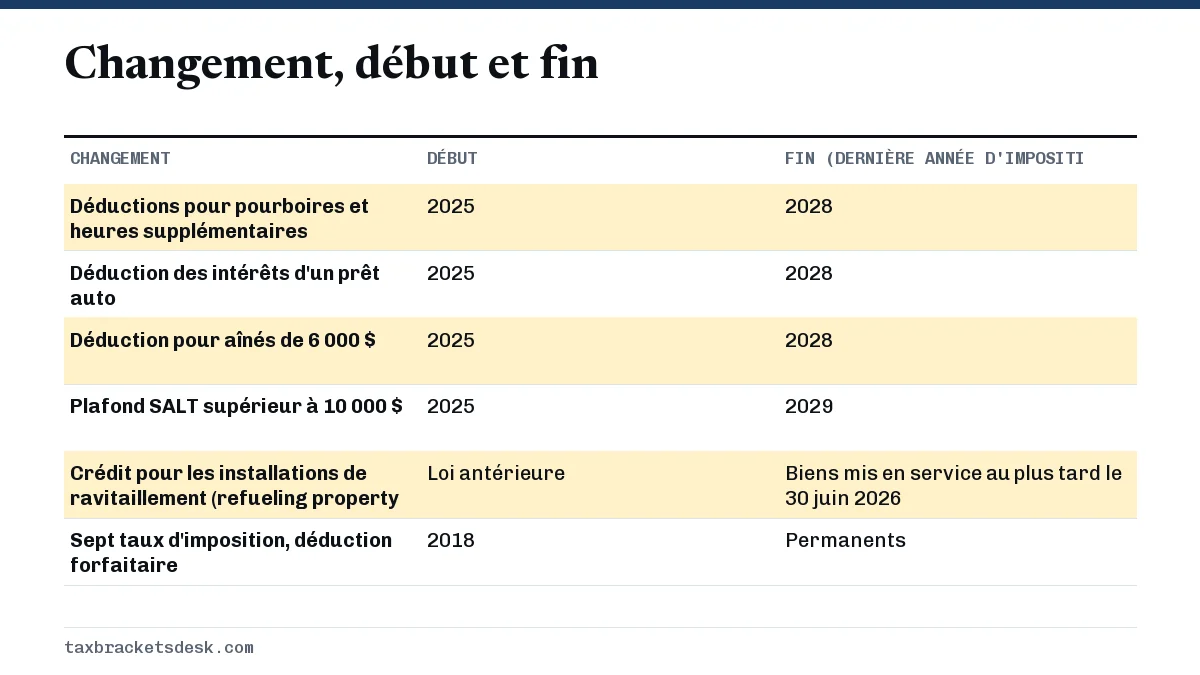
Planifiez vos achats en fonction de la règle sur les prêts auto en particulier : le prêt doit avoir été consenti après 2024, et les intérêts payés après 2028 ne sont pas déductibles, même si le prêt dure plus longtemps. Pour les règles sur les pourboires, consultez pas d'impôt sur les pourboires, et pour une vue d'ensemble, la page des changements fiscaux du One Big Beautiful Bill.
Nouvelles lois fiscales 2027 : les montants encore à annoncer
En date du 20 octobre 2026, l'IRS n'a pas publié les rajustements pour l'inflation de l'année d'imposition 2027. Les montants de 2026 ont été publiés le 9 octobre 2025 dans la Revenue Procedure 2025-32 : une publication semblable est donc probable à la fin d'octobre ou en novembre 2026. La Social Security Administration a déjà publié ses montants de 2027.
| Élément | Montant de 2026 | Situation pour 2027 |
|---|---|---|
| Tranches d'imposition | 10 % jusqu'à 12 400 $ pour une personne célibataire | Pas encore annoncées; octobre ou novembre |
| Déduction forfaitaire | 16 100 $ célibataire, 32 200 $ conjointe | Pas encore annoncée; octobre ou novembre |
| Crédit d'impôt pour enfants | 2 200 $ par enfant | Pas encore annoncé; indexé après 2025 |
| Maximum des gains assujettis à la sécurité sociale | 184 500 $ | 192 300 $, annoncé le 14 octobre 2026 |
| Dates d'échéance des acomptes provisionnels | 15 janvier 2027 pour le dernier versement de 2026 | Le formulaire 1040-ES de 2027 paraît habituellement en janvier ou en février |
Nous suivons chaque élément sur sa propre page : quand les tranches d'imposition de 2027 seront publiées, la déduction forfaitaire de 2027, le crédit d'impôt pour enfants de 2027, le maximum des gains assujettis à la sécurité sociale de 2027 et les dates d'échéance des acomptes provisionnels de 2027.
Ce sont aussi les règles que les assistants d'IA risquent le plus d'énoncer incorrectement, parce qu'elles ont changé après l'entraînement de la plupart des modèles. Les conseils fiscaux de l'IA sont-ils fiables énumère les cinq réponses à vérifier chaque fois.
Questions fréquentes
Quels changements fiscaux entrent en vigueur en 2027?
L'année d'imposition 2027 apporte un maximum des gains assujettis à la sécurité sociale de 192 300 $, des tranches et des déductions indexées à l'inflation (pas encore annoncées), un plafond SALT plus élevé de 1 %, une indexation possible du seuil de réduction de l'AMT et une exclusion de l'impôt successoral indexée à l'inflation. Les quatre déductions de l'annexe 1-A se poursuivent.
Qu'est-ce qui est nouveau pour la saison des déclarations 2027?
Les déclarations de 2026 produites en 2027 sont les premières à comprendre la déduction pour dons de bienfaisance de 1 000 $ (2 000 $ en déclaration conjointe) pour ceux qui ne détaillent pas leurs déductions, le plancher de 0,5 % de l'AGI pour les dons en déductions détaillées, les codes TP et TT du W-2, et l'absence de crédits pour l'énergie domiciliaire.
Des baisses d'impôt prennent-elles fin en 2027?
Aucune baisse d'impôt importante pour les particuliers ne prend fin au début de 2027. Les déductions pour les pourboires, les heures supplémentaires, les intérêts d'un prêt auto et les aînés durent jusqu'en 2028, et le plafond SALT plus élevé jusqu'en 2029.
La déduction forfaitaire augmentera-t-elle en 2027?
Elle est indexée à l'inflation : une hausse par rapport à 16 100 $ pour une personne célibataire et à 32 200 $ en déclaration conjointe est donc prévue, mais les montants de 2027 ne sont pas encore annoncés. L'IRS les publie habituellement en octobre ou en novembre.
Les tranches d'imposition changeront-elles en 2027?
Les sept taux restent les mêmes, parce que la loi de 2025 les a rendus permanents. Les fourchettes de revenu de chaque taux seront rajustées pour l'inflation lorsque l'IRS publiera les montants de 2027.
Sources
- Publication 505 (2026), Tax Withholding and Estimated Tax irs.gov
- One Big Beautiful Bill provisions: individuals and workers irs.gov
- Revenue Procedure 2025-32 irs.gov
- Inflation-adjusted tax items by tax year irs.gov
- Topic no. 751, Social Security and Medicare withholding rates irs.gov
- Public Law 119-21, section 70120 (SALT limitation) congress.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.