
Límite de ingresos del crédito tributario por hijos 2026: dónde empieza y termina la reducción
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
El límite de ingresos del crédito tributario por hijos 2026 es de $200,000 de ingreso bruto ajustado modificado (MAGI), o de $400,000 para los casados que presentan una declaración conjunta. Por encima de esa cifra, el crédito baja $50 por cada $1,000 o fracción de $1,000. Con dos hijos, una declaración conjunta pierde todo el crédito cuando el MAGI pasa de $487,000. En el extremo bajo, la parte reembolsable exige más de $2,500 de ingreso del trabajo.
- 01Inicio de la reducción, casados que presentan en conjunto
- $400,000 de MAGI
- 02Inicio de la reducción, todos los demás
- $200,000 de MAGI
- 03Ritmo de la reducción
- $50 por cada $1,000 (5%), redondeado hacia arriba al siguiente múltiplo de $1,000
- 04Medida de ingresos
- AGI más los ingresos excluidos del extranjero y de Puerto Rico
- 05Mínimo para recibir algún reembolso
- Más de $2,500 de ingreso del trabajo
Límite de ingresos del crédito tributario por hijos 2026 según el estado civil tributario
Los $2,200 completos por hijo se reciben hasta que el AGI modificado pasa del umbral de su estado civil tributario. Son los mismos umbrales que se usan desde 2018. Están fijados en la sección 24 del código tributario y no se ajustaron para 2026.
| Estado civil tributario | Crédito completo hasta | Reducción por encima del umbral |
|---|---|---|
| Casado que presenta una declaración conjunta | $400,000 | $50 por cada $1,000 |
| Soltero | $200,000 | $50 por cada $1,000 |
| Cabeza de familia | $200,000 | $50 por cada $1,000 |
| Casado que presenta por separado | $200,000 cada uno | $50 por cada $1,000 |
| Cónyuge sobreviviente calificado | $200,000 | $50 por cada $1,000 |
El umbral no es un precipicio de todo o nada. Ganar $1 por encima cuesta $50, no el crédito entero. El crédito solo llega a cero bastante por encima del umbral, y cuánto por encima depende de cuántos hijos reclame.
¿El límite se basa en el AGI?
Se basa en el AGI modificado, que para la mayoría de las personas es simplemente el ingreso bruto ajustado de la línea 11b del Formulario 1040. El Anexo 8812 (Schedule 8812) vuelve a sumar tres tipos de ingresos excluidos:
- Los ingresos de Puerto Rico excluidos por un residente bona fide
- Las exclusiones de ingresos del trabajo en el extranjero y de vivienda del Formulario 2555
- Los ingresos excluidos por residentes de Samoa Estadounidense en el Formulario 4563
Como el AGI se calcula después de las aportaciones para la jubilación antes de impuestos y otros ajustes, aportar más a un 401(k) tradicional o a una HSA (cuenta de ahorros para la salud) reduce la cifra que se evalúa. Las deducciones detalladas y la deducción estándar no la reducen, porque se aplican después del AGI. Consulte cómo se calcula el ingreso tributable para ver dónde va cada partida.
Cómo funciona la eliminación gradual del crédito tributario por hijos: la regla de $50 por cada $1,000
Las líneas 9 a 12 del Anexo 8812 hacen el cálculo en cuatro pasos:
- Sume el crédito antes del límite: $2,200 por cada hijo calificado más $500 por cada otro dependiente (línea 8).
- Reste el umbral de su MAGI (línea 10). Si el resultado es cero o menos, conserva el crédito completo.
- Redondee cualquier resultado positivo hacia arriba al siguiente múltiplo de $1,000. Un exceso de $425 se convierte en $1,000; uno de $1,025 se convierte en $2,000.
- Multiplique por 5% y réstelo del crédito (líneas 11 y 12). Si la reducción es igual o mayor que el crédito, no recibe nada.
La reducción se aplica al total del Crédito Tributario por Hijos y del crédito por otros dependientes antes de calcular la parte reembolsable. Así, una familia en la zona de reducción pierde los mismos dólares tanto si iba a recibir el crédito como un impuesto menor como si iba a recibirlo como reembolso.
Ejemplos resueltos con $220,000 y $420,000
Cabeza de familia, dos hijos, MAGI de $220,000
El crédito antes del límite es de $4,400. El MAGI está $20,000 por encima del umbral de $200,000, que ya es un múltiplo de $1,000. El 5% de $20,000 es $1,000, así que el crédito es de $3,400.
Casados que presentan en conjunto, dos hijos, MAGI de $420,000
El mismo resultado en una declaración conjunta: $20,000 por encima de $400,000, una reducción de $1,000 y un crédito de $3,400. Con este ingreso, el impuesto es mucho mayor que el crédito, así que los $3,400 completos reducen el impuesto y nada es reembolsable.
Donde pesa el redondeo: MAGI de $225,500
Una persona que declara como cabeza de familia, con dos hijos y un MAGI de $225,500, está $25,500 por encima. Eso se redondea hacia arriba a $26,000, y el 5% da una reducción de $1,300, lo que deja $3,100. Sin la regla de redondeo, la pérdida habría sido de $1,275.
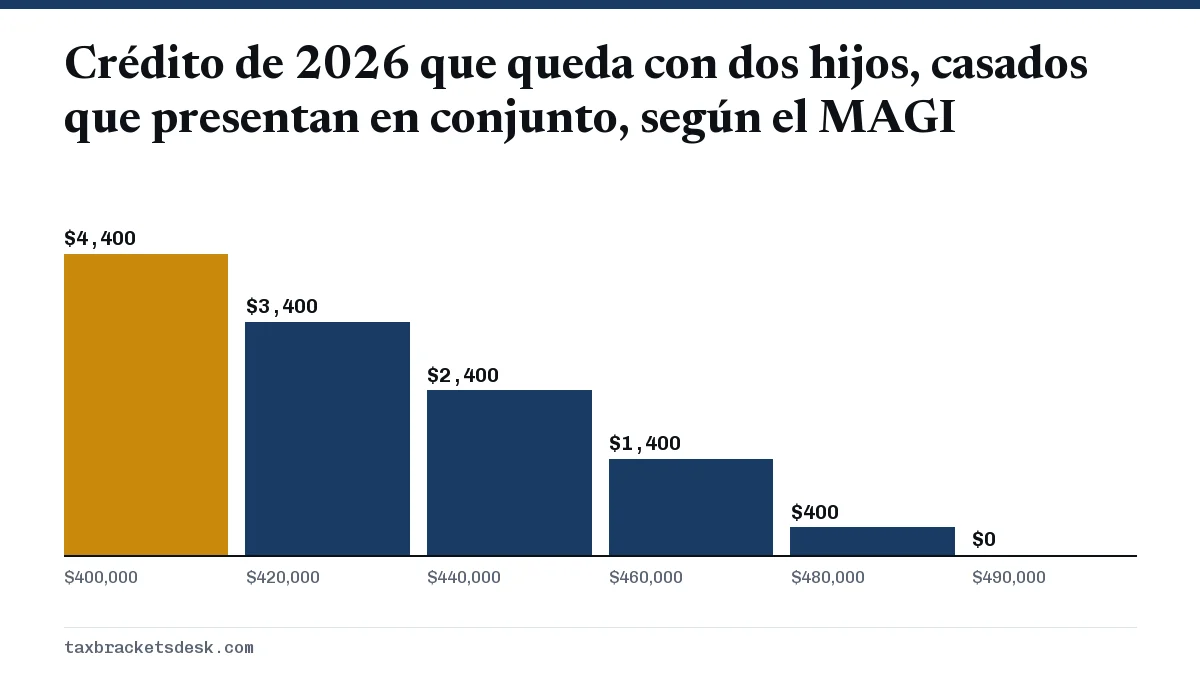
Dónde el crédito llega a cero
Cada $2,200 de crédito necesita $44,000 de ingreso por encima del umbral para desaparecer. La tabla muestra el MAGI a partir del cual no queda nada, suponiendo solo hijos calificados y ningún otro dependiente.
| Hijos calificados | Crédito antes del límite | Soltero o cabeza de familia | Casados que presentan en conjunto |
|---|---|---|---|
| 1 | $2,200 | $243,000 | $443,000 |
| 2 | $4,400 | $287,000 | $487,000 |
| 3 | $6,600 | $331,000 | $531,000 |
| 4 | $8,800 | $375,000 | $575,000 |
Justo en esas cifras quedan $50 de crédito; un dólar más redondea el exceso hacia arriba y lo elimina. Las familias cerca de esos puntos pueden descubrir que una aportación mayor para la jubilación antes de impuestos les permite conservar parte del crédito.
¿Los matrimonios tienen un límite más alto?
Sí, $400,000 en lugar de $200,000, que es exactamente el doble. Así que para la mayoría de las parejas casarse no cambia el umbral por persona. Donde sí puede pesar es en una pareja en la que los dos ganan bien.
Tome a dos padres con dos hijos que ganan $250,000 cada uno. Sin casarse, el padre que reclama a los dos hijos compara $250,000 con $200,000, pierde $2,500 y conserva $1,900. Si están casados y presentan en conjunto, sus $500,000 combinados están $100,000 por encima de $400,000, una reducción de $5,000 que elimina el crédito de $4,400. Presentar por separado rara vez ayuda, porque el umbral por separado es de solo $200,000 cada uno y otras reglas tributarias se vuelven menos favorables. Consulte la página de la penalización por matrimonio para ver el panorama completo.
El ingreso mínimo para la parte reembolsable
El límite de ingresos del crédito tributario por hijos también funciona por abajo. Cuando su impuesto es demasiado bajo para usar el crédito, la parte reembolsable equivale al 15% del ingreso del trabajo que pase de $2,500, hasta $1,700 por hijo. Ingreso del trabajo necesario para alcanzar el monto reembolsable completo:
| Hijos calificados | Máximo reembolsable | Ingreso del trabajo necesario |
|---|---|---|
| 1 | $1,700 | Unos $13,834 |
| 2 | $3,400 | Unos $25,167 |
| 3 | $5,100 | Unos $36,500 (o use el método alternativo) |
Con tres hijos o más, la Parte II-B del Anexo 8812 le permite usar los impuestos del Seguro Social y de Medicare retenidos (menos el crédito por ingreso del trabajo que reciba) si eso da un resultado mayor. La página del crédito tributario adicional por hijos explica los dos métodos, y nuestra página principal del Crédito Tributario por Hijos cubre las demás reglas para calificar.
Preguntas frecuentes
¿Cuál es el límite de ingresos del crédito tributario por hijos en 2026?
El crédito empieza a reducirse por encima de $200,000 de AGI modificado, o de $400,000 si es casado y presenta una declaración conjunta. No hay un corte único; el crédito baja $50 por cada $1,000 hasta llegar a cero.
¿Qué tan rápido se reduce el crédito tributario por hijos?
Al 5% del ingreso que pasa del umbral, es decir, $50 por cada $1,000. Cualquier fracción de $1,000 cuenta como $1,000 completos.
¿Puedo ganar demasiado para recibir el crédito tributario por hijos?
Sí. Con un hijo, el crédito desaparece cuando el MAGI pasa de $243,000 ($443,000 en declaración conjunta). Cada hijo adicional sube ese punto en $44,000.
¿El límite de ingresos del crédito tributario por hijos se ajusta por inflación?
No. Los umbrales de $200,000 y $400,000 están fijados en el código tributario. Los umbrales de 2027 serán los mismos, salvo que el Congreso los cambie.
¿Las aportaciones al 401(k) me ayudan a conservar el crédito tributario por hijos?
Pueden ayudar. Las aportaciones antes de impuestos a un 401(k) tradicional reducen el AGI, y un MAGI más bajo significa una reducción menor. Las aportaciones Roth no reducen el AGI.
Fuentes
- IRS: Child Tax Credit irs.gov
- Schedule 8812 (Form 1040) 2026, draft irs.gov
- Instructions for Schedule 8812 (2026), draft irs.gov
- Publication 505 (2026) irs.gov
- Rev. Proc. 2025-32 irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.